

Queridos lectores:
La última de las entradas de esta bitácora llevaba por irónico título "No pasa nada". Mientras iba degenerando la crisis bélica desatada por Donald Trump en Oriente Próximo y sus consecuencias se iban desarrollando, la consigna, como lleva siendo norma desde mayo, ha sido darle el menor espacio informativo a este desastre en ciernes. Hasta que hace unos días alguien (aún no sabemos si los yemeníes hutíes, las milicias chiíes iraquíes o directamente los propios iraníes) decidió volar con drones el oleoducto Este-Oeste que permitía a Arabia Saudita desviar de su producción unos 4 millones de barriles diarios (Mb/d) para que no tuvieran que pasar a través del estrecho de Ormuz y llegaran directamente al mar Rojo.
Pensemos que gracias a este oleoducto, y en menor medida al de Emiratos Árabes Unidos, se había conseguido aliviar el cuello de botella que ha supuesto la situación en Ormuz, al menos en lo que al petróleo se refiere (en el resto de materias primas la cosa sigue igual o peor, como luego comentaremos). Antes del cierre del estrecho, pasaban por Ormuz unos 20 Mb/d. Esos 20 Mb/d correspondían a una extracción equivalente y constante de petróleo de todos los países afectados; y sin vías alternativas y con los depósitos llenos, la extracción de petróleo del mundo (que es de poco más de 100 Mb/d, unos 106 Mb/d) habría caído en esa cantidad - nada más y nada menos que el 20% de todo el petróleo extraído en el mundo, o el 40% del petróleo con el que se comercia. Un frenazo de esa magnitud inevitablemente iba a acarrear una crisis económica sin precedentes, así que se pusieron todas las medidas para evitar sus efectos tanto como fuera posible.
En realidad, evitar la crisis nunca fue posible. Pero lo que sí que se podía hacer era retardar su comienzo, en la esperanza de que, si EE.UU. ganaba la guerra, al menos las penurias inevitables de la crisis se verían compensadas por las promesas de riquezas futuras. Y eso es lo que se ha hecho. Se liberó petróleo de las reservas estratégicas, China redujo sus importaciones y Arabia Saudita y Emiratos Árabes Unidos rodearon Ormuz con sus oleoductos. El descenso de producción reconocido por la Agencia Internacional de la Energía se sitúa en torno a los 6 Mb/d, aunque por ejemplo el Departamento de Energía de los EE.UU. lo coloca más cerca de los 12 Mb/d. Por tanto, gracias a los oleductos de bypass y al petróleo que mal que bien ha conseguido navegar a través de Ormuz se ha conseguido hacer llegar al mercado unos 8 Mb/d de los que antes pasaban tranquilamente por esa vía marítima, pero igualmente se ha tenido que hacer un recorte de 12 Mb/d de consumo.
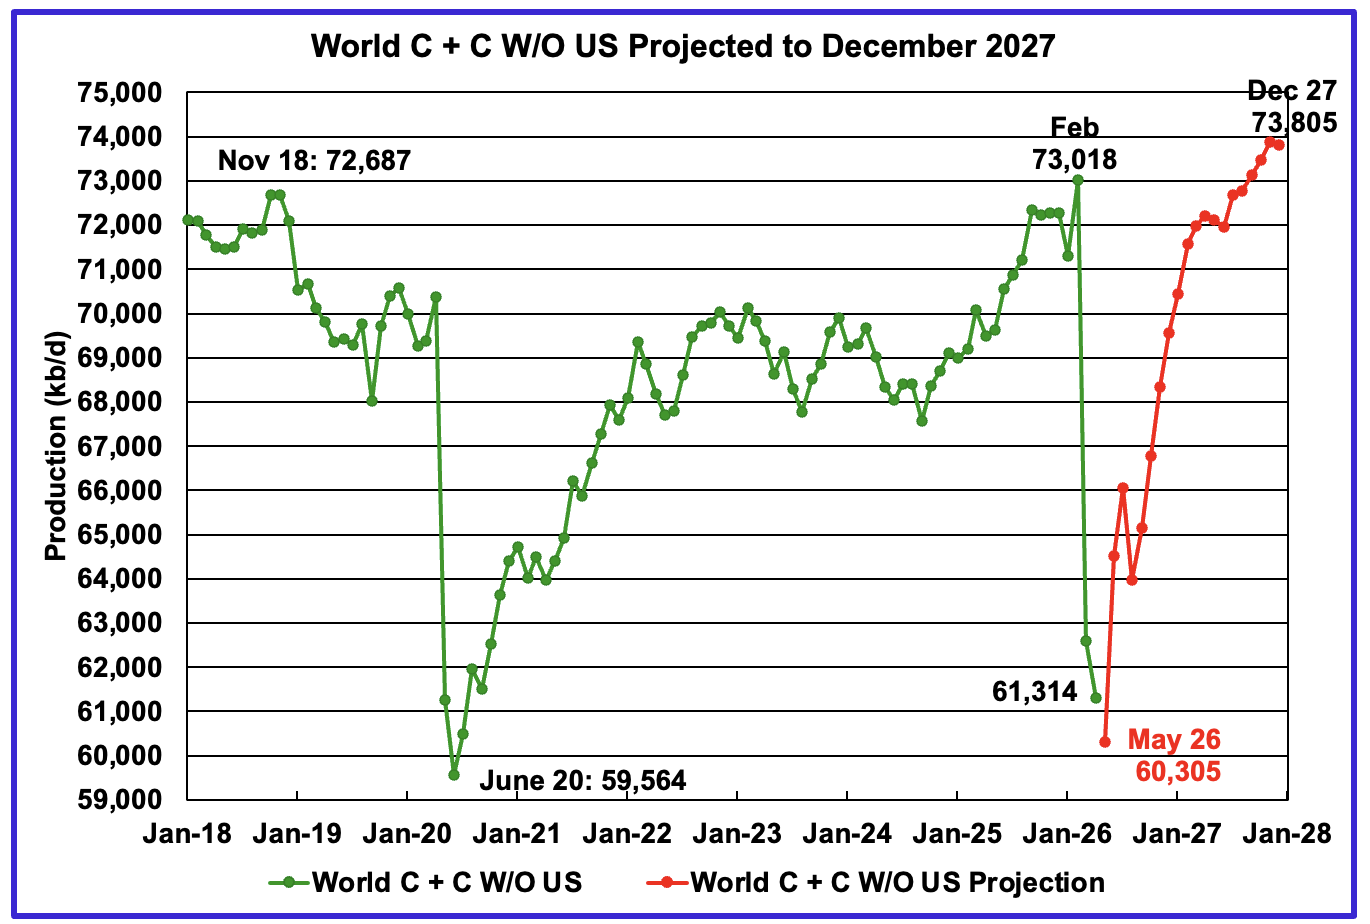 |
| Imagen de Peak Oil Barrel, https://peakoilbarrel.com/april-world-oil-production-drops-again/ |
Así que se han tenido que poner numerosas medidas en marcha para reducir nada menos que el 12% del consumo mundial de petróleo. Pero, claro, estas medidas tenían fecha de caducidad.
De entrada, los países de la OCDE liberaron 400 millones de barriles de sus reservas estratégicas, teóricamente al mercado libre. Además, han estado usando petróleo de sus reservas para compensar lo que no estaba llegando. En el caso particular de España, consiguió compensar el desaguisado hasta mayo (como comentábamos en el post anterior) a base de diversificar las entradas de petróleo, de modo que solo perdió un 5% de las importaciones; y por el lado de las salidas, redujo un 5% de las exportaciones de productos petrolíferos, quedando bastante balanceada. Por desgracia, la situación en el resto de Europa no era tan buena (no tienen tantas refinerías como España) y por eso el precio de los combustibles se está disparando más que en tierras hispanas.
De otro lado, China había reducido sus importaciones a la mitad, de 11 Mb/d a 5,5 Mb/d en marzo. En parte porque gracias al bypass de Arabia Saudita empezó a haber más crudo en el mercado y en parte porque, desgraciadamente, China ha perdido la fe en que esto se vaya a resolver en un plazo breve de tiempo, en los últimos meses sus importaciones de petróleo han subido con fuerza y en agosto ya fueron casi de 9 Mb/d.
Y por el lado de los EE.UU., sus reservas estratégicas están ya por debajo del límite de operación segura. A pesar de las veces que Trump ha repetido que no va a haber una prohibición de exportación de petróleo, el reloj va en su contra: el precio de los combustibles se está disparando en todos los EE.UU., con cifras llegando ya en algunos lugares a los 10$ por galón (unos 2,64$/litro), algo absolutamente inaudito en ese país. No va a ser una cuestión de voluntad política: los EE.UU. se van a ver obligados a limitar sus exportaciones de petróleo - nunca se frenarán del todo, porque por culpa del fracking producen demasiado petróleo ligero que no pueden consumir, pero las fracciones medias y pesadas sin duda acabarán por dejarse de exportar.
En cuanto al flujo de petroleros, es difícil saber exactamente cuántos consiguen circular. Se estima que, tras el repunte de la euforia del primer momento cuando se firmo el Acuerdo de Entendimiento y la expiración del mismo el 17 de agosto, en la actualidad deben estar circulando alrededor de un 10% de los petroleros que pasaban antes de la guerra.

Y en este contexto, el oleoducto de Arabia Saudita ha volado por los aires. Aunque técnicamente podía bombear hasta 7 Mb/d (como se hizo al principio), debido a limitaciones técnicas estaba en los 4 Mb/d antes de su voladura. Conviene recordar, además, que esa voladura es una represalia por la destrucción de cinco petroleros iraníes por parte de los EE.UU. La pérdida de esos buques sin duda habrá afectado a los 2 Mb/d que Irán estaba exportando; de hecho, se estima que las exportaciones de Irán están colapsando, que es lo que pretendía EE.UU. y que es probablemente lo que ha precipitado el golpe sobre la mesa de Irán.
Así que a los 12 Mb/d que ya no se estaban extrayendo tenemos que sumar los 4 Mb/d del bypass saudí que se ha perdido y hasta 2 Mb/d de las exportaciones iraníes. En este momento, por tanto, pueden estar ya faltando 18 Mb/d, y justo cuando las medidas paliativas están dejando de funcionar. Y si en algún momento Irán decide bombardear el otro oleoducto de bypass, el de Emiratos Árabes Unidos, faltarán otros 1,5 a 2 Mb/d adicionales.
Para acabar de redondear la faena, los hutíes han protagonizado una espectacular ofensiva, tomando el control de prácticamente toda la costa de Yemen en el mar Rojo y la isla de Perim, lo que de facto les da el control del estrecho de Bab el-Mandeb, que es la puerta de entrada al mar Rojo y al canal de Suez.
De manera prácticamente inmediata el precio del petróleo Brent ha superado los 100$ por barril y anda coqueteando con la barrera de los 110$. Pero eso es solo la punta del iceberg.
El precio del Brent no incluye los costes de transporte y seguros. Antes de la guerra, esos costes añadían un par de dólares al precio final del barril. Ahora, debido a la escasez general de combustibles, el alargamiento de las rutas y los riesgos de la guerra, esos costes llegan a los 30$/barril. De hecho, el coste del barril en muchas refinerías llega a los 150$.
A eso cabe añadir la escasez de petróleos medios, fundamentales para la producción de diésel, gasóleos y keroseno. El crack spread, o diferencial entre el precio de un barril de petróleo y un producto refinado, se ha disparado en los últimos meses desde unos pocos dólares (que era lo habitual) hasta los 100$ y más en el caso del diésel. Dénse cuenta de lo que significa eso. Incluso asumiendo un precio del barril de petróleo de 100$, un crack spread de otros 100$ significa que el precio del barril de diésel a la salida de la refinería es de 200$. Como un barril contiene casi 160 litros, eso quiere decir que el coste de ese diésel es de 1,25$ por litro. Contando el margen comercial, los costes de distribución y los impuestos, el coste del diésel es solamente alrededor de un tercio del precio de venta del diésel en la gasolinera. Es decir, el precio final sería de 3,75$ por litro o unos 3,25 €/l. Por eso, no es de extrañar que en Alemania estén llegando ya a los 3€/l. España está un poco mejor porque, de nuevo, tiene menores costes de refino y distribución gracias a que tiene 8 refinerías en su territorio, pero aún así poco a poco nos vamos deslizando a los 2€/l, y con el tiempo podremos llegar a 3€ y más.
Y eso es solo la parte del petróleo. La situación con el gas natural es terrible para Europa: la interrupción de las exportaciones de gas desde el golfo Pérsico, y particularmente desde Omán, han creado una situación de fiera competencia por el gas natural licuado (España recibió en junio un 40% menos de los buques esperados precisamente porque su carga fue comprada cuando estaban en alta mar y cambiaron su rumbo). Europa afronta el invierno con sus inventarios en mínimos de 15 años, con el agravante que los inventarios de gas no son tan amplios como los de petróleo porque el gas natural es más complejo de almacenar.
Faltan fertilizantes nitrogenados justamente cuando las cosechas son peores por culpa del calor excesivo de este verano. Falta azufre y por tanto ácido sulfúrico, afectando a la producción de cobre, de fosfatos y de metales en general. Falta aluminio. Y, sobre todo, falta diésel para operar la maquinaria.

La gráfica de arriba la he generado yo con datos del Joint Oil Data Initiative. Son los valores mensuales de la producción de diésel en las refinerías de todo el mundo hasta junio de 2026. Los dos o tres últimos meses no son muy fiables porque algunos países tardan en reportar. Además, la producción de Rusia está extrapolada desde su valor medio en 2021 porque desde 2022 no hay datos de ese país. Es una gráfica, por tanto, con muchas limitaciones y pegas. Y aún así cuenta una historia muy simple: la producción mundial de diésel tocó máximo en el período que va de 2015 a 2017; nunca fue capaz de recuperar esos niveles, ni siquiera después de la pandemia; y este año sin duda la situación es catastrófica. Quizá Vd. no nota que falte diésel en su gasolinera, pero seguro que falta en una mina en algún país recóndito y por eso se está extrayendo menos de alguna materia prima que sí que va a impactarle en su trabajo o su vida cotidiana.
El verano se acabó. Ahora viene el ajuste de cuentas. Nada nos va a salvar de una crisis económica (que podría agravarse o retroalimentarse con el estallido de la burbuja de la inteligencia artificial). Será cuestión de días, semanas o meses, pero nada se puede hacer por evitarla ya. Por eso hicimos la campaña de No Normal. Por eso les insto a que se organicen y se preparen para lo que viene (no reinventen la rueda, apóyense en las organizaciones que ya existen en su zona).
No pasa nada. Hasta que, de repente, pasa de todo.
Salu2.
AMT
P. Data: el próximo 30 de septiembre sale a la venta mi nuevo libro, "El fondo del pozo". Ojalá no hubiera tenido que escribirlo. Y todavía hay quien se atreve a decir que estamos a punto de conseguir la "prosperidad ecológica", válgame el cielo...

No hay comentarios:
Publicar un comentario
La sección de comentarios de este blog ha sido clausurada por ser imposible su gestión. Disculpen las molestias. Pueden seguir comentando en el Foro OilCrash: http://forocrashoil.blogspot.com.ar/
Nota: solo los miembros de este blog pueden publicar comentarios.