jueves, 27 de diciembre de 2012

Predicciones para 2013


Queridos lectores,

Un año más me veo en el brete de aventurar qué es lo que nos va a deparar el año que viene, en función de las tendencias actuales y los eventos que se intuyen, y dentro del curso general de esta crisis que ya sabemos que no acabará nunca. No soy demasiado amigo de hacer predicciones a corto plazo puesto que los inevitables errores de estimación pueden llevar a algunos a desdeñar todo lo que se dice por la imprecisión de la previsión, cuando en realidad el curso general predicho se va siguiendo de manera, por desgracia, hasta ahora inmutable. Sin embargo, una y otra vez los lectores piden que se les dé algunas pautas sobre el futuro, y por tanto este año de nuevo volveré a intentar vislumbrar ese futuro cercano. Pero si ya nunca fue un ejercicio sencillo barruntar el futuro, el año 2013 que nos aguarda a sólo unos días parece más ominoso y también más complejo de adivinar que los años anteriores. Espero, por tanto, marrar por más en las predicciones de este año que lo que he hecho nunca en años anteriores, y por ello ruego a los lectores que especialmente esta vez se queden con el espíritu general de las líneas que desde aquí se intentan trazar antes que con su contenido exacto.
Repasemos, primero, en qué han quedado las predicciones del año pasado.

  • La Gran Recesión, segunda parte: A estas alturas, la recesión es obvia en España y el Reino Unido, más o menos evidente en el resto de Europa, y posiblemente está llamando ya a las puertas de Alemania. EE.UU. se mantiene aún en tasas positivas, aunque es difícil conciliar este hecho con el descenso del consumo y las malas perspectivas (relativamente) para el empleo en aquel país. Japón está francamente en recesión. Entre tanto, China crece a su menor tasa de los últimos años, enorme en cifras relativas (7,4%) pero insuficiente para China, dados sus desequilibrios internos. El paro en España se acerca al 26%, en línea con lo previsto, y los posibles movimientos para compensarlo no han sido suficientes para hacer bajar más el guarismo. Esta predicción, por tanto, la considero globalmente acertada, con los matices que Vds. crean convenientes.
  • Quiebra de grandes empresas: No ha sido un gran año para muchas grandes empresas, pero no hemos visto un colapso generalizado (tampoco era ésa, en realidad, la predicción). Varias aerolíneas han desaparecido durante este año (sin ir más lejos, Iberia está a punto de desaparecer) y la automovilística Peugeot ha tenido que pedir auxilio al Estado francés. Algunas firmas de electrónica de consumo también han tenido problemas y grandes compañías como Telefónica ven reducirse enormemente su negocio en España. Hasta que no pasen estas Navidades no será evidente el drama en el sector del comercio (piensen que para muchos comercios la Navidad representa hasta el 80% de su facturación anual), con grandes comercios españoles como El Corte Inglés en el punto de mira. Considero esta previsión, por tanto, bastante acertada.
  • Generalización de las revueltas: Las cosas no van bien, la guerra civil en Siria ya es abierta, en Egipto vuelven las movilizaciones y hay bastante malestar en la mayoría del mundo, pero en general la situación no es de revuelta. A pesar de los altos precios de los alimentos no hay un movimiento a escala global. Mi impresión es que están al caer (ver más abajo), pero en todo caso esta predicción se puede considerar errónea.
  • Creciente autoritarismo: Si vive Vd. en España no creo que necesite darle muchos ejemplos para que se dé Vd. cuenta de que, efectivamente, el autoritarismo está haciendo mella en la sociedad. Las manifestaciones "incontroladas" de este año han sido reprimidas con mano más dura que las del año pasado, y encima han sido más frecuentes. Se ha intentado criminalizar hasta extremos absurdos a los participantes en esos eventos y, al tiempo, acreditadas voces del mundo político llaman a limitar los derechos en general, por ejemplo el de huelga, que en realidad no tienen nada que ver con el problema de contestación en la calle. Los escándalos que salpican al empresariado y los dirigentes políticos son continuos (la lista es interminable: ponga aquí sus favoritos), afectando a prácticamente todos los partidos políticos, ciertamente en España pero también en Europa y en los EE.UU.; y el nerviosismo de unas clases dirigentes que se saben cada vez más acorraladas crece por momentos. Esta previsión la considero acertada en lo esencial.
  • Posible colapso de algún productor esencial: De petróleo, se entendía. Se daba como una posibilidad más o menos remota; en cualquier caso, sin duda no ha pasado.
  • Escasez global de diésel: A pesar de lo remoto que pueda parecer desde Europa, como ya explicamos este fenómeno se está dando a día de hoy en prácticamente todo el globo. La propia Unión Europea está comenzando a considerar la escasez de gasoil como una amenaza cierta. La escasez no ha tenido consecuencias graves en el mundo occidental por ahora, pero todo apunta a que el problema puede agravarse rápidamente en los próximos años. Considero esta previsión esencialmente correcta.
  • Rescate financiero en Europa: Esencialmente, no. Se ha tonteado mucho con esta posibilidad, pero ni Italia ni España han sido formalmente rescatadas, aunque sí que el sector financiero español ha recibido un rescate de Europa a través del Estado español. Aún no está claro si España o Italia pueden ser rescatadas, dada su tamaño.
  • Idiosincrasia típicamente española: Unos cuantos ayuntamientos españoles están, efectivamente, en situación de suspensión de pagos, pero el Estado no ha intervenido, posiblemente porque no son demasiado grandes. Las Autonomías no han suspendido pagos, aunque la Comunitat Valenciana estuvo a punto de hacerlo; ahora mismo cuatro comunidades sobreviven por las transferencias directas que les hace el Estado para mantenerse. El IBEX 35 llegó a perder casi 3.000 puntos durante el verano respecto a sus valores al abrir el año (8.723 el 2 de Enero, 5.956 el 24 de Julio) y de Mayo a Agosto estuvo 2.000 puntos por debajo de los valores de Enero, aunque actualmente sólo está unos 400 puntos por debajo de la apertura del año. Las reformas promovidas por el Gobierno que anticipábamos han, por desgracia, llegado ya, y los problemas de liquidez que preveíamos me han afectado incluso a mi.
  • Ventana de oportunidad: De momento desaprovechada, y con la crispación se está cerrando. La masa furiosa no atiende a razones.
  • Fin de este blog: Identificado en la previsión de hace un año como un evento muy poco probable, afortunadamente no se ha producido.  
 
Como ven, el resultado neto de las previsiones del año pasado es un grado de acierto más que significativo. Hagamos ya, pues, el arriesgado intento de proyectarnos en el futuro:

  • Recesión instalada: Con crecimientos débiles plagados de problemas fiscales y de empleo como en los EE.UU., o recesión declarada, como en la mayoría de la Unión Europea, el mundo occidental se enfrenta por primera vez a un fenómeno que no conoce: la recesión instalada. A diferencia de las fases de recesión previa, ésta no va a dar tregua: algún trimestre o semestre el PIB puede mantenerse plano, pero la tendencia continuada es a una disminución a buen ritmo, y así seguirá para la mayoría de Occidente y durante años. Ninguna medida que se tomará para combatirla será eficaz, y los problemas en vez de disminuir se agravarán, al tiempo que los recursos de los Estados se drenarán a una velocidad inusitada, dejándoles impotentes. En España el IBEX 35 bajará 2.000 puntos por lo menos pero esta vez ya no los recuperará. Algunas grandes empresas presentarán pérdidas por primera vez en su historia, y algunas multinacionales irán soltando lastre, disminuyendo rápidamente el volumen de negocio en España y en Europa. El paro en España llegará al 28% durante el primer semestre, sin que la cada vez más indisimulada emigración le haga mella.
  • Restricciones de acceso a carburantes: Aún es quizá pronto para esto, pero por primera vez este año veo posible que se comience a racionar el combusible en cierta medida. En los países de la OCDE no se hará con cartillas, pero sí con penalización económica hacia los grandes consumos de poco o nulo interés industrial; en el resto de países, con cartillas y decretos gubernamentales duros. El problema de las refinerías obligará a algunos Estados a actuar, tomando el control de las mismas y asumiendo sus pérdidas; para contrarrestarlo, intentarán imponer nuevas cargas a las compañías petrolíferas, con escaso éxito ya que los gravámenes se transmitirán casi directamente al consumidor, agravando el siguiente problema.
  • Espiral inflacionaria sobre la energía: Por primera vez, la sociedad, incluso en Occidente, empezará a ser consciente de que hay un problema con la energía: el precio de la misma aumentará sin parar. Combinado con la devaluación de los sueldos, se generalizarán los casos de pobreza energética, hasta representar porcentajes importantes de la población en Europa y los EE.UU., mientras que en el resto del mundo la pobreza energética será la norma.
  • Revueltas en Occidente: La contínua devaluación del factor trabajo hará que sin tener una gran inflación el coste de la vida cada vez será mayor para las clases trabajadoras. Aún no se identificará la causa con claridad, pero la rabia será creciente, dados los recortes sociales, las interrupciones de servicios esenciales por impago y los desahucios. Las revueltas en las calles serán cada vez más violentas, con asaltos a sedes institucionales. Se producirán los primeros muertos, lo cual favorecerá una mayor involución autoritaria.
  • Colapso financiero de la UE a cámara lenta: La indefinición de la Unión Europea sobre los problemas financieros de los países periféricos se va instalando hacia su centro. Durante 2013 se hará evidente que incluso Bélgica, Holanda y Francia necesitarían algún tipo de ayuda. Si el rescate a Italia o a España era dudoso dado su gran tamaño, que los problemas se extiendan a Francia ataca directamente al corazón económico de la Unión, a un paso ya de su núcleo central: Alemania. Los indicadores de la nación teutona no serán nada positivos y crecerá el miedo a un colapso generalizado de toda la Zona Euro, puesto que es imposible rescatarlo todo si no hay quien rescate. Durante este año se introducirán en los medios de comunicación temas de discusión hasta ahora inauditos, más allá de la ruptura del euro: hiperinflación, movilización del ejército, medidas de excepción... Las derivas separatistas de algunos territorios se utilizarán como excusa para reforzar el autoritarismo más o menos jaleado por los medios de comunicación.
  • Tensión fiscal en EE.UU.: Estados Unidos flota sobre una burbuja de autocomplacencia en materia fiscal, mientras su deuda pública supera ya el 100% de su PIB y su PIB se infla con estadísticas convenientemente maquilladas para disimular el naufragio de esa gran nación. La fortaleza de los EE.UU. radica desde hace años en la fortaleza del dólar como moneda de reserva, pero tal fortaleza depende de factores bastante impredictibles como es la confianza de los inversores. Las sucesivas rondas de alivio cuantitativo (eufemismo para decir "imprimir más dinero para pagar las deudas") no han llevado a la previsible oleada de hiperinflación por el enorme agujero financiero de los bancos, que está absorbiendo la mayoría de ese dinero extra, así que las toneladas de papel verde virtualmente impresas sirven para evitar que esos agujeros negros financieros se traguen la economía norteamericana. Sin embargo, liberado de ese efecto de succión de las deudas impagadas el "normal funcionamiento de la economía estadounidense" hace que se exporte la inflación creada en suelo norteamericano hacia otros países, a los que se les compra con dólares devaluados productos de mayor valor. Tal bombeo de inflación al exterior no puede continuar por siempre y en algún momento se dejarán de aceptar de manera tan ventajista los dólares para transacciones internacionales, quizá fruto de una derrota militar. Mientras este momento llega, EE.UU. acumula desequilibrios que ponen al país periódicamente al borde del colapso fiscal, como está pasando ahora mismo. En algún momento alguien estirará demasiado de la cuerda y esta se romperá; el día que eso suceda, las consecuencias se notarán por todo el mundo. Es difícil saber si éste será el año de la ruptura, pero cada año que pasa es más probable.
  • El crash del carbón: La presión por crecer de China puede llevar a colapsar el mercado internacional del carbón. China absorbe de facto la mayoría de las exportaciones de carbón del mundo en este momento, su producción de carbón ha llegado oficialmente a su máximo "planificado" y no se ven salidas fáciles a su necesidad de consumir más carbón que no sean apropiándose por medios comerciales o militares del que consumen/producen otros, o bien aceptar entrar en recesión. Sea como sea, es previsible que durante 2013 se produzcan episodios drásticos e incluso violentos respecto al comercio internacional del carbón.
  • Agua, alimentos y primera Guerra del Hambre: Según alerta la FAO, las reservas de grano están en mínimos después de una cosecha cerealística que ha estado entre las peores de la década. Los expertos avanzan una hambruna a escala global para el año que viene, la tercera crisis alimentaria en los últimos 4 años. La carestía de alimentos desató las revueltas del mundo árabe de principios de 2011 y probablemente las reavivará durante 2013, llevando las revueltas a algunos territorios nuevos. Aunque es posible que la carestía se note también, en mucha menor medida, en Occidente, lo más grave es el posible estallido de una guerra entre dos países sensibles en su disputa por el agua potable (cada vez más escasa) o directamente por el suministro alimentario. Inclusive, es posible que si algún país central en la producción de petróleo como Arabia Saudita sucumbe fruto de sus revueltas internas se arbitre en breve tiempo una coalición internacional para "restablecer el orden vigente", ocupando los pozos petrolíferos y dejando intocadas las zonas religiosamente sensibles "para no ofender a los musulmanes". El problema es que difícilmente China o la India se alinearían con un bloque liderado por los EE.UU., con lo que el primer conflicto internacional por la disputa de los despojos de la segunda parte de la era del petróleo comenzaría. Tal escalada sería el peor escenario posible; para 2013 lo más probable es que dos países menores, espoleados por sus revueltas internas causadas por el hambre, entren en guerra por disputas fronterizas relacionadas con el agua o los recursos en general, con la intervención más o menos velada de EE.UU., la UE, China y eventualmente Rusia. Sería la Primera Guerra del Hambre.
  • Fin de este blog: En algún momento de los próximos años la libertad de expresión sufrirá un duro revés. Este blog, que ya tiene sus problemas como foro de discusión abierta, tendrá que enfrentarse tarde o temprano a la censura y al cierre. Durante el año que empieza la probabilidad de que el blog sea cerrado es aún pequeña a mi entender, aunque sensiblemente mayor que el año pasado, y su futuro en parte depende de la responsabilidad de sus comentaristas. Añadido a esto, está la necesidad del que esto escribe de reducir el ritmo actual debido a múltiples compromisos y a las crecientes dificultades en mi trabajo, que me llevarán a estar más apartado del blog - pero de esto hablaremos en el siguiente post.  


Salu2,
AMT 

lunes, 24 de diciembre de 2012

Por qué el consumo de carbón sigue aumentando: lo que los economistas pasan por alto

Queridos lectores,

La semana pasada Gail Tverberg publicó en su soberbio blog un artículo que enlaza muy bien con el anterior de JotaEle; JotaEle analizaba la estructura detallada del gasto energético de España, en tanto que Gail hace un desglose simple del coste económico de la energía consumida en algunas de las principales áreas del mundo, que explica, entre otras cosas, por qué el consumo de carbón ha subido tan deprisa y tendrá que seguir haciéndolo. Dado lo certero y pertinente de su análisis, he pedido y obtenido su permiso para traducirlo y publicarlo aquí. De la traducción se ha encargado El Erial de Olduvai, a quien agradezco su trabajo. 

Estoy seguro de que este artículo será de su interés.

Salu2,
AMT


Por qué el consumo de carbón sigue aumentando: lo que los economistas pasan por alto

Una razón fundamental de porqué el consumo de carbón está aumentando se debe al crecimiento del comercio internacional a raíz de la creación de la Organización Mundial del Comercio (OMC) en 1995, que se disparó cuando China ingresó en diciembre de 2001. La figura 1 muestra la extracción mundial de los tres combustibles fósiles. Se aprecia un acusado cambio de tendencia en la línea del carbón (verde) inmediatamente después de que China se incorporase a la OMC. Los datos de China también muestran un fuerte incremento del consumo de carbón en ese momento.

Figura 1: Oferta mundial de combustibles fósiles a partir de los datos mundiales de producción 2012 Statistical Review of World Energy (BP)


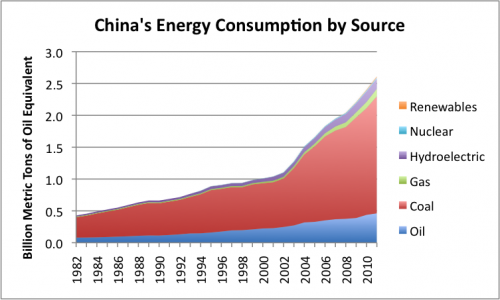
China, así como otros muchos países asiáticos, no estaba industrializada. La llegada del comercio internacional les dio oportunidades de fabricar y vender bienes por debajo del coste de otros países. No obstante, para llevar esto a cabo necesitaban combustibles. El combustible que Occidente utilizó para industrializarse fue el carbón. El carbón tenía muchas ventajas para un país recién industrializado: a menudo se puede extraer sin usar una tecnología muy avanzada, es relativamente barato de extraer y suele encontrarse localmente. Puede ser utilizado en la fabricación de muchos de los productos básicos utilizados por los países industrializados incluyendo acero, cemento y electricidad.


La industrialización de los países asiáticos fue impulsada por muchas fuerzas. Las empresas occidentales estaban deseosas de producir bienes más baratos. Los consumidores estaban contentos con los precios más bajos. Incluso el protocolo de Kyoto impulsó el comercio internacional. Este documento dejó claro que los países firmantes no participarían en el mercado por carbón. Desde el punto de vista de los países en vías de desarrollo esto ayudaría a mantener bajos los precios (al menos en los mercados de exportación). También supuso un mejor suministro de carbón a largo plazo para los países en vías de desarrollo. El protocolo de Kyoto ofreció no penalizar las exportaciones de productos fabricados con carbón, de manera que situó a los países que usaban carbón para su producción exportadora en una mejor posición competitiva. Este fue especialmente el caso si los países firmantes usaban las cuotas de carbón para para hacer que sus productos se apreciasen.

Aparte del asunto de la industrialización y el comercio, hay otro aspecto que está contribuyendo a mantener alto el consumo de carbón. Se trata del hecho de que la oferta de petróleo es escasa y cara y esto significa que las economías de los países que desproporcionadamente consumen mucho petróleo se hallan en desventaja competitiva. Los países que han “llegado tarde a la fiesta” se encuentran en buena posición para desarrollar sus economías consumiendo poco petróleo y mucho carbón, de forma que sus costes energéticos se mantienen bajos. Este enfoque proporciona a los países emergentes ventajas competitivas sobre los desarrollados.

Veamos algunos gráficos. En términos de apalancamiento petrolero (consumo total de energía/ Consumo de petróleo), China y la India superan de los otros países seleccionados. Esto lo consiguen gracias al uso intensivo del carbón.


Figura 2: Ratio de energía total consumida / petróleo consumido (biocombustibles incluídos) a partir de 2012 Statistical Review of World Energy (BP).


Si nos basamos en la Figura 3, el PIB de los países con mucho carbón en su mix parece crecer mucho más rápido que el de los otros países.


Figura 3: crecimiento medio porcentual del PIB real, base 2005. A partir de USDA International Macroeconomic Data Sets

En los años recientes el petróleo ha sido el más caro de todos los combustibles fósiles. Así, un país que se sirva principalmente de crudo verá cómo se incrementa el promedio de sus costes energéticos por encima de lo que se le incrementan a un país que puede paliar su consumo de petróleo mediante el consumo de combustibles más baratos.

La figura 4 de abajo nos muestra la media de precios de petróleo, gas natural y carbón para algunas categorías representativas de esos combustibles.


Figura 4: Precio por tonelada métrica de petróleo equivalente, a partir de datos del Banco Mundial Noviembre 2012, todos los precios han sido convertidos a toneladas métricas de petróleo equivalente.


Entre todos estos tipos de combustible mostrados, el petróleo es el más caro. El precio del carbón es mucho más barato, especialmente si es de producción doméstica. Si se transporta a largas distancias, el coste del transporte se sumará a su precio. Los precios del gas natural varían a lo largo del mundo, pero tienden a oscilar entre los precios del petróleo y el carbón.(1). No es posible conocer con exactitud cuál es el precio promedio del combustible en cada grupo de países mostrado en la figura 4. Se muestra una aproximación en la figura 5.


Figura 5: estimación aproximada de coste medio por tonelada de petróleo equivalente para los diversos países y grupos mostrados, basándose en la distribución de los combustibles usados a partir de BP Statistical Review of World Energy y los precios de la figura 4.

Se puede ver en la figura 5 que el coste medio de la energía fósil es más alto para los países de la parte alta de la gráfica y más bajo para los de la parte inferior. Hay algunos ajustes que se podrían hacer tal como añadir el efecto de las cuotas (derechos de emisión) de carbón sobre los combustibles fósiles a los costes de los países europeos, y ajustar al reciente cambio bajo del Euro. Ambos factores contribuirían a elevar el coste medio de los combustibles fósiles para los países europeos.

También, el coste medio mundial del combustible está probablemente sobrevalorado en la figura 5. En mi lista de grupos de países analizados he excluido a propósito los principales exportadores de crudo -como Arabia Saudí- pues se espera que se comporten de manera diferente a otros países. Un buen grupo de esos exportadores pueden permitirse subsidiar los costes petrolíferos a su propia población y a la manufactura nacional, ya que los costes de extracción son menores que el precio mundial del crudo. Si ajustásemos en este sentido, el precio medio mundial de los combustibles de la figura 5 probablemente se vería reducido.

Los promedios de la figura 5 tan sólo incluyen los combustibles fósiles (carbón, petróleo, gas natural) y excluyen otras fuentes energéticas como nuclear, hidroeléctrica, eólica y solar. Los combustibles fósiles representan el 92-93% del suministro energético de China e India, según BP Statistical Review of World Energy. En Europa, los combustibles fósiles representan el 79% del total, en los EE.UU. y Japón el 86%-87% del total.


Una mirada a cómo está cambiando en la actualidad el consumo de combustibles.


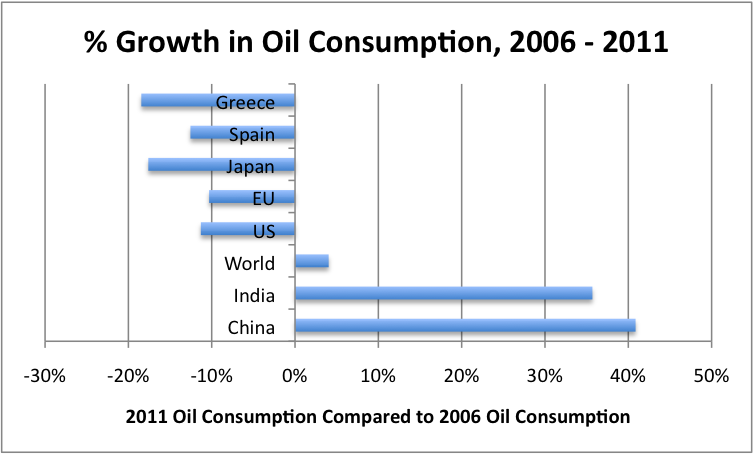
El consumo de petróleo está cayendo en los países que tienen un crecimiento del PIB relativamente lento, y se está incrementando en la China y la India.

Figura 6: Crecimiento porcentual del consumo de petróleo entre 2006-2011, a partir de BP’s 2012 Statistical Review of World Energy

Puedo interpretar que esto significa que a medida que las economías más débiles (aquellas que tienden a utilizar una mayor proporción de petróleo en su mix energético)están siendo expulsadas del mercado, más petróleo está fluyendo hacia las que pueden apalancar mejor su uso. Desafortunadamente, un barril ahorrado por Europa, EE.UU. o Japón se convierte en un barril que puede ser consumido por China, India u otro país emergente con mejor apalancamiento.

Un barril consumido en el mundo desarrollado podría ser apalancado por otros combustibles por un factor aproximado de entre 2.0 a 2.7, y algo de este apalancamiento ha de ser hidroeléctrico o nuclear, que es largamente benigno desde el punto de vista del dióxido de carbono emitido. Si ese mismo barril es consumido por China, puede apalancarse por un valor de hasta 5.7. Así, un barril de petróleo ahorrado por el mundo desarrollado puede ser transferido a China y usado con un mayor efecto positivo desde el punto de vista de la producción de bienes de consumo baratos y con un mayor efecto negativo desde el punto de vista del impacto por emisiones de CO2.


¿Qué han pasado por alto los economistas?
 
Desafortunadamente la lista es más bien larga.


1.- El asunto más básico que los economistas han obviado es que la energía es necesaria para producir bienes y servicios. Si la producción de un producto es transferida a otro país, ese país necesitará suministro energético -probablemente barato, fácil de extraer- para producirlo. No tiene mucho sentido fijarse en el consumo de combustibles fósiles deteniéndose en las propias fronteras de un país. Si deseamos productos fabricados de manera medioambientalmente sensata y deseamos que nuestros propios ciudadanos tengan empleo, debemos producirlos en casa y diseñar una mejor forma de contrarrestar la emisión de CO2.


2.- La producción mundial de petróleo es limitada. Esto significa que incluso con demanda adicional, la oferta de petróleo no puede incrementarse mucho. La demanda adicional no hace mucho más que aumentar el precio. Una reducción de la demanda, dentro de un rango, no hace más que disminuir el precio sin reducir realmente la producción. Más allá de un punto, una reducción de la demanda reduce temporalmente tanto el precio como la producción, como ocurrió en 2008. Pero la demanda tiende a reactivarse rápidamente, provocando otra alza del precio y posterior oferta reducida. Los modelos económicos al uso parecen asumir que esta situación no puede existir.


3.- En una situación de oferta limitada de crudo, si un país reduce su consumo de petróleo eso no implica que se dejará de extraer más hidrocarburo, sino que el petróleo ahorrado vuelve al mercado mundial (tal vez a un precio ligeramente menor) y es comprado por alguien que puede hacer un mejor uso del mismo.


4.-  El mix de tipos de energías que usa un país cambia muy gradualmente con el tiempo, porque es muy difícil sustituir un tipo de combustible por otro sin inversión a una cierta escala (por ejemplo, modificar los coches para que puedan usar gas natural y construir los gasoductos para transportar gas natural). Por ejemplo, en la figura 7 aquí abajo, el apalancamiento petrolero se mantuvo constante en el período hasta el año 2000. Posteriormente aumentó gradualmente, cuando subió el precio del petróleo. No hubo ningún cambio cuando la recesión de 2008-2009 golpeó. Una disminución en el consumo de petróleo tiende a conducir también a una caída del consumo de electricidad, y a una caída del consumo de combustibles de todos los tipos.


Figura 7: Precio mundial del barril de petróleo Brent en dólares constantes del año 2011, sacados de la edición de 2012 del BP  Statistical Review of World Energy y apalancamiento petrolero basado en la razón entre la cantidad total de energía consumida y la parte proviniente del petróleo, derivada de los mismo datos.


He escrito acerca de esta misma cuestión anteriormente, en mi artículo: ¿Por qué la escasez petrolífera es como que te falte una taza de harina? (en inglés). En aquel post, yo señalaba que en la medida que las proporciones usadas de los diferentes combustibles éstan fijadas por la infraestructura construida, si hay escasez (o un precio excesivamente elevado) de una entrada imprescindible (petróleo en el caso de la economía, harina en el caso de una bandeja de galletas) es necesario hacer un lote más pequeño. En el caso de la economía, un lote más pequeño tiene la pinta de una recesión, con menor uso del petróleo, menor uso de la electricidad. y menor tasa de ocupación laboral. Este mismo patrón de disminución simultánea del uso de los tres tipos de combustible se puede ver simplemente observando los cambios recientes en el suministro de petróleo, carbón y gas natural, en la Figura 1 de este post.

5.- Si una economía como la de China no está creciendo tan rápidamente como podría hacerlo de no ser por las restricciones en la producción de petróleo, disponer de petróleo adicional porque las economías de los países desarrollados están reduciendo su uso puede ayudar al crecimiento económico de China. De hecho, es probable que China sea capaz de usar ese petróleo adicional (para transporte en camiones) para hacer posible construir más mercancías usando carbón. Por tanto, el ahorro de petróleo puede conducir a un aumento del consumo de carbón, a nivel mundial.

6.- A menudo se hace la afirmación de que si el precio del petróleo sube lo suficiente las energías renovables se volverán competitivas. Tal afirmación se hace con las orejeras puestas, en un mercado mundial de bienes y servicios. En un mercado mundial lo que importa es el menor coste total de producción. La mayoría de las renovables ni siquiera son sustitutos del petróleo: son sustitutos del carbón o el gas, y éstos son más baratos. Cualquier cosa que eleve el coste medio de la energía de un país con respecto a otros países le hace menos competitivo. Cuando un país se vuelve menos competitivo, tiende a usar menos petróleo. El petróleo sobrante tiende a ir a un país más competitivo, y puede incrementar el uso del carbón como explicamos arriba. Por supuesto que los salarios también marcan una diferencia, pero un país que usa combustibles más baratos puede pagar menos a sus trabajadores y aún así proporcionar un estándar de vida aceptable.

 7.- Hay dos maneras de reducir el uso de combustibles fósiles que podrían ser eficaces, pero que probablemente no serían bien recibidas. Una es recortar el comercio internacional, quizá introduciendo aranceles. Esto reduciría el consumo de petróleo, debido a que muchos bienes no pueden ser producidos sin la importación de materias primas de otros lugares. El otro método que podría funcionar es cargar impuestos (o prohibir) sobre la extracción de petróleo en tu propio país. Tal cosa volvería tu país más pobre y menos capaz de comprar productos importados (como el petróleo y gas) en el mercado internacional.

8.- Ya comenté en otro post sobre el que parece ser el efecto de la competencia China sobre los puestos de trabajo en los EE.UU. Hubiera estado muy bien que los economistas hubieran predicho tal efecto antes de abrazar tan entusiastamente la expansión del comercio internacional.

9.- Un lector me ha señalado recientemente que de la forma que la economía China funciona, los negocios pueden funcionar con una tasa de retorno de la inversión inferior a la de los países occidentales y aún así proporcionar un nivel aceptable de beneficios, debido a la manera con la que el gobierno chino interactúa con las empresas. Esto concede a China otra ventaja competitiva, además de los menores precios del combustible y los salarios más bajos. Ver La ascensión del Ferrodólar.


Nota:
(1) En los EE.UU., los precios del gas natural están actualmente por debajo de los costes de producción de muchos productores debido al exceso de suministro. Ésta no es una situación sostenible; una opción para resolverla es que algunos de los productores estadounidenses abandonen el mercado, la producción de gas de los EE.UU. caiga consecuentemente al haber menos productores y  que los precios en los EE.UU. suban.


domingo, 23 de diciembre de 2012

Nueva política de comentarios


He pasado varios días bastante alejado del blog.

El viernes me comunicaron que, aprovechando un resquicio legal, no podremos prorrogar el contrato a cuatro miembros de mi equipo como estaba previsto y a pesar de tener el dinero; el 1 de Enero se van a la calle. Evidentemente todo se ha hecho con cierta premeditación y mala fe (iniciamos el procedimiento de prórroga, hasta ahora bastante automático, hará cosa de un mes). En mi centro echan por lo menos a tres personas más aprovechando otros problemas.

Desde el viernes mi atención ha estado centrada en este problema concreto, sin poder mirar el blog, y también he dedicado un poco más de tiempo a mi familia y a descansar un poco (tengo una otitis que me está haciendo polvo).

Lo que ha pasado con los comentarios del último post demuestra que no vamos por buen camino. Éste no es un foro para disputas personales o absurdas acusaciones lanzadas por dementes, sino para discusiones pertinentes a la gravedad del tema del que se trata aquí.

La plataforma que uso, Blogger, sólo sirve para hacer blogs, y no para hacer foros, como algunos me piden. Además, yo no puedo multiplicarme más. No doy más de mi. Intento mantener unidas algunas cosas tanto tiempo como sea posible (que sé que no será mucho) para dar a la gente tiempo para prepararse. Los que aquí discuten como lo hacen no sé sinceramente en qué piensan, pero desde luego sé que no ayudan.

Yo creo que las discusiones de los comentarios son valiosas, y por eso los he mantenido abiertos hasta ahora, pero con el volumen de comentarios actual yo no puedo dedicarme a censurar las salidas extemporáneas. Ya no haría otra cosa. No es que yo consienta tales desvaríos, es que no tengo suficiente tiempo como para oponerme (y a los que me acusan de connivencia les agradecería que se pusieran en mi lugar, levantándose a las 5:30 y yéndose a dormir pasada la medianoche por ejemplo).
 
Por tanto, de momento voy a mantener la sección de comentarios abierta; pero tan pronto como observe una nueva escalada verbal como la de los últimos posts restringiré los comentarios a usuarios registrados. Y si el problema persiste, cerraré por completo la sección de comentarios.

Salu2,
AMT