lunes, 21 de septiembre de 2026

La mezquindad


Yo nací el año 1970. La vida entonces era mucho más austera en lo material. Eso no quiere decir que fuéramos más infelices; en realidad, en muchos aspectos probablemente se era más feliz que ahora. 

Pero era también una vida más dura, más física. Muchos trabajos eran manuales, y no pocos requerían considerable fuerza física. La gente se consumía, los huesos se deformaban, las fatigas y los accidentes pasaban factura, y no había tanta gente que llegara a los 70 años: solo el 5,5% de la población tenía 70 o más años, frente al 15% actual. También, ciertamente, la medicina ha avanzado mucho durante estos años, sobre todo a nivel preventivo, y se han mejorado los hábitos saludables.

En 1970, el dictador Francisco Franco aún estaba vivo y con él su régimen, así que había cosas de las que no se podía hablar, casi ni pensar; y por supuesto nada de protestar, por más que se sufrieran flagrantes atropellos.

Murió Franco en 1975. Se intentó una transición a la democracia, que salió como salió pero que supuso una mejora con respecto a lo que había - al menos en algunas parcelas de los derechos públicos. Recuerdo, pues ya no era tan pequeño, la excitación con la que se vivió la promulgación de la Constitución, las primeras elecciones... Había ansia de libertad y de cambio. Se pensaba que, por fin, España podría ser un país libre y de progreso. El fracaso del intento de golpe de estado del 23 de febrero de 1981 - recuerdo cómo lo viví, toda la noche viendo dibujos animados por la tele hasta que salió el rey - dio un nuevo impulso, y pensamos que se podría construir un estado de derecho, libre, moderno...

España entró en la OTAN y en la Comunidad Económica Europea. A partir de los años 80 se produjo un progreso económico espectacular, y, como en el resto del mundo, un enorme desarrollo científico y tecnológico, del cual, por una vez, España no quedó al margen. En el año 2000 España aspiraba a entrar en el G10.

Llegaron los años de la burbuja inmobiliaria, de la soberbia de los adictos al pelotazo. Y luego la crisis de 2008. Y ya nada volvió a ser lo de antes.

Echo la vista atrás y veo todo lo que ha pasado desde que tengo memoria. Y veo la mezquindad que inunda toda la sociedad actualmente, esa miseria colectiva en la que vivimos instalados, ésa que señala al emigrante,  que acepta sumisa la degradación de nuestras condiciones de vida, que se humilla servil delante de los poderosos... y me pregunto: ¿cómo hemos llegado aquí? ¿Cómo nos perdimos por el camino? ¿Por qué el proyecto de hacer una sociedad más justa, más libre y más liberal está fracasando? ¿Por qué se produce un retroceso tan marcado en el respeto a los valores democráticos?

Sería tentador decir que este fenómeno tiene lugar sobre todo entre los más jóvenes, que se han vuelto más reaccionarios, más autoritarios, menos democráticos; y luego echar pestes de las redes sociales y las nuevas tecnologías. Sería tentador, sobre todo para una persona de mi edad, que he visto esos cambios y que tengo una añoranza de otro tiempo más sencillo, en el que todo estaba más claro. Tentador, sí, pero también sería estúpido. Y falso. 

Yo nací en 1970. Eso quiere decir que dos tercios de los españoles y españolas son más jóvenes que yo. Pertenezco por tanto a una fracción de la población que ya es minoritaria, y que cada año que pasa es lógicamente menor. Pero no se piensen que idealizo aquellos años: nosotros también éramos mezquinos, nosotros también aprendimos bien de niños a bajar la cabeza y tolerar las injusticias. Simplemente, éramos más pobres y vivíamos en una dictadura, así que quién más y quién menos albergábamos una esperanza de cambio y de progreso, de ir a mejor, de tener más libertad y, sobre todo, de aspirar a una relación más justa y fraternal entre los seres humanos. Yo recuerdo los eslóganes y los debates de los primeros años 80, cuando se creía que podríamos construir un mundo verdaderamente mejor y más humano. Pero lo estropeamos todo. Simplemente, nos dejamos deslumbrar por la abundancia, por la riqueza, por las promesas de un progreso material que parecía sin límites... Nosotros tenemos la culpa de no haber educado correctamente a las generaciones que nos han sucedido. Este lodo en el que ahora hozamos viene del polvo que descuidadamente dejamos que se asentase.

Para mi, uno de los puntos de inflexión fue la burbuja inmobiliaria de finales del siglo XX y principios del siglo XXI. Fue la época del "España va bien". Los últimos gobiernos del PSOE de Felipe González, sumidos en la corrupción y en la inoperancia, dieron lugar a los gobiernos del PP de Jose María Aznar, el primero de ellos - con mayoría relativa en el Congreso - mostrando una cara más amable; el segundo de ellos - ya con mayoría absoluta - mucho más duro y autoritario. Fue en esos años que se sentaron las bases de una especulación inmobiliaria sin parangón, los años de las obras públicas faraónicas, los años de la abundancia y el derroche... Años de nuevos ricos y pelotazos continuos, pero el dinero fluía abundante - en parte de las ayudas europeas, en parte de los capitales internacionales - y todo el mundo vivía bien: no hacía falta matarse a estudiar para poder ganar 2000 ó 3000 euros al mes. Mis amigos se reían de mi: tantos años de carrera, luego doctorado, luego postdoctorado, para acabar cobrando los 1200 euros al mes que cobraba cuando volví de París, y aún gracias. Esa etapa se cerró de manera abrupta, como una bofetada con la mano abierta. La soberbia con la que nos creíamos instalados entre los poderosos, poniendo los pies encima de la mesa, se derrumbó con los atentados del 11 de marzo de 2004 y la inesperada victoria del PSOE de Rodríguez Zapatero. La burbuja inmobiliaria terminó por explotar en 2008, con la quiebra de Lehman Brothers.

Los años de rápido progreso económico, durante las décadas de los 80 y 90, sirvieron para superar algunos atavismos y complejos ibéricos muy asentados, pero los años de la burbuja inmobiliaria crearon una mentalidad de nuevos ricos, de soberbia, y, lo que es peor, de creerse que nos merecíamos los privilegios de los que ahora disfrutábamos. Yo estoy convencido de que en una buena parte de la psique española contemporánea está aún instalada la idea de la riqueza rápida y fácil, y de que tenemos derecho a ella.

Pero nada es gratis en este mundo. Esos años de riqueza y prosperidad no fueron más que un espejismo, el epílogo de un largo camino de desarrollo económico e industrial al que España se apuntó tarde por culpa del aislamiento de la dictadura franquista, pero que igualmente tenía los días contados. Era un desarrollismo basado en los combustibles fósiles y en un consumo incesante, acelerado y creciente de energía y materiales. Algo que era intrínsecamente insostenible y que por tanto tenía que parar.

Llevamos desde 2008 a trancas y barrancas. Es en 2008 cuando arranca en España, y en Europa, un proceso de desindustrialización y de deslocalización que realmente nunca ha cesado. También desde 2008 se han hecho más evidentes las dificultades para continuar aumentando la extracción de petróleo, como hemos tratado a lo largo y ancho de este blog - o, si prefieren, pueden leer una síntesis detallada en mi libro "Petrocalipsis". Hemos echado mano de todo tipo de recursos semejantes a petróleo para mantener la ficción de un mundo siempre creciente, primero los biocombustibles, luego los petróleos extrapesados, luego el fracking, y ahora ya nada más. Por eso ahora en 2026 estamos embarcados en estas guerras por los últimos recursos, y por eso estamos empezando a deslizarnos por una peligrosa pendiente de carestía y escasez.

En los años 2000, los españoles aprendieron que si miraban para otro lado en medio de pelotazos no siempre legales, habría un buen pellizco para ellos. Incluso si no querías pringarte, te convenía estar callado para no meterte en líos. Total, todo iba bien para todo el mundo. Nos acostumbramos a esa bonanza injustificada, y con el tiempo llegamos a creernos que era nuestro derecho divino, nuestro privilegio irrenunciable. Teníamos todo el derecho a vivir bien, nosotros formamos parte de un país potente y de la Unión Europea, y por ello, lógicamente, siempre seremos ricos y poderosos.

En ningún momento quisimos mirar a la base de nuestra riqueza. Que nuestro bienestar se cimentaba sobre el expolio y el robo de las riquezas de otros países del Sur Global. Que nuestros flamantes móviles están manchados de la sangre de los mineros que extraen precariamente el coltan en el Congo, o de los trabajadores que se intoxican en factorías de ensamblaje en China. Nuestra ropa de marca a precio asequible la cosen niños esclavizados en Bangladesh. Nuestros aguacates los recogen inmigrantes que trabajan por salarios de miseria en nuestros huertos, o se esquilman de otros países. Y así con una lista interminable de productos. No quisimos mirar hacia estas duras realidades porque cuestionaban nuestro derecho a disponer de todo lo que disponemos. 

Pero somos muy mezquinos. Porque nos atrevemos a ser duros con el débil, o simplemente negarnos a mirar y aceptar su sufrimiento, y al tiempo bajamos la cabeza delante del fuerte. Sabemos lo que nos conviene, y por tanto no contrariamos a los matones que hay en nuestra sociedad, esos empresarios "de éxito" que hacen dinero a mansalva a partir de la explotación masiva de la miseria colectiva, tanto patria como foránea. No solo no nos oponemos a ellos, sino que los adulamos, los ponemos como ejemplo a seguir, les damos premios y honores. Ellos, mientras tanto, van comprando todos los medios de comunicación, y también voluntades tanto en lo público como en lo privado. Cuántas veces no habré visto yo a un periodista callar o dejar de llamarme porque incomodo a gente importante, cuántas veces algún concejal que quería, ilusionado, hacer algo bueno para su pueblo no ha tenido que bajar la cabeza y someterse, diciéndome, "lo siento, no me han dejado hacerlo...". Cuántas.

Pero ahora las cosas empiezan a ir mal. Muy mal. 

Aquí en España la gasolina y el diésel ya están llegando a los 2 € por litro, y en Europa la cosa está peor. En Francia, no hay diésel en el 11% de las gasolineras, y este problema de suministro - eco de la voladura del oleoducto Este-Oeste de Arabia Saudita - va a ir a peor. Y no solo en Francia: en toda Europa. España aguantará un poco mejor gracias a sus 8 refinerías, pero debido a la presión sobre los carburantes no se están haciendo paradas de mantenimiento, y eso puede acabar conduciendo a averías graves y a faltantes de suministro duraderos. Y faltan gas, fertilizantes, ácido sulfúrico ergo metales, y mil cosas más.

También se anticipa una crisis económica brutal. Estos precios del combustible afectan a toda la cadena productiva. Y la burbuja de la IA parece estar más cerca de reventar, y cuando lo haga Occidente se habrá quedado sin motor para su mundo financiero. 

En lo ambiental, el verano ha sido terrible, en calor e incendios. El otoño se anticipa peligroso. Y encima se está gestando el mayor Niño que hemos visto en 140 años, y posiblemente en miles de años.

Mientras tanto, la UE va dando bandazos, relajando normativa ambiental y escalando el discurso de la guerra, metiendo miedo para justificar el rearmamento. Sin planes para lo que viene a continuación. Bueno, no completamente: para España, el plan es convertirla en tierra de sacrificio con las macroplantas de biogás y las plantas de combustible derivado de biomasa

Deberíamos estar reaccionando. Deberíamos estar saliendo a la calle. Deberíamos estar planteando alternativas, buscando soluciones, creando refugios climáticos para protegernos de las inclemencias que vienen, planteándonos otro tipo de agricultura más resiliente, adaptando las ciudades, deconstruyendo zonas inundables, preparándonos en suma. Pero no hay nada de eso. 

Delante de la crisis que se viene, la opinión pública en España está atascada con el tema de Ceuta. Y ni siquiera intentando ver el panorama global: toda la discusión se reduce a una banalización de la realidad, en la que hay un bando, el nuestro de los buenos-muy-buenos, y el de los otros de los malos-muy-malos. Algo muy infantil. Y muy mezquino.

Delante de las grandes dificultades que se vienen, la obsesión para una parte creciente de la población española es reducir impuestos y estigmatizar a los emigrantes. O criticar la sanidad pública y denunciar los presuntos privilegios de los maestros. Todo con argumentos de baratillo y de una infantilidad supina, y maniqueos a más no poder: nosotros los buenos, los otros los malos. Curiosamente, esas cosas que se denostan son justamente las que más les interesa destruir al poder económico, porque suponen "oportunidades de negocio", es decir, nuevas oportunidades para apropiarse de recursos.

Una parte creciente de la población española cae presa de un discurso iconoclasta que busca minar las bases de la protección social de la mayoría. Por eso mismo, la mayoría de los que defienden ese discurso serán perjudicados por la implementación de las medidas que piden, como pudieron comprobar tardíamente tantos votantes de Donald Trump en los EE.UU.

La discusión política se empobrece, se convierte en griterío propio de patio de colegio. Los partidos de izquierda se ven incapaces de proponer salidas reales a los problemas sociales que hay (como la vivienda, la inflación o la precariedad laboral) porque no se atreven a criticar al capitalismo. Los partidos de derecha caen en simplificaciones arteras y bobaliconas de la realidad, y en un maniqueísmo profundo según el cual el adversario es un demonio perverso que solo quiere el mal de España por el mal en sí mismo. No hay racionalidad ni análisis.

Entre tanto, la población española tiene miedo. Tiene miedo de perder sus privilegios, porque en el fondo de su corazón sabe que no se los merece, que no somos especiales, que no teníamos un derecho superior al de otros pueblos para disfrutar de una porción mayor de los recursos de todo el planeta. Ve que las cosas vienen mal dadas, pero lo único que quiere es tranquilidad, que todo sea como siempre, que le garanticen su trozo del pastel, "volver a la normalidad", "paz y orden". Sabe que no se lo merece, que no tiene realmente derecho a ese expolio, y de manera mezquina, sin atreverse a mirar al fondo de la negrura, está dispuesta a aupar a aquellos que, con métodos expeditivos, consigan mantener la situación, aunque sea de manera violenta y autoritaria, con tal de que la cosa aguante unos años más y a ellos les dé tiempo a acabar su vida con los niveles acostumbrados de prosperidad.

He ahí la mayor negrura, la mayor falta. Son capaces de sacrificar su dignidad, y hacer cosas que no tienen justificación moral, si así pueden vivir bien. Son los habitantes de Omelas

Pero tanta iniquidad, tanta mezquindad, tampoco asegurará una prosperidad que ya no es posible. Algunos líderes europeos han decidido tocar tambores de guerra para así justificar las privaciones y racionamientos que ya se nos vienen encima. Unas élites desnortadas, a veces corruptas, más preocupadas por su posición de privilegio que por intentar dar una salida digna y razonada a los problemas que nos acechan. 

Viene la guerra, que se usará para que no se cuestione un orden absurdo. Si nos dejamos arrastrar por estos locos, lo perderemos todo. Si comprendemos que es el momento de reaccionar e implementar soluciones ecosociales, aún podremos construir un futuro digno y que valga la pena.

Algunos pensamos que abandonar Omelas no es la opción moralmente correcta, porque implica mantener el sufrimiento de tanta gente; porque, aunque no participando de los frutos del expolio, queda la responsabilidad moral de haberlo permitido. Por tanto, la única opción respetable es oponerse a tanta negrura, a tanta mezquindad. Incluso si al final perdemos.  

Salu2.

AMT 


lunes, 14 de septiembre de 2026

Hasta que pasó de todo


Queridos lectores:

La última de las entradas de esta bitácora llevaba por irónico título "No pasa nada". Mientras iba degenerando la crisis bélica desatada por Donald Trump en Oriente Próximo y sus consecuencias se iban desarrollando, la consigna, como lleva siendo norma desde mayo, ha sido darle el menor espacio informativo a este desastre en ciernes. Hasta que hace unos días alguien (aún no sabemos si los yemeníes hutíes, las milicias chiíes iraquíes o directamente los propios iraníes) decidió volar con drones el oleoducto Este-Oeste que permitía a Arabia Saudita desviar de su producción unos 4 millones de barriles diarios (Mb/d) para que no tuvieran que pasar a través del estrecho de Ormuz y llegaran directamente al mar Rojo.

Pensemos que gracias a este oleoducto, y en menor medida al de Emiratos Árabes Unidos, se había conseguido aliviar el cuello de botella que ha supuesto la situación en Ormuz, al menos en lo que al petróleo se refiere (en el resto de materias primas la cosa sigue igual o peor, como luego comentaremos). Antes del cierre del estrecho, pasaban por Ormuz unos 20 Mb/d. Esos 20 Mb/d correspondían a una extracción equivalente y constante de petróleo de todos los países afectados; y sin vías alternativas y con los depósitos llenos, la extracción de petróleo del mundo (que es de poco más de 100 Mb/d, unos 106 Mb/d) habría caído en esa cantidad - nada más y nada menos que el 20% de todo el petróleo extraído en el mundo, o el 40% del petróleo con el que se comercia. Un frenazo de esa magnitud inevitablemente iba a acarrear una crisis económica sin precedentes, así que se pusieron todas las medidas para evitar sus efectos tanto como fuera posible.

En realidad, evitar la crisis nunca fue posible. Pero lo que sí que se podía hacer era retardar su comienzo, en la esperanza de que, si EE.UU. ganaba la guerra, al menos las penurias inevitables de la crisis se verían compensadas por las promesas de riquezas futuras. Y eso es lo que se ha hecho. Se liberó petróleo de las reservas estratégicas, China redujo sus importaciones y Arabia Saudita y Emiratos Árabes Unidos rodearon Ormuz con sus oleoductos. El descenso de producción reconocido por la Agencia Internacional de la Energía se sitúa en torno a los 6 Mb/d, aunque por ejemplo el Departamento de Energía de los EE.UU. lo coloca más cerca de los 12 Mb/d. Por tanto, gracias a los oleductos de bypass y al petróleo que mal que bien ha conseguido navegar a través de Ormuz se ha conseguido hacer llegar al mercado unos 8 Mb/d de los que antes pasaban tranquilamente por esa vía marítima, pero igualmente se ha tenido que hacer un recorte de 12 Mb/d de consumo.

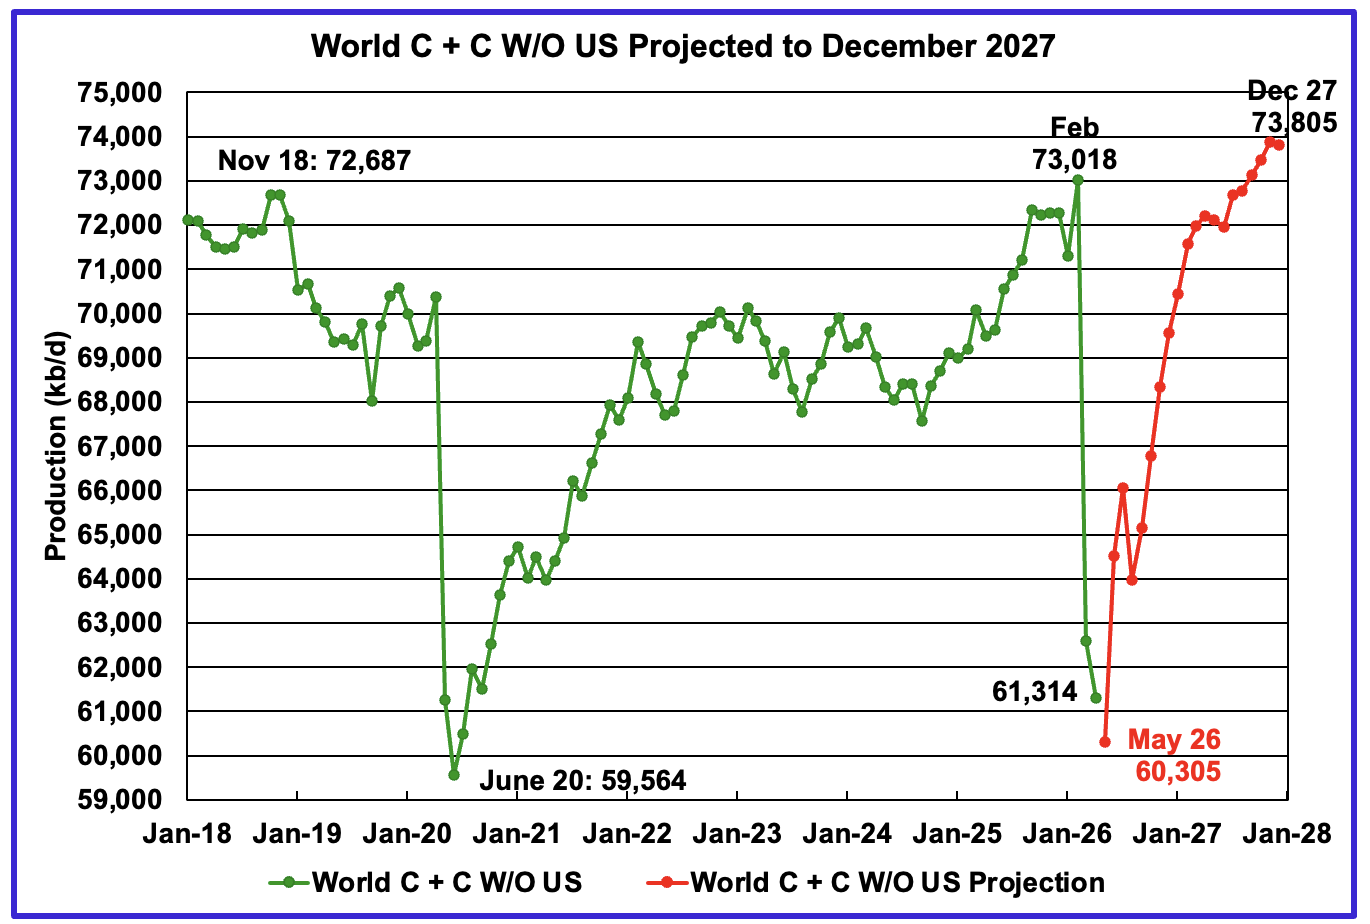
Imagen de Peak Oil Barrel, https://peakoilbarrel.com/april-world-oil-production-drops-again/

Así que se han tenido que poner numerosas medidas en marcha para reducir nada menos que el 12% del consumo mundial de petróleo. Pero, claro, estas medidas tenían fecha de caducidad. 

De entrada, los países de la OCDE liberaron 400 millones de barriles de sus reservas estratégicas, teóricamente al mercado libre. Además, han estado usando petróleo de sus reservas para compensar lo que no estaba llegando. En el caso particular de España, consiguió compensar el desaguisado hasta mayo (como comentábamos en el post anterior) a base de diversificar las entradas de petróleo, de modo que solo perdió un 5% de las importaciones; y por el lado de las salidas, redujo un 5% de las exportaciones de productos petrolíferos, quedando bastante balanceada. Por desgracia, la situación en el resto de Europa no era tan buena (no tienen tantas refinerías como España) y por eso el precio de los combustibles se está disparando más que en tierras hispanas.

De otro lado, China había reducido sus importaciones a la mitad, de 11 Mb/d a 5,5 Mb/d en marzo. En parte porque gracias al bypass de Arabia Saudita empezó a haber más crudo en el mercado y en parte porque,  desgraciadamente, China ha perdido la fe en que esto se vaya a resolver en un plazo breve de tiempo, en los últimos meses sus importaciones de petróleo han subido con fuerza y en agosto ya fueron casi de 9 Mb/d.

Y por el lado de los EE.UU., sus reservas estratégicas están ya por debajo del límite de operación segura. A pesar de las veces que Trump ha repetido que no va a haber una prohibición de exportación de petróleo, el reloj va en su contra: el precio de los combustibles se está disparando en todos los EE.UU., con cifras llegando ya en algunos lugares a los 10$ por galón (unos 2,64$/litro), algo absolutamente inaudito en ese país. No va a ser una cuestión de voluntad política: los EE.UU. se van a ver obligados a limitar sus exportaciones de petróleo - nunca se frenarán del todo, porque por culpa del fracking producen demasiado petróleo ligero que no pueden consumir, pero las fracciones medias y pesadas sin duda acabarán por dejarse de exportar.

En cuanto al flujo de petroleros, es difícil saber exactamente cuántos consiguen circular. Se estima que, tras el repunte de la euforia del primer momento cuando se firmo el Acuerdo de Entendimiento y la expiración del mismo el 17 de agosto, en la actualidad deben estar circulando alrededor de un 10% de los petroleros que pasaban antes de la guerra.


Y en este contexto, el oleoducto de Arabia Saudita ha volado por los aires. Aunque técnicamente podía bombear hasta 7 Mb/d (como se hizo al principio), debido a limitaciones técnicas estaba en los 4 Mb/d antes de su voladura. Conviene recordar, además, que esa voladura es una represalia por la destrucción de cinco petroleros iraníes por parte de los EE.UU. La pérdida de esos buques sin duda habrá afectado a los 2 Mb/d que Irán estaba exportando; de hecho, se estima que las exportaciones de Irán están colapsando, que es lo que pretendía EE.UU. y que es probablemente lo que ha precipitado el golpe sobre la mesa de Irán.

Así que a los 12 Mb/d que ya no se estaban extrayendo tenemos que sumar los 4 Mb/d del bypass saudí que se ha perdido y hasta 2 Mb/d de las exportaciones iraníes. En este momento, por tanto, pueden estar ya faltando 18 Mb/d, y justo cuando las medidas paliativas están dejando de funcionar. Y si en algún momento Irán decide bombardear el otro oleoducto de bypass, el de Emiratos Árabes Unidos, faltarán otros 1,5 a 2 Mb/d adicionales.

Para acabar de redondear la faena, los hutíes han protagonizado una espectacular ofensiva, tomando el control de prácticamente toda la costa de Yemen en el mar Rojo y la isla de Perim, lo que de facto les da el control del estrecho de Bab el-Mandeb, que es la puerta de entrada al mar Rojo y al canal de Suez.

De manera prácticamente inmediata el precio del petróleo Brent ha superado los 100$ por barril y anda coqueteando con la barrera de los 110$. Pero eso es solo la punta del iceberg.

El precio del Brent no incluye los costes de transporte y seguros. Antes de la guerra, esos costes añadían un par de dólares al precio final del barril. Ahora, debido a la escasez general de combustibles, el alargamiento de las rutas y los riesgos de la guerra, esos costes llegan a los 30$/barril. De hecho, el coste del barril en muchas refinerías llega a los 150$.

A eso cabe añadir la escasez de petróleos medios, fundamentales para la producción de diésel, gasóleos y keroseno. El crack spread, o diferencial entre el precio de un barril de petróleo y un producto refinado, se ha disparado en los últimos meses desde unos pocos dólares (que era lo habitual) hasta los 100$ y más en el caso del diésel. Dénse cuenta de lo que significa eso. Incluso asumiendo un precio del barril de petróleo de 100$, un crack spread de otros 100$ significa que el precio del barril de diésel a la salida de la refinería es de 200$. Como un barril contiene casi 160 litros, eso quiere decir que el coste de ese diésel es de 1,25$ por litro. Contando el margen comercial, los costes de distribución y los impuestos, el coste del diésel es solamente alrededor de un tercio del precio de venta del diésel en la gasolinera. Es decir, el precio final sería de 3,75$ por litro o unos 3,25 €/l. Por eso, no es de extrañar que en Alemania estén llegando ya a los 3€/l. España está un poco mejor porque, de nuevo, tiene menores costes de refino y distribución gracias a que tiene 8 refinerías en su territorio, pero aún así poco a poco nos vamos deslizando a los 2€/l, y con el tiempo podremos llegar a 3€ y más.

Y eso es solo la parte del petróleo. La situación con el gas natural es terrible para Europa: la interrupción de las exportaciones de gas desde el golfo Pérsico, y particularmente desde Omán, han creado una situación de fiera competencia por el gas natural licuado (España recibió en junio un 40% menos de los buques esperados precisamente porque su carga fue comprada cuando estaban en alta mar y cambiaron su rumbo). Europa afronta el invierno con sus inventarios en mínimos de 15 años, con el agravante que los inventarios de gas no son tan amplios como los de petróleo porque el gas natural es más complejo de almacenar.

Faltan fertilizantes nitrogenados justamente cuando las cosechas son peores por culpa del calor excesivo de este verano. Falta azufre y por tanto ácido sulfúrico, afectando a la producción de cobre, de fosfatos y de metales en general. Falta aluminio. Y, sobre todo, falta diésel para operar la maquinaria.


La gráfica de arriba la he generado yo con datos del Joint Oil Data Initiative. Son los valores mensuales de la producción de diésel en las refinerías de todo el mundo hasta junio de 2026. Los dos o tres últimos meses no son muy fiables porque algunos países tardan en reportar. Además, la producción de Rusia está extrapolada desde su valor medio en 2021 porque desde 2022 no hay datos de ese país. Es una gráfica, por tanto, con muchas limitaciones y pegas. Y aún así cuenta una historia muy simple: la producción mundial de diésel tocó máximo en el período que va de 2015 a 2017; nunca fue capaz de recuperar esos niveles, ni siquiera después de la pandemia; y este año sin duda la situación es catastrófica. Quizá Vd. no nota que falte diésel en su gasolinera, pero seguro que falta en una mina en algún país recóndito y por eso se está extrayendo menos de alguna materia prima que sí que va a impactarle en su trabajo o su vida cotidiana.

El verano se acabó. Ahora viene el ajuste de cuentas. Nada nos va a salvar de una crisis económica (que podría agravarse o retroalimentarse con el estallido de la burbuja de la inteligencia artificial). Será cuestión de días, semanas o meses, pero nada se puede hacer por evitarla ya. Por eso hicimos la campaña de No Normal. Por eso les insto a que se organicen y se preparen para lo que viene (no reinventen la rueda, apóyense en las organizaciones que ya existen en su zona).

No pasa nada. Hasta que, de repente, pasa de todo. 

Salu2.

AMT 

P. Data: el próximo 30 de septiembre sale a la venta mi nuevo libro, "El fondo del pozo". Ojalá no hubiera tenido que escribirlo. Y todavía hay quien se atreve a decir que estamos a punto de conseguir la "prosperidad ecológica", válgame el cielo...


martes, 28 de julio de 2026

No pasa nada


Queridos lectores:

Ahora que por fin tengo un poco menos de carga de trabajo, he estado echándole un vistazo a las estadísticas del la Corporación de Reservas Estratégicas de Productos Petrolíferos (CORES). CORES es una institución española encargada de controlar el estado de petróleo, productos petrolíferos y gas natural en España, con capacidad ejecutiva (es el organismo encargado de gestionar las reservas estratégicas del estado, pero también monitoriza el estado de las reservas comerciales, las que controlan las compañías privadas).

Si acceden a la sección de estadísticas, podrán encontrar datos mensuales de importación, exportación, existencias y consumo. La interpretación de los datos no es tan sencilla como podría parecer, porque las fluctuaciones en las cantidades de un mes a otro son muy importantes por cuestiones logísticas diversas (por ejemplo, un petrolero que se retrasa reduce sensiblemente el balance de un mes e incrementa el del mes siguiente). Por eso la valoración de los datos debe hacerse con cierta precaución y aceptando que el margen de incertidumbre (más que de error) es relativamente elevado, debido a esa gran variabilidad intrínseca. Para hacer comparaciones en importaciones y exportaciones, tomaré como referencia la media de 2025.

De todas maneras, y con todas esas salvedades, hay una cosa que es bastante clara: hasta el 31 de mayo (que es donde llega la serie que he analizado, aunque en breve estará hasta el 30 de junio), las reservas de España se mantienen en valores máximos, equivalentes a unos 102 días de consumo nacional aproximadamente - de hecho, se han incrementado las reservas con respecto a los 95 días que había a principios de año. Eso se ha conseguido sin que se observe una disminución en el consumo interior. ¿Cómo se ha obrado este prodigio, en una situación de escasez originada por el cierre del estrecho de Ormuz? Analicémoslo.

Fijémonos primero en las importaciones de petróleo crudo. El promedio de los cinco primeros meses del año registra una ligera caída (1,4%) con respecto al mismo período de 2025. Eso representa una bajada de unas 70.000 toneladas mensuales; dividiendo por 140, eso equivale a 500.000 barriles mensuales o 16.000 barriles diarios. Por comparación, el consumo medio de productos petrolíferos en España es de 1,25 millones de barriles diarios o 37,5 millones de barriles mensuales, así que la caída de las importaciones de crudo vendrían a ser como un 1,3% del consumo español. Mirando el detalle, se ve que las importaciones cayeron drásticamente en febrero y marzo, alrededor de un 10% respecto a los valores de 2025, pero en abril subieron hasta un 10% por encima de la media, y en mayo se quedaron un 2% por encima de la media. Si nos fijamos en las variaciones según los países de los que importamos, han caído fuertemente las importaciones de Oriente Medio (lógicamente) y de los EE.UU., y han aumentado principalmente las de los países africanos y especialmente de Libia y Argelia. 

Pero también son importantes las importaciones de productos petrolíferos: España cubre algo más del 80% del consumo nacional de diésel y queroseno con la producción de sus refinerías, pero el resto se tiene que importar. Si analizamos la situación con la importación de productos petrolíferos, la caída es más considerable, de unas 200.000 toneladas mensuales (un 8% de las importaciones de productos), equivalente a 1,1 millones de barriles mensuales, que igualmente es poco comparado con el consumo nacional (un 3%). El problema, por supuesto, es que tiene una incidencia importante en esos dos combustibles, diésel y queroseno.

En resumen, las importaciones de petróleo crudo y productos petrolíferos han caído en los 5 primeros meses el equivalente al 4,3% del consumo nacional. Entonces, ¿cómo se lo ha hecho España para no solo no reducir sus reservas, sino incluso aumentarlas?

Fácil: reduciendo las exportaciones de productos petrolíferos. Drásticamente: alrededor de 360.000 toneladas mensuales (un 20% de las exportaciones). Caen algo las exportaciones de gasóleos (unas 83.000 toneladas menos, un 14%), suben en realidad las de querosenos (unas 11.000 toneladas, un 23% más), y lo que más cae son las exportaciones de gasolinas (131.000 toneladas, un 29%) y "otros productos" (principalmente, lubricantes, asfaltos y coque; caen 114.000 toneladas, un 24% menos).

De ese modo, España está manteniendo altas sus reservas y evita tener que implementar las medidas de racionamiento que prevé la ley. Sin embargo, los datos que he mostrado arriba permiten intuir algo preocupante. Y es que se estaría almacenando más gasolina y la categoría de "otros productos", y que en realidad estarían cayendo otras categorías en lo almacenado. Por desgracia, CORES no da la clasificación de las existencias por tipo de producto petrolífero. Y tampoco da los datos de producción de las refinerías mes a mes sino por año completo (el último, por tanto, es de 2025), y sin esos datos es complicado saber qué es lo que se está almacenando. Y aunque podría usar datos promedio de las refinerías del año 2025, no está claro que sean comparables con lo que está pasando ahora mismo, ya que si cambias el tipo de petróleo que procesas (obligado, por los cambios de orígenes de la importación), cambia la cantidad de producto (y eso sin contar con la necesidad de contar con otras materias primas, como el molibdeno). 

Pero lo que sí que puedo hacer es comparar los cambios en importaciones y exportaciones de productos petrolíferos (siempre en referencia al promedio de 2025):  

(en miles de toneladas) Variación importaciones productos petrolíferos Variación exportaciones productos petrolíferos Balance (var. importaciones -var. exportaciones)
GLP -14,00 +2,98 -16,98
Gasolinas -124,61 -131,42 +6,81
Querosenos 11,10 10,81 +0,29
Gasóleos -36,14 -82,39 +46,25
Fuelóleos -67,39 -46,93 -20,46
Otros productos 31,19 -113,91 145,10

La tabla de arriba nos da una idea de qué es lo que está yendo hacia el almacenamiento. Para hacer las cosas correctamente, tendríamos que poner la salida de las refinerías y por último descontar el consumo nacional. Pero en cuanto al segundo, no ha variado sustancialmente, y en cuanto al primero, sabemos que las importaciones han caído ligeramente, así que probablemente ninguno de los dos tiene un impacto muy grande sobre el balance de la tabla de arriba. 

¿Y qué dice la tabla de arriba? Que, hasta mayo de 2026, en el almacenamiento hemos aumentado ligeramente la cantidad de gasolina, significativamente la de gasóleos y en gran medida la de "otros productos". Y que ha bajado la de GLP y la de fuelóleos - el queroseno prácticamente no varía, sube muy poco.

La buena noticia es que estamos almacenando más gasóleo (categoría que incluye el diésel), que es un combustible fundamental. La mala, que bajamos fuelóleos, que es un combustible importante en los usos industriales (barcos, generación de electricidad, etc). Y la preocupante, que estamos llenando nuestros almacenes de "otros productos", que tampoco está tan claro que necesitemos tanto, pero que sirven para que las reservas se mantengan elevadas - al menos, desde el punto de vista estadístico, y se evite la activación de los mecanismos de racionamiento previstos por la ley. Un pequeño truco contable para redondear la estadística.

Con todo, España está capeando bien esta crisis, y eso es algo que se tiene que reconocer. La presencia de 8 refinerías en su territorio le da un margen de maniobra que otros no tienen. También es cierto que, con el recrudecimiento de las hostilidades entre EE.UU. e Irán, veremos cuánto de esto se puede mantener en los próximos meses. Pero objetivamente en España se han tomado medidas efectivas para mantenerse el mayor tiempo posible.

Veamos cómo está la situación en el resto del mundo.

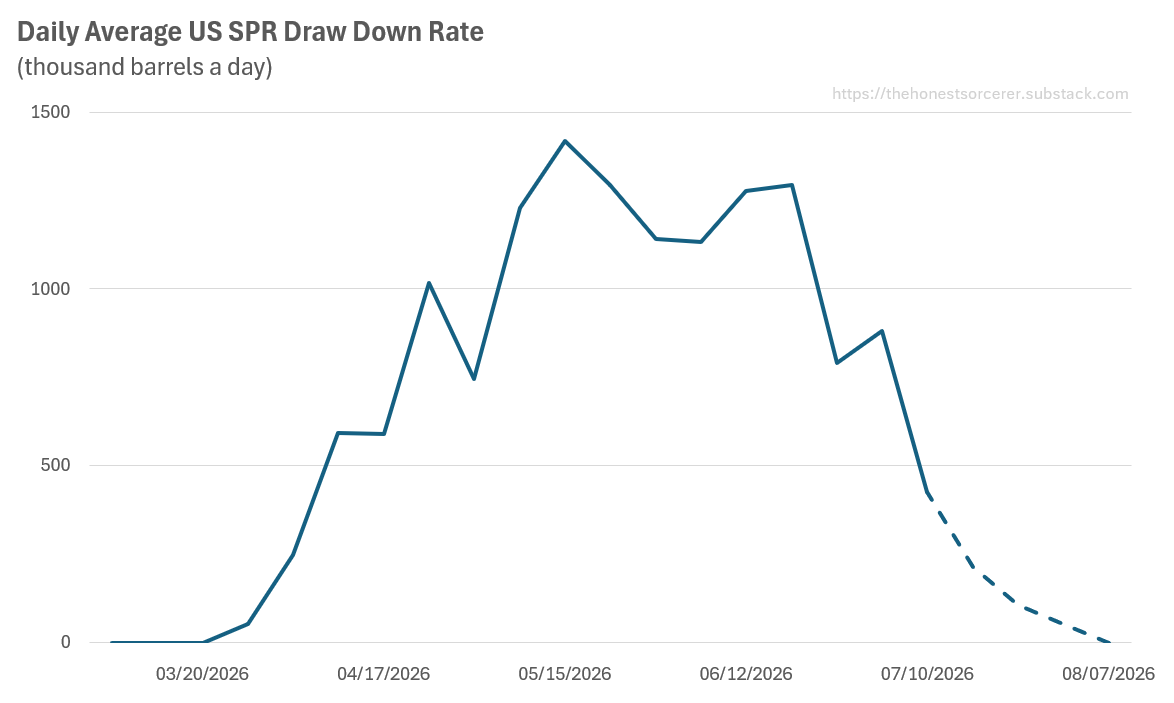
En un reciente artículo de The Honest Sorcerer, éste mostraba cómo está evolucionando el ritmo de extracción de petróleo desde la reserva estratégica de los EE.UU.


Esta clara caída en la extracción de petróleo obedece a que los niveles de los almacenes subterráneos de los EE.UU. son críticamente bajos, probablemente más bajos de los niveles para los que fueron diseñados como seguros. Comenta también que en un reciente informe del gobierno estadounidense se describen fallos de maquinaria y vertidos, y que hay el riesgo de que si se reduce demasiado el nivel de la reserva, los reservorios donde están contenidos pueden empezar a infiltrarse de agua y a derrumbarse. Teniendo en cuenta la evolución de la extracción, parece poco probable que EE.UU. vaya a poder seguir exportando petróleo de la reserva como hasta ahora. Pensemos que desde el comienzo de la guerra y hasta abril, EE.UU. incrementó en 2 millones de barriles diarios (Mb/d) sus exportaciones de petróleo.

 U.S. exports of crude oil and petroleum products (Jan 2016-Apr 2026)

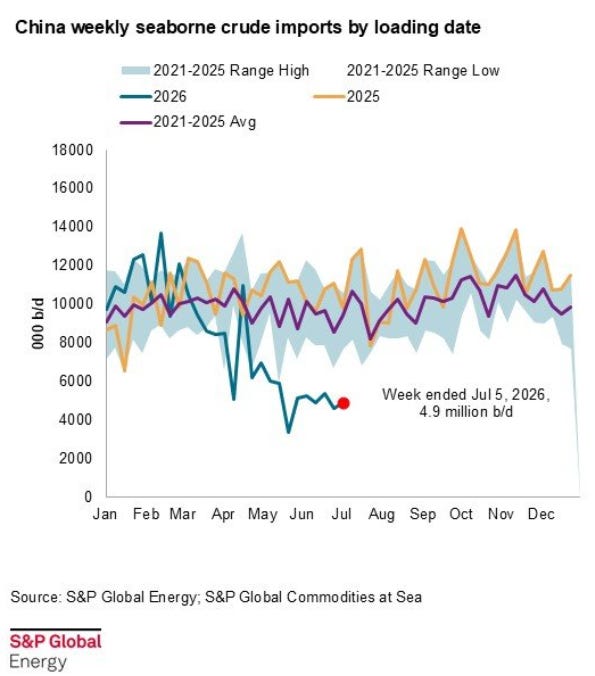
Por su parte, China redujo sus importaciones de unos 10 Mb/d a unos 5,0 Mb/d, liberando así nada menos que 5 Mb/d para aliviar las carencias del mercado.


Sin embargo, parece que este mes China ha incrementado sus importaciones desde los 4,9 Mb/d de principios de julio a los 7,8 Mb/d. Si este movimiento se confirma, el colchón que ofrecía China se habría reducido de 5 a 2,2 Mb/d.

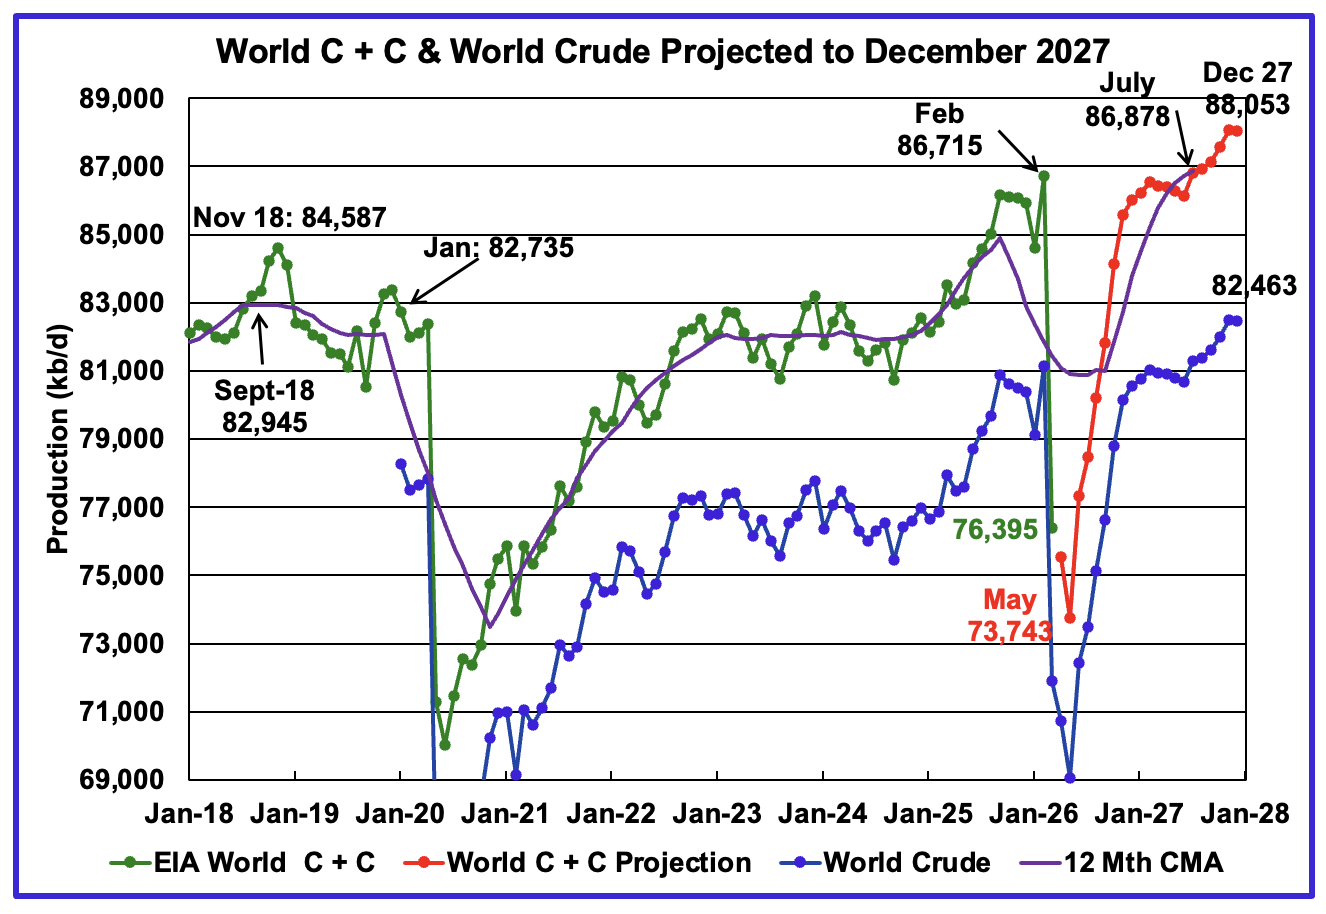
Pero, ¿cuánto petróleo está faltando desde el principio de la guerra? Según reconocen tanto la Agencia Internacional de la Energía como el Departamento de Energía de los EE.UU., al menos 13 Mb/d.

Imagen de Peak Oil Barrel, https://peakoilbarrel.com/march-world-oil-production-collapses/. La línea roja es la previsión del Departamento de Energía de los EE.UU., con un repunte a partir de mayo inverosímil y que obviamente no se está produciendo.

EE.UU. aportó 2 Mb/d y China redujo sus importaciones 5 Mb/d, pero aún así han estado faltando 6 Mb/d, lo que viene a ser el 6% de la producción mundial o el 12% del petróleo disponible comercialmente. En ese contexto, España lo ha hecho muy bien, pues solo le ha faltado el 4,3%, pero eso está claro que se logra a costa de que otros tengan déficits peores que el 12%.,

¿Quiénes?

Obviamente, los países del Sur global: países de África, América Latina y el sudeste asiático. También se ha visto severamente afectados Australia, Japón o la India. Esto ha llevado a países como China, India, Japón o Corea del Sur a incrementar su consumo de carbón para compensar parte de su faltante energético. Y progresivamente el problema ha ido afectando a los países del norte. En EE.UU. el precio del galón de gasolina ha vuelto a los 4 dólares, un precio alto para ese país. En Francia, más de 2000 estaciones de servicio tienen restricciones de combustible (el enlace se actualiza, y en el momento que Vd. lo consulte puede reflejar un número diferente). También hay problemas de aprovisionamiento en Luxemburgo, y tensiones en Hungría y hasta en Alemania para ciertos combustibles.

Pero lo peor son los problemas estructurales en el precio de los carburantes. Aunque los EE.UU. están haciendo todo lo que tiene en su mano para controlar el precio del barril de Brent y del WTI (al final, son mercados muy pequeños, ya que las cantidades realmente comerciadas de esas referencias son simbólicas), lo que no para de crecer son los márgenes de refino, es decir, la diferencia entre el valor de un barril de petróleo crudo y uno de un producto refinado. Por ejemplo, el diésel ya está casi en los 90$ por barril (piensen que no hace tanto el margen de refino era de unos pocos dólares).

Imagen 

La razón de este incremento de los márgenes es la falta de petróleos adecuados para las refinerías, y es que los crudos del Golfo Pérsico son estratégicos para la producción de destilados medios como son el gasóleo o el queroseno. Es por eso que en toda Europa estamos viendo que el precio de los carburantes se está acercando ya a los 2$ por litro.

Estamos en tiempo de descuento. Cuanto más se alargue esta situación, más problemas se acumularán, más crecerá la crisis económica y más costará recuperarse. Además, la prolongación de las hostilidades entre Irán y EE.UU. está llevando a más destrucción de infraestructuras en el Golfo Pérsico, lo cual, ya lo comentamos, implicará una pérdida permanente de la producción de petróleo y una aceleración del declive final, y eso sin contar con el resto de materias primas afectadas. Confirmando lo que decíamos en el post anterior, la paz entre Irán y EE.UU. era muy precaria y en cualquier momento iba a saltar por los aires. Ahora, tras unos días de hostilidades, se vuelve a escenificar una vuelta a la mesa de negociaciones; y, poco tiempo después, los ataques volverán a comenzar. No hay posibilidad de entendimiento, en realidad. Irán y EE.UU. no se pueden poner de acuerdo porque sus intereses son opuestos: Irán quiere controlar el estrecho de Ormuz para garantizar unos ingresos constantes que le permitan financiar su esfuerzo bélico para resistirse a los norteamericanos, y éstos no pueden consentir que se establezca ese peaje. Esto solo puede acabar si uno de los dos se rinde. 

Pero España está bien aprovisionada y va a aguantar, al menos a nivel de suministro (otra cosa será el precio de los combustibles). No va a haber restricciones generales a corto plazo, aunque sí que puede haber problemas, de algún tipo, con el queroseno y el diésel. Así que, querido lector, váyase tranquilo de vacaciones si no lo ha hecho ya, que no pasa nada. O sí.

 Nada sucede hasta que algo se mueve" Albert Einstein  https://t.co/GIOkHgryQs Citas de liderazgo recopiladas por Enhamed Coach  #Liderazgo #Coach #Coaching #Enhamed #CitasDeLiderazgo #Einstein  #AlbertEinstein

Salu2.

AMT 

viernes, 19 de junio de 2026

La rendición


Queridos lectores:

Aprovechando la invitación del presidente Emmanuel Macron de visitar el palacio de Versalles después de la cumbre del G7 en Évian, Donald Trump firmó físicamente el Acuerdo de Entendimiento (Memorandum of Understanding) con Irán para poner fin a las hostilidades bélicas que comenzaron hace más de tres meses. 

El anuncio la semana pasada de que se había llegado a este Acuerdo disparó las bolsas e hizo bajar el precio del petróleo. El Brent se mantiene desde entonces en la raya de los 80$. Los analistas se felicitan por el acuerdo y se preparan para una inundación de petróleo que hará bajar el precio hasta valores no vistos en años y a un boom económico que dejará detrás todos los malos augurios. Las preocupaciones se despejan y los noticiarios se centran en las cuestiones más locales (sin necesidad de seguir forzando el foco de atención lejos del conflicto central ahora mismo), como los continuos casos de corrupción o, en clave más ligera, los mejores destinos para pasar las vacaciones.

Hay, sin embargo, un problema con esta narrativa: es total y radicalmente mentira. En realidad, nada ha cambiado. La situación sigue siendo terrible y seguimos yendo rumbo a estrellarnos con graves problemas de abastecimiento en las próximas semanas y meses. Incluso en el mejor de los escenarios posibles, se necesitan muchos meses para poder volver a algo que se parezca a la situación anterior, y no tenemos tanto tiempo. Pero es que tampoco estamos en el mejor escenario posible.

Empecemos por lo más básico: no se ha firmado un Acuerdo de Paz. Lo que se ha firmado es un Acuerdo de Entendimiento. Es decir, un compromiso de negociar un Acuerdo de Paz durante los próximos 60 días, que son prorrogables si las dos partes así lo deciden. Durante estos 60 días, ambas partes deben mostrar actos de buena voluntad que certifiquen que realmente quieren llegar un acuerdo.

Pero hay muchos elementos que hacen del Acuerdo algo muy frágil. Para empezar algo muy básico: Israel, con quien EE.UU. empezó esta guerra, no participa de él. Y para el actual gobierno de Israel las condiciones del Acuerdo son completamente inaceptables, porque impone no solo la imposibilidad de atacar a Irán, sino también a otros países como Líbano. Para el alucinado gobierno de Benjamín Netanyahu, la única salida aceptable de esta guerra es con el hundimiento del régimen de los ayatolás, y por eso este Acuerdo es una claudicación en una condición no negociable (y si la guerra acabase en falso, Netanyahu tendría que hacer frente a múltiples frentes domésticos que podrían acabar haciendo caer su gobierno). De hecho, los bombardeos de primera hora de hoy en Líbano causaron que Irán volviera a cerrar el estrecho de Ormuz por unas horas.

Tampoco el acuerdo es aceptable para los sectores más duros de los EE.UU. Las condiciones del Acuerdo de Entendimiento que se ha difundido se parecen más a una rendición incondicional de los EE.UU. que a otra cosa. De entrada, los EE.UU. retiran su bloqueo naval a Irán y levantarán todas las sanciones contra ese país y desbloquearán todos los activos congelados que tiene en el extranjero. Además, EE.UU. se compromete a no interferir ni políticamente ni militarmente en Irán. Por último, los EE.UU. organizarán un fondo de 300.000 millones de dólares de lo que solo puede calificarse como de reparaciones de guerra. Por la parte de Irán, tan solo se compromete a no desarrollar una bomba atómica (cosa que Irán siempre ha dicho que no quiere hacer, sus líderes religiosos han prohibido en más de una ocasión que Irán intente tener tal arma demoníaca), a entablar conversaciones más adelante sobre el uranio enriquecido y a permitir el libre paso por Ormuz durante 60 días (pero después de esos 60 días establecerá un sistema de peaje, con lo que se encarecerá para siempre el transporte por esa zona e Irán tendrá ingresos extra permanentemente).

Fíjense que con este acuerdo, EE.UU. básicamente no solo fracasa en los objetivos que se fijó cuando inició la operación militar, sino que marcan un retroceso, una nueva situación peor que la de partida que explicita un debilitamiento estructural de la hegemonía de los EE.UU. en la zona y por extensión en el mundo. La mayoría de las bases militares de los EE.UU. en los países vecinos a Irán han sido destruidas o están gravemente dañadas, y de hecho la mayoría no volverán a abrir - vista su nula eficacia militar y el riesgo de mantener objetivos tan vulnerables y económicamente costosos. Los países aliados de los EE.UU. en la región han confirmado que no solo EE.UU. es impotente militarmente frente a Irán, sino que a la hora de la verdad no les da suficiente protección (todos han sufrido graves daños en infraestructuras clave) y encima a la primera de cambio les deja en la estacada, huyendo de la escena. Seguramente todos ellos estarán tomando nota y en el futuro reconfigurarán sus alianzas siguiendo nuevos ejes (por ejemplo, el BRICS+). Por último, el fondo de reparación de nada más y nada menos de 300.000 millones de dólares supone reconocer lo injusto de la agresión inicial y la obligación moral de la reparación del daño, y muy probablemente va a ser sufragada por los aliados de EE.UU.

Como todo lo que rodea a Donald Trump tiene ese tono zafio y grotesco que le es tan característico, es difícil de saber si la elección de Versalles para firmar el Acuerdo de Entendimiento se hecho por torpeza extrema o con una astucia realmente diabólica. Versalles fue la cuna del infame Tratado de Versalles de 1919, por el cual las potencias aliadas, y particularmente Francia, impusieron a Alemania unas condiciones de resarcimiento por la Primera Guerra Mundial absolutamente ignominiosas y abusivas, y que en mucho favorecieron no solo un sentimiento de humillación y de deseo de venganza en el pueblo alemán, sino también el hundimiento económico de la República de Weimar tras el crack del 29, el ascenso de Adolf Hitler y la Segunda Guerra Mundial. La manera ramplona, bobalicona incluso, ajena a todo sentido de la diplomacia, prudencia o decoro con la que Trump reconoció que no le quedaba más remedio que firmar este acuerdo porque a EE.UU. solo le quedaban 4 semanas de petróleo y se generaría el caos, puede hacer pensar que, efectivamente, el tipo es un auténtico botarate. Pero vayamos más allá y pensemos quién realmente pierde aquí.

Objetivamente, EE.UU. no depende tanto del petróleo del Golfo Pérsico. Es cierto, en 2025 EE.UU. consumió 20,6 millones de barriles diarios (Mb/d), de los cuales solo produjo autóctonamente unos 13,6 Mb/d, y por tanto tuvo que importar alrededor de 7 Mb/d para cubrir su consumo (en realidad, importaron 8 Mb/d, como ahora explicaremos). Pero en realidad parte del consumo de petróleo en los EE.UU. se dirige a su industria de exportación de productos refinados, que totaliza unos 7 Mb/d, aparte de la exportación directa de crudo de baja calidad que producen con el fracking, por un total de unos 10 Mb/d (a comparar con los 8 Mb/d importados). 

U.S. total primary energy trade by source (2000-2025)

Así que su balance neto es de algo más de 2 Mb/d exportados. Por supuesto, todo es más complejo. Estas estadísticas mezclan volúmenes de sustancias diferentes, que ya no es solo que tengan contenidos energéticos diferentes, sino que tienen usos y demandas diferentes. Por ejemplo, EE.UU. puede producir mucho petróleo ligero, pero le falta petróleo medio para producir diésel que tiene que importar; y una vez refinado, produce más gasolina de la que necesita (eso es inevitable, ya que sale un porcentaje determinado de cada producto en una refinería dada). Por tanto, para mantener sus ritmos de consumo domésticos necesita importar petróleo adecuado para refinar lo que necesita y que otros países puedan absorber sus excedentes de algunos productos. Al mismo tiempo, la industria del petróleo es una industria importante para la economía de los EE.UU., así que la cosa no se circunscribe solamente a los productos petrolíferos realmente consumidos en el suelo de los EE.UU. Sin embargo, estos números evidencian que EE.UU. tiene más versatilidad de lo que parece para jugar con una situación de cierre más o menos definitivo del estrecho de Ormuz. Y máxime después de la jugada estratégica de apropiarse de los activos petroleros de Venezuela.

Los EE.UU. pueden mirar (y de hecho hace tiempo que miran) hacia América Latina. EE.UU. puede conseguir garantizar tener suficiente petróleo para mantenerse (seguramente con una industria reconvertida, pero mantenerse) con el petróleo que pueda conseguir en Brasil (principal exportador de América Latina, con más de 2 Mb/d en 2025) y posiblemente de otros países. Claro que eso implicaría que estos países rompan sus contratos con China y con Europa. Pero, recordemos que la doctrina Monroe ha vuelto con fuerza...

EE.UU. puede haber perdido la guerra en Irán, cierto. Pero EE.UU. no va cejar en su belicosidad. Simplemente, la va a redirigir hacia territorios más cercanos. La producción de petróleo de los EE.UU. va a seguir estancada o en ligera tendencia a la baja en lo que queda de año, y aunque el Departamento de Energía de los EE.UU. ahora anticipa una remontada el año que viene, lo cierto es que el fracking estadounidense está llegando a su fase final.

Imagen de Peak Oil Barrel, https://peakoilbarrel.com/us-march-oil-production-flat/

Por tanto, lo que cabe esperar en los próximos meses es que EE.UU. comience una escalada de agresividad en algunos rincones de aquella parte del mundo, hasta garantizar que redirige los flujos de petróleo hacia sí misma. 

En este contexto, el Acuerdo de Entendimiento puede también entenderse en el marco de un cambio de estrategia de los EE.UU. Irán habrá sido el último intento de ejercer un control sobre el mercado mundial del petróleo; pero si eso no es posible, los EE.UU. se centrarán en el control del petróleo de todo el continente americano. Así pues, el Acuerdo solo es una estrategia para ganar tiempo mientras todo se resitúa.

¿Quién pierde realmente entonces con este frágil de Acuerdo de Entendimiento? Se podría pensar que China, y ciertamente Asia en su conjunto es la principal damnificada, pero después viene Europa.

No hay Acuerdo de Paz. Tanto los EE.UU. como Israel pueden forzar tantas veces como quieran cierres parciales o totales del estrecho de Ormuz por períodos variable de tiempo, si así les interesa; Israel, por sus objetivos geoestratégicos; EE.UU., por consolidar su control de los recursos del continente americano y su posición hegemónica en aquella parte del mundo.

Los petroleros no van a volver en masa al Golfo Pérsico. Un superpetrolero con capacidad para cargar 2 Mb puede valer 250 millones de dólares: ningún armador va a arriesgar alegremente a perder tal cantidad de dinero, y eso sin contar con que el tiempo de construcción de uno nuevo es de más de dos años - y nadie puede tener una pérdida de capacidad tan grande durante tanto tiempo. Los barcos van a ir pasando, tanteando tímidamente el terreno, pero con mucha prudencia, y al primer indicio de cierre todo el movimiento de operaciones hacia la zona se va a detener. Los armadores van a apostar por rutas donde sus activos principales no corran tanto riesgo, al margen de si eso supone que no llegará (tanto) petróleo a algunas regiones del mundo. 

Además, después de todos los daños causados en estos meses en terminales de carga y refinerías, habrá que hacer muchas largas y costosas reparaciones durante meses antes de recuperar toda la capacidad. Y, de nuevo, se irá con pies de plomo, porque si hay un recrudecimiento de las hostilidades podrían volver a ser atacadas, haciendo inútil el esfuerzo y el gasto.

Por otro lado, la detención tan prolongada de la extracción de petróleo de los campos del Golfo Pérsico ya habrá pasado su peaje en términos de recimentación de la roca reservorio y de sellado por acumulación de alquitranes. Aún no sabemos cuánta producción se ha perdido para siempre, pero probablemente está en el rango de los 1-2 Mb/d.

EE.UU. está empujando la pelota del control de recursos en otra dirección. No es casualidad el giro actual de Ucrania de atacar refinerías rusas, comprometiendo la capacidad exportadora del único país que podría poner en peligro la nueva situación. Y para terminar de complicar la situación para Europa, si el precio de la gasolina en los EE.UU. sigue subiendo (y previsiblemente seguirá subiendo, dado lo volátil de la situación), en cualquier momento la administración Trump puede decidir un embargo de las exportaciones de petróleo, lo cual sería una catástrofe para Europa y para España, que importan (ambas) alrededor del 15% del petróleo que consumen desde allí.

Aquí, mientras tanto, seguimos consumiendo nuestras reservas comerciales sin restricciones, esperando un rápido reestablecimiento del flujo de petróleo que no va a suceder, y sin incorporar el riesgo de la redefinición estratégica de los EE.UU., como si todavía fuera nuestro aliado, como si sus intereses no fueran cada vez más los exactamente contrarios a los nuestros. Quizá, con su firma en Versalles, Trump representaba lo que fue Francia en 1919 y nosotros, sin siquiera firmar aquel papel, hemos adoptado el rol de Alemania en aquel entonces.

Eso no ha acabado. Esto ha acabado de empezar. 

Por cierto, cabe decir The Honest Sorcerer ha escrito un artículo que va en la misma línea de lo que aquí he escrito (y que sin duda me ha servido de referencia).

Salu2.

AMT 

viernes, 15 de mayo de 2026

Silencio radio


Queridos lectores:

Lo cierto es que no tenía intención de escribir un nuevo post hasta dentro de unos diez días. Aparte de toda la carga de trabajo que tenemos ahora mismo, estoy enfrascado en la finalización de mi próximo libro (que tampoco quería escribir, pero que, dadas las circunstancias, me he visto obligado a hacerlo; yo lo hubiera titulado "Trump y la madre que lo parió", pero al final me voy a  decantar por un título más convencional aunque no menos ominoso, "El fondo del pozo").

Llevamos ya dos meses y medio desde que empezó la guerra en Irán, y el estrecho de Ormuz sigue cerrado. De vez en cuando pasa algún barco, pero nada ni remotamente parecido a los 150 barcos diarios que pasaban antes del cierre. Hay una escasez estructural de unos 12-13 millones de barriles diarios de petróleo (el equivalente a un 25% del comercio mundial de esta materia prima energética), por no hablar del gas natural, fertilizantes y otras materias primas que transitaban por allí. En España se han aumentado las importaciones de petróleo desde México, Brasil y Libia, pero han disminuido las provenientes de otros países ya que la competición global por este recurso es muy intensa ahora. Por esa razón, España solo cubre actualmente el 85% de su consumo de petróleo, y el 15% restante lo está sacando de sus reservas, de los depósitos en territorio nacional, que de este modo pierden el equivalente a un día de consumo nacional por cada semana que pasa. Y España está mejor que el resto de los países europeos gracias a sus 8 refinerías, y obviamente está incomparablemente mejor que muchos otros países en el mundo (dado que a nivel global falta el 25% del petróleo exportable, para que aquí "solo" falte el 15%, en otros lados tiene que faltar más del 25%).

En pocas semanas empezará a faltar queroseno en Europa. En pocos meses faltará diésel. Se han perdido ya alrededor de 1.000 millones de barriles de petróleo de consumo en estos casi tres meses, lo cual implica menos movimiento, menos transformación, menos de lo que hace posible la energía. La inflación sube. El precio de los carburantes va subiendo inexorablemente. En el mundo, empieza a haber problemas de producción de medicamentos, con las cosechas, con la metalurgia... Faltan combustibles para los cargueros en los búnkeres internacionales, lo que repercute en el movimiento de todo tipo de mercancías. Algunos países, desde aquí vistos como periféricos, están comenzando a racionar, y no solo combustible.

Y el conflicto bélico realmente no ha acabado. El bloqueo sigue. Los barcos interceptados o atacados, las escaramuzas, los bombardeos aunque sean limitados. Incluso si se reabriese hoy Ormuz, tardarían meses en normalizar el tránsito marítimo, y eso sin contar con la producción de petróleo, gas, etc que se ha perdido de manera más o menos permanente. Por eso precisamente hicimos la campaña de "No normal".

Vamos de cabeza a una crisis económica sin parangón, incomparable a ninguna otra en la historia del capitalismo. Y esa crisis económica puede traer el estallido de las burbujas financieras y convertirse en un desastre económico de dimensiones inabarcables.

Y, sin embargo, la consigna aquí es: silencio radio.

En los medios de comunicación se habla de la guerra de Irán en pasado. Van saliendo noticias esporádicamente de las negociaciones, o sobre si el precio del barril de petróleo se mantiene alto (siempre dando el dato de los futuros a tres meses, nunca el precio del barril de entrega inmediata), pero como noticias menores, como detalles quizá un poco molestos o inquietantes, pero nada que afecte a nuestro diario quehacer. Seguimos pensando en el trabajo, las vacaciones, los planes de futuro... La ministra dice que no hay ni habrá problemas de suministro. Las refinerías, que no han hecho las preceptivas paradas de mantenimiento, van a ajustarse para producir aquello que se necesita. Las bolsas registran máximos. Todo va como debe, todo sigue como ha de seguir. No se ven grandes problemas en lontananza, y mucho menos en proximidad. La guerra, los problemas de suministro, eso son cosa de otros, de esos países que siempre tienen problemas.

La bofetada de realidad va a ser terrible. El despertar va a ser brusco y amargo. 

Entiendo que, dado lo delicado de la situación financiera, del miedo a que estallen las burbujas, hay cierta voluntad de quitar hierro, de evitar el pánico. Pero la realidad física es la que es. Nunca en otra crisis faltó tanto petróleo, por no hablar del resto de materias primas, ni en cifras absolutas ni en cifras relativas. En EE.UU., la inflación del mes de abril llegó al 18% en tasa anualizada. En Canarias, el mes de abril se registró un 7,6% menos de turistas.

La realidad se nos echa encima. Pero, mientras tanto, la consigna sigue siendo: silencio radio.

Eso nos permitirá escuchar mejor el silbido del golpe antes de que nos alcance. Y la algarabía posterior de toda la gente que se despertará, nunca mejor dicho, de golpe.

Salu2.

AMT 

miércoles, 29 de abril de 2026

Prepárense para el impacto


Queridos lectores:

Anticipar lo que va a pasar en las próximas semanas es una tarea harto difícil. Sin embargo, dada la acumulación de riesgos y la evolución de los diversos factores que afectan a la actual situación geopolítica, no es aventurado decir que vamos a vivir una crisis como no se ha visto jamás, por su extensión, alcance y duración.

No voy a entretenerme a valorar la inmensa cantidad de efectos y correlaciones que hay entre la infinidad de variables que están en juego. Me voy a fijar en unos pocos aspectos que ahora mismo están bastante claros, para transmitir una idea que es bastante sencilla: de manera inevitable, en el curso de las próximas semanas vamos a tener una gran escalada de precios, seguida de restricciones en el acceso a determinados productos y servicios, para acabar en una situación de verdadero racionamiento. En el caso más favorable, las medidas de racionamiento se tomarán en España a finales de este año; en el más desfavorable, en unas pocas semanas. Todo va a depender de la evolución de ciertos factores ahora mismo imponderables pero que tienen un curso muy negativo.

Vamos a ir a lo más básico: de acuerdo con la Agencia Internacional de la Energía, en el momento actual se ha detenido la extracción de unos 13 millones de barriles (Mb/d) de petróleo diarios en la zona del Golfo Pérsico, fruto de la incapacidad de darle salida a ese petróleo. Eso supone la desaparición del 13% de los aproximadamente 100 Mb/d que se producen en el mundo. Encima, la detención de la extracción de esos pozos, en campos ya muy maduros, va a implicar la pérdida definitiva de 1 ó 2 Mb/d para siempre debido a los procesos de compactación y cierre de la roca cuando se deja de inyectar agua a presión, y eso ya supone una pérdida muy significativa, en torno al 1-2% de la producción mundial. Además, los daños causados en terminales de carga, refinerías, oleoductos, gasoductos e inclusive algunos yacimientos van a suponer una ralentización del flujo de hidrocarburos durante años, que podrían suponer una pérdida adicional comparable durante ese período. Por tanto, incluso en el mejor de los casos nos enfrentamos quizá a una pérdida del 4% de la producción mundial durante años. Conviene recordar además que, como los países productores consumen ellos mismos un poco más de la mitad del petróleo que extraen, en términos del petróleo disponible a la venta (lo que es lo más importante para países netamente importadores como es España) esos porcentajes se tienen que multiplicar por 2. Por tanto, la interrupción de la extracción en la zona supone el 26% del petróleo exportado en el mundo, y de manera más o menos definitiva habremos perdido entre el 4 y el 8% del total de petróleo a la venta. Esos números nos pueden dar una idea de cómo de apurada es la situación de países importadores como el nuestro.

Pero la situación tiene el potencial de volverse mucho peor. EE.UU. está bloqueando el paso de petroleros iraníes, habiendo ya capturado algunos. Irán exporta 2 Mb/d, lo cual implica añadir otro 4% del petróleo exportado que faltaría, y ya llegamos al 30%. Además, si la situación bélica se recrudece, Irán puede atacar los oleoductos con los que Arabia Saudita y Kuwait están esquivando el Golfo Pérsico, lo cual retiraría hasta otros 7 Mb/d del mercado, o lo que es lo mismo, otro 14% menos. Eso sin contar con que, si EE.UU. lanza la ofensiva terrestre, la destrucción que puede generar Irán en la zona podría poner fuera de línea toda la producción de la región, que es de unos 27 Mb/d. Para más inri, estos países exportan la mayoría de su petróleo, unos 20 Mb/d, la mayoría de los cuales pasaban antes por el estrecho de Ormuz  aunque actualmente unos 7 Mb/d se desvían por oleoductos que hemos comentado. En ese caso, faltaría hasta el 40% del petróleo disponible a la venta (y por no hablar de que si esos países se quedan sin petróleo para producir y traer alimentos, conseguir agua o usar el aire acondicionado en verano, la expresión "catástrofe humanitaria" se va a quedar cortísima).

En resumen: en este momento no circula el 30% del petróleo que se exporta, en caso de recrudecimiento de la crisis ese porcentaje llegaría al 40%, e incluso si la guerra se detuviera ya y la situación se "normalizase", habríamos perdido por varios años o quizá para siempre entre el 4 y el 8%.

Es decir: en el mejor de los escenarios (se pierde solo el 4% del petróleo a la venta), vamos a una crisis económica más grave que la del 2008; en el peor (se pierde de manera duradera en torno al 40%), vamos a algo peor que la Gran Depresión de 1929.

¿En qué situación se encuentra España?

De acuerdo con los datos de la Corporación de Reservas Estratégicas de Productos Petrolíferos (CORES), España está consiguiendo comprar aproximadamente el 85% del petróleo que consume. Eso hace que el 15% que falta lo esté sacando de sus reservas, principalmente las comerciales. Antes de la guerra de Irán, España contaba con unas reservas estratégicas (del Estado) equivalentes a 30 días de consumo nacional, en tanto que las comerciales (de las compañías) equivalían a 65 días. En total, todas las reservas representaban 95 días de consumo nacional. En la actualidad, las reservas representan unos 83 días, y perdemos el equivalente a 0,15 días de consumo nacional cada día que pasa. Esto es, perdemos aproximadamente un día de reservas cada semana que pasa. Si no hay cambio de la situación, en unas 13 semanas (3 meses, es decir, a finales de julio) las reservas llegarán a 70 días y se activarán ciertas medidas restrictivas, que se irán endureciendo en función del descenso de las reservas.

España tiene una situación mejor que la de otros países europeos, porque aquí se han mantenido en funcionamiento 8 refinerías de las que había, y solo ha cerrado una, en Canarias. De ese modo, España tiene capacidad para refinar aproximadamente 1,3 Mb/d de petróleo y a partir de ello produce la práctica totalidad la gasolina y el diésel que consume, y el 83% del queroseno que se usa aquí. Por contraste, en Europa, a lo largo de los últimos 20 años se cerraron más del 40% de las refinerías porque salía más económico importar combustibles de Rusia y otros lugares, y eso hace que ahora Europa sea mucho más vulnerable a la actual situación, ya que en los mercados de la gasolina, el diésel y el queroseno hay mayor competencia entre la demanda, en tanto que los clientes del petróleo crudo son menos, ya que se necesita tener refinerías y éstas son instalaciones muy caras que no todos los países se pueden permitir tener.

El escenario que se dibuja no es excesivamente favorable para España, pero no se anticipa una disrupción inminente. Hay sin embargo ciertos riesgos que invitan extremar la cautela en las próximas semanas, y que probablemente van a provocar que se tomen medidas restrictivas e inclusive racionamientos más pronto de lo que se podría pensar.

  • Precio del petróleo: Durante el mes de abril, el Departamento del Tesoro de los EE.UU. ha manipulado las referencias que se toman como "precios del petróleo", a saber, los contratos de compra a futuro en el mes de junio tanto del petróleo Brent como el West Texas Intermediate. El volumen físico realmente extraído de estos dos tipos de petróleo es muy pequeño, apenas unos cientos de miles de barriles diarios, y por eso es un mercado más fácilmente manipulable. Se han comprado opciones de compra de petróleo en junio a un precio más caro y luego se han revendido a un precio más barato con el objetivo de conseguir contener el precio; primero se fijó un nivel de 90$ por barril y más tarde, cuando se vio que ésa era una referencia difícil de mantener, se tomó la de 100$/barril. Todo este "petróleo de papel" no deja de ser un mero instrumento especulativo sin conexión directa con el petróleo físico real que se comercia en los puertos, pero en general el precio de los futuros a 3 meses y el precio del petróleo en venta inmediata suelen ser muy parecidos, con unos pocos dólares por barril de diferencia. Hasta este mes de abril, claro.
  • Lo que hemos observado es que la separación entre el precio del petróleo físico y los futuros ha llegado a ser de más de 30 dólares por barril, fruto de esta manipulación por parte del Tesoro estadounidense. La razón de esta manipulación, que obviamente le ha costado cientos de millones de dólares al Departamento del Tesoro americano, es que lo que los noticiarios refieren como "precio del petróleo" es el del mercado de futuros, no el de venta inmediata, entre otras cosas porque el valor de este últimos es más difícil de conocer, ya que depende del país, puerto y entrega, y se tendría que registrar todos esos valores y hacer una media ponderada. Como esos "precios del petróleo" se utilizan como índices para muchos ajustes bursátiles, con esta maniobra el gobierno de los EE.UU. ha ganado tiempo para evitar el pánico de la bolsa. Pero el tiempo se acaba. Mañana, 30 de abril, se tienen que liquidar los contratos a futuro del Brent con entrega en junio. Por ese motivo, querido lector, habrá observado que desde que empezó esta semana el precio del petróleo (es decir, de los contratos de futuros a junio) ha ido subiendo progresivamente, siendo en el momento que esto escribo ya de 118$/barril. Entre hoy y mañana el precio tendrá que dispararse hasta que el precio de entrega inmediata y el del futuro se igualen prácticamente, porque si no lo hicieran alguien podría comprarlo para revenderlo inmediatamente más caro y ganar la diferencia. La huida hacia adelante que ha supuesto esta manipulación contable llega por tanto a su fin. Cuando acabe la jornada de mañana sabremos dónde se queda el Brent (para el WTI aún tendremos que esperar al 19 de mayo), pero no se extrañen si aterriza en los 140 ó 150$ por barril. Ese precio refleja la escasez real del petróleo físico en Europa, y lo peor es que ni siquiera es el techo, lo más probable es que acabe derivando, con el paso de las semanas, hacia los 200$ o más. En todo caso, con 150$/barril de Brent, espérense que lleguemos a precios del diésel ya cercanos a los 3 euros por litro.
     
  • Destrucción de la demanda: Éste es el único factor que puede servir para aliviar la actual situación de escasez. Con el precio de las gasolina y el diésel disparado, muchos negocios van a tener que cerrar, y eso implicará una caída de la demanda. El problema es que esperar que este mecanismo cierre una brecha en demanda del 15% del petróleo es prácticamente asumir un descenso de actividad industrial en un porcentaje similar, y por rebote y dependencias mutuas, un descenso del PIB que fácilmente superaría el 5% y hasta el 10%. Eso sería una verdadera debacle económica, así que lo más probable es que el Gobierno tome medidas inmediatas para contener la demanda de los particulares, que es lo que menos daño causa a la actividad económica. Por tanto, no sería en absoluto descartable que en las próximas semanas se tomen ya medidas restrictivas. El problema es que con esas medidas es dudoso que se consiga cerrar la brecha del 15% entre demanda y disponibilidad de petróleo en más de un 5% del total, y aún quedaría un 10% por cubrir. En tanto que no se cierre ese brecha, es inevitable que el precio suba, dado que lo que empuja el precio al alza es la incapacidad de cubrir toda la demanda.
  • Hundimiento económico de los países del Golfo: La actual estrategia americana de bloquear la salida de barcos iraníes (o de quién les haya pagado tributo) tiene como objetivo deteriorar la ya muy debilitada economía iraní, provocar protestas y revueltas internas y conseguir un cambio de régimen. Desgraciadamente para los americanos, el régimen iraní está demostrando ser muy resiliente y estar muy bien atrincherado, y más ahora que su ejército, la Guardia Revolucionaria, parece haberse hecho de facto con el control político del país. Sin embargo, la resiliencia del resto de países del golfo Pérsico, que son aliados de los EE.UU., es mucho más cuestionable. Ellos también están sufriendo económicamente por la guerra y el bloqueo de Ormuz. Es en este contexto que debe entenderse el anuncio de la salida de Emiratos Árabes Unidos de la OPEP pasado mañana, cuando la guerra no se ha acabado y el cierre del estrecho de Ormuz aún impide la salida de la mayoría de su petróleo. Emiratos es el único país que cuenta con una capacidad ociosa significativa, y cree que podría pasar de los 3 Mb/d de producción actual que le fija la cuota de la OPEP hasta los 5 Mb/d, es decir, 2 Mb/d más, un incremento del 66%. EAU está pensando que, en cuanto se desbloquee la situación actual, debe vender petróleo a la máxima velocidad posible para enjugar sus cuentas públicas. La situación de los EAU es un síntoma del problema de todos estos petroestados, que tienen sistemas políticos autoritarios y represivos, sin más políticas redistributivas que las que permitían los excedentes del petróleo. Un bloqueo prolongado de la situación actual puede acabar llevando a revueltas y levantamientos, y eventualmente a la caída de alguno de estos países, lo cual agravaría toda la situación a más largo plazo: simplemente, piensen en las consecuencias de una guerra civil en Arabia Saudita...
  • La poca fiabilidad del socio americano: Gracias a su política exterior agresiva y al aislamiento de Rusia respecto a Europa, EE.UU. ha conseguido incrementar hasta extremos inimaginables la cantidad de petróleo y gas natural que le vende a Europa. En realidad, EE.UU. nunca fue autosuficiente en petróleo, pero produce demasiado petróleo ligero mientras importa petróleo medio y pesado, y es en Asia y en Europa donde coloca sus excedentes del ligero. En cuanto el gas, EE.UU. sí que extrae más del que consume y es un verdadero exportador neto, aunque su exportación hacia Europa se tiene que hacer por buque metanero, lo cual encarece el producto final. En cualquier caso, como EE.UU. aún importa el equivalente al 40% de su consumo de petróleo, están igual de expuestos a la subida de precio del mismo que el resto del mismo. A medida que la situación en EE.UU. se vaya haciendo insostenible, es muy probable (yo diría que es prácticamente seguro) que la administración Trump decida primero limitar y después prohibir las exportaciones de gas y de petróleo. Recordemos que todo apunta a que la extracción de petróleo en los EE.UU. ya ha tocado máximos y empezará a caer con fuerza en los próximos años, y seguramente el gas natural seguirá sus pasos en breve; todo lo cual incrementa los incentivos de EE.UU para cortar en seco sus exportaciones. En el caso del petróleo, España actualmente importa el 14% del petróleo que consume de los EE.UU., lo cual prácticamente duplicaría la actual brecha entre suministro y demanda que tenemos aquí, y sin posibilidades reales de cerrarla: el resto de Europa estaría igual, y el ajuste que nos aplicaría el amigo americano nos acercaría a la media de 30% menos de petróleo disponible en el comercio mundial. En el caso del gas natural, el cierre de Ormuz prácticamente no ha afectado al suministro de España (de Catar, España obtenía menos del 2% de su suministro), pero el cierre del grifo americano sería demoledor, ya que importamos el 30% de nuestro consumo de allá. Por tanto, cuando EE.UU. empiece a aplicar restricciones a las exportaciones de hidrocarburos, la crisis va a tomar una dimensión completamente diferente en Europa y en España. Una en la que por primera vez vamos a ver lo que es estar en la media mundial: ni siquiera en lo peor, solamente en la media. Si llegamos a este punto (y no me parece para nada descartable, si la guerra no acaba), no sé qué va a ser de Europa...
  • La solidaridad europea: Desde la aprobación de la directiva RepowerEU en 2022, justo después del arranque de la guerra de Ucrania, se estableció un mecanismo de solidaridad entre los países europeos que tiene como finalidad compensar los déficits de combustibles de algunos socios con la ayuda de los otros socios. Aunque el mecanismo de solidaridad está más bien pensado para hacer compras conjuntas, no será de extrañar que, en medio del marasmo actual, se le pida a España un esfuerzo extra dado que España puede cubrir bien durante bastantes meses sus necesidades de gasolina y diésel, y parcialmente las de queroseno, gracias a sus 9 refinerías y sus reservas. De hecho, ya se ha ofrecido que España compense parte de los faltantes europeos de queroseno. Habrá que ver qué sucede cuando lo que falte sea la gasolina y el diésel - que ya empiezan a faltar en países como Irlanda, Francia o Eslovenia. Si España comienza a compartir con Europa sus productos refinados, dado que las refinerías españolas no pueden aumentar mucho más su capacidad de producción, significaría que se tendrían que implementar de manera inmediata medidas restrictivas en España. Se tiene que hacer notar, además, que las paradas de mantenimiento programadas para las refinerías españolas se han aplazo sine die, dada la situación actual, lo cual incrementa el riesgo de averías críticas y tiempo sin funcionamiento en el futuro.


Por terminar, cabe recordar que el cierre del estrecho de Ormuz está afectando también al tráfico de otras materias primas, como el gas natural, los fertilizantes nitrogenados, el azufre, el helio o el aluminio, todo lo cual tendrá también mucho impacto sobre la actividad económica mundial y española en particular. 

¿Qué podemos hacer en este escenario? Recordémoslo: No Normal. Ahora es el tiempo de actuar. Contacte con la comunidad que se está organizando cerca de Vd., y prepárese. Porque esto no es un simulacro.

Prepárense para el impacto. 


Salu2.

AMT