domingo, 10 de abril de 2022

Las guerras COB (VII)

Queridos lectores:

Llegamos a la penúltima entrega de esta intensa e interesantísima serie de Beamspot sobre lo que está pasando en el mercado mundial de los chips (el cual, según todos los indicios, no se acaba de recuperar, y lo que le queda).

Salu2.

AMT


 (enlace a la 6ª parte). 

Las Guerras COB. 7ª parte.

Himalaya.


Prólogo.

En las dos entradas anteriores se ha hablado propiamente de ‘las hostilidades’ propiamente dichas de esta escasez: una primera parte de ‘posicionamiento geoestratégico’, seguido de lo que es la mayor ‘fuente de historia’ de este siglo (de momento).


Ciertamente, el virus ha causado, por sí solo, una gran problemática. El posicionamiento geoestratégico está determinando parte del camino que se ha seguido, pero sin embargo, eso ha sido sólo la parte visible.


El posicionamiento real del mercado de semiconductores es bastante anterior, y tiene mucho más que ver con las 5G de lo que la gente piensa, pero por razones bastante diferentes y menos agradables.


Además, una parte importante de este trasfondo está compartida con el mercado de la automoción, así como otros mercados.


Por si fuera poco, las previsiones hechas por ciertos analistas antes de que llegase la pandemia, arrojan ciertas consecuencias sociopolíticas que, de no tomar medidas en el asunto, podrían derivar en problemas muchísimo más serios incluso a nivel mundial.


La idea de este artículo trata precisamente de estas condiciones preexistentes, que son las que causaron la ‘declaración de guerra comercial’ de los EEUU a China (y de paso, Europa).


Si dos entradas antes se hizo la analogía con la anexión de Austria y Checoslovaquia al Tercer Reich, ahora vamos a analizar la contrapartida del Tratado de Versalles (que es la pieza clave para entender cómo el pueblo alemán pudo terminar por elegir democráticamente al que figura tercero en el podio de grandes exterminadores).


Obviamente, aquí no estamos hablando de tratados humillantes con condiciones políticas, económicas y sociales imposibles de satisfacer sin causar mucho daño: estamos hablando de situaciones bastante más embarazosas para ciertas narrativas modernas y que podríamos definir como ‘sucesión de picos’.


En geografía, un montón de picos agrupados se conoce como cordillera o macizo montañoso. Y dada la situación, es preciso compararlo con el más alto de los existentes en la tierra. 
 

Picos semiconductores.


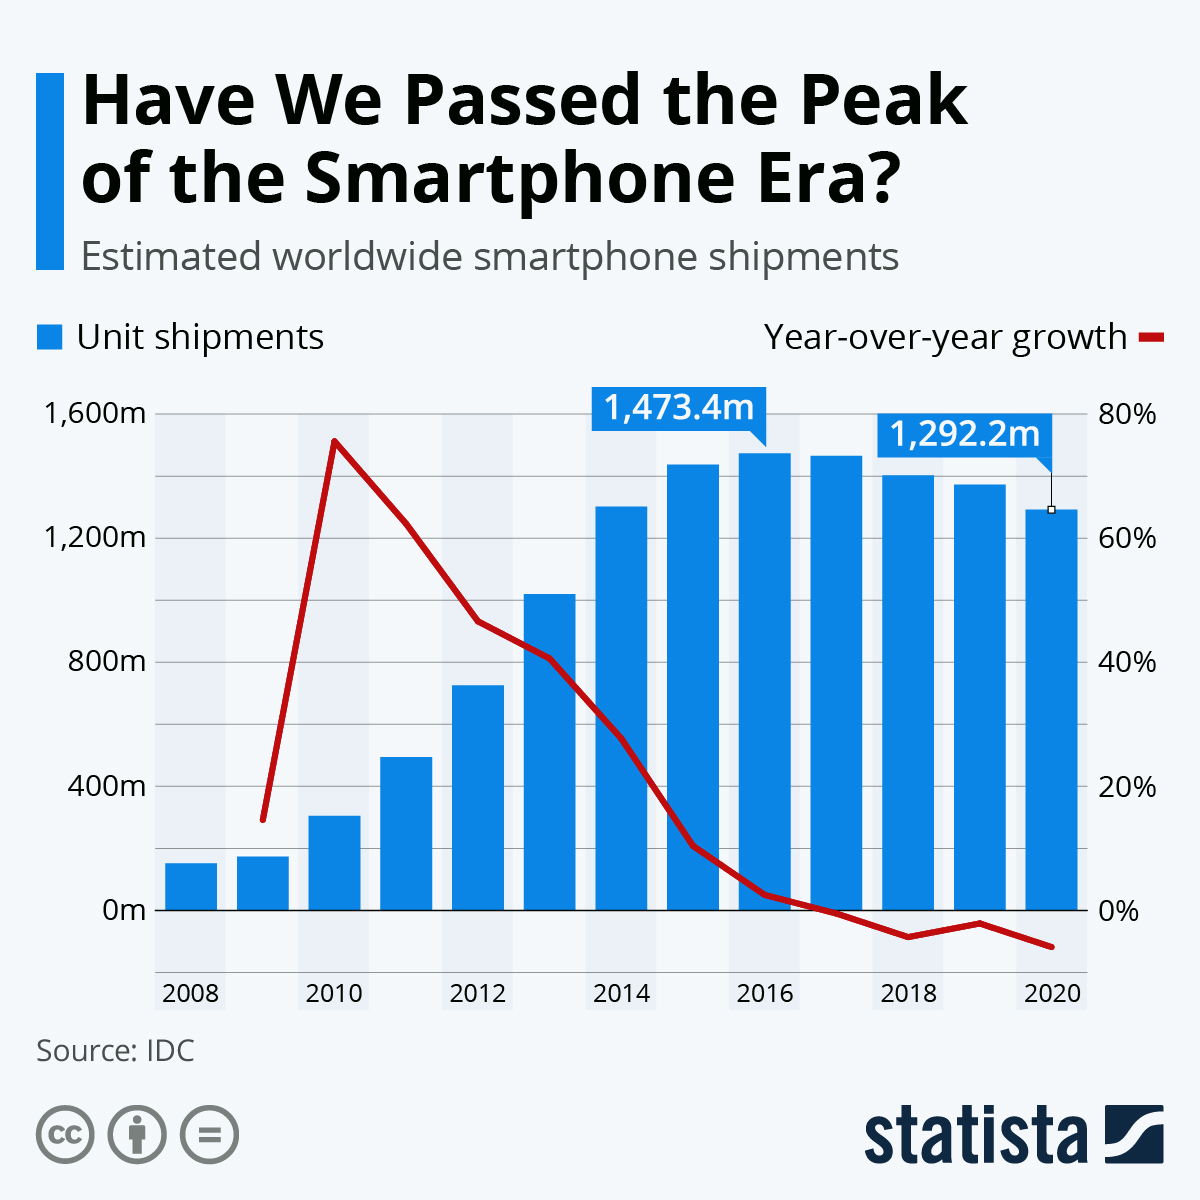
Por supuesto, siendo esta una serie dedicada a los semiconductores, lo primero es hablar de los picos de producción que ya se han producido en este sector, que no son nimios.


Para este caso, es preciso remitirnos al excelente trabajo de Félix Moreno dónde habla de las Chip Wars y la Cordillera de la Memoria, y dónde hace un compendio de los muchos picos que se han producido en muchos sectores importantes de la fabricación de semiconductores:

telefonía móvil, ordenadores, tabletas, memoria, capacidad de almacenamiento, procesadores, tarjetas gráficas.


Aquí debajo hay una lista de todos los artículos y libros de Félix Moreno al respecto.


Chip Wars:


1. Taiwan

2. ARM e IP

3.  Huawei y SMIC


Peak Memory:


1. Peak computing

2. Peak memory

3. Peak internet

4. El futuro


El fin de la memoria y la informática.


En la anterior entrada se explicó con bastante detalle que la planificación es algo esencial, incluso cuando se trabaja con campañas anuales. Y la planificación de los fabricantes de semiconductores tienen claro que la demanda no sólo se ha estancado: está en bajada en muchos frentes.


Por eso, un repunte inesperado de la demanda en ciertos productos donde por previsión se había reducido la capacidad de producción, ha causado tantos estragos.


No es simplemente que haya habido un repunte de pedidos, es que la tónica era ir reduciendo capacidad de producción.


Lo más revelador de todo, es que pese a la gran demanda de sistemas de comunicaciones obvia por los temas del teletrabajo, en 2020 no se ha superado el pico de producción de 2018, aunque se mejorase con respecto a 2019. Eso dice mucho.


Ojo: que vendan menos procesadores no significa que facturen menos dinero.


Claro que también la falta de capacidad productiva ha colaborado en que no se produjese más, obviamente.


Pero eso plantea otra cuestión nada baladí: si la demanda generalizada ha ido bajando, ¿este repunte es puntual, o es que estamos de nuevo en una tónica sostenida al alza?


Para la gran mayoría de fabricantes de commodities asociadas a electrodomésticos o a automoción, o a industria, lo más lógico es ser conservadores tras la pillada de dedos de estos dos años, y plantearse esto como algo puntual.


Para los que se dedican a las comunicaciones, encima de la mesa está, de nuevo, la clave: las 5G.


Es la última palanca de crecimiento que les queda a los semiconductores, no sólo de forma directa (centralitas, telefonía, ordenadores, tabletas). También de la industria y los electrodomésticos (industria 4.0, IoT), la automoción (vehículos autónomos) y energías renovables (sin los sistemas de gestión Smart Grid, el apagón que se anuncia en Austria, Alemania y Suiza será inevitable).


Otra razón para esa gran apuesta: es la última oportunidad para todo el sector de seguir creciendo.


Por supuesto, la geoestrategia aquí es de nuevo importante, ya que incluso con un gran despliegue de esta tecnologías, no es seguro que el crecimiento dure mucho más de una década. Y ahí es dónde viene todo esto de la geoestrategia.


Cualquier empresa que vea venir una contracción en su producción, sea bien por bajada de demanda, o sea porque las nuevas tecnologías les permiten producir más con menos sitio, personal y/o insumos, necesita un plan de reestructuración de esta capacidad productiva.


No tiene sentido mantener ciertas cosas si éstas van a desaparecer en un período relativamente corto.


La salida habitual es la de ‘concentración’ en ciertas partes, con el ‘abandono’ de otras.


Y esa es la apuesta americana: crecer con nuevas instalaciones de semiconductores en los EE.UU., para que cuando llegue la contracción se ‘abandonen’ las instalaciones más antiguas.


Traducido al román paladino: que TSMC construya ahora en Texas o Nevada, y que para cuando el boom de las 5G caiga, ‘abandone’ Taiwan.


De esta forma, China podría ‘apropiarse’ Taiwan sin meter sus manos en la tecnología más avanzada, si es que queda algo que llevarse.


Ese es el plan, que para 2025 o algo más tarde, China pueda anexionarse la isla sin que haya problemas para el resto del mundo por falta de semiconductores. Y eso puede ser una forma de acelerar o precipitar los acontecimientos, si bien puede que a China no le convenga por otras razones realizar este movimiento ahora: su intención es que la ‘anexión’ sea ‘pacífica’ y ‘voluntaria’, al estilo de lo que ocurrió con Austria y Alemania en 1935.
 

Aplanar la curva.


Por otra parte, si las previsiones no son optimistas en cuanto a crecimiento, y si además resulta que con las tecnologías actuales ya se cubren buena parte de las necesidades sin que haya demanda excesiva para nuevas tecnologías (un ordenador de alrededor de 2010 puede mover un LibreOffice tranquilamente), no tiene sentido invertir en dichas nuevas tecnologías.


Si un teléfono de 200 € ya me cubre todas las necesidades, no tengo porqué gastarme 1200€ en la última novedad pija. Máxime si tenemos en cuenta la situación económica.


Rendimientos decrecientes, lo llaman.


Esa es la razón por la que la carrera por los nm se ha medio detenido. No hay tantos incentivos.


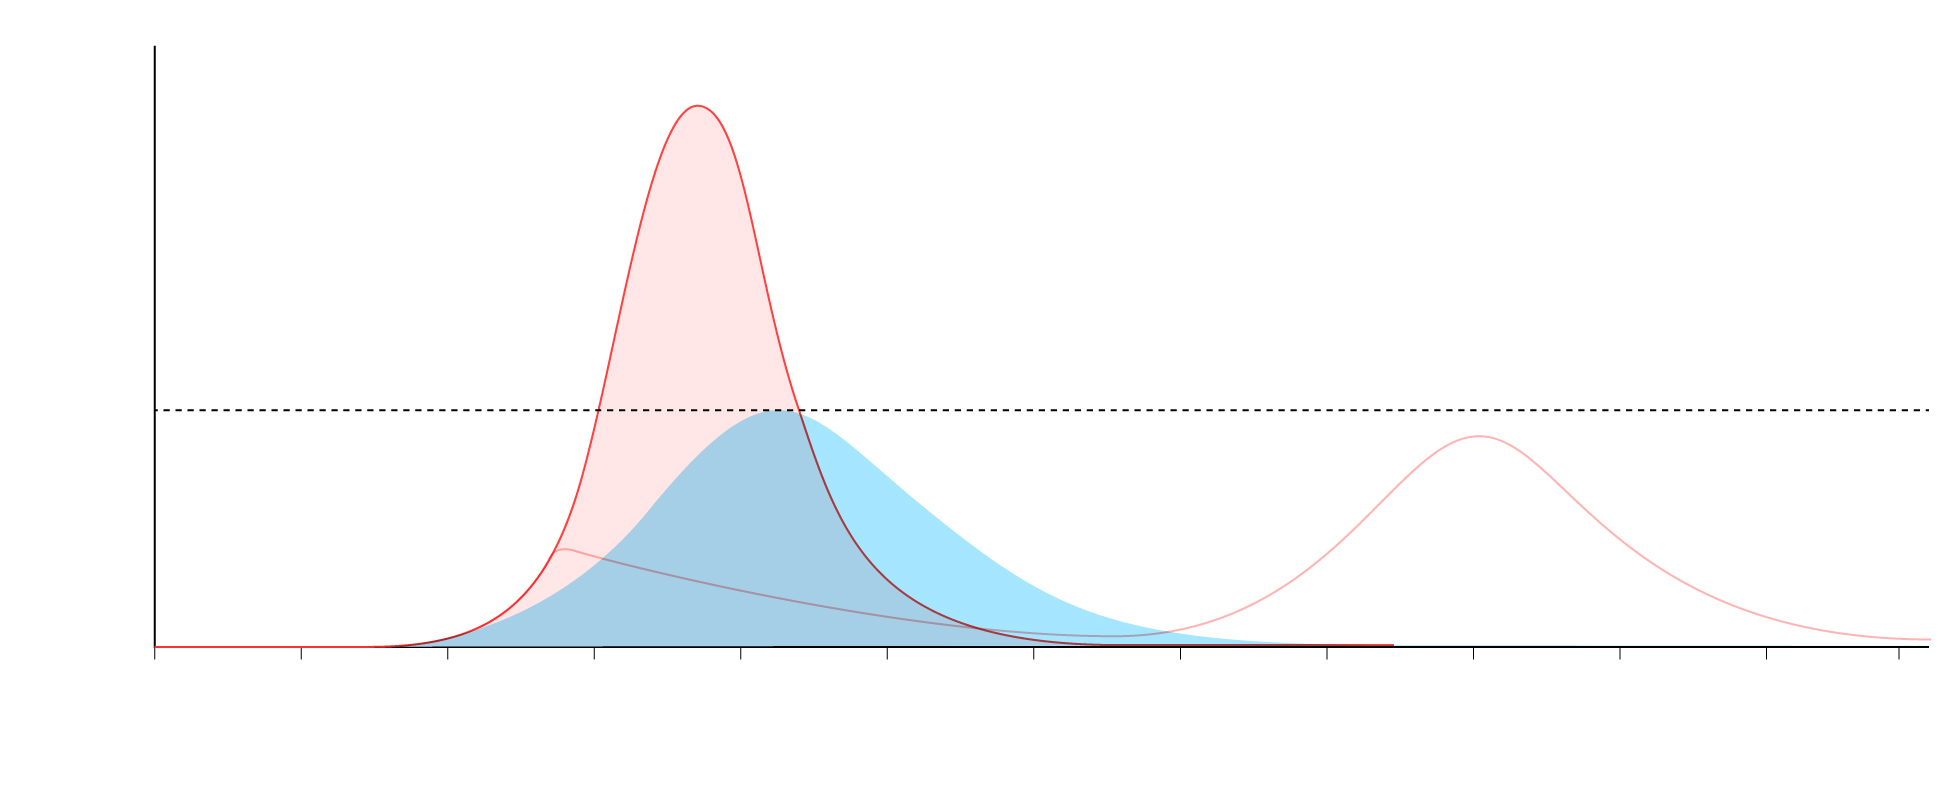
Si nos atenemos a las circunstancias, igual los incentivos son precisamente otros: retrasar, alargar la demanda, aplanar la curva de fabricación, especialmente si eso eleva los precios y las ganancias.


No tiene sentido que, por un repunte puntual de demanda, se pongan nuevas instalaciones que suplan esta demanda (aunque sea a elevado precio, cosa que seguramente iría a la baja al haber más capacidad productiva), si una vez satisfecha la demanda puntual ésta se seca y se acaban las ventas.


Es mucho más interesante retrasar y seguir retrasando la producción, sin ningún tipo de ampliación, haciendo caja, y preparándose para que cuando inevitablemente la demanda baje, ir cerrando líneas, capacidad productiva, plantas.


Esa es la estrategia que tiene más sentido para todos aquellos que ven venir las orejas al lobo. Vista la colección de picos en la cordillera de los semiconductores, parece ser además la política lógica y mayoritaria, salvo contados casos.


Además del caso particular de TSMC y Samsung (Corea del Sur está muy próxima a China y más aún de su ‘primo pobre’ Corea del Norte) y otras taiwanesas, está el caso diferente de aquellas que apuestan también por otro crecimiento de manos de subvenciones gubernamentales: las que chupan de la teta de las renovables (mal llamadas ‘Ayudas por la CoVid’, que no van a parar a ninguno de los grandes sectores damnificados por el virus como son la hostelería y el comercio local).


Es el caso de ST Micro, Bosch Sensortech, Texas Instruments, y un puñado más de empresas.


Y punto. El resto, a verlas venir, intentar aguantar el tirón, y ver si al final las 5G realmente consiguen ir tirando del carro, otra razón más para retrasar la demanda y mantenerse conservadores.


Si añadimos lo del negocio de la escasez, este problema no tiene visos de solucionarse hasta que, si se da el caso, las nuevas plantas en construcción y que no estarán operativas antes de 2023, puedan causar un más que posible pico de sobreproducción. Pico que sería la puntilla y que precipitaría el cierre de otras plantas en otras partes del mundo.


Otra cosa que es factible, además, es la reconcentración de diversos ‘fabricantes’ en grandes ‘conglomerados’ mediante compras, fusiones, y similares. Nada raro, pero que sólo acelera la tónica de ‘concentrarse’ en ciertos sitios, y ‘desinvertir’ en otros muchos.


Otras cimas más relevantes.


Bueno, hemos hablado de los semiconductores, pero ¿que hay de la automoción?


Los que siguen este blog ya saben que esto parece un club de alpinistas, siempre hablando de un pico o de otro. El de la automoción es uno habitual y recurrente, aunque de los menos considerados (ojo, los semiconductores apenas han sido tratados aquí hasta hace poco, y como vemos, es algo importante).


Además, el tema del pico de la automoción ya fue tratado por el autor en el Epílogo a la serie sobre el vehículo eléctrico, si bien de pasada.


La transnacional alemana que me daba de comer hasta principios de 2021 es perfectamente conocedora del Peak Car. Lo tiene documentado internamente para que cualquier empleado con acceso a la intranet pueda informarse.


Si miramos las ventas de automóviles a nivel mundial, nos vamos a encontrar con que según la región ésta llegaron a su pico entre finales de verano de 2017, y finales de verano de 2018. Para otoño de 2018 muchos fabricantes ya fueron avisando de cierres (de nuevo, concentraciones y abandonos) en varias partes del mundo. 


Para 2017, esta transnacional alemana ya avisó que pensaba reestrucutrarse para ‘hacerse más ágil frente a los cambios’. Eso incluía el quitarse de encima varias ramas, entre las que se encuentra toda la sección relacionada con coches eléctricos.


La idea era más la de concentrarse en fabricar sistemas de conducción autónomos y redes y sistemas de gestión (basadas en las 5G y la IA) para flotas de coches para el Transporte como Servicio. En el fondo, es una renuncia a fabricar coches para uso particular, privado.


A finales de verano de 2019, se empezaron a avisar de los planes de concentración y cierre de plantas en todo el grupo, empezando, como es habitual, por algunas sedes alemanas (para dar ejemplo), pero seguidas luego por las plantas más pequeñas, viejas, mal situadas, etc. Las plantas destino dónde se concentra la producción, ojo al dato, no amplían sus instalaciones, sino que alquilan naves vacías por cinco años: la intención es que también reduzcan su capacidad en ese plazo, ya que ese incremento por la concentración es temporal.


Rumores internos apuntan a una reducción del total de empleados alrededor del mundo del 50% para 2029, último año previsto en el plan.


Dicho de otra manera: ciertos fabricantes de automóviles están dando por hecho el Peak Car, hablando por su definición en lugar de por su nombre, para no asustar.


Tan asumido lo tienen, que Honda mismo, que no es un jugador pequeño en el sector de la automoción, ve claro que para dentro de un par de décadas ya no será un ‘fabricante de coches privados’, igual ni siquiera un ‘fabricante de coches’.


Nada nuevo tampoco. Al fin y al cabo, el vilipendiado ‘Limits to Growth’ de 1972 fue financiado nada más y nada menos que por VolksWagen misma. Y precisamente de eso hablaba: el pico de todo.


Queda demostrado que la planificación, a largo plazo, es sumamente importante.


En esa tesitura, precisamente todo el jaleo de falta de chips para la automoción también les ha venido al pelo para los fabricantes de coches, que tienen la excusa perfecta para ir cerrando plantas, pedir ayudas a los gobiernos de turno (son unos lloricas profesionales, ya sabéis, ‘Quien no llora…’).


De hecho, el bicho les ha venido muy bien a ciertos grupos y sectores empresariales, con la automoción en la cabeza.


Si la falta de chips se solucionase, entonces sería la falta de plástico (que tanto ha afectado al sector del juguete valenciano), o de aluminio (que se perfila como una de las grandes amenazas), u otra cosa.


En este caso, la necesidad de aplanar la curva es más explícita que nunca, y encima ya avisa de más cierres de plantas. Ojo porque en Europa los cierres se acercan al centenar.


Estos argumentos dan todavía más peso, de hecho son la razón última por la que los fabricantes están retrasando la puesta en marcha de nuevos modelos (basta ver cómo avanza, o no avanza, esto de la megafactoría de baterías en España), y encima estiran modelos viejos, especialmente de ciertas gamas bajas, aunque hay una última razón para eso.


Y es que aunque aún es pronto para analizarlo, parece ser que hay un problema económico gordo detrás de todo esto. Habida cuenta de todos los picos que se han visto hasta este momento, TODOS han sido anteriores a la aparición del oportuno virus. La economía iba mal ya en 2019.


Con tantos cierres de fábricas, la cosa no pinta mejor. Y la ‘resaca’ de la pandemia, que aún está lejos de finalizar (seguimos emborrachándonos), no hace más que añadir tensiones y problemas económicos y financieros.

El ‘negocio de la escasez’ está tomando un camino que no es bueno para la economía: la inflación elevada, casi desbocada (algunos elementos están subiendo más del 10%, con una inflación anual a principios de diciembre de 2021 del orden del 5 – 6%).


La subida de las materias primas como el plástico (con algo de bajada debido al incremento de la producción de petróleo), el acero, el aluminio, la madera, y, muy especialmente, los transportes y la energía, está afectando mucho todos los sectores.


Pero los salarios no suben.


Todo esto es razón de más para apostar por modelos ‘viejos’ y que ya estén amortizados: la gente no está para darse muchas alegrías comprándose coches nuevos.


Por otra parte, eso no es todo, está lejos de serlo todo.


Y es que esto de la escasez de chips es relativa. Dado que hay ‘escasez’, no sólo se utiliza para aplanar la curva de la demanda. Además se esté mezclando con los asuntos de obsolescencia legal por emisiones, y se está ‘encauzando’ la demanda hacia gamas más caras (aunque sean modelos con menos equipamiento): híbridos, eléctrico, con AdBlue, SUV’s, etc.


Es decir, están ‘controlando’ la demanda para vender vehículos con más margen de beneficio. Serán gamas bajas, pero de gamas de mayor valor añadido… aunque utilicen más electrónica!


Un coche eléctrico utiliza muchos mas chips que un gasolina básico, aunque sea un eléctrico básico en equipamiento. También cuesta mucho más dinero: el Clio gasolina anda por los 12000€, su equivalente eléctrico, el Zoe está en el triple (si te lo compras todo, batería incluida, y si miramos precios, quitando subvenciones y demás distorsiones o sistemas de bombeo de riqueza de las clases bajas a las rentas más altas).


Aunque el margen de beneficio en los eléctricos puros no es muy elevado, precisamente, sobre todo si lo miramos de forma relativa: pongamos que el gasolina tiene un 5% de margen de beneficio, y el eléctrico el 2%: sigue dando más beneficio el eléctrico, 720 € frente a 600. 


De todas maneras, habría que ver exactamente cómo está esto del margen y los costes de las baterías, contando especialmente subvenciones y demás.


Al final, como un servidor avisó, el coste de las baterías se está disparando debido al coste de las materias primas que las componen, con BYD anunciando públicamente que sube el precio un 20%. 

El precio de los cochepilas ha dejado de bajar para ir subiendo más rápido que el precio de los convencionales, aunque éstos sean acribillados a impuestos (obsolescencia legal). Y mientras los sueldos sigan sin subir, esto va a acabar de la forma prevista: para 2030 se van a vender menos de la mitad de coches de los que se venden ahora, al menos en ‘occidente’ (o sea, en todo el mundo sin contar China).


Y eso sin hablar del precio de la electricidad, que cuantas más renovables tenemos, más cara nos sale. Claro que el precio de los paneles fotovoltaicos también está subiendo (se ha multiplicado por 4).

La hipótesis del Peak Car se refuerza.


Aún así, es en los SUV y especialmente en los híbridos dónde se obtienen las mayores ganancias. Los primeros porque aparentan mucho, cuestan bastante más, pero la diferencia de materias primas con respecto de su base ‘no SUV’ son mínimas. En cuanto a los híbridos, porque también se venden más caros pero al ser las baterías más pequeñas y baratas, el margen de beneficio relativo sigue siendo elevado.


Así no es de extrañar que algunas automovilísticas hayan tenido más beneficios a pesar de vender menos coches por la ‘escasez de semiconductores’. Además los que se han vendido tienen más semiconductores que los que no se venden porque los semiconductores ‘escasean’.


En resumen, que la automoción se está aprovechando de la escasez, y que hay otros motivos e incentivos detrás que no ayudan a que se tomen medidas paliativas para arreglar ese problema.


Everest.


Haciendo un acopio de problemas con los semiconductores, podríamos enumerar una larga pero incompleta lista:


* Cierres debidos a la pandemia.

* Geoestrategia.

* Picos de producción.

* Intereses económicos por ‘el negocio de la escasez’.

* Rendimientos decrecientes.

* Desequilibrio entre la demanda y la capacidad productiva.

* Minado de criptomonedas, demanda de sistemas de comunicaciones.

* Cierre y cancelación de pedidos por la automoción.

* Mínimos de Liebig.

* Problemas con las obleas de 200mm y de otros proveedores.

* Desfase entre los cierres y aperturas en diferentes partes del mundo.

* Problemas logísticos relacionados con el tratamiento tanto de barcos como de contenedores.


Podríamos añadir dos más: el cambio climático y los accidentes.

En el primero podemos poner como ejemplo las restricciones por sequía que tuvo precisamente Taiwán, y que puso en jaque la capacidad de producir semiconductores, muy ávidos de agua ultrapura (que luego resulta difícil de utilizar para la agricultura, más aún para otros usos, debido a los contaminantes).

Una anterior estación monzónica escasa, junto a un mayor uso del agua (algo cada vez más habitual por el sector tecnológico) fue otra de las grandes razones de la problemática.


En el lado de los accidentes, además del cierre del Canal de Suez por un barco encallado que puso muchos titulares en muchas partes, hay que destacar el incendio en una planta de Renesas, fabricante muy habitual en el sector del automóvil.


Aunque ese incendio apenas afectó directamente unas pocas máquinas, la necesidad de limpieza extrema no lleva bien el humo que se generó en el incendio y mandó a la basura una gran cantidad de material semielaborado, produciendo retrasos de meses en servir lo que ya estaba en curso. Además, volver a reacondicionar la planta para seguir produciendo es costoso en tiempo, máxime si hay escasez de la maquinaria necesaria para dichas plantas debido a la escasez de semiconductores (aquello de la pescadilla que se come la cola).


Esto pone blanco sobre negro que no hay una razón única para toda esta problemática. Los artículos que se llevan escribiendo desde hace tiempo sobre todo este tema son correctos, pero se centran habitualmente sobre sólo uno de los puntos concretos y para cierto sector, y que no lo explican todo.


Ese es un habitual de muchos análisis: reducir todo a una única causa, por muy cierta que sea.


Es evidente que no se puede hacer tal cosa en el caso de los semiconductores: hay muchas razones, todas igualmente válidas, y encima que se realimentan unas con otras. Y otras muchas razones no son evidentes y apenas se analizan, como es el caso de los incentivos y de los picos.


La mente humana, sin embargo, es muy limitada, y es muy probable que la mayoría de los lectores hayan encontrado esta serie muy compleja y decepcionante: no es capaz de simplificar para que nuestra limitada percepción sea capaz de ver esa ‘causa común’, de ‘reducir’.


Y sin embargo SI que hay una causa común. Precisamente una, esa: la complejidad.


En física, la complejidad (o su equivalente, orden/complejidad) tiene un nombre: Entropía.


Y la electrónica es uno de los elementos que más complejidad tiene: nada utiliza tantos elementos de la tabla periódica, ordenados casi a nivel atómico en patrones tridimensionales altamente complejos.


En física, entropía además es una magnitud energética. Está relacionada con la energía, y también con el calor: es una de las claves de la revolución física de esta sociedad, la termodinámica.


Resulta que cuanto más orden queremos, cuanta más complejidad, más energía hace falta proporcionalmente. Y nuestra sociedad se está quedando sin energía para mantener tanta complejidad.


Como algunos por aquí explicamos, la TRE (tasa de retorno energético, o cantidad de energía neta que podemos obtener, relación entre la energía que necesitamos para obtener energía, EROEI en inglés) total de nuestra sociedad, en declive acelerado desde principios de siglo, ha bajado por debajo de lo que podemos mantener.


Por eso el pico de los combustibles fósiles, los elevados precios asociados a todo lo que es energía que estamos experimentando ahora que se está intentando recuperar la economía, forman parte de todo este entramado, aunque no se vea a la primera.


Aún así, ese enlace es demasiado sutil, y dado que va por otros derroteros, debe ser tratado por otra parte.


Pero hay otro pico importante, muy relacionado con la entropía: el Pico de Tainter. Nada que ver con los combustibles fósiles o la energía de forma directa, pero sí con la complejidad.


Básicamente, Joseph Tainter, en su libro ‘Collapse of Complex Societies’ analiza cómo varias sociedades anteriores, incluyendo el Imperio Romano, colapsaron por no poder soportar el exceso de complejidad.


Es el caso de las FPGA y el Linux: es tan complejo que está por encima de nuestra capacidad de manejarlo, así que lo hemos abandonado, ‘esa tecnología ha colapsado’.


En ese libro se publicó una gráfica que es la portada de este artículo. Y podemos reducir el problema de la escasez de chips precisamente a esta gráfica, a este pico (punto C2), el mayor de todos, el Everest de esta sociedad.


Un pico que ya ha pasado.


En la próxima entrada abordaremos los posibles escenarios de futuro.


Beamspot 


(enlace a la 8ª parte). 

sábado, 2 de abril de 2022

Modelos de racionamiento


Queridos lectores:

Racionamiento. Palabra tabú hasta hace nada que se está haciendo cada vez más común: se raciona el diésel en Argentina, Alemania y Austria toman medidas delante de un posible racionamiento del gas, y en España el Estado permite a los supermercados racionar productos que estén escaseando. Obviamente, mejor eso que lo que está pasando en Sri Lanka, con una falta total de diésel y apagones continuos. Dado que es una realidad que se nos viene encima, es sin duda un buen momento para discutirla. Para comprenderla, acotarla e intentar saber cómo actuar.

Yo no soy un especialista en qué se tiene que hacer para racionar, pero dudo realmente que nadie lo sea. En particular, la teoría económica moderna no está preparada para esta situación. Se suele decir que la economía es la ciencia que se ocupa de la gestión de los bienes escasos, pero en general no se piensa en este tipo de escasez, en el cual lo que faltan son bienes básicos. Y eso cae fuera del dominio de la ciencia económica tradicional porque el racionamiento implica no crecimiento; al contrario, es síntoma de decrecimiento. De imposibilidad de seguir creciendo en al menos una dimensión, y una básica como para que  se requiera tomar medidas. Porque cuando hablamos de racionamiento siempre hablamos de bienes básicos, de los que no se puede prescindir y que son importantes que lleguen a toda la población para garantizar la estabilidad del edificio social. En todo caso, mi intención en este post es quedarme en cuestiones de carácter general, con la intención más de abrir un debate que concluirlo, y particularmente centrándolo en la cuestión del inevitable descenso energético. Por eso mismo, y por mi poco (por no decir nulo) conocimiento del tema será un post mucho más breve de lo habitual

La primera cosa que conviene aclarar es que no todos los racionamientos son iguales. Hay diversas maneras de racionar, y no todas son equivalentes. Además, como el racionamiento es una estrategia de asignación de recursos, en la que se decide quién tiene más y quién tiene menos, es, siempre y por definición, una decisión de carácter político en el sentido propio de la palabra. No existe el racionamiento basado en criterios meramente técnicos, un racionamiento que se aplica por criterios asépticos y científicos. No. El racionamiento es siempre una decisión política, y se hace una concreta política cuando se aplica un concreto modelo de racionamiento.  Es por tanto fundamental rehuir de una simplificación de la cuestión, o del intento de presentarlo como un mecanismo de ajuste simple de la dinámica de mercado: en el racionamiento hay siempre un pensamiento y voluntad política, aunque sean implícitos, dependiendo del tipo de racionamiento que se aplique.

Y es que el racionamiento vive en la dificultad de conciliar el interés particular y el general, puesto que no se pueden satisfacer ambos suficientemente - y probablemente, según la magnitud del descenso que origina el racionamiento, los dos serán satisfechos insuficientemente. Aquí se hace la verdadera política, y aquí se ve la verdadera orientación política de un partido gobernante, al margen de las consignas. En este tema no se puede disimular: hay que tomar decisiones reales con consecuencias. ¿Qué se prima, a los sectores más desfavorecidos de la sociedad, para evitar que caigan en la miseria, o a los más dinámicos, esperando que creen una riqueza que a la postre revierta en todos o, como mínimo, mantengan la ya existente? Hay que elegir a quién se le da más, y por qué. Hay que tener un por qué, y eso implica un posicionamiento que, además de lo técnico, tendrá componentes ideológicas, inevitablemente. 

Dicho lo cual,  yo distinguiría tres tipos de enfoques bien diferentes, según la duración esperada del período en el cual se aplicaría el racionamiento.

Enfoque coyuntural: Es el que actualmente se está mencionando en los medios de comunicación, nacionales e internacionales, cuando se habla de esta cuestión. Son medidas que se toman sin voluntad de que duren en el tiempo, y que se aplican como un parche. Este racionamiento intentar tocar lo mínimo de los mecanismos de mercado. Es decir, se mantiene la economía de mercado convencional en la mayoría de los aspectos de la vida y se raciona lo mínimo, en ocasiones cortando demasiado corto. Las normas de racionamiento son muy genéricas y poco detalladas. El principal problema de este enfoque es que favorece que quién más tiene pueda acceder a raciones superiores a las que por ley le corresponderían. Por tanto, favorece el estraperlo y los abusos. En el contexto del descenso energético, cada vez se iría quedando más corto y favorecería el empobrecimiento generalizado de la mayoría de la población.

Enfoque duradero: En este enfoque del racionamiento, las medidas que se toman tienen vocación de permanentes. Se considera que la escasez será estructural, y por tanto el Estado se ve obligado a planificar cómo se van a asignar los recursos de manera estructural. La normativa es muchísimo más detallada que en el caso anterior, atendiendo a miles de casos específicos con sus límites, excepciones y bonificaciones, y con continuas revisiones anuales. Es un racionamiento mucho más complejo de adoptar y de controlar, lo cual obliga a incrementar mucho los mecanismos de auditoría y supervisión. En la perspectiva del descenso energético, este enfoque corresponde a uno en el que el Estado aún desempeña un papel central e intenta organizar la economía, planificando exactamente cómo se hará lo qué se hará y con qué se hará. El problema de este enfoque es que incrementa enormemente la complejidad y por tanto es costoso e ineficiente, y obviamente es muy impopular debido a la carga administrativa que se le impone a empresas y particulares.

Enfoque decrecentista: En este enfoque se asume que la escasez que obliga al racionamiento no solo es permanente, sino que la disponibilidad de los recursos seguirá bajando de manera indefinida. Debido a que el racionamiento se mueve sobre la base de una referencia móvil (la cantidad disponible), se hace necesario que los esquemas de racionamiento sean flexibles y fácilmente escalables o desescalables. También obliga a abrir un debate social mucho más amplio, en el que todos los ciudadanos participen para fijar las metas de la sociedad, lo cual implica, para empezar, tener esas metas. Hay por tanto que tener una visión. Y que ésta sea realista y deseable, compatible con las circunstancias. El problema de este enfoque es que se necesita un amplísimo consenso en la sociedad, basado en una comprensión profunda del problema y su aceptación, con una complicidad absoluta. También se podría imponer este modelo sin necesidad de tanto consenso a través de sistemas de control social, represión y autoritarismo, y posiblemente ése camino fuera mucho más sencillo, aunque sea incompatible con la democracia. Por supuesto, este enfoque se adapta bien a la situación de descenso energético, y permite - y posiblemente favorece - su implementación a escalas bastante más pequeñas que la estatal.

Enfatizo esta clasificación porque creo que va a ser la que de un modo u otro vamos a seguir en los próximos años. El modelo coyuntural, que es una reacción a desgana, es obviamente lo primero que vamos a tener, lo que ya se está empezando a implementar. El modelo duradero será bastante más duro, porque generará más descontento social, y la tentación desde el Estado, al menos al principio, será camuflar las medidas estructurales como si fueran coyunturales. El modelo decrecentista será a la larga el que se tendrá que implementar, y solamente es compatible con un Estado central fuerte en un contexto de ecofascismo. Con lo cual, la discusión sobre qué modelo de racionamiento se acaba imponiendo a largo plazo es una discusión sobre la supervivencia o no de la democracia.

Salu2.

AMT

Addenda: Algunas personas han mostrado su preocupación con el párrafo de conclusión de este post, ya que temen que se identifique el decrecentismo como movimiento político con el ecofascismo. En primer lugar debo decir que aquí se habla de un modelo decrentista de racionamiento, no del decrecentismo político. Sin embargo, creo que es importante tener en cuenta que la  palabra "decrecimiento" se está introduciendo cada vez más en el debate público, y al final las élites querrán apropiársela para seguir con su proyecto extractivista, ahora de recursos y en el futuro del trabajo humano. Lo peor que nos puede pasar es que, en medio de la confusión y la desorientación terminológica que sin duda vendrá, algunos personas den apoyo a un proyecto ecofascista porque crean que es decrecentista en el sentido que generalmente se le ha dado a esta palabra. Un proyecto decrecentista digno de tal nombre debe tener como valor principal la preservación de la democracia y la equidad.

lunes, 21 de marzo de 2022

Impacto inminente


Queridos lectores:

Hace unos días, la Agencia Internacional de la Energía (AIE) anunció una lista de 10 medidas de emergencia para reducir rápidamente el consumo de petróleo del mundo en aproximadamente 2,7 millones de barriles diarios (Mb/d), cantidad a comparar con los alrededor de 100 Mb/d que se consumen hoy en día en el mundo. Estas medidas solamente son recomendaciones para los países de la OCDE, a los cuales la AIE asesora en materia de energía, y su justificación vendría de que las sanciones que se le están imponiendo y se le van a imponer a Rusia debido a su invasión de Ucrania van a crear un problema de suministro que necesita ser abordado para evitar las peores consecuencias económicas.

La realidad a la que nos enfrentamos es mucho peor de lo que la AIE quiere reconocer, aunque sin duda en esa venerable institución deben comprender muy bien su verdadera naturaleza. La primera cuestión a resaltar es que la caída de la disponibilidad de petróleo no viene principalmente de las posibles sanciones a Rusia. Rusia ya se ha buscado compradores alternativos a los que vender su petróleo, con cierto descuento respecto al barril de Brent pero, como éste está muy caro, en realidad el precio es muy ventajoso. Lo hemos comentado muchas veces: el petróleo es muy fungible y si dejas de comprar a un proveedor éste se busca nuevos compradores y tú acabas comprándole el petróleo a los antiguos proveedores de éstos, y en la práctica nada cambia; como mucho, importar petróleo se vuelve más caro, si viene de más lejos. Sancionar a Rusia con no comprarle petróleo es por tanto un gesto bastante inútil si lo que se quiere es estrangular la economía rusa, aunque esta vez sí que ha tenido consecuencias negativas, pero para los sancionadores:  la India se está planteando pagar el petróleo ruso en yuans chinos, lo que pondría en jaque la hegemonía del petrodólar, la cual es básica para que el resto del mundo financiemos el déficit comercial de los EE.UU. y que así la primera potencia mundial pueda mantener su insostenible tren de vida. 

En cualquier caso, la razón por la que va a faltar petróleo no es por las sanciones a Rusia, sino, simplemente, porque la producción de petróleo está en caída libre. El pico de todos los líquidos del petróleo fue en diciembre de 2018, y debido al fuerte clima de desinversión de las compañías petroleras, lo que hasta la propia AIE prevé es diversos picos de precio del petróleo hasta 2025. Acabamos el año pasado con un déficit de oferta de petróleo con respecto a demanda del 3%, y todo indica que al final de este año el déficit podría ampliarse hasta el 10%. Éste, y no otro, es el motivo de las actuales prisas.

Hay quien ha interpretado las medidas contenidas en la recomendación de la AIE como algo positivo (incluso algún incauto las ve de "fácil aplicación"). Lo cierto es que esas medidas, adoptadas como se podrían  adoptar ahora (con precipitación) son tremendamente negativas para la economía y para la población unas, y simplemente imposibles otras. Echemos un vistazo a las medidas y analicemos por qué en general no son positivas:

1.- Reducir los límites de velocidad en las carreteras en al menos 10 km/h. Ésta ya tuvimos ocasión de analizarla con detalle en 2011, porque en aquel momento el Gobierno de España la adoptó con carácter provisional. Esencialmente es legislar algo que mucha gente ya está empezando a hacer por razones económicas: circular más despacio para ahorrar combustible. Esa medida produce un pequeño ahorro pero, en sí misma, no es mala. Eso sí, siempre es mal recibida por la población (recordemos el malestar que se produjo en 2011).

2.- Teletrabajar desde casa 3 días a la semana: Fantástico para quien se lo puede permitir, que no es el caso de la generalidad de los trabajadores. Encima, en el caso de los que sí que puedan hacerlo resultará que pagarán un incremento de su factura de la luz por el tiempo de más que pasen en casa, que además se incrementará aún más al cocinar en casa y quizá hacer otras tareas en horas que la electricidad no está barata. Ahorra petróleo, ciertamente, pero empobrece a los trabajadores.

3.- Domingos sin coches: Por supuesto ahorra petróleo, pero es una medida de difícil implementación en muchas ciudades pequeñas y ciudades dormitorio de las grandes ciudades. Como siempre, a quien más penaliza es a las rentas menos pudientes.

4.- Transporte público más barato y micromovilidad: Como usuario del transporte público que soy, creo que mucha gente coincidiría conmigo en que el principal problema del transporte público es su escasez, y más si más gente se ve obligada a usarlo. Que se abarate está bien, pero lo más importante sería que se incrementase. La escasez de transporte público a lo que lleva es a que los más pobres paguen con lo que tienen: tiempo.

5.- Acceso alternativo a las grandes ciudades: Sin concretar más, pero seguramente lo que se pretende es que se pueda circular con coche con matrícula par los días pares, y con matrícula impar los días impares. Esta medida produce un gran ahorro de combustible y estimula que la gente comparta coche (en plena era CoVid, pero, bueno, la CoVid ya se ha olvidado). Perjudica poco a quien tiene más de un coche en casa, y mucho más a las familias que necesitan el coche para hacer recados, comprar, ir a buscar a los críos...

6.- Aumentar el uso del coche compartido: Sin duda, de las medidas más eficaces para disminuir el consumo de combustible sin afectar gravemente la vida cotidiana de las personas, aunque solamente respecto al traslado al lugar de trabajo. Sigue sin resolverse el tema de las compras, recogida de niños, etc, a no ser que se busque un acompañante para cada ocasión.

7.- Conducción eficiente de mercancías: Yo creía que los camioneros se las sabían todas en términos de maximizar la eficiencia al tiempo que se cumplían los plazos de entrega. Los camiones tienen la velocidad limitad por ley, con tacómetros que son comprobados regularmente por la policía de carreteras. Claro que quizá lo que se quiere decir es que los camioneros tiene que conducir lento, mucho más lento: de hecho, la velocidad óptima es 40 km/h, porque es justo a esa velocidad en que el comportamiento del flujo de aire circundante deja de ser predominantemente laminar y se vuelve predominantemente turbulento. De nuevo, que los pobres paguen con lo que tienen, con tiempo.

8.- Uso de trenes nocturnos y de alta velocidad en vez de aviones: No ir en avión ahorra mucho petróleo, así que en principio es una medida positiva. Claro que los trenes convencionales gastan mucha menos energía que los de alta velocidad, así que aquí la apostilla "nocturnos" es relevante, de nuevo, para quien no pueda pagar tanto. Los ricos irán en alta velocidad y los pobres pagarán con su tiempo (típicamente, el de estar con la familia) pasando la noche en un tren.

9.- Evite los viajes aéreos de negocios: Única medida que apunta directamente a la clase más pudiente y derrochadora. Por supuesto es una medida eficaz.

10.- Adopción de la electricidad y vehículos más eficientes: Una medidas urgente no puede basarse en la compra de nuevos vehículos. No todo el mundo ni todas las empresas se lo pueden permitir, ni quizá hay suficiente stock como para hacer una sustitución significativa. Esta medida es un brindis al Sol.

Todas estas medidas recuerdan mucho a las que ya formuló la AIE en su "Saving oil in a hurry" en 2008, actualizado 10 años después. Es significativo que ahora vuelvan: la situación es análoga a la del 2008, posiblemente peor. La crisis económica que viene será seguramente peor, mucho peor. En cualquier caso, no hay nada nuevo: son las mismas ideas, remozadas. No hay ninguna medida que apunte a una reforma estructural de la economía, todas apuntan a poner parches y a apuntalar el actual sistema. Son medidas con vocación de transitorias, a ser suprimidas en cuanto la coyuntura mejore. Porque es así: se asume que los problemas actuales son coyunturales. Pero no lo son. Son estructurales, han venido para quedarse y no es nada probable que alivie la situación una sustitución por renovables eléctricas, entre otras cosas porque la falta de energía fósil evidencia que no son tan baratas como creíamos.

Limitadas y parcheantes como son, lo peor de estas medidas es que de momento ningún gobierno ha mostrado ninguna intención de adoptar como mínimo alguna de estas recomendaciones. Todos están a la expectativa, a ver si el problema se resuelve solo, a ver si bajan los carburantes, a ver si la grave crisis alimentaria ya en ciernes acaba por desaparecer ella solita.

Mientras tanto, la crisis del diésel es inminente. Los medios económicos empiezan a hablar de ello con insistencia. Ya viene. Y ésta no es una crisis de encarecimiento (que ya está siendo problemático para múltiples sectores, desde la agricultura hasta la pesca, pasando por el transporte): ésta es una crisis de escasez. De desabastecimiento. De no tener suficiente. Algunos países ya lo están sufriendo. Falta diésel en Paquistán. En Sudáfrica se habla de racionamiento. En Francia, como en España, el precio del diésel supera ya al de la gasolina. En Alemania, BP y Shell ya no venden diésel al contado. En un extraño movimiento, Arabia Saudita (país productor de petróleo) coloca una orden masiva de compra de diésel. Mientras tanto, China suspende las exportaciones de combustible de las refinerías estatales a partir del 1 de abril. Esta próxima crisis no es como las anteriores: no es un shock de precios, es un shock de suministro. Una crisis que anticipamos aquí, producida por la escasez de petróleo de calidad. Cuando llegue, las medidas de la AIE serán insuficientes y tendremos que pasar al siguiente nivel. No estamos preparados psicológicamente ni para una crisis más suave que la que se nos tira encima. Impacto inminente.


Salu2.

AMT

domingo, 27 de febrero de 2022

El fin de la energía renovable barata


Queridos lectores:

Durante los últimos meses se han acumulado cierta cantidad de noticias negativas sobre el desempeño económico de empresas dedicadas al negocio de la fabricación de sistemas para el aprovechamiento de la energía renovable. Por el lado de la eólica, nos encontramos con que Gamesa cerró el año pasado con fuertes pérdidas, tras haber tenido que cerrar su fábrica de componentes eólicos en As Somozas. Orsted y Vestas también registraron una fuerte disminución de sus beneficios, y por ejemplo la última cerró una fábrica en Viveiro, igual que recientemente ha hecho Nordex en la Vall d'Uixó. En cuanto a la fotovoltaica, la noticia más sonada es el completo abandono del sector por parte de LG. La situación de cada una de esas empresas responde a causas diferentes, pero en todos los casos se cita el encarecimiento de los materiales como una de las razones de la precariedad económica de las compañías. Y es que en la época de la Gran Escasez todo se está encareciendo, incluyendo los materiales que se usan para la fabricación de los sistemas de energía renovable. Por ejemplo, el precio del silicio policristalino, material que se usa en la fabricación de paneles fotovoltaicos, ha multiplicado su precio casi por 7 en los dos últimos años, y no se espera que baje de precio hasta 2025, mientras otros materiales indispensables para la transición energética proyectada siguen rumbos similares, como el litio, cuyo precio se ha multiplicado por 6. Se aduce como causa de la subida de precios de los materiales la disparada demanda, aunque ya sabemos que también el encarecimiento de la energía tiene algo que ver. La consecuencia práctica de todo esto es que el año pasado la Unión Europea no instaló ni la mitad de la eólica que estaba prevista.

La energía renovable se está encareciendo. Aún sigue siendo barata comparada con, por ejemplo, sus precios de hace 10 años, pero es evidente que se ha roto la tendencia que venía siguiendo desde al menos dos décadas. Peor aún: la situación de repentina escasez de materias primas está poniendo en aprietos a la industria, y es lo que las hace cerrar fábricas y en algunos casos quebrar. El discurso del ascenso irresistible de las renovables ha chocado de bruces con unos límites planetarios que los defensores del modelo de Renovable Eléctrica Industrial (REI) no se esperaban en absoluto, y que aún hoy en día se niegan a aceptar. De hecho, algunos de los mayores adalides del modelo REI me han cuestionado en más de una ocasión que realmente vaya a haber algún problema con la producción de hidrocarburos o el uranio. Puede parecer paradójico que personas cuyo discurso central es la necesidad de descarbonizarnos para luchar contra el Cambio Climático rechacen de plano la posibilidad del agotamiento de los combustibles fósiles, cuando debería ser algo que les resultase atractivo. Sin embargo, este rechazo es completamente lógico: sin combustibles fósiles, el REI no es viable, al menos a día de hoy.

Ya hemos comentado muchas veces que algunos autores como Gail Tverberg consideran que el REI y la nuclear son simplemente fossil fuel extenders, es decir, extensiones de los combustibles fósiles. En suma, que son sistemas que pueden proporcionar una energía extra pero solamente si hay combustibles fósiles disponibles. Y es que ni el modelo REI ni la nuclear han completado jamás su ciclo de vida (que incluye la extracción de materiales, su procesado, los procesos de fabricación, ensamblaje e instalación, el mantenimiento y, eventualmente, el desmantelamiento) usando para ello solamente energía renovable o nuclear: el hecho es que siempre acaba entrando bastante energía fósil en el proceso. De nada sirve decir que completar el ciclo de vida solo con energía renovable/nuclear es teóricamente posible: la cuestión es saber cómo funciona eso en la práctica, en el mundo real. Al pasar de la mesa de diseño al mundo real siempre aparecen multitud de problemas, de necesidades de adaptación, de costes imprevistos; por eso todo siempre necesita ser testeado primero con prototipos y luego con plantas piloto. Utilizar solamente energía renovable o nuclear en todos esos procesos puede incrementar enormemente los costes energéticos, hasta el punto que los sistemas resultantes dejasen de ser fuentes de energía y pasasen a ser sumideros energéticos, es decir, que en todo el proceso se perdiese más energía que la que se produce. Hasta que no se haya probado que se puede completar todo el proceso sin combustibles fósiles, ésta es una objeción relevante que debe abordarse.

En el momento actual, el discurso tecnoeufórico dice que durante los últimos años ha habido una auténtica revolución tecnológica en el campo de las REI, mejorando eficiencias y disminuyendo el consumo energético y de materiales. Yo más que una revolución, lo que veo es una evolución, similar a la de cualquier sector industrial: ha habido un progreso muy grande cuando se mira sobre un período de 10 años o así, pero como digo es similar al progreso de otros campos con semejante grado de madurez. Y en el momento actual no se vislumbran posibilidades técnicas de aumentar espectacularmente ninguna de esas variables: estamos llegando a la fase de rendimientos decrecientes, propia de cualquier proceso industrial mientras no se cambie radicalmente el paradigma. Además, como norma general lo que se vende como "mejora productiva" está más bien asociado al descenso exponencialmente rápido del coste monetario por kW instalado. Ése es una mal indicador del progreso tecnológico por dos motivos. Primero, porque en los costes influyen muchos factores, no solo las mejoras objetivas: se incluye, por ejemplo, el dumping salarial que ha hecho China en el campo de la fotovoltaica. Y segundo, porque ahora que se produce un repunte de precios, ¿qué tenemos que interpretar? ¿Que se ha producido un retroceso tecnológico? Por terminar, hay que recordar que muchas veces las mejoras tecnológicas se consiguen con un mayor uso de recursos, incluyendo materiales escasos, que son viables en un entorno de energía fósil abundante y barata; por tanto, una parte de esas celebradas mejoras en eficiencia hacen el modelo REI más dependiente de la energía fósil, y no menos.

En estos momentos turbulentos en los que Rusia ha invadido Ucrania, la incertidumbre es máxima. No sabemos cuánto durará ni cómo acabará esta guerra. Incluso a pesar de lo tibio y pusilánime de las medidas de castigo acordadas por la UE y los EE.UU., el impacto de la guerra y sus consecuencias sobre el mercado de la energía y de todas las materias primas en general puede ser de gran magnitud. Los líderes occidentales están seriamente preocupados por el daño que van a sufrir sus economías y de ahí lo mezquino de su respuesta. Debería ser en este momento que el REI se alzase con fuerza, y sin embargo el tambaleamiento del comercio internacional de esas materias primas indispensables indica que el REI no es viable en un mundo que no esté bien engrasado por los combustibles fósiles. Pues, si la escasez de materias primas generaba problemas de viabilidad económica antes de la guerra en Ucrania, ¿cómo será ahora? Y teniendo en cuenta que en las próximas décadas vamos a ir hacia una sucesión de guerras, revueltas e inestabilidades a escala global, ¿es creíble pensar que se podrá mantener un REI tan dependiente del suministro de tantas materias primas y con una componente tecnológica muy vulnerable a estas disrupciones?

Ya lo comentamos hace casi un año: el modelo de transición renovable REI podía haber sido implementado quizá hace 20 ó 30 años, pero ahora, probablemente, ya no es viable. Es la transición que no fue, es un modelo que actualmente es fallido. Lo más probable es que hayamos llegado ya al fin de la energía renovable barata. Entendámosnos: no todos los sistemas renovables serán caros; en algunos lugares y con ciertas tecnologías el precio seguirá siendo competitivo. Pero cuando se intente extender masivamente (tal y como se pretende), en la mayoría de los lugares y a la escala deseada la renovable será más cara a partir de ahora, y probablemente irá encareciéndose cada vez más a medida que pase el tiempo. Determinar en qué casos y bajo qué condiciones se puede implementar de manera rentable estos sistemas REI necesitaría cálculos muy precisos y detallados de ese concepto sutil y esquivo que denominamos Tasa de Retorno Energético. En cualquier caso, es muy dudoso que el REI pueda implementarse de manera masiva. El REI barato y para todo el mundo es probablemente cosa del pasado. A despecho de todos sus palmeros que se niegan a reconocerlo, el REI está desnudo.

Deberíamos de aceptar que se cuestione el modelo de transición imperante por las múltiples dudas que plantea, en vez de la actual cerrazón de creer que el REI es el único modelo posible. Pero no solo hay que cambiar el modelo de transición energética: urge, y mucho, pensar en las otras crisis que se nos están echando encima. La más imperiosa,  la crisis  alimentaria desencadenada por la crisis de los fertilizantes (recordemos que una buena parte de los fertilizantes nitrogenados se sintetizan con gas natural, que ahora es caro y escasea). Crisis de los fertilizantes que se está agravando por la guerra en Ucrania, y eso por no hablar de la dependencia del mercado global del cereal de lo que se produce en las famosas tierras negras de ese país. Fijemos correctamente nuestras prioridades o lo pagaremos muy caro.

Salu2.

AMT

G
M
T
Y
Text-to-speech function is limited to 200 characters