Queridos lectores:
El 27 de octubre del año pasado, la Agencia Internacional de la Energía (AIE) sacó su informe anual, el World Energy Outlook (WEO) 2022. Cada año dedico un post a su análisis detallado, y este año no podía ser menos. Como bien sabrán, he tenido mi blog
bastante abandonado por unos meses por razones personales y de
sobrecarga de trabajo. Tenía pendiente desde octubre pasado sacar este post,
y aunque ya está desactualizadísimo me gustaría igualmente publicarlo
por completitud, aunque sea en una versión más breve que la que hubiera
querido sacar.
Un año más, el informe está accesible de manera gratuita: pueden acceder a él a partir de esta página de la web de la AIE. Se trata de un informe relativamente corto para lo que se estila la AIE, 529 páginas, de las cuales 40 son las tablas (donde, por cierto, podemos encontrar alguna información bastante interesante).
La edición del año 2022 es especialmente importante, fundamentalmente por la grave crisis energética en la que está inmersa el mundo (a pesar de la relativa tregua de los primeros meses de 2023) y por la enorme volatilidad que se está generando, de manera que resulta especialmente difícil hacer ninguna predicción en este momento, aunque por ello mismo es absolutamente fundamental hacer un diagnóstico correcto de la situación.
Teniendo en cuenta la resistencia que siempre ha manifestado la AIE a reconocer que pueda haber un problema con el suministro de combustibles fósiles, y a aceptar el peak oil en particular, a pesar de que sus efectos resultan cada vez más evidentes, no es una sorpresa encontrarse una serie de excusas comunes para justificar lo que está pasando. Por una parte, se le atribuye toda la responsabilidad del caos energético a la guerra en Ucrania; y aunque sin duda esta guerra ha agravado las tendencias de base, también es cierto que los problemas habían comenzando mucho antes. Por otro lado, dado que es imposible ajustar los modelos económicos de la OCDE en un escenario en el que el suministro de combustibles fósiles crezca sin parar, en el presente WEO por primera vez la producción de todos los combustibles fósiles en todos los escenarios previstos toca techo o incluso decae; pero en vez de reconocer que eso es fruto de las limitaciones geológicas, se insiste una y otra vez que se trata de un pico de demanda, es decir, que el mundo ha decidido no consumir tantos combustibles fósiles por la gran preocupación ambiental de sus gobiernos y grandes empresas. La afirmación resultaría risible sino fuera por las consecuencias que tiene esta ceguera deliberada (de la que he visto participar hasta a catedráticos de universidad y a cuadros medios de grandes empresas). Por tanto, no es de extrañar que de las 130 veces que se menciona la palabra "peak" la mayoría de las veces sea acompañada de la palabra "demand" (el resto de las instancias corresponde a cuestiones técnicas de la demanda pico de electricidad y hay una, muy interesante, donde se cuestiona si hemos llegado al pico de la globalización). En todo caso, el planteamiento de las previsiones de este WEO es el de los últimos 10 años: progresivo estancamiento y abandono de los combustibles fósiles y rápida substitución por sistemas de energía renovable. Por tanto, más que en sus maravillosas previsiones de futuro me centraré en el análisis de los datos que nos proporciona este WEO sobre la situación presente, y también en los aspectos más claramente disonantes de sus previsiones.
Antes de comenzar, recordemos que las previsiones de futuro que hace la AIE se organizan en torno a diferentes escenarios. Los más importantes son el escenario STEPS o de Políticas Anunciadas (sería básicamente el escenario continuista); el APS o de Políticas Comprometidas (sería uno en el que se cumplen los acuerdos internacionales, particularmente en materia de emisiones de CO2) y el SDS o de Desarrollo Sostenible. El año anterior se introdujo uno nuevo, el NZE o de Cero neto en 2050, un escenario completamente construido ad hoc para cubrir la caída geológica de la producción de petróleo. Y es que estos escenarios vienen dados por escenarios económicos modelizados por la OCDE y por tanto son externos a los modelos energéticos que utiliza la AIE. Esencialmente, los escenarios de la OCDE dan el nivel de consumo de energía que se debe tener y el crecimiento esperado del PIB, y la AIE busca como puede encajar la oferta a esos condicionantes externos. El problema que se ha ido presentando recurrentemente durante los últimos años es que hay una dificultad para hacer casar la demanda requerida por los escenarios de la OCDE con la oferta posible, particularmente de petróleo, y eso llevó a gráficas tan estrafalarias como la que vimos por primera vez en el WEO 2018, en el que se mostraba una importancia diferencia entre el petróleo que se querría consumir y el que se produciría si la inversión en poner nuevos campos de petróleo en producción era más o menos la que se venía observando, con dos escenarios de oferta extremos: que no se invirtiera nada (declive natural) o que solo se invirtiera en el mantenimiento de los pozos (declive observado).
 |
Extraído del WEO 2018.
|
En los años siguientes se intentó disimular este fuerte desajuste entre los escenarios de demanda de la OCDE y los de oferta que introducía la AIE, primero en el WEO 2020 simplemente rellenando en color las franjas que corresponden a los escenarios de demanda (sin saber aún cómo se podría producir ese petróleo):
 |
Extraído del WEO 2020.
|
y en el WEO 2021 introduciendo el escenario NZE, que como por casualidad se solapaba perfectamente con la franja correspondiente al escenario de oferta en que solo se invirtiera en el mantenimiento de los pozos de petróleo
 |
Extraído del WEO 2021.
|
Este año, como veremos, se va más allá en la desfachatez y se obvia cualquier referencia a un problema con la demanda, dándose por hecho que en todos los escenarios se va a cubrir con una oferta adecuada. Pero aún así se ven cosas curiosas que luego comentaremos.
Vayamos por fin con el análisis del documento.
Ya desde el prefacio que firma Fatih Birol, la AIE nos avisa que quieren aclarar algunas concepciones erróneas sobre esta crisis, y en particular que ésta no es una crisis de la "energía limpia". Significativa declaración: ya dicen que "defensa sin acusación, culpabilidad demostrada". Delante de los problemas que crecen en todos los sectores industriales (no solo, pero también en los que se dedican a la fabricación de sistemas de captación de energía renovable), la AIE pretende vender la idea de que lo que denominan "energía limpia" puede abstraerse de las dificultades que embargan a la totalidad de la sociedad fósil, de la cual, mal que les pese, forman parte.
Segunda "falsa idea" que la AIE pretende conjurar: esta crisis energética no supone un retroceso en la lucha contra el Cambio Climático, sino, al contrario, una gran oportunidad dados los crecientes compromisos de los grandes países en el proceso de descarbonización, ahora que también representa una vía hacia la seguridad energética. Tal visión se compadece mal de los hechos: la UE aprobó aumentar el consumo de carbón en su paquete de mayo de 2022, el REpowerEU, mientras EE.UU. suplicaba a Arabia Saudita que aumentase su producción de petróleo. Seguramente se acabará produciendo una disminución de las emisiones de CO2, pero no porque nadie apueste más por la energía renovable (algunas cosas se hacen aquí y allá, pero al mismo tiempo por ejemplo en Alemania desmantelaron un parque eólico para expandir una mina de carbón - solo un ejemplo con más impacto simbólico que real, pero ilustrativo de la verdadera situación en la que estamos) sino por la fuerte recesión económica en la que estamos entrando y, más importante y preocupante, por la creciente desindustrialización de Europa. No tengo duda de que, si el marasmo económico e industrial finalmente provoca que las emisiones bajen, la AIE lo venderá como un éxito de las políticas verdes, en vez de un síntoma del hundimiento industrial.
El último aviso de Faith Birol es que no quiere que la actual crisis ahonde la división entre los países y la tensión geopolítica. Me temo que llega un poco tarde, viendo sobre todo la gran cantidad de candidatos a ingresar en el bloque de los BRICS.
El documento en sí se estructura en 9 secciones: la primera que nos ofrece la visión general y resumen del WEO; la segunda sobre la crisis energética, origen y evolución futura; la tercera, sobre la actualización del infame escenario "Cero neto en 2050" que fue introducido el año pasado y que en el informe de este año, como cabía esperar, ha cobrado más peso ahora que la matriz energética fósil se está desmoronando; la cuarta, sobre el problema de la seguridad energética (cuestión que ya anticipábamos que cada vez tendrá más peso en las discusiones, a medida que nos quedemos sin disponibilidad de energía fósil); la quinta, sobre la previsión sobre la evolución de la demanda de energía (como si fuera una cosa desconectada de la oferta, y que nos dará pistas interesantes sobre hacia dónde quieren ir); la sexta, sobre la previsión de oferta de la electricidad; la séptima, sobre la previsión sobre la oferta de combustibles líquidos; la octava, con la previsión para los combustibles gaseosos; y la novena, para los sólidos. La estructura del documento me parece muy conveniente para analizar no solo qué está pasando sino cómo lo quiere encarar la AIE, y este año seguiré bastante fielmente la misma estructura en mi análisis, aunque a algún capítulo (como el de la electricidad) no le dedicaré mucho espacio.
1.- Visión general y resumen del WEO:
Desde el principio se nos deja claro que la invasión rusa de Ucrania tiene la culpa de todo. Se nos dice que en el actual entorno de precios altos de la energía en todo el planeta ha provocado que 75 millones de personas podrían perder acceso a la electricidad, rompiendo la tendencia de las últimas décadas, y 100 millones más volver a usar leña y biomasa en general para cocinar. También nos comentan que por primera vez en la historia de los WEOs, el escenario de referencia (STEPS) refleja una caída de la producción total de combustibles fósiles.
También nos comentan que a corto plazo aumenta la demanda de combustibles fósiles porque se buscan alternativas más baratas al gas natural ahora escaso, pero que en un futuro nada lejano el incremento de la producción de energía va a ser cubierto prácticamente en su totalidad con renovables y, en algún caso, con nuclear (a pesar del problema del uranio, que luego comentaremos).
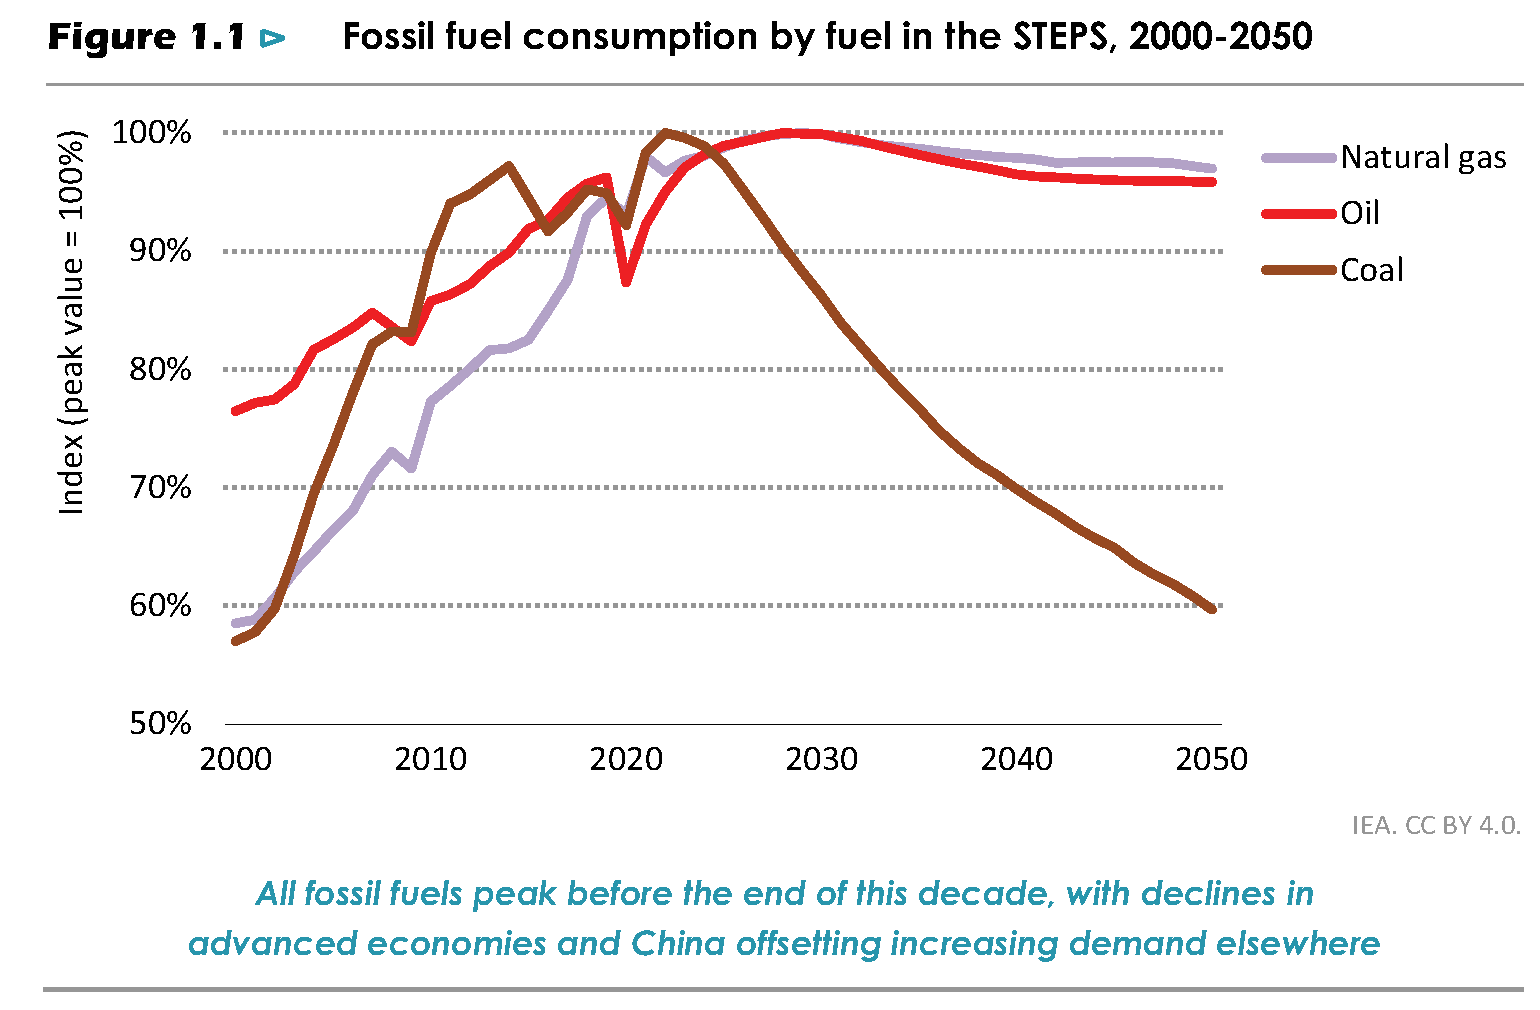
Es curioso dónde ubica los picos (por supuesto, de demanda según la AIE) de los diferentes combustibles fósiles: en pocos años en el caso del carbón, hacia 2030 en el caso del gas natural y a mediados de los años 30 en el caso del petróleo. Es curioso porque todo apunta a que va a ser justo al revés: la producción de petróleo tocó máximo en noviembre de 2018 y no parece capaz de remontar teniendo en cuenta la fuerte desinversión desde 2014; la producción de gas debería llegar al máximo antes de 2030, y en cuanto al carbón, aunque es posible que ya hayamos pasado su máximo absoluto, éste no viene condicionado por razones geológicas y de hecho podría ser el combustible fósil con su pico final más tardío (y máxime ahora cuando se está recurriendo mucho a él para compensar los problemas del gas y el petróleo). Da la impresión de que la AIE está diciendo más bien lo que le gustaría (porque favorece a los países occidentales, menos carboníferos) que lo que realmente las tendencias indicarían.
Un aspecto también a destacar es que la AIE reconoce que en el escenario STEPS nos vamos a 2.5ºC de calentamiento global en 2100, y aún se pretende vender como algo positivo porque es un grado menos del escenario previsto antes del Acuerdo de París. Como si en estos 6 años no hubiera pasado nada, y como si el no haber incrementado tanto las emisiones de CO2 no fuera fruto de cuestiones accidentales como la pandemia de CoVid-19 o la guerra en Ucrania.
Otra cosa curiosa es que, a pesar de la fortísima apuesta por el todo eléctrico, incluso en el escenario NZE la electricidad solo llegaría a ser el 50% de la energía final en 2050 (que es el año de llegar a emisiones netas cero, según el propio nombre del escenario). Luego veremos cómo se cuadra este círculo.Por último, se reconoce que no se está invirtiendo lo suficiente en infraestructura energética, y que eso está creando problemas de seguridad de suministro. Por supuesto no intentan entender por qué se invierte menos y dan por hecho de que la inversión aumentará para cumplir con todos los escenarios. Lo que más llama la atención es que obviamente la gran caída en inversión se debe principalmente a la fortísima desinversión en combustibles fósiles, especialmente elevadas en 2015 y 2020.
Entre las cuestiones que se discuten, está la de cómo se iba a abastecer Europa de gas el invierno pasado, con esta interesante figura.

Hay muchos elementos tramposos en esta representación. Antes de la guerra en Ucrania, Rusia representaba el 40% del consumo de gas en Europa, pero de acuerdo con ese gráfico parecería que no representa más del 20%. La clave está en que el gráfico habla solamente del suministro durante el invierno (tomado, me imagino, como diciembre-enero-febrero o algo parecido). El peso del suministro desde Noruega se ve mayor que el de Rusia, lo cual solo tiene sentido si es que estamos hablando de cuál era el suministro desde Rusia a finales del 2022, el cual, efectivamente, estuvo alrededor del 20%. Por tanto, cuando se nos hace el desglose de cómo se iba a cubrir el suministro ruso este invierno si se produce algún corte adicional es descontando todo lo que ya se ha hecho: todo el enorme incremento de gas licuado por barco (LNG) y toda la reducción de consumo que se ha hecho (en Europa, el consumo de gas ha caído más de un 20%, gracias sobre todo al parón industrial). Por tanto, la compensación que se propone ahí significa añadir a todo lo que ya se hizo, incluyendo más gas por barco, más almacenamiento (complicado, si ya lo estás consumiendo), más gas por otros gasoductos... y más ahorro. Al final, fue el general Invierano (con anomalías de temperatura de 15ºC por encima de la media en la Europa Continental) el que salvó la situación. La pregunta del millón es si este invierno volverá a pasar lo mismo...
Cuando se analizan los riesgos de seguridad de suministro de electricidad, la AIE nos da un dato muy interesante: el 65% del carbón y el 40% del gas consumidos en el mundo se usan para la producción de electricidad. En el WEO reconoce que se está incrementando el uso de carbón para ese uso (lo cual no es solo China, sino también Alemania o el Reino Unido), pero al entender de la AIE esto es algo temporal (yo sobre eso tengo mis serias dudas, porque el carbón es el combustible fósil cuyo declive es más lento e inclusive quizá aún no se ha llegado a su pico definitivo). Justo después, la AIE reconoce que la integración de más eólica y solar en la generación eléctrica fuerza a un gran incremento de las "necesidades de flexibidad", definiendo "flexibilidad" como "la capacidad del resto del sistema eléctrico de acomodar la variabilidad en la demanda y la de la producción eólica y solar". Esencialmente, los problemas que describe Beamspot en su serie sobre "La lavadora de medianoche". Teóricamente hay cuatro maneras de proporcionar esa flexibilidad: con generación despachable, extendiendo la red, con sistemas de almacenamiento y gestionando la demanda. Pues bien, la AIE reconoce que la principal fuente de flexibilidad hasta ahora han sido las centrales térmicas, es decir, las que queman gas y carbón. Pero sus escenarios contemplan su progresiva disminución con el tiempo hasta su total desaparición, según el escenario, y que eso plantea un riesgo a la seguridad energética eléctrica. En definitiva, necesitamos el carbón y el gas para mantener la estabilidad de la red pero los vamos a hacer desaparecer aunque no sabemos muy bien cómo vamos a mantener la estabilidad sin ellos.
Otro aspecto de la seguridad energética de la electricidad que obviamente está cobrando cada vez mayor relieve es el de la fuerte dependencia del modelo de Renovable Eléctrica Industrial (REI) de materiales críticos, como ilustra la siguiente figura.
Lo que es un bastante feo de esas gráficas es que se apilen megatoneladas de cosas diferentes, lo cual no permite apreciar la inmensidad de lo que se propone, aunque el pie de foto ya deja claro que la producción total se tiene que multiplicar por cuatro en el NZE. Para no hacer la cosa más alarmante, han mostrado solo la producción en el año 2030: recordemos que en el WEO 2021 los valores de producción a satisfacer en 2050 eran absolutamente escandalosos (e inverosímiles). En vista de la magnitud del problema, el WEO hace una loa al reciclaje, aunque sobreestima la reciclabilidad de los sistemas y no habla del enorme coste energético que comporta.
El análisis de los riesgos asociados al gas natural es un sapo difícil de tragar para la AIE: hace 11 años anunciaba la llegada de la Edad de Oro del gas, y ahora ese sueño llega a su fin. Para empezar, reconociendo una revisión a la baja en 750 bcm del consumo en 2050 con respecto al WEO del año pasado. El mayor problema del gas (con el cual se genera el 23% de toda la electricidad del mundo) es su uso para flexibilizar la producción eléctrica mundial, y es algo de mal sustituir. En cuanto a los riesgos del petróleo, nos dicen que no ven ningún problema de suministro, en particular por la caída del consumo de combustibles en coches. Para la AIE, el riesgo está en... la falta de inversión. Nos informa que nunca se había encontrado tan pocos barriles de petróleo nuevos desde 1930, y que hay riesgos asociados a la falta de campos por desarrollar y que muchos países no invierten en upstream. O sea, básicamente están hablando del peak oil pero sin llamarlo por su nombre. Porque no aclaran el por qué de esta reducción de inversión a lo largo de estos años, si todavía hay tanta demanda (hasta el punto de que Joe Biden exhortaba hace unos meses a la OPEP para que aumentase su producción). La razón, obviamente, es que ya no es rentable de explotar, como llevamos explicando desde 2014. Lo que realmente es llamativo son las gráficas sobre el consumo de energía en el transporte en los tres escenarios:

Como se puede ver, el escenario NZE implica una disminución radical del transporte. La AIE pretende justificar el enorme descenso del consumo energético en el NZE amparándose en el mucho menor consumo de energía en los modos de transporte eléctricos. Incluso aunque eso sería aceptable en el caso de los coches eléctricos, la caída del consumo de productos petrolíferos parece demasiado grande para el transporte en camiones, barcos y aviones, a no ser que se contemple una fuerte caída del uso de esos modos de transporte. Llama también la atención los comentarios sobre los problemas que pueden tener las refinerías y su impacto en la seguridad energética.
En cuanto a los riesgos asociados al carbón, no hay nada digno de reseñar, excepto la subida de consumo a corto plazo de la que habla la AIE.
Tras unos comentarios sobre la reorganización del mercado para Rusia (básicamente, se apuesta por que va a ser relativamente arrinconada del mercado mundial, algo que me parece totalmente inverosímil), hay un apartado con el título curioso: "¿Una transición desordenada es inevitable?". Según la AIE, los modelos que ellos usan describen una transición suave y ordenada, pero que las fricciones geopolíticas crean desconfianza y ponen en peligro la buena coordinación para conseguir el objetivo del cero neto en 2050 (recordemos que ni China ni India ni Rusia han participado en la COP27). La AIE da 10 recomendaciones para evitar los peores escenarios, pero son demasiado vagas y, sinceramente, poco adaptadas a los retos a los que se tiene que hacer frente.
El capítulo acaba con una visión detallada de las tendencias según países o regiones que me parece poco interesante, un apartado sobre cómo intentar aún no sobrepasar los 1,5ºC de calentamiento (simplemente imposible) y cómo de buenas son las oportunidades laborales en el sector de la energía, los cuales no comentaré.
2.- Análisis de la actual crisis energética y adaptación de los escenarios a la misma.
Ya desde el principio, una frase deja claro todo el planteamiento: "La invasión de Ucrania por parte de Rusia está cambiando el mundo de la energía". Hay una gráfica que encuentro tremendamente interesante: cómo ha evolucionado el flujo de gas desde Rusia hacia Europa durante los últimos meses de 2022.
Y es que aparte de mostrar una caída de más del 80% de ese flujo, deja en evidencia cómo de importante era el NordStream. Ahora que esa infraestructura está destruida (no sabemos por quién, dicen), Europa no puede ni soñar con recuperar nunca el flujo de gas desde Rusia. Actualmente, el gas que exporta Rusia vía gasoducto a Europa llega a través de Turquía o a través de Ucrania, en partes casi iguales. Si la guerra empeora, todo dependerá de Turquía, y el flujo será un 10% de lo que había sido.
No obstante lo cual, los objetivos (marcados externamente por la OCDE, recordémoslo) son que el PIB mundial tendrá que crecer un 2,8% anual de 2030 a 2050 (se acepta que hasta 2030 crezca un poco más lentamente) y que la población mundial pase de los más de 7.800 millones de 2021 a los 9.700 millones en 2050, y eso en todos los escenarios planteados, dejando claro que los objetivos económicos son inmutables.
Pero en este punto, la AIE nos presenta una gráfica que deja claro que el discurso de que la razón de la crisis energética es la guerra en Ucrania no se sostiene.
Como se ve claramente, muchos precios de referencia en el mercado de la energía comenzaron la senda ascendente durante el año 2021, revelando que ya había problemas serios antes de la guerra en Ucrania. Para explicarlo, la AIE recurre a la manida excusa de atribuírselo todo a efectos directos e indirectos de la pandemia de CoVid-19. Y entre todas esas excusas, la AIE reconoce que hay un déficit de inversión en energía que se ha hecho especialmente evidente en los dos últimos años (aunque viene pasando desde 2014, como la propia AIE reconocía en su WEO de 2018).
No me resisto a incluir una gráfica absurda, muy del gusto del discurso economicista dominante, con la cual la AIE pretende argumentar que la actual crisis energética no se parece a los del años 70, y en particular que el petróleo tiene muy poca importancia hoy en día.
Lo que muestran las gráficas, para el petróleo y para el gas, es la intensidad energética (energía consumida por dólar de PIB) en el eje vertical en frente del PIB per cápita para diversos países. En todos los países mostrados, y para el conjunto del mundo, se ve una clara tendencia decreciente con respecto al petróleo, mientras que en gas solo los EE.UU. (y el conjunto del mundo) tienen ese "buen" comportamiento.
En realidad, estas gráficas no significan absolutamente nada. Por ejemplo, si el petróleo generase siempre la misma cantidad de dólares de PIB por MJ consumido, pero se añadiesen otras fuentes de energía (se empezase a consumir más de otras fuentes, como de hecho ha pasado), la intensidad energética del petróleo disminuiría sin que ello significase que se sea más eficiente en su uso. De hecho, es por eso que la intensidad energética del gas empeora en la mayoría de los territorios: porque su consumo ha ido creciendo. Por otro lado, el hecho de usar el PIB per cápita sirve también para exagerar la fuerza de las tendencias: si el consumo de energía por dólar y habitante fuera constante durante los años, en la gráfica no avanzaríamos en la dirección horizontal, y sin embargo el aumento de población sí que haría crecer el PIB (y el consumo energético). Por tanto, lo que realmente daría una idea de si el mundo es más o menos eficiente sería representar la evolución del PIB total en frente del consumo total de energía. Claro que en ese caso la historia que nos contarían los datos no sería tan favorable. Y
todo eso sin tener en cuenta que la deslocalización de las actividades
más contaminantes de los países occidentales hacia China...
Llegamos así al punto en el que la AIE se cuestiona si no habremos llegado al pico de la globalización. Todo se basa en la observación empírica de que el comercio no está incrementando su peso en el PIB global, sino que más bien va disminuyendo... desde 2008.
El año 2008 no es para nada casual, y es algo que de hecho tiene mucho que ver con la caída del consumo de electricidad en las economías más desarrolladas en ese mismo período. Con todo, la gráfica es un poco engañosa, ya que se refiere al porcentaje del PIB, no al PIB absoluto, pero aún así muestra que algo está cambiando. Más aún, la AIE hace explícito su temor a que realmente el peso del comercio pueda estar tomando una incipiente tendencia negativa, aún difícil de determinar por lo relativamente breve del período y que esa tendencia es más pequeña que las fluctuaciones que se observan. Es un tema interesante en el que, de manera consciente e inconsciente, la AIE nos ha puesto sobreaviso.Acto seguido, la AIE hace una puesta al día de sus escenarios. El NZE se ha actualizado teniendo en cuenta que, de hecho, la demanda de combustibles fósiles sigue alta y que tenemos un año menos hasta 2050 (fecha fijada para conseguir el objetivo de cero neto emisiones), pero no se hace el más mínimo comentario sobre el hecho de que conseguir mantener la temperatura en una subida de 1,5ºC para 2100 es simplemente imposible ya. Con respecto al APS, lo más interesante que se comenta es que nos llevaría a un aumento de 1,7ºC en 2100 (que, teniendo en cuenta lo comentado anteriormente, sería probablemente más bien en el entorno de 2ºC). Por último, STEPS - que, no lo olvidemos, es el escenario de referencia - implicaría una subida de la temperatura de 2.5ºC, y eso solo con una probabilidad del 50%. Es decir, en el escenario de referencia vamos al desastre global con un 50% de probabilidad, y con otro 50% a algo aún peor. Otra cosa curiosa es que en esta edición descartan completamente el escenario de Desarrollo Sostenible (SDS de previas ediciones) porque, consideran, en muchos aspectos el APS ya se le parece bastante. Lo cual no es cierto ni de broma, pero así estamos: bastante tienen con lo que tienen para meter más complicaciones.
Lo mejor es, como siempre, el escenario de crecimiento económico se ha decidido al margen de los escenarios de consumo de energía, de manera completamente exógena, y es el mismo para NZE, APS y STEPS. Y no contentos con esta aberración conceptual, se fija que el crecimiento mundial del PIB hasta 2050 sea de en torno al 3% anual. No me resisto incluir aquí una tabla donde hasta se permiten el lujo de decir cuál es el precio medio que van a tener los diferentes combustibles fósiles por región en cada escenario. Obviamente lo que pasará en la realidad no se va a parecer a nada de esto.
Se incluye después una breve descripción del problema evidente que ha habido con el fuerte encarecimiento de las materias primas no energéticas, y particularmente de aquellas necesarias en la transición.
La AIE nos dice que los altos precios están favoreciendo un aumento de la inversión para abrir nuevas explotaciones de estos materiales, y además que han favorecido una caída de la demanda (aceptación implícita de un inicio de recesión). Pero reconocen que hay mucho riesgo en el futuro de que los precios de mantengan altos porque la inversión es claramente insuficiente y que se tendrá que apostar por buscar materiales sustitutos (buena suerte con eso).3.- Actualización del escenario Cero Neto en 2050 (NZE).
No voy a discutir los detalles de las implementaciones del NZE que se dan en el capítulo que le dedican. La sarta de disparates que se dicen en él es absolutamente apabullante. Simplemente, me conformaré con dejar aquí el gráfico de resumen de cómo piensan llegar a esas cero emisiones netas en 2050, con los principales hitos destacados.
Tenemos también la gráfica de la evolución prevista del consumo de los combustibles fósiles en este escenario. Dado que, como ya comentamos, el NZE es previsiblemente la manera con la que la AIE pretende introducir el descenso inevitable, por razones geológicas, de la producción de los combustibles fósiles, disfrazándolo de "caída del consumo" (vamos, como si fuera voluntario), es interesante echarle un vistazo a esas gráficas. Interesante y escalofriante. Las gráficas, creo yo, se comentan solas.
El resto del capítulo, como he dicho antes, me parece absolutamente carente de interés: loas a la tecnología, despliegues masivos de renovables, plantas de electrólisis, captura y secuestro de carbono, etc que no tienen ningún tipo de lógica.
4.- Seguridad energética.
Este capítulo es uno de los más críticos en este WEO, porque sin duda a medida que nos vayamos desviando de las "previsiones" se le va ir echando la culpa a los problemas asociados con la seguridad energética. Y obviamente hay muchos retos por delante, particularmente que el modelo de transición energética que se propone hacer simplemente no funciona. Pero vamos a ver qué dice la AIE.
La AIE propone un decálogo de medidas para afrontar los restos a la seguridad energética. No me voy a entretener a comentar todos sus puntos, pero sí algunos de los que encuentro más interesantes:
Uno de los puntos clave es un buen balanceo entre el mantenimiento pero progresivo abandono de la inversión en combustibles fósiles mientras al tiempo se aumenta la inversión en renovables. Esto parece la cuadratura del círculo, pero lo más llamativo es que en el escenario de referencia se necesita incrementar la inversión desde los niveles actuales si se quiere evitar un desabastecimiento hacia... ¡2025! Algo que no resulta en nada sorprendente a los lectores habituales de este blog. Otra cosa que es muy curiosa es que dice que es importante planificar cuidadosamente el final de vida de infraestructuras fósiles para evitar problemas en la transición, y que éstas tendrán que convivir durante un tiempo con las renovables antes de ir siendo progresivamente desmanteladas. Algo que nunca ha pasado antes, siempre todas las fuentes se han ido apilando, acumulando, y eso por no hablar de todas las dificultades técnicas con la falta de sincronía, despachabilidad, intermitencia, etc a las que siempre alude Beamspot. Otro brindis al Sol, en suma. De hecho, se comenta que el uso de centrales de gas está aumentando justamente para dar flexibilidad a la generación eléctrica. En sus proyecciones, aunque la generación total por centrales de gas baje, van a mantener un papel importante por su despachabilidad. Pero, claro, eso implica que se tiene que abonar a los operadores por ese servicio que están dando, si se quiere que mantengan abiertas estas centrales.
Otro de los retos a los que alude el WEO 2022 es la dificultad de mantener abiertas las refinerías, a medida que los coches se vayan volviendo eléctricos, y es que las principales ganancias de las refinerías son por la venta de gasolina, diésel y combustible para aviones, pero también son necesarias para la producción de muchos otros productos químicos. Se sugiere que haya una negociación con los gobiernos para asegurar que sigan funcionando aunque ya no produzcan combustibles, aunque el problema estaría en cómo conseguir convertir lo que antes era combustible en otra cosa.
La AIE también identifica un peligro en la pérdida de estabilidad de países que dependen de sus ingresos por la venta de combustibles fósiles, con Arabia Saudita a la cabeza. Y aunque les identifica como potenciales productores y exportadores de hidrógeno, se reconoce que eso no podrá cubrir más que una pequeña parte de sus ingresos actuales.
Por otro lado, el futuro de las industrias intensivas en energía es incierto, mencionándose explícitamente que los precios serán volátiles (y no continuamente caros, como a veces erróneamente se dice). Se comenta que en Europa la producción de aluminio cayó a la mitad en 2022 y que es previsible que otras muchas empresas cierren (como de hecho está pasando). Lo que es la monda es que para la AIE en el futuro las empresas buscarán lugares con acceso a "electricidad limpia" y en particular con sistemas de captura y almacenamiento de carbono. Es decir, exactamente lo contrario de lo que está pasando, ahora que todas emigran hacia China y los EE.UU.
Un aspecto clave de la seguridad energética en un mundo como el que concibe la AIE, con un gran despliegue eléctrico, es el de la flexibilidad. Por flexibilidad quieren decir que se cuente con medios suficientes para garantizar el suministro eléctrico y la estabilidad de la red. Hoy en día, como hemos comentado antes, se está consiguiendo sobre todo apoyándonos en las centrales de gas de ciclo combinado como último recurso. En el futuro, la AIE prevé un aumento completamente inverosími de los sistemas basados en baterías y, atención, un aumento de los ajustes de demanda que llegaría ser hasta el 25% de la capacidad de respuesta. Es decir, cortar el suministro a ciertos usuarios si hace falta.

Y por supuesto, el suministro de materiales críticos para los nuevos sistemas renovables es otro riesgo para la seguridad energética. La AIE da números agregados de todos los materiales para que no se vea la enormidad que está proponiendo en alguno de ellos (ese multiplicar por 120 la producción anual de litio o por 42 la de níquel y cobalto que se comentaba en el WEO 2021), pero es que además hay otro riesgo no menor y cada vez más importante: casi todas las cadenas de suministro global pasan por China.
Por supuesto, la AIE confía en que el avance tecnológico hará que los nuevos sistemas renovables necesiten cada vez menos materiales escasos.
Un aspecto adicional de la seguridad energética que la AIE discute, y que considero muy interesante, es la vulnerabilidad de las infraestructuras energéticas al cambio climático, principalmente por culpa de los eventos extremos (de los cuales estamos viendo muestras frecuentes por todo el mundo). Algunos datos que dan son, como mínimo, inquietantes: la eficiencia de un panel solar cae entre un 0,3 y un 0,5% por cada grado por encima de los 25ºC (y seguramente más rápido a temperaturas altas), algunos aerogeneradores no están preparados para operar a más de 45ºC, las centrales de gas de ciclo combinado pierden eficiencia a partir de los 25ºC y las centrales térmicas de carbón y nucleares tienen problemas cuando el agua del río de donde sacan la refrigeración se calienta demasiado. Se citan además otros problemas, como el efecto de la sequía en la extracción de combustibles fósiles y de materiales críticos para la transición (porque son actividades que consumen mucha agua), las tempestades y las inundaciones, etc, etc. Hasta aquí todo bien. El problema comienza cuando intentan hacer una estimación del valor económico de los problemas que puede provocar el cambio climático. Su conclusión es que según el tipo de activo y la zona del planeta en la que esté, se puede devaluar en torno a un 1% anual. Una cantidad que me parece ridículamente subestimada (los efectos del Cambio Climático son fuertemente no lineales) pero que a pesar de ello puede ser inquietante para un inversor.
5.- Evolución de la demanda energética:
Al principio del capítulo nos presentan una gráfica que resume la evolución de la demanda según los tres escenarios.
En todos ellos, la demanda de combustibles fósiles cae (en el NZE, el que más). En todos ellos, la demanda de energía renovable sube (de nuevo, en el NZE, el que más). Y el único escenario en el que la energía nuclear tiene un aumento apreciable es el NZE. Lo cual es curioso teniendo en cuenta que la extracción mundial de uranio esta un 23% por debajo del máximo histórico, en 2016, y eso gracias a que el último año Canadá aumentó considerablemente su producción, que si no la caída sería mayor.
Pero en este WEO, como suele pasar, no se menciona en ningún momento el uranio y sí muchas veces la energía nuclear, como si la primera no fuera una materia prima energética indispensable para la segunda. Supongo que porque saben de sobra que la producción de uranio solo puede caer (como ya indicaban hace 12 años los modelos geológicos), y más con lo que está pasando en África (de lo cual hablaremos en un próximo post).
Una cosa interesante de este capítulo es que se trata la demanda independientemente de la oferta. Esto resuena con la situación actual, en la que la producción de todos los líquidos del petróleo está unos 4 Mb/d por debajo de la demanda y la diferencia se está cubriendo con las reservas de los países, mientras esto sea posible. A estos ritmos de declive, si se estuviera utilizando de manera homogénea todos los tipos de petróleo y refinados almacenados, se necesitarían unos cuantos años para acabar con los almacenes, y creo que por eso se hace esta disociación entre oferta y demanda, para justificar que se puede temporalmente exceder la capacidad de oferta, hasta que se produzca el ansiado "pico de demanda".
El capítulo en sí me parece poco interesante: comenta sobre la producción de hidrógeno verde (insignificante en todos los escenarios excepto en el NZE, donde en todo caso tampoco es demasiado), de los ahorros en consumo debido a cambios de comportamiento en Europa, etc. A estas alturas y con el fuerte parón industrial en Europa, todas esas discusiones han quedado muy obsoletas, y no ha pasado ni un año.
En cuanto a las emisiones de CO2, hay una gráfica muy reveladora: en qué año se agotaría el nivel total de emisiones de CO2 previsto en el NZE para 2050 si las emisiones mundiales per cápita fueran como son actualmente para diferentes regiones del mundo.
Respuesta: solo si el nivel global de emisiones per cápita fuera como el que actualmente tiene África se podría cumplir el objetivo NZE. Lo cual lo hace, ciertamente, muy inverosímil y pone en perspectiva la capacidad real de implementar ese escenario.
Sería también tierna, si no fuera tan absurda, la discusión sobre la cantidad de energía eléctrica extra que se necesitará para operar los aires acondicionados que necesitarán vastas extensiones del planeta, sobre todo en los escenarios de Cambio Climático. Como si tal cosa fuera posible, como si ésa debiera ser la estrategia...
6.- Evolución de la oferta de electricidad:
Capítulo con poco interés, desde mi punto de vista, ya que se basa en suposiciones muy poco realistas. Se intenta disimular que los niveles de consumo de electricidad en Europa y los EE.UU. son inferiores a los de 2008 a base de comparar el año 2010 con el 2021, para que se vea una pequeña subida (por cierto, desaparecida por completo en 2022, por supuesto). Aún así, va a subir el consumo de electricidad y tralará. Dada la experiencia y los datos de los 15 últimos años, se echa en falta mucho más realismo a la hora de abordar esa presunta electrificación masiva de la sociedad. Para el que le interese, dejo aquí las proyecciones que hace la AIE. No se las tomen demasiado en serio: dentro de unos pocos años, serán otras muy diferentes.

Lo que es gracioso es que este tremendo despliegue de renovables, nos dicen, obligará a que se aumente de manera gigantesca la "flexibilidad", es decir, la capacidad de cubrir con fuentes despachables las posibles intermitencias de las fuentes renovables modernas (eólica y fotovoltaica), hasta el punto que para 2030 la flexibilidad deberá ser de hasta el 50% de la generación eléctrica a ciertas horas. ¿Y saben cómo se va a cubrir esa flexibilidad? Adivinen...
Las previsiones para el escenario NZE ni las ponen porque deben ser abrumadoras. Lo que obviamente no se sostiene de ninguna manera es el enorme incremento del uso de baterías (la cantidad de materiales requeridos y su coste serían prohibitivos), y lo que va a ser curioso es la "respuesta de la demanda", que yo creo que es donde efectivamente va a haber la mayor reacción, pero de la peor manera posible (contracción industrial y disminución del consumo doméstico por empobrecimiento generalizado y cortes de suministro).
7.- Evolución de los combustibles líquidos:
El capítulo comienza con una gráfica reveladora, que pongo aquí para comparar con lo que pase los próximos años: cuándo espera la AIE que se produzca el pico "de demanda" de petróleo según los diversos escenarios.
Es decir, el pico se produjo en 2021 según el escenarios NZE, será en 2024 en el APS y en 2035 en el STEPS. Aquí, de nuevo, se recalca la separación entre demanda y oferta. Con los actuales niveles de producción de crudo+condensado un 3% por debajo de los niveles de noviembre de 2018 y con fuerte tendencia a la baja, se tiene que mantener la ilusión de que se mantendrá la demanda, a base de ir vaciando los almacenes de la industria y la reserva estratégica de los países occidentales. Por supuesto, la situación es insostenible y la demanda caerá bastante antes del 2035 del escenario de referencia, el STEPS. Actualmente estamos en máximos de demanda de petróleo, con 103 Mb/d, y de seguro será imposible mantener estos niveles y más con la desindustrialización en marcha en Europa.Adjunto la tabla de resumen de la producción y demanda porque muestra cosas interesantes, pero sobre todo una: la caída de la producción de petróleo crudo convencional.

Como sabemos, la producción de petróleo crudo convencional tocó su máximo entre 2005 y 2006, en 70 Mb/d. Consiguió mantenerse en ese nivel durante unos pocos años pero, según la tabla de arriba, en 2010 ya había bajado a los 66,8 Mb/d y en 2021 ya era de 60,1 Mb/d. Esto sin duda significa que el peak oil del petróleo crudo convencional está más que pasado (hace 18 años, ahí es nada) y lo que cabe esperar es que a partir de ahora su caída se acelere. Teniendo en cuenta eso, el único escenario que muestra valores de producción realistas de caída es el NZE y, recordemos, esto es por caída de la oferta por razones geológicas, no por una supuesta caída en la demanda. Pero NZE no es (aún) el escenario de referencia, sino STEPS, el cual prevé... ¡un ligero aumento de la producción! El resto de categorías también muestran signos de sobreestimación, pero la desviación más grande está en la de crudo convencional. Con tal negación de la realidad y la sistemática y grosera sobreestimación de las posibilidades reales de producción (repasen las previsiones que lleva haciendo la AIE en los informes de la última década) está claro que los escenarios de la AIE no son demasiado fiables.
Hay un par de cosas más a destacar de la tabla. Uno, que se está usando la categoría "líquidos del gas natural" (NGL) para enmascarar la gravedad de la situación. Efectivamente, sin los NGL (y las absurdamente contabilizadas ganancias de proceso) la producción total de todos los líquidos del petróleo pasó de 70,7 Mb/d en 2010 a 72,1 Mb/d en 2021, es decir, un incremento de solo 1,4 Mb/d en 11 años; contando con los NGL se había pasado de 83,4 Mb/d a 90,3 Mb/d, es decir, un incremento de 6,9 Mb/d en ese mismo período. En suma, prácticamente todo el aumento de la producción de "todos los líquidos del petróleo" se debe al incremento de los líquidos del gas natural, los cuales han aumentado porque, como sabemos, la producción de gas natural aún no ha tocado techo (aunque lo hará en los próximos años). Pero resulta que los NGL son mayoritariamente (90%) una mezcla de butano y propano, que no se pueden usar para hacer combustibles líquidos y que se utilizan para la producción de polímeros y plásticos en las refinerías. Es por eso que contabilizar los NGL junto con el resto de categorías siempre ha sido un poco engañoso, es por eso que la producción de diésel cae desde 2015 y es por eso que no se refleja la gravedad de la situación actual. En realidad, el máximo de lo que se denomina crudo+condensado (es decir, todo menos los NGL) tocó máximo en noviembre de 2018 y no se recupera desde entonces (y todo indica que va a entrar en una senda fuertemente descendente en breve):
Es tremendamente preocupante que, delante de una realidad de los datos cada vez más desfavorable, la AIE haya optado por estas tácticas que prácticamente se podrían calificar de desinformación. Entre otras cosas porque los gobiernos están completemente confundidos sobre los peligros que nos acechan a pocos años vista, y el riesgo claro de que el actual declive se acelere rápidamente.
8.- Evolución de los combustibles gaseosos:
En un informe especial de la AIE del año 2011 se nos decía que el gas natural era "el combustible de futuro" y esperaban para el una nueva "edad de oro". Once años después, en el informe de 2022, la AIE se plantea si el gas natural "está perdiendo gas". Claro, ¿qué otra cosa podría decir después de la crisis de suministro que sufrió Europa el año pasado y que está lejos de estar resuelta?
No hay una gráfica decente de la evolución prevista para la demanda de gas natural (aquí de nuevo se juega a desvincular la demanda de la oferta, aunque los almacenes de gas son sensiblemente más pequeños que los de petróleo y por tanto están mucho más unidas). La única gráfica que he sacado es la de esta lamentable infografía al principio del capítulo.
Se ve que incluso en STEPS se prevé muy poco crecimiento, y en APS y NZE las caídas son más que significativas.
Todo lo que se había dicho hace una década de usar el gas natural como combustible de transición, de su papel en el transporte con vehículos de gas natural comprimido... Todo queda en agua de borrajas ahora, no completamente demolido pero sí muy diluído. Como para fiarte de las recomendaciones de la AIE. Tan clamoroso es el fallo que han tenido que incluir una gráfica comparando lo que dijeron con lo que dicen (solo para un subgrupo de países, los de menos consumo, para amortiguar un poco la vergüenza): juzguen Vds. mismos.
Claro, no pueden desdecirse del todo, y pretenden compensar el evidente fiasco de sus recomendaciones pasadas hablando ahora de "combustibles gaseosos", lo cual incluye otros combustibles fósiles (supongo que GLP), biogases y, cómo no, hidrógeno. Aún así, no se modifica mucho el lamentable cuadro anterior.

Como se ve, la parte del hidrógeno verde es bastante pequeña en STEPS y APS y solo gana importancia en NZE, pero de manera muy conveniente han incluido en la misma categoría lo que viene de la electrólisis con lo que viene de bioenergía, que básicamente es otra forma de producir biogás a partir de materia orgánica (solo que es directamente hidrógeno, no metano). No detalla cuánto hay de cada, aunque sospecho que la mayoría sería bioenergía porque la electrólisis es una ruina. La pregunta es: ¿qué sentido tendría usar materia orgánica para producir hidrógeno cuando resulta mucho más conveniente y manejable -y sencillo- producir metano? Otra más de las barbaridades técnicamente infundadas de los informes de la AIE.
Una parte importante del capítulo se dedica al caso de Europa después de la invasión rusa de Ucrania. Muy reveladora la tabla de la dependencia de los diversos países europeos en el gas ruso en 2021.
Y cómo se supone que la Unión Europea iba a compensar esa dependencia, tanto a nivel de oferta como de demanda (nuevos proveedores), de acuerdo con el escenario APS.
Ahora que han pasado unos meses podemos decir que todo parecido con la realidad es pura coincidencia. En realidad, la Unión Europea sigue importando muchísimo gas de Rusia solo que a través de países intermedios, y así por ejemplo en el caso de España Rusia ha pasado a ser el segundo suministrador de gas, cuando antes era bastante marginal. En todo caso, la AIE nos ofrece un cuadro claro de cómo se va a materializar la salida de Europa de su dependencia del gas ruso en el escenario APS.
Es decir, básicamente el consumo se va a ir reduciendo a la par de las importaciones del gas de Rusia, siendo ligeramente compensado por el aumento de las importaciones de gas natural licuado (LNG), las cuales vendrán en una buena parte de Rusia a través de terceros países. Un plan sin fisuras.
En este capítulo encontramos algo que hace tiempo que me venía temiendo. Cuando la actual burbuja renovable acabe de explotar (probablemente no más allá de 2025) y se vea que no hay niguna posibilidad de hacer una sustitución energética masiva basada en fotovoltaica y eólica, los grandes fondos de inversión se dirigirán hacia nuevos nichos de mercado, intentando apuntalar un sistema que cada vez más claramente se muestra como insostenible. Durante bastante tiempo he especulado sobre hacia dónde se van a dirigir esos esfuerzos, dónde va a estar la próxima burbuja una vez ésta estalle, y hace ya un par de años que llegué a la conclusión que sería la biomasa, los biocombustibles y el biogás. Y entonces va la AIE y pone esta espeluznante gráfica.

Como ven, están considerando qué parte del consumo actual de gas en Europa se puede llegar a cubrir con biogas producido de la biomasa. Por supuesto, no son conscientes de que en una sociedad deprivada energéticamente habrá menos residuos orgánicos, porque ademas muchos de esos residuos dependen del actual consumo de petróleo (para el uso agrícola, para las importaciones de alimentos) y que la biomasa forestal debe ser gestionada de manera sostenible so pena de irla degradando. Nada de eso entra, y se dan unos porcentajes de cobertura de la demanda que, a pesar de que puedan parecer relativamente pequeños, no son realistas en absoluto si se quisiera hacer una gestión sostenible. Las espadas se están afilando ya para el asalto a la siguiente gran burbuja de inversión, con todo el rastro de degradación ambiental que dejará tras de sí.
9.- Evolución de los combustibles sólidos:
Bajo este epígrafe encontramos el carbón y la biomasa sólida (principalmente leña) - no esperen encontrar el uranio, que por lo que se ve no es sólido, líquido o gaseoso, o no es combustible (en sentido estricto no lo es, puesto que no experimenta una reacción química de combustión o combinación con oxígeno, aunque se suele hablar de "combustible nuclear"). De hecho, en todo el WEO, la palabra "uranio" aparece solo 3 veces: dos, mencionando la importancia estratégica de Rusia en ciertos materiales, y una más, hablando de los riesgos de la cadena de suministros de materiales críticos, mencionado como uno más de una larga lista. La omisión a toda previsión sobre el suministro de uranio, habitual en los informes anuales de la AIE, es otra más de las anomalías consentidas que debería hacer saltar las alarmas en los gobiernos que se basan en estos informes para diseñar sus políticas. Pero todo el mundo parece estar conforme con este estado de cosas.
En fin, yendo a lo que sí se trata en este capítulo, comencemos por esta gráfica de resumen.

Hay varias observaciones a hacer de esta gráfica. En primer lugar, como ya hemos dicho la previsión de que el consumo de carbón va a bajar bastante rápidamente en todos los escenarios parece poco probable. Precisamente el año pasado el consumo de carbón se incrementó un 3,3%, y aunque hay importantes dificultades logísticas para aumentar mucho el consumo de carbón, y el declive del petróleo afectará sin duda a la distribución desde las minas, teniendo en cuenta las limitaciones geológicas (que son bastante menores en el caso del carbón que en el del petróleo y del gas) es bastante probable que de todas las materias primas no renovables el carbón tenga la producción que decaiga más lentamente, máxime cuando la caída del petróleo fuerce a buscar alternativas. Ya lo estamos viendo con el viraje hacia el carbón de China y Alemania, y lo seguiremos viendo en los próximos años. Por desgracia, porque el carbón es el combustible más intensivo en emisiones de CO2 por caloría producida. Así pues, los escenarios que enuncia la AIE parecen más fruto del deseo y más bien del agrado de Occidente, que consume menos carbón, pero no son realistas.

La segunda observación tiene que ver con lo que denominan "bionergía sólida moderna". Este término incluye diversas cosas, pero lo más notorio son los infames pellets. Es decir, leña procesada para hacer más eficiente su combustión en calderas especiales, ya sea para la producción de electricidad o de calefacción. La elaboración de los pellets conlleva un gran gasto energético de transformación, con una componente nada desdeñable de combustibles provenientes del petróleo, y es seguramente una forma poco eficiente de aprovechar la leña, pero resulta muy conveniente para mantener los sistemas de altas prestaciones modernos. Y lo que es realmente alarmante es el gran aumento que se prevé para esta "bioenergía sólida moderna", lo cual parece estar en línea con la futura burbuja de la biomasa que comentábamos antes. En el caso del escenario NZE, nos detallan cuál será el origen de esta biomasa:
******************************************
En resumen, este WEO muestra una gran desorientación en cuanto a las causas de la crisis energética que estamos viviendo y una falta de realismo sobre los mecanismo propuestos para afrontarla. El vicio mayor consiste en suponer que el escenario macroeconómico de la OCDE se va a cumplir, lo cual es cada vez más incompatible con la realidad física de las posibilidades de suministro. A pesar de las flagrantes falacias, a pesar de los numerosos errores conceptuales, seguiremos apostándolo todo a un modelo de transición imposible mientras la realidad nos va atropellando.
Dentro de un par de meses la AIE sacará su informe de este año, y en esta ocasión espero hacer una revisión en pocos días. Y entonces podremos comparar lo que decían el año pasado con lo que van a decir este, al tiempo que nuevos problemas que se barruntan en el horizonte empezarán a materializarse. Lo que desde luego no esperamos encontrar es sinceridad y objetividad.
Salu2.
AMT
Salu2.
AMT