Mostrando entradas con la etiqueta Donald Trump. Mostrar todas las entradas

martes, 28 de julio de 2026

No pasa nada


Queridos lectores:

Ahora que por fin tengo un poco menos de carga de trabajo, he estado echándole un vistazo a las estadísticas del la Corporación de Reservas Estratégicas de Productos Petrolíferos (CORES). CORES es una institución española encargada de controlar el estado de petróleo, productos petrolíferos y gas natural en España, con capacidad ejecutiva (es el organismo encargado de gestionar las reservas estratégicas del estado, pero también monitoriza el estado de las reservas comerciales, las que controlan las compañías privadas).

Si acceden a la sección de estadísticas, podrán encontrar datos mensuales de importación, exportación, existencias y consumo. La interpretación de los datos no es tan sencilla como podría parecer, porque las fluctuaciones en las cantidades de un mes a otro son muy importantes por cuestiones logísticas diversas (por ejemplo, un petrolero que se retrasa reduce sensiblemente el balance de un mes e incrementa el del mes siguiente). Por eso la valoración de los datos debe hacerse con cierta precaución y aceptando que el margen de incertidumbre (más que de error) es relativamente elevado, debido a esa gran variabilidad intrínseca. Para hacer comparaciones en importaciones y exportaciones, tomaré como referencia la media de 2025.

De todas maneras, y con todas esas salvedades, hay una cosa que es bastante clara: hasta el 31 de mayo (que es donde llega la serie que he analizado, aunque en breve estará hasta el 30 de junio), las reservas de España se mantienen en valores máximos, equivalentes a unos 102 días de consumo nacional aproximadamente - de hecho, se han incrementado las reservas con respecto a los 95 días que había a principios de año. Eso se ha conseguido sin que se observe una disminución en el consumo interior. ¿Cómo se ha obrado este prodigio, en una situación de escasez originada por el cierre del estrecho de Ormuz? Analicémoslo.

Fijémonos primero en las importaciones de petróleo crudo. El promedio de los cinco primeros meses del año registra una ligera caída (1,4%) con respecto al mismo período de 2025. Eso representa una bajada de unas 70.000 toneladas mensuales; dividiendo por 140, eso equivale a 500.000 barriles mensuales o 16.000 barriles diarios. Por comparación, el consumo medio de productos petrolíferos en España es de 1,25 millones de barriles diarios o 37,5 millones de barriles mensuales, así que la caída de las importaciones de crudo vendrían a ser como un 1,3% del consumo español. Mirando el detalle, se ve que las importaciones cayeron drásticamente en febrero y marzo, alrededor de un 10% respecto a los valores de 2025, pero en abril subieron hasta un 10% por encima de la media, y en mayo se quedaron un 2% por encima de la media. Si nos fijamos en las variaciones según los países de los que importamos, han caído fuertemente las importaciones de Oriente Medio (lógicamente) y de los EE.UU., y han aumentado principalmente las de los países africanos y especialmente de Libia y Argelia. 

Pero también son importantes las importaciones de productos petrolíferos: España cubre algo más del 80% del consumo nacional de diésel y queroseno con la producción de sus refinerías, pero el resto se tiene que importar. Si analizamos la situación con la importación de productos petrolíferos, la caída es más considerable, de unas 200.000 toneladas mensuales (un 8% de las importaciones de productos), equivalente a 1,1 millones de barriles mensuales, que igualmente es poco comparado con el consumo nacional (un 3%). El problema, por supuesto, es que tiene una incidencia importante en esos dos combustibles, diésel y queroseno.

En resumen, las importaciones de petróleo crudo y productos petrolíferos han caído en los 5 primeros meses el equivalente al 4,3% del consumo nacional. Entonces, ¿cómo se lo ha hecho España para no solo no reducir sus reservas, sino incluso aumentarlas?

Fácil: reduciendo las exportaciones de productos petrolíferos. Drásticamente: alrededor de 360.000 toneladas mensuales (un 20% de las exportaciones). Caen algo las exportaciones de gasóleos (unas 83.000 toneladas menos, un 14%), suben en realidad las de querosenos (unas 11.000 toneladas, un 23% más), y lo que más cae son las exportaciones de gasolinas (131.000 toneladas, un 29%) y "otros productos" (principalmente, lubricantes, asfaltos y coque; caen 114.000 toneladas, un 24% menos).

De ese modo, España está manteniendo altas sus reservas y evita tener que implementar las medidas de racionamiento que prevé la ley. Sin embargo, los datos que he mostrado arriba permiten intuir algo preocupante. Y es que se estaría almacenando más gasolina y la categoría de "otros productos", y que en realidad estarían cayendo otras categorías en lo almacenado. Por desgracia, CORES no da la clasificación de las existencias por tipo de producto petrolífero. Y tampoco da los datos de producción de las refinerías mes a mes sino por año completo (el último, por tanto, es de 2025), y sin esos datos es complicado saber qué es lo que se está almacenando. Y aunque podría usar datos promedio de las refinerías del año 2025, no está claro que sean comparables con lo que está pasando ahora mismo, ya que si cambias el tipo de petróleo que procesas (obligado, por los cambios de orígenes de la importación), cambia la cantidad de producto (y eso sin contar con la necesidad de contar con otras materias primas, como el molibdeno). 

Pero lo que sí que puedo hacer es comparar los cambios en importaciones y exportaciones de productos petrolíferos (siempre en referencia al promedio de 2025):  

(en miles de toneladas) Variación importaciones productos petrolíferos Variación exportaciones productos petrolíferos Balance (var. importaciones -var. exportaciones)
GLP -14,00 +2,98 -16,98
Gasolinas -124,61 -131,42 +6,81
Querosenos 11,10 10,81 +0,29
Gasóleos -36,14 -82,39 +46,25
Fuelóleos -67,39 -46,93 -20,46
Otros productos 31,19 -113,91 145,10

La tabla de arriba nos da una idea de qué es lo que está yendo hacia el almacenamiento. Para hacer las cosas correctamente, tendríamos que poner la salida de las refinerías y por último descontar el consumo nacional. Pero en cuanto al segundo, no ha variado sustancialmente, y en cuanto al primero, sabemos que las importaciones han caído ligeramente, así que probablemente ninguno de los dos tiene un impacto muy grande sobre el balance de la tabla de arriba. 

¿Y qué dice la tabla de arriba? Que, hasta mayo de 2026, en el almacenamiento hemos aumentado ligeramente la cantidad de gasolina, significativamente la de gasóleos y en gran medida la de "otros productos". Y que ha bajado la de GLP y la de fuelóleos - el queroseno prácticamente no varía, sube muy poco.

La buena noticia es que estamos almacenando más gasóleo (categoría que incluye el diésel), que es un combustible fundamental. La mala, que bajamos fuelóleos, que es un combustible importante en los usos industriales (barcos, generación de electricidad, etc). Y la preocupante, que estamos llenando nuestros almacenes de "otros productos", que tampoco está tan claro que necesitemos tanto, pero que sirven para que las reservas se mantengan elevadas - al menos, desde el punto de vista estadístico, y se evite la activación de los mecanismos de racionamiento previstos por la ley. Un pequeño truco contable para redondear la estadística.

Con todo, España está capeando bien esta crisis, y eso es algo que se tiene que reconocer. La presencia de 8 refinerías en su territorio le da un margen de maniobra que otros no tienen. También es cierto que, con el recrudecimiento de las hostilidades entre EE.UU. e Irán, veremos cuánto de esto se puede mantener en los próximos meses. Pero objetivamente en España se han tomado medidas efectivas para mantenerse el mayor tiempo posible.

Veamos cómo está la situación en el resto del mundo.

En un reciente artículo de The Honest Sorcerer, éste mostraba cómo está evolucionando el ritmo de extracción de petróleo desde la reserva estratégica de los EE.UU.
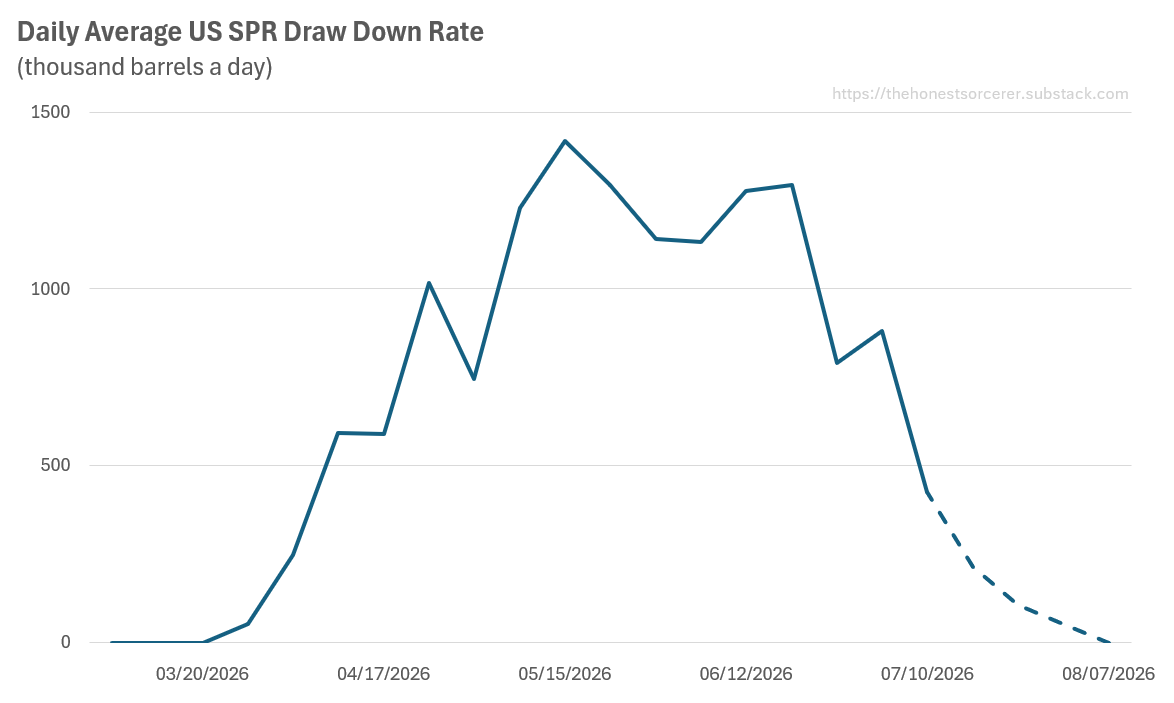
 

Esta clara caída en la extracción de petróleo obedece a que los niveles de los almacenes subterráneos de los EE.UU. son críticamente bajos, probablemente más bajos de los niveles para los que fueron diseñados como seguros. Comenta también que en un reciente informe del gobierno estadounidense se describen fallos de maquinaria y vertidos, y que hay el riesgo de que si se reduce demasiado el nivel de la reserva, los reservorios donde están contenidos pueden empezar a infiltrarse de agua y a derrumbarse. Teniendo en cuenta la evolución de la extracción, parece poco probable que EE.UU. vaya a poder seguir exportando petróleo de la reserva como hasta ahora. Pensemos que desde el comienzo de la guerra y hasta abril, EE.UU. incrementó en 2 millones de barriles diarios (Mb/d) sus exportaciones de petróleo.

 U.S. exports of crude oil and petroleum products (Jan 2016-Apr 2026)

Por su parte, China redujo sus importaciones de unos 10 Mb/d a unos 5,0 Mb/d, liberando así nada menos que 5 Mb/d para aliviar las carencias del mercado.
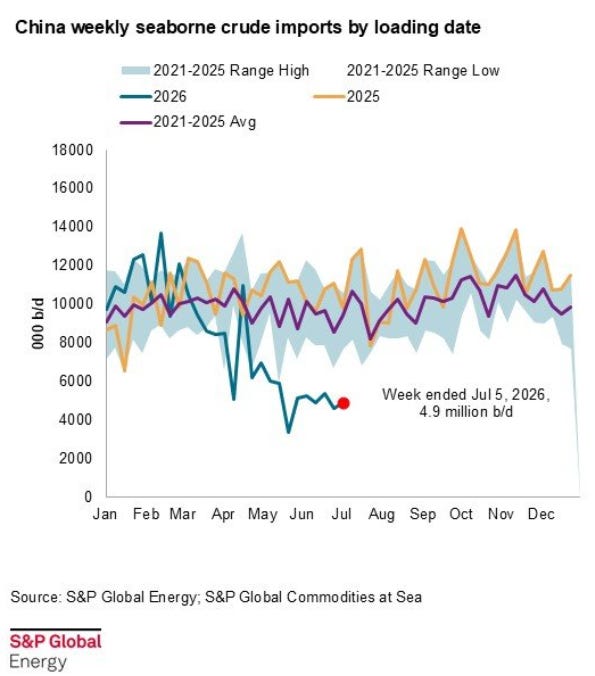
 

Sin embargo, parece que este mes China ha incrementado sus importaciones desde los 4,9 Mb/d de principios de julio a los 7,8 Mb/d. Si este movimiento se confirma, el colchón que ofrecía China se habría reducido de 5 a 2,2 Mb/d.

Pero, ¿cuánto petróleo está faltando desde el principio de la guerra? Según reconocen tanto la Agencia Internacional de la Energía como el Departamento de Energía de los EE.UU., al menos 13 Mb/d.
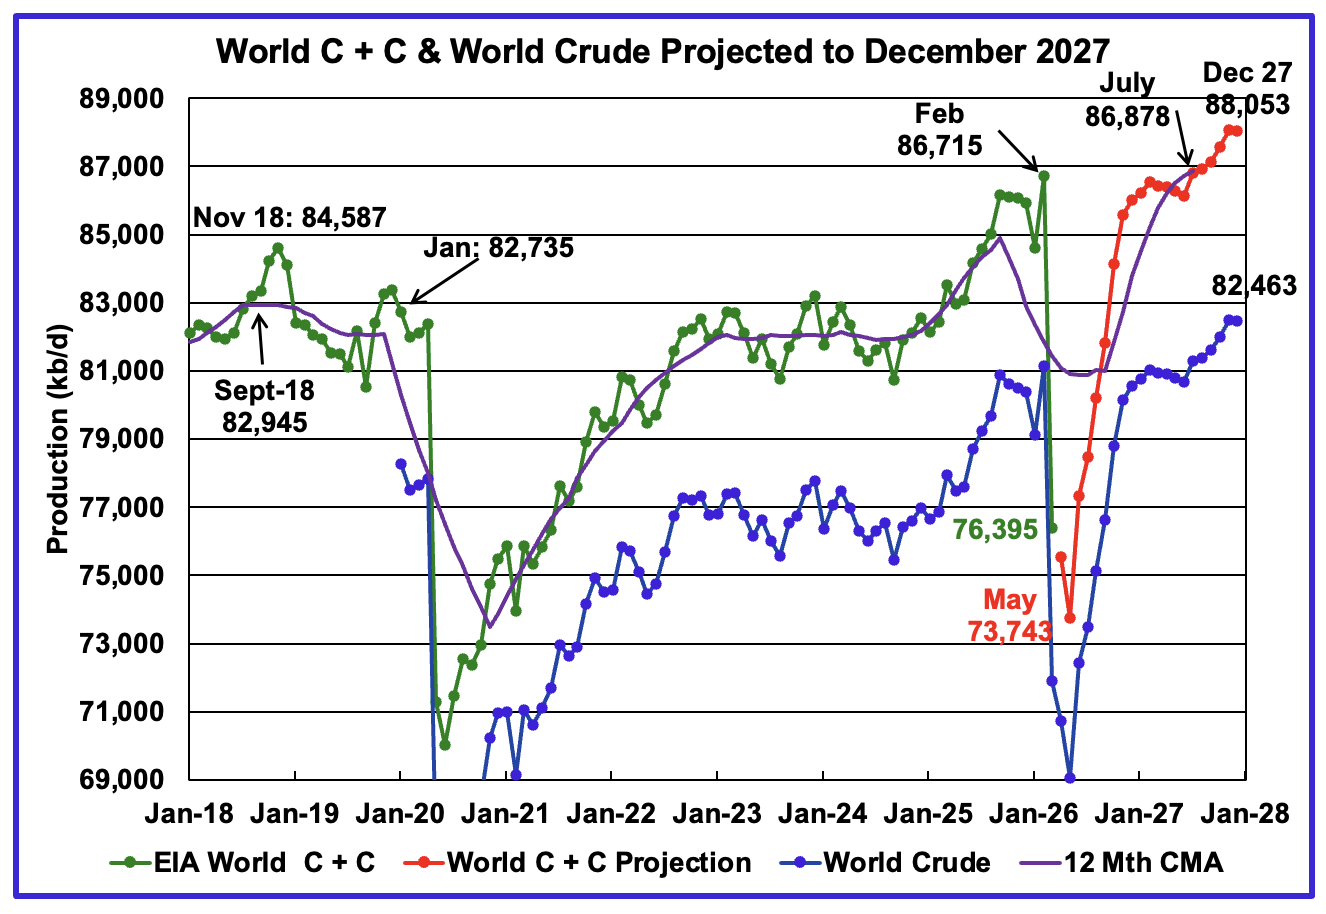
Imagen de Peak Oil Barrel, https://peakoilbarrel.com/march-world-oil-production-collapses/. La línea roja es la previsión del Departamento de Energía de los EE.UU., con un repunte a partir de mayo inverosímil y que obviamente no se está produciendo.

EE.UU. aportó 2 Mb/d y China redujo sus importaciones 5 Mb/d, pero aún así han estado faltando 6 Mb/d, lo que viene a ser el 6% de la producción mundial o el 12% del petróleo disponible comercialmente. En ese contexto, España lo ha hecho muy bien, pues solo le ha faltado el 4,3%, pero eso está claro que se logra a costa de que otros tengan déficits peores que el 12%.,

¿Quiénes?

Obviamente, los países del Sur global: países de África, América Latina y el sudeste asiático. También se ha visto severamente afectados Australia, Japón o la India. Esto ha llevado a países como China, India, Japón o Corea del Sur a incrementar su consumo de carbón para compensar parte de su faltante energético. Y progresivamente el problema ha ido afectando a los países del norte. En EE.UU. el precio del galón de gasolina ha vuelto a los 4 dólares, un precio alto para ese país. En Francia, más de 2000 estaciones de servicio tienen restricciones de combustible (el enlace se actualiza, y en el momento que Vd. lo consulte puede reflejar un número diferente). También hay problemas de aprovisionamiento en Luxemburgo, y tensiones en Hungría y hasta en Alemania para ciertos combustibles.

Pero lo peor son los problemas estructurales en el precio de los carburantes. Aunque los EE.UU. están haciendo todo lo que tiene en su mano para controlar el precio del barril de Brent y del WTI (al final, son mercados muy pequeños, ya que las cantidades realmente comerciadas de esas referencias son simbólicas), lo que no para de crecer son los márgenes de refino, es decir, la diferencia entre el valor de un barril de petróleo crudo y uno de un producto refinado. Por ejemplo, el diésel ya está casi en los 90$ por barril (piensen que no hace tanto el margen de refino era de unos pocos dólares).

Imagen 

La razón de este incremento de los márgenes es la falta de petróleos adecuados para las refinerías, y es que los crudos del Golfo Pérsico son estratégicos para la producción de destilados medios como son el gasóleo o el queroseno. Es por eso que en toda Europa estamos viendo que el precio de los carburantes se está acercando ya a los 2$ por litro.

Estamos en tiempo de descuento. Cuanto más se alargue esta situación, más problemas se acumularán, más crecerá la crisis económica y más costará recuperarse. Además, la prolongación de las hostilidades entre Irán y EE.UU. está llevando a más destrucción de infraestructuras en el Golfo Pérsico, lo cual, ya lo comentamos, implicará una pérdida permanente de la producción de petróleo y una aceleración del declive final, y eso sin contar con el resto de materias primas afectadas. Confirmando lo que decíamos en el post anterior, la paz entre Irán y EE.UU. era muy precaria y en cualquier momento iba a saltar por los aires. Ahora, tras unos días de hostilidades, se vuelve a escenificar una vuelta a la mesa de negociaciones; y, poco tiempo después, los ataques volverán a comenzar. No hay posibilidad de entendimiento, en realidad. Irán y EE.UU. no se pueden poner de acuerdo porque sus intereses son opuestos: Irán quiere controlar el estrecho de Ormuz para garantizar unos ingresos constantes que le permitan financiar su esfuerzo bélico para resistirse a los norteamericanos, y éstos no pueden consentir que se establezca ese peaje. Esto solo puede acabar si uno de los dos se rinde. 

Pero España está bien aprovisionada y va a aguantar, al menos a nivel de suministro (otra cosa será el precio de los combustibles). No va a haber restricciones generales a corto plazo, aunque sí que puede haber problemas, de algún tipo, con el queroseno y el diésel. Así que, querido lector, váyase tranquilo de vacaciones si no lo ha hecho ya, que no pasa nada. O sí.

 Nada sucede hasta que algo se mueve" Albert Einstein  https://t.co/GIOkHgryQs Citas de liderazgo recopiladas por Enhamed Coach  #Liderazgo #Coach #Coaching #Enhamed #CitasDeLiderazgo #Einstein  #AlbertEinstein

Salu2.

AMT 

viernes, 6 de marzo de 2026

El hundimiento

La segunda temporada de Juego de Trumps está llena de sobresaltos.


Queridos lectores:

Llevamos ya una semana de guerra en el Golfo Pérsico. Sin duda, Israel y EE.UU. pensaron que si golpeaban de manera certera a Irán, dada su inestabilidad interna, el régimen de los ayatolás caería como fruta madura gracias a una reacción del pueblo iraní que los depondría inmediatamente. Confiaban, seguramente, en una capitulación completa a la venezolana, en la que los EE.UU. en la práctica se han apropiado de todos los recursos petroleros (sin que, por cierto, haya habido un cambio real del régimen político). Lo que increíblemente no se esperaban es la resistencia de la estructura política iraní, quizá porque interpretaban erróneamente que era completamente subsidiaria del liderazgo de Alí Jamenei y que, muerto éste, habría tal vacío de poder que el cambio sería inevitable. 

Pero, bien al contrario, el régimen iraní se ha atrincherado y ha contestado con rapidez y mucha contundencia, bombardeando bases militares americanas, refinerías y oleoductos por todos los países del Golfo que están prestando su apoyo tácito o explícito a la coalición agresora, y al mismo tiempo cerrando en la práctica el paso del Estrecho de Ormuz. Irán ha golpeado fuerte, ha golpeado rápido y ha golpeado masivamente. El gobierno iraní sabe que su supervivencia depende de crear un estado de postración económica tal a escala mundial que los EE.UU. se vean obligados a parar por presiones internas y externas.

Y así llegamos al momento presente. Donald Trump tiene muy difícil echarse atrás, porque no podría salvar la cara delante de su pueblo y de los intereses económicos a los que representa. Por su parte, los dirigentes de Israel están completamente alucinados y no contemplan ninguna otra posibilidad que la rendición de su enemigo más importante en la región. En cuanto al gobierno iraní su única salida es seguir golpeando, haciendo daño hasta que Israel y EE.UU. cedan. 

Pero, pase lo que pase, nadie va a salir indemne de ésta. Ni estos tres países, ni el resto del mundo en su conjunto. La situación es tan mala ya que lo menos que podemos esperar es una fuerte recesión económica y unos años de mucho sufrimiento. Aunque en realidad lo más probable es que ya nunca salgamos del proceso de descenso que seguramente ya estamos iniciando.

Por el lado de los EE.UU., las ínfulas belicistas de Trump tienen, seguramente, diversos orígenes, desde lo ideológico hasta lo religioso pasando por ese extraño ascendente que tiene Israel sobre la política norteamericana. Pero, al margen de todas esas motivaciones, hay una que también es muy clara: EE.UU. necesita petróleo y lo necesita ya.

Durante los últimos 16 años EE.UU. ha vivido la revolución del fracking, que les ha permitido pasar uno unos lánguidos 5 millones de barriles diarios (Mb/d) que producían en 2010 a los actuales más de 13 Mb/d (4 Mb/d convencional más 9 Mb/d de petróleo ligero de roca compacta extraído con el fracking), lo que le sitúan como el mayor productor del mundo con prácticamente el 13% de la producción (se producen en el mundo 103 Mb/d de todo tipo de líquidos asimilados a petróleo, aunque esto también daría para hablar mucho, ya que hay unos 20 Mb/d de líquidos del gas natural que mayoritariamente no sirven para hacer combustibles, solo plásticos, y se contabilizan igualmente aquí). Sin embargo, los días del fracking de los EE.UU. están contados: los pozos de fracking generalmente llegan al 80% de toda su producción en los dos primeros años, y habitualmente no se explotan más allá de cinco años. En sus últimas actualizaciones, el Departamento de Energía de los EE.UU. apunta por primera vez desde que empezó el fracking a que el máximo de producción de petróleo de los EE.UU posiblemente ya pasó, en octubre de 2025, y que en los próximos años viviremos un proceso de declive que aún contemplan como gradual, aunque todo apunta a que será bastante más rápido.


Imagen de Peak Oil Barrel, https://peakoilbarrel.com/us-december-oil-production-drops-2/

EE.UU. necesita desesperadamente petróleo. Su hegemonía de los últimos años se ha basado en el fracking, y si éste empieza a fallar necesitan pasar a controlar los recursos disponibles en el mundo. Están yendo, por supuesto, por los más grandes que aún no controlaban: primero Venezuela (aunque es dudoso que su petróleo extrapesado sea económicamente rentable) y ahora Irán. Realmente, la torpeza y apresuramiento americano, que asalta sin verdadera planificación (como está siendo evidente en el caso iraní) responde a esta urgencia vital. 

La situación no es nada buena para el gobierno de Donald Trump. Con una popularidad en caída por los excesos de la policía de inmigración y por haber traicionado el principio MAGA de centrarse en los problemas internos y no meterse en guerras extranjeras, con su sistema de aranceles puesto en cuestión y con las elecciones de noviembre en el horizonte, Donald Trump tenía la necesidad de anotarse algún que otro éxito clamoroso. La escalada de precios del petróleo y las pésimas perspectivas económicas fruto de esta guerra, combinado con el coste exorbitante de la campaña militar, solo le ponen las cosas más difíciles.

Tampoco pinta demasiado bien para el gobierno de Benjamin Netanyahu. Para el actual gobierno de Israel, la desaparición de su mayor enemigo en la región se ha convertido en cuestión existencial, una auténtica obsesión, hasta el punto de que han perdido completamente la perspectiva de su capacidad real y sobre todo de su vulnerabilidad. Los sistemas de intercepción israelíes, bien nutridos de misiles interceptores americanos, se muestran impotentes para evitar el goteo de bombardeos iraníes que ya no se limitan a objetivos militares, sino que alcanzan también a la población civil, particularmente en Tel Aviv. Irán apuesta por enviar enormes cantidades de misiles y de drones, muy baratos, mientras que los interceptores son incomparablemente más caros; y aunque Israel intercepte el 80 o incluso el 90% de los proyectiles, el 10% que llega a su objetivo está causando mucho daño. Israel sufre, y Netanyahu, muy contestado por su gestión en general, sale muy perjudicado de una guerra en la que ilusamente creyó marcarse un tanto.

El gobierno iraní también está en una situación muy precaria. El asesinato de su líder supremo y una buena parte de la cúpula política le ha obligado a rehacerse en tiempo breve, pero ése no es el mayor de sus problemas. El descontento de la población iraní es muy importante desde hace ya varios años, tras 50 años de un régimen autoritario y muy represivo. Las protestas de enero, sangrientamente reprimidas, ejemplificaron la importancia de la contestación interior. Con 90 millones de personas y una población muy joven, Irán necesita mejoras muy importantes a nivel social, aunque está claro que no será precisamente EE.UU. quien se las va a proporcionar. Para terminar de complicar la situación, Irán sufre una grave crisis hídrica que llevó hace pocos meses a plantear la necesidad de evacuar Teherán, con toda la inestabilidad social que eso implica. Crisis hídrica que por cierto también es bastante grave en la vecina Irak. Al mismo tiempo, su vecina Afganistán está ahora mismo en guerra con Pakistán por la disputa de los recursos hídricos de un río compartido. Toda la región está en una situación precaria.

Queda claro que ni EE.UU. ni Israel ni Irán parten de una buena situación. Pero ninguno de los tres puede echarse atrás en el escenario actual. Los tres necesitan desesperadamente una victoria en esta guerra. Y la desesperación es la peor de las consejeras, porque lleva a asumir riesgos excesivos que pueden materializarse en auténticas catástrofes.

El cierre del Estrecho de Ormuz pone al mundo de rodillas. Por ejemplo, por Ormuz pasan 20 Mb/d, el 20% del petróleo que se consume en el mundo. Pero si lo miramos desde la perspectiva del petróleo disponible para comerciar (descontando ese 50% que consumen los propios países productores), resulta que lo que pasa por Ormuz es el 40% de las exportaciones mundiales de petróleo, lo cual es gravísimo para países importadores como es España. Y poco importa que en la actualidad España importe poco petróleo de la región: el mercado del petróleo es muy fungible y los contratos se rescinden o el petróleo se encarece por la mayor demanda. Nadie está cubierto en esta crisis. Mientras esto escribo, el precio del barril de Brent ya ha llegado a los 90$, que es el umbral de dolor para la economía europea. Si esta situación se prolonga e incluso agrava durante las próximas semanas, será inevitable que se produzca una grave recesión económica.

El otro foco de atención está en el gas natural. Por Ormuz pasa el 20% de todo el Gas Natural Licuado (GNL) que se exporta en el mundo, y éste no tiene la opción de pasar por ductos internos (por cierto que de poco van a servir tampoco para el petróleo, en vista de que Irán también los está bombardeando). Europa depende en un 14% de este gas natural. El gas natural se usa en todo tipo de industria, y es fundamental para mantener la estabilidad de la red eléctrica. Europa, además, llega al final del invierno con las reservas de gas natural en mínimos, y encima con unas reservas hídricas también en mínimos después de un invierno relativamente seco - no es el caso de España, al que las fuertes tormentas al menos le han servido para llenar pantanos. Sin gas y sin hidroelectricidad, Europa se enfrenta al riesgo cierto de apagones, que incluso se podrían producir en cascada. De momento, el precio de la electricidad se ha disparado en Europa a la par que el precio del gas - en España, gracias a la bonanza hidroeléctrica, el precio está más contenido.

Pero es que por el Estrecho de Ormuz circulan muchos otros materiales críticos para el comercio y la industria mundial. Se destaca por su gran importancia el amonio y la urea, base de los fertilizantes, justo cuando está a punto de empezar la estación del crecimiento de los cultivos; y también el ácido sulfúrico, que se usa en infinidad de procesos industriales. Pero obviamente hay muchas más derivadas e interacciones que hacen muy difícil vislumbrar el alcance de todo lo que pasa. Por ejemplo, el petróleo del Golfo es fundamental para garantizar la producción mundial de diésel, ya que es el más apropiado a este fin.

Lo que suceda a continuación va a depender crucialmente de lo que se alargue el actual impasse. Unos pocos días más de bloqueo en Ormuz pueden acabar de provocar un pánico en las bolsas y desencadenar una recesión muy profunda. Teniendo en cuenta las enormes burbujas financieras de las que lleva tiempo alertando Quark (la de la deuda, la de la inteligencia artificial y la de los productos derivados sobre metales preciosos), esta recesión puede provocar el estallido final de estas burbujas y una debacle económica como posiblemente el mundo no haya visto jamás, una de la que ya jamás nos podremos recuperar completamente porque acelerará el declive del petróleo y de otras materias primas al parar la industria clave para su extracción. Hace unas horas, el fondo de inversión Blackrock decidió limitar la cantidad de dinero que permite retirar de uno de sus fondos de deuda, al observar un gran volumen de retiradas - una intervención que yo diría que raya lo fraudulento, y que puede provocar un aumento de la desconfianza. La sesión de la bolsa del próximo lunes promete ser muy movida.

Tengo claro que el gran capital y los estados va a poner en marcha todos los mecanismos a su alcance para intentar evitar la debacle; por ejemplo, EE.UU. ha anunciado un fondo de reaseguros por valor de 20.000 millones de dólares para los barcos estadounidenses, después de que hace unos días las 7 mayores aseguradoras decidiesen retirar sus seguros a los buques que operan en la zona por el riesgo de guerra (por cierto, si tienen media hora y paciencia suficiente, lean ese último enlace, merece mucho la pena, y entenderán por qué el daño que se ha hecho es mucho mayor de lo que parece). Durante este tenso fin de semana habrá seguramente muchos más anuncios y movimientos, para intentar evitar un lunes negro en las bolsas. Ahora mismo, el único punto clave es saber cuánto va a durar este bloqueo, y si es total o parcial. Lo que sí que parece claro es que si la cosa se alarga más allá de unos días, vamos a una recesión económica que puede transportarnos al declive terminal. Donald Trump tendrá el mérito de haber adelantado 5-10 años el proceso de declive de nuestra sociedad.

Esto va en serio. La situación pinta mal, muy mal. Crucen los dedos pero, por si acaso, vayan tomando sus precauciones. Sigamos la evolución de los acontecimientos y esperemos. 

Salu2.

AMT 

lunes, 10 de marzo de 2025

Abandonad toda esperanza


Queridos lectores:

Durante los últimas semanas, se han producido cambios de gran calado en el mundo, sobre todo a raíz de la llegada de Donald Trump a la presidencia de Estados Unidos. Desde su toma de posesión, el Sr. Trump se ha lanzado a una frenética actividad de firma de decretos que ponen patas arriba todo el estado norteamericano y por ende el mundo entero. Las medidas más impactantes han sido el despido masivo de trabajadores públicos en numerosas agencias estatales dando igual la importancia de la tarea que estuvieran desarrollando, la salida de los EE.UU. de organizaciones como la OMS o tratados internacionales como el Tratado de París, la fuerte disminución de la ayuda internacional americana y la aplicación de aranceles a la práctica mayoría de las naciones con las que los EE.UU. tienen actividad comercial.

Entre las múltiples áreas afectadas, están todas las relacionadas con la transición renovable. Particularmente, el Sr. Trump no tiene absolutamente ninguna fe en la capacidad de la Renovable Eléctrica Industrial (REI) para mantener la competitividad de la economía americana, y por el contrario se ha decidido a extraer todo el combustible fósil extraíble, y quemar todo lo quemable. En paralelo, la fuerte reducción de personal decidida para la NASA y la NOAA garantizan una pérdida de la capacidad de los EE.UU. no solo para seguir estudiando e intentar disminuir el impacto del Cambio Climático, sino que hasta su capacidad para hacer previsión meteorológica a corto plazo se va a ver afectada.

Hay una cierta tendencia a decir que el Sr. Trump es un loco o un extremista, y que no entiende lo que está haciendo; más aún, que todo lo que está haciendo acabará volviéndosele en contra. Por el contrario, yo creo que Donald Trump entiende bastante bien lo que hace y, peor aún, aunque sea inmoral sus acciones tienen una lógica que pueden proporcionarle un beneficio a corto plazo (aunque a largo plazo nos condene a todos).

Ya hemos hablado aquí con frecuencia de por qué el modelo REI no funciona, al menos no a la escala que se pretende implantar. Yo no creo que Donald Trump haya hecho un análisis tan detallado, pero seguro que sabe - porque es muy evidente - que la producción de energía renovable no es económicamente competitiva, ni probablemente lo será nunca, con respecto a los combustibles fósiles. Pero los miembros de la administración Trump no son unos ceporros que no sean conscientes de lo que implica la quema de combustibles fósiles; por ejemplo, el propio Elon Musk afirmaba en 2016 que "el Cambio Climático es el mayor riesgo que afronta la Humanidad en este siglo". Entonces, ¿cómo puede ser que Musk esté ahora aceptando que se recorten los subsidios a la instalación de nuevos puntos de carga, lo que va en contra de los intereses de su empresa Tesla? La clave es simple: a estas alturas, ya saben que no hay futuro en el REI. El REI fue una apuesta por una revolución tecnológica pero ha resultado fallida. Y el nuevo gobierno de los EE.UU. está pasando página. El propio Musk está pasando página: sabe que Tesla será una compañía de vehículos para ricos con una producción limitada. Del mismo modo que saben que en un futuro nada lejano la mayoría de la población no poseerá coche propio...

Pero eso no quiere decir que el gobierno de los EE.UU. no se dé cuenta de que el Cambio Climático es un riesgo existencial. Su apuesta, al final, es muy sencilla. Los EE.UU. tienen una cantidad considerable de recursos en su propio territorio, y una población seriamente amenazada por la pobreza: aunque la estadística oficial dice que solo el 11% de los estadounidenses viven por debajo de la línea de la pobreza, alrededor del 40% no pueden hacer frente a un gasto imprevisto. El gran problema para una gran parte de la población con poca o nula cualificación es la deslocalización de las fábricas que se viene verificando en las últimas décadas. Ergo, lo que interesa es relocalizar la producción. Para ello, EE.UU. se ha embarcado en un proceso de poco disimulado de desmantelamiento del sistema de comercio mundial, imponiendo aranceles de manera masiva. De esa manera, consigue que las fábricas vuelvan a los EE.UU. y consigue un empobrecimiento generalizado de todo el mundo (también en su país al principio), con lo que las emisiones globales de CO2 disminuyen. EE.UU. contaminará más, pero los demás contaminarán menos, y al final compensarán por los excesos del país del dólar. Hasta los recortes masivos del gasto estatal tienen perfecto sentido en este plan: al fin y al cabo, la apuesta energética de los EE.UU. implica explotar fuentes con baja Tasa de Retorno Energético (TRE), y por tanto en la situación de la tercera de mis famosas tres preguntas. Solo sacrificando partes del Estado del Bienestar se pueden explotar estas fuentes, cosa que en Argentina están experimentando con intensidad (lo cual será tema de un próximo post).

Hay, por supuesto, numerosas objeciones no solo morales sino también técnicas a este plan, y es dudoso que pueda funcionar en el largo plazo por las cuestiones que se han discutido a lo largo y ancho de esta bitácora - mayormente, la creciente escasez de recursos y particularmente de los combustibles fósiles. Pero no se puede negar que el plan tiene su lógica, e inclusive es probable que en el corto plazo pueda surtir los resultados deseados por sus promotores. El mensaje del "Make America Great Again" vendría por tanto a ser: "Dado que no se va a poder implantar el REI, que al menos nosotros podamos prosperar (por un tiempo) mientras vosotros os sumís en la miseria".

Quien ha quedado muy mal colocada en este nuevo escenario es la UE. Sin recursos, con una población avejentada y con una desindustrialización galopante, Europa se enfrenta a una nueva situación en la que el "amigo americano" nos ha dicho que nos apañemos por nuestra cuenta y que cada palo aguante su vela (de paso, que si queremos defender Ucrania, que nos encarguemos nosotros solitos). Da toda la impresión de que EE.UU. está soltando lastre con Europa. A fin de cuentas, es lógico: Europa no tiene recursos que aportar, y sí que tiene un gran nivel de consumo que a los EE.UU. no le reporta ningún beneficio. Así que para los EE.UU., de una manera cínica, lo mejor es dejar que Europa se vaya empobreciendo.

Delante de este panorama, y con la crítica situación industrial de Alemania (caída del 20% de la industria de 2020 a 2024, después de haber caído un 20% desde principios de siglo hasta 2020), a la UE no le ha quedado más remedio que reaccionar a la desesperada para intentar recuperar competitividad. En enero se aprobó la denominada "Brújula de la Competitividad", que teóricamente mantiene la descarbonización en el centro de las políticas, pero que al tiempo apuesta por la "simplificación administrativa" para facilitar la competitividad económica. Ya después de las elecciones de Alemania (con el miedo de ayudar a la ultraderecha si la reculada en el frente renovable se evidenciaba antes de tiempo), la nueva regulación Ómnibus - en particular la simplificación administrativa - conlleva una reducción de la exigencia en materia ambiental y de respeto a los derechos humanos. Se anuncian también moratorias para el destierro final de los coches con motor de combustión interna, mientras las compañías europeas siguen manteniendo el coche eléctrico en el congelador y algunas, como Stellantis, apuestan para simplificarse (eliminando marcas) para sobrevivir.

Europa está desubicada, hace ya tiempo que lo está, pero el mundo no va a esperar a que la UE reevalúe su posición en el mundo y decida la nueva dirección que quiera tomar. Los grandes fondos de inversión se están retirando aceleradamente de la inversión verde, y hasta el fondo Kanou Capital LLP, que hace un año promovía inversiones 100% verdes, considera que el mercado está muerto "por ahora". Éstos y otros indicios indican que estamos llegando al final de la primera burbuja renovable, es decir, al final de la apuesta por el REI. Mientras se mantengan los fondos NextGeneration seguirán tirando adelante algunos proyectos, y de tanto en tanto veremos planes de rescate encubiertos (como los 1.200 millones de euros anunciados por el presidente Pedro Sánchez para el cada vez más arrinconado hidrógeno verde), pero cada vez habrá menos fuelle. Ciertamente nunca se reconocerá que el REI fue un fracaso, pero progresivamente se irá hablando menos de él, poniendo de vez en cuando excusas de acuerdo con la coyuntura para justificar por qué no acaba de tomar impulso, hasta que por fin dentro de 5 ó 10 años se reconocerá por primera vez que no era viable - no a la escala que se pretendía.

No espero que los (no tan numerosos pero sí bastante ruidosos) adalides del industrialismo reconozcan jamás que se equivocaron. No espero que aquellos que defendieron y promovieron desde instancias públicas la falacia del Green New Deal asuman la responsabilidad por los dineros públicos malgastados y, sobre todo, por el coste de oportunidad de poner tanto empeño en un camino errado, destructivo y colonizador. Sé que durante un tiempo negarán que esto está pasando, que el Green New Deal se va por el desagüe de la historia, que los macroparques renovables no valen para nada, que el REI ha muerto, que no habrá ni coches eléctricos a mansalva ni hidrógeno verde hasta en la sopa; y cuanto más evidente sea el final de esta burbuja, más lo negarán. En su crispada exasperación, espero que más que nunca nos señalen a aquéllos que alertamos de todas las contradicciones técnicas de estos proyectos, que nos acusen a los que pusimos sobre la mesa su inviabilidad energética, económica y ecológica. Llegarán a decir, estoy seguro, de que todo esto es culpa nuestra. Cualquier cosa antes de aceptar que en realidad ha sido ellos y solo ellos la causa de este fracaso estrepitoso, cuya onda expansiva va a perjudicar al ambientalismo durante muchos años. Porque, por desgracia, es más que previsible que, en una Europa dominada por el discurso del populismo, se aprovechará el fracaso de estas políticas verdes (en realidad, industrialistas) para decir que el Cambio Climático y el resto de problemas ambientales son falsos, y fruto de una conspiración de izquierdosos camuflados. Cuando, por desgracia, la crisis ambiental no solo es real, sino que está llegando a un estado crítico

Vendrá entonces el llanto y el rechinar de dientes. Y nos tocará a todos los que estamos intentando concienciar de los problemas ambientales hacer nuestro descenso al infierno social. Malos tiempos para la lucha contra el Cambio Climático, algo que sinceramente me desazona, viendo la gravedad de la situación actual, viendo cómo podemos descender a un infierno literal por culpa de la codicia y el ego de unos pocos. "Abandonad toda esperanza, los que entréis aquí".

Mientras tanto, la rueda de la Historia sigue dando vueltas, ajena a nuestras pequeñas y mezquinas disputas. La reunión entre Trump y Putin para discutir el final de la guerra en Ucrania (sin contar con la propia Ucrania, no digamos ya con la UE) ha dejado claro que entramos en una nueva fase del declive de nuestra civilización, que estamos ya en los primeros compases de la partida final del descenso energético. Mientras que en América Latina y partes de África se empieza a hacer evidente que falta diésel (espero sacar pronto la última edición de nuestra serie "El pico del diésel") y los apagones se multiplican, EE.UU. y Rusia se están repartiendo sus áreas de influencia en un mundo donde habrá menos recursos y solo unos pocos actores tendrán acceso a ellos. 

¿Dónde deja eso a Europa? En realidad, en una exclusión que muchos otros países llevan décadas sufriendo pero que la engreída Europa cree no merecer. Delante de estos retos, la respuesta de la UE es una absurda y autodestructiva militarización, blandiendo la amenaza fantasma de una posible invasión rusa. Pero es éste un tema demasiado extenso y por eso lo discutiremos en el próximo post.

Salu2.

AMT

domingo, 20 de noviembre de 2016

Tras las elecciones en EE.UU.: La situación real de Estados Unidos

Queridos lectores,

Un nuevo contribuyente se uno al ya nutrido elenco de The Oil Crash, Faxanadu. En su primera contribución, Faxanadu analiza la situación de los EE.UU. y lo que significa (si es que significa algo) la victoria de Donald Trump. No todo el mundo estará de acuerdo con todas sus apreciaciones, pero en todo caso espero que su ensayo sea de su interés.

Salu2,
AMT

Elecciones en Estados Unidos: la situación real de Estados Unidos
Los economistas normalmente se fijan en solo dos aspectos de la economía:

-El primero es el que proporciona bienes y servicios a la comunidad (ropa, comida, entretenimiento, etc.)

-El segundo es el que provee al primero de servicios financieros (seguros, crédito, administración de fondos, etc.)

-Pero hay un tercero que ellos no tienen en cuenta. Y es la capacidad del medio para proporcionarnos recursos y energía. Y de hecho el tercero es la base de los otros dos.

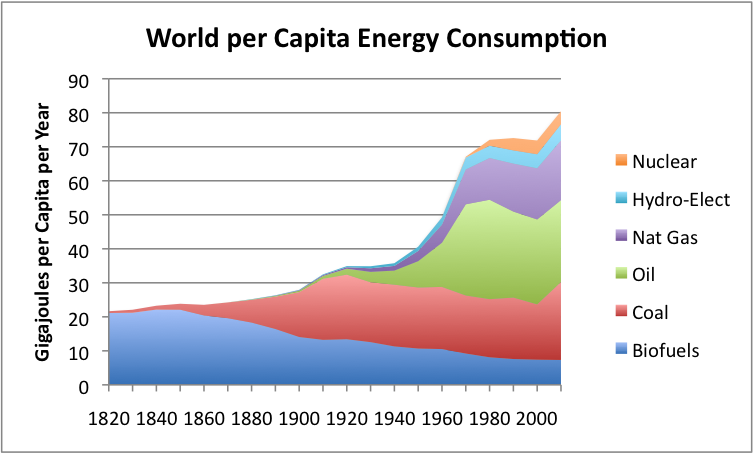
El PIB mide la actividad económica (es decir: el gasto de energía). El valor que nos interesa es el gasto de energía per cápita (o sea: la riqueza per cápita)
https://gailtheactuary.files.wordpress.com/2012/03/per-capita-world-energy-by-source.png

La gráfica se divide en varios tramos:

-Desde el final de la segunda guerra mundial hasta 1970 la producción de energía per cápita del mundo aumentó muy rápidamente. Es decir: aumentó la riqueza y el bienestar de todo el planeta a buen ritmo.

-A partir de 1970 la energía per cápita del mundo empezó a moderar su crecimiento. Inicio de la estanflación en América.

-A partir de 1980 la energía per cápita del mundo se mantuvo casi plana. Inicio de la estanflación mundial.

-A partir del año 2000 la energía per cápita del mundo volvió a crecer a buen ritmo. Pero todo este crecimiento se lo chupó China y otros países no-occidentales. Para Occidente no supuso ninguna mejora.

-A partir de este año en el que estamos (el 2016) la energía per cápita del mundo seguramente se estancará (con suerte) o incluso empezará a declinar. A menos que ocurra alguna clase de milagro de última hora, la energía per cápita del mundo empezará a declinar.

La ley de rendimientos decrecientes

La energía no es solo un recurso, la energía es la base de la economía: es el motor que mantiene toda la economía funcionando. Y cuando la energía comienza a volverse escasa, la lógica productiva hace que se transfiera desde donde menos rinda hasta donde más rinda. La ley de los rendimientos decrecientes dice que los recursos rinden más donde son más escasos.

Estados Unidos era el país que más energía consumía y por tanto donde menos rendía la energía. Cuando la energía mundial frenó su enorme crecimiento en 1970, la lógica productiva hizo que la energía empezara a transferirse a otros países con menor consumo energético. La economía de Estados Unidos empezó  su camino de declive y de desintegración frente a sus rivales económicos. Desde entonces Estados Unidos no puede competir contra ellos. Y a cada año que pasa la situación empeora.

El resultado lo podéis ver en esta gráfica. La economía americana está en descomposición desde entonces. Y Estados Unidos ya ha perdido sobre 1/3 de su economía real:
https://gailtheactuary.files.wordpress.com/2016/09/commercial-and-industrial-energy-consumption-per-us-employee.png

¿Cómo afectó esto a Estados Unidos?

Pues lo podéis ver en esta gráfica.
https://upload.wikimedia.org/wikipedia/commons/f/fe/Olduvai.PNG

La gráfica está desactualizada porque la elaboró Duncan en el 2007. De todos modos solo tiene un dato erróneo. El declive mundial no será a partir del 2008, será a partir del 2016. Y si ocurre un cisne negro de última hora puede ocurrir incluso más tarde que eso.

Los esfuerzos de Estados Unidos desde 1970

Desde 1970 la economía de Estados Unidos está en un proceso inevitable de descomposición. El gobierno de Estados Unidos obviamente conoce y comprende la situación desde hace mucho tiempo. Y no se han resignado a aceptar la situación (porque ningún gobierno lo haría). Han tomado dos medidas al respecto:

- Cambiar el sistema monetario y comercial internacional

- Keynesianismo

Estados Unidos cambia el sistema monetario y comercial internacional

En 1971 (o sea: justo el año en el que la economía de Estados Unidos empezaba su inevitable proceso de descomposición) Estados Unidos empezó a maniobrar para salvar su economía: abandonaron el patrón oro y cambiaron el sistema comercial internacional.

Antes de 1971 el dólar era la moneda de reserva del mundo. Estaba respaldada por oro físico. Era además la moneda del comercio. Las naciones guardaban los dólares en sus bancos, y usaban los dólares para comerciar entre ellas, porque sabían que en cualquier momento podían cambiar sus dólares por oro físico.

A partir de 1971 Estados Unidos abandona el patrón oro. Desde entonces el dólar ya no está respaldado por oro. Está respaldado por la capacidad de destrucción de Estados Unidos.

¿Cómo funciona el nuevo sistema comercial a partir de 1971? Pondré un ejemplo sencillo:

El dictadorzuelo de Oriente Medio sigue vendiendo su petróleo en dólares. Pero no lo hace porque los dólares sigan estando respaldados por oro. Lo hace porque lo han engañado. O porque lo han sobornado. O porque le han amenazado con matarlo de un bombazo.

Si en el antiguo sistema los dólares estaban respaldados por oro, en el nuevo sistema están respaldados por la capacidad genocida de Estados Unidos.

Desde 1971 Estados Unidos puede imprimir todo el dinero que quiera...

Con el nuevo sistema económico y comercial internacional, Estados Unidos puede imprimir todo el dinero que quiera, puede gastarlo en lo que le parezca más conveniente para salvar su economía, y además sin generar apenas inflación porque el dinero se va fuera.

Se va fuera de Estados Unidos por dos motivos. Primero porque la balanza comercial de Estados Unidos es negativa (ellos importan más de lo que exportan porque su economía está en descomposición). Y segundo porque multitud de países necesitan tener dólares. Los necesitan porque han sido convencidos por las buenas (o por las malas) de que deben usar el dólar como moneda de reserva y de intercambio.

...y puede apropiarse de las riquezas del mundo de forma prácticamente gratuita

Estados Unidos desde 1971 se está empobreciendo. Pero ha encontrado la forma de apropiarse de la riqueza ajena sin dar nada a cambio:

Imprime todos los dólares que quiere. Y los usa para comprar todos los bienes que generan las demás naciones. Esos dólares no le cuesta ningún trabajo imprimirlos. Y mientras tenga la capacidad de destruir gobiernos y naciones esos dólares tienen valor.

Keynesianismo

Desde el año 1971 la economía americana se está desintegrando. Así que Estados Unidos tiene un problema doble. Dar trabajo a su población porque sus ciudadanos se están quedando sin empleo. Y aumentar el PIB (o al menos evitar que baje). La solución es sencilla: políticas keynesianas.

Estados Unidos utiliza la impresora para pagar toda clase de gastos públicos, generar empleo y aumentar el PIB. El exceso de dinero sale fuera y no genera apenas inflación.

Pero no todo es de color de rosa

Por lo que he contado hasta ahora, quizá alguno tenga la impresión de que Estados Unidos ha afrontado exitosamente su problema, y ha encontrado la manera de crear empleo y aumentar su PIB.

Pues es justo al revés. En realidad el problema que tiene Estados Unidos es cada vez gordo y más difícil de resolver. Lo único que han logrado es posponer su declive. Pero nada más.

En la actualidad Estados Unidos es un país quebrado. Su clase media ha desaparecido (o está en vías de hacerlo). Y sus enemigos externos se multiplican.

Estados Unidos es un país quebrado y su economía ya no se levanta

Los países pueden tener deuda consigo mismos o con otras naciones. El FMI y el Banco Mundial dicen que cuando la deuda es consigo mismo, no puede ser superior al 250% del PIB. Y que cuando la deuda es con otras naciones no puede ser superior al 150% del valor de las exportaciones. Si un país supera esos valores, el país está quebrado de forma casi irreversible.

Estados Unidos ha más que doblado esos dos valores. En otras palabras: están más que quebrados.

Y la única manera que tienen de estimular su economía es con medidas keynesianas, pero no funcionan. Porque Keynes propuso sus medidas para momentos puntuales de crisis, no para usarlas de forma ininterrumpida durante 45 años.

El declive de la clase media americana

Debido a tres factores:

- Para ayudar a sus empresas a ser más competitivas y evitar que sean desplazadas por la competencia extranjera, Estados Unidos intenta rebajar los costes laborales. Lo hace permitiendo que entren millones de extranjeros en edad de trabajar. El resultado es que están dinamitando los salarios. Y destruyendo el nivel de vida de su población.

- El gobierno necesita financiarse, pero no puede cobrar demasiados impuestos a los ricos porque se llevarían su fortuna al extranjero y hundirían el país. Por eso el peso de los impuestos recae sobre la clase media. Es la única que no tiene forma de escaparse del rodillo fiscal. Y por tanto es a la que están asfixiando.

- Para ayudar a su economía, el gobierno puede optar por una guerra de divisas abierta o encubierta. El modo de hacerlo es bajando el precio del dinero y aumentando la masa monetaria. Ambas medidas significan menor poder adquisitivo para el americano común. Y ambas medidas han sido usados por el gobierno americano.

Se multiplican sus enemigos

Se multiplican tanto las naciones que rechazan comerciar con dólares, como las que rechazan usar el dólar como moneda de reserva.

Las guerras de Irak y Libia fueron debidas a eso: Estados Unidos intenta que sirvan de escarmiento a los que desafían al dólar.
Hasta el año 2000 ningún país se había atrevido a dejar de vender su petróleo sin usar dólares. Irak fue el primero que lo hizo. Por eso Irak fue invadido, Saddam acabó en la horca, y sus hijos murieron acribillados.
Gadafi fue el presidente de la Unión Africana. Él quería que África dejara de comerciar en dólares. Y quería que las reservas africanas estuvieran basadas en una moneda (el dinar) que a su vez estaría basado en oro (no en dólares). La agresión contra Libia fue mucho más rápida que contra Saddam.
El caso de Siria es más complicado. Cómo Estados Unidos no puede atacar a Irán directamente, opta por aplicarle sanciones de todo tipo, y por machacar a Siria porque es un aliado de Irán y de esa manera presionan a Irán.

¿Soluciones?

Estados Unidos no tiene solución (salvo que ocurra un cisne negro de última hora). Por tanto da igual que ganase Clinton o que ganase Trump.