sábado, 14 de noviembre de 2015

World Energy Outlook 2015: Decrecimiento, a su pesar


Queridos lectores,

El informe anual por excelencia en el mundo de la energía, el World Energy Outlook (WEO) que cada año publica la Agencia Internacional de la Energía (AIE) por estas fechas, acaba de ser presentado en París este 10 de noviembre de 2015. Se trata, como siempre, de un voluminoso informe (718 páginas este año) en el que la agencia comisionada por la OCDE para que asesore a los gobiernos de los Estados miembros en materia de política energética nos detalla cuáles son los escenarios de futuro sobre la evolución de la energía y la economía durante las próximas décadas. Dadas las características del informe (numerosísimas estadísticas, previsiones no contextualizadas históricamente, poca trazabilidad del acierto o desacierto de pasadas ediciones, texto ampuloso y muy extenso, exceso de focalización en ciertos detalles poco importantes y escaso acento en otros más relevantes, uso deliberado de un lenguaje de perfil bajo y multiplicidad de escenarios para eludir responsabilidades en caso de previsiones muy erróneas) llevan a que escudriñar en los datos y previsiones de la AIE para los próximos años conlleve siempre un cierto esfuerzo. Sin embargo, dado que es un documento central en las discusiones en el ámbito político, y que los datos inventariados contenidos en el informe (otra cosa sería sus previsiones de futuro) son factualmente de buena calidad, se hace necesario tomarse un tiempo y leer el informe, rescatando algunas conclusiones en el agazapadas y a veces inquietantes, que la AIE comunica de manera pública pero no publicitada. Como en los años anteriores, expondré en las próximas líneas una revisión preliminar de los aspectos más destacados que he encontrado en una lectura rápida del WEO 2015, dejando para posts posteriores el desarrollo de algún aspecto que crea que merezca la pena destacar.

Como siempre, la AIE distingue varios escenarios. Tenemos los tres básicos: Políticas Actuales (Current Policies), Nuevas Políticas (New Policies) y 450 ppm. El escenario de Políticas Actuales describe cómo esperan que evolucionen las cosas si seguimos con las tendencias actuales, el escenario Nuevas Políticas es la evolución esperada si se implementan las políticas anunciadas por los Estados, y 450 ppm es cómo evolucionarían las cosas si el mundo se comprometiese a hacer un esfuerzo para evitar que la concentración de CO2 en la atmósfera llegue a ser de 450 partes por millón. Políticas Actuales corresponde, por tanto, al BAU, en tanto que Nuevas Políticas corresponde a lo que consideran lo más probable y es, por tanto, el escenario de referencia. 450 ppm está ahí para mostrar qué se podría hacer si quisiéramos, pero obviamente nadie cree que se vaya a implementar ni siquiera remotamente. A estos escenarios se les añaden varios subescenarios, concretamente los que se refieren a la evolución prevista del precio del petróleo (ver más abajo).

De acuerdo con el resumen ejecutivo del informe, las cuestiones más relevantes son la fuerte caída de precios del petróleo, los compromisos que están tomando las naciones a lo largo de todo el mundo para reducir las emisiones de CO2, la transición de China a una economía menos intensiva en carbono y el ascenso energético de la India. Con respecto a los precios del petróleo nos dicen que tendrían que subir en los próximos años, pero que si no lo hacen podemos tener problemas de inseguridad en el suministro. Vamos, que no tienen ni idea de lo que va a pasar, lo cual es lógico porque no entienden ni lo que está pasando ahora. En el resumen ejecutivo también nos comentan que el gas natural va a aumentar su consumo, en tanto que al carbón le esperan "turbulentos tiempos por delante". No falta en el resumen ejecutivo ciertas dosis de tecnooptimismo, de fe en las renovables  y de loas a la eficiencia. Acaba con un llamamiento a esforzarse más para evitar un calentamiento del planeta de más de dos grados (la primera vez que la AIE hizo esto un conocido diario español tituló la noticia: "La AIE se convierte al credo renovable").


Una de las palabras más repetidas en este WEO: peak (pico, o máximo de producción o de demanda de algo). Lo interesante no es que esta palabra se repita mucho más que en otros WEOs, sino en el contexto en el cual se cita. Siempre refiriéndonos al escenario de referencia (Nuevas Políticas), se habla de que la UE ha llegado a su pico de demanda de gas, y también que la OCDE en su conjunto llegará a su máximo de demanda de energía hacia 2020 (sin entrar a valorar que sin energía no hay crecimiento). También se comenta que los países productores de petróleo no-OPEP llegarán a su pico antes de 2020 (una manera amable de decir que ya están allá, y que matizan diciendo "debido a la desinversión en exploración y desarrollo", como si se pudiera desconectar de la dinámica propia del peak oil). La palabra "peak" se utiliza también mucho en conjunción con la palabra "China"; por ejemplo, nos dicen que la demanda china de carbón llegará a su máximo hacia 2020, que la producción industrial de China está llegando ya su máximo (para concentrarse a partir de ahora en los servicios, de acuerdo con la AIE, en contra de toda la evidencia de recesión en el país asiático) y que su población lo hará hacia 2030, para ser superados entonces por India como el país más poblado del mundo. Con respecto a los EE.UU., el WEO reconoce que la producción de shale gas (ese maravilloso El Dorado que nos prometían hace cinco años) llegará a su pico en 2020 y en cuanto al shale oil no descartan que llegue a su máximo por las mismas fechas (asumiendo, por tanto, que el espejismo del fracking toca a su fin). También hay una provocativa frase acerca la posibilidad de que la generación fotovoltaica haya llegado a su máximo en Europa (página 359), que analizaremos más tarde. Pero la frase más demoledora que he hallado referida a máximos de demanda o producción se encuentra en la página 56, cuando se afirma que "la demanda global conjunta de petróleo y carbón llegará a su máximo en 2020 para después entrar en un claro declive, mientras el uso de gas natural lo compensará sólo hasta 2030". Teniendo en cuenta la gran dependencia china en el carbón y de todo el mundo respecto al petróleo, y que están hablando de un plazo verdaderamente breve sin que realmente se hayan producido avances sustanciales para la sustitución de ambas materias primas, nos lleva a pensar que ésta es la manera más digerible que tiene la AIE para decirnos que tenemos no el peak oil sino el peak fossil fuels encima de nuestras cabezas (en consonancia con lo que ya se apuntaba el año pasado). Como quiera que eso es demasiado alarmante, la AIE nos coloca en la 57 una bonita tabla 2.1, que a pesar de reflejar el declive del carbón y del petroleo claramente apunta a una difícil de justificar remontada hacia 2040. Y es que la aceptación de los límites es una asignatura aún pendiente para la AIE...


La definición de escenarios es la habitual; se considera que el mundo en su conjunto va a seguir creciendo a ritmos de más del 3% anual, aunque con cierta tendencia a la ralentización (del 3,8% de 2030 al 3,1% de 2040). La OCDE crecerá menos que el resto del mundo, por debajo del 2% al final del período (lo cual tiene interesantes interpretaciones en términos de creación de empleo, incluso desde una perspectiva económica clásica). El WEO hace una curiosa disquisición sobre si las economías se están descarbonizando, toda vez que se observa que en todo el mundo la intensidad energética (kw·h de energía consumida por cada dólar de PIB producido) está mejorando. Como varias veces hemos comentado en este blog, esta aproximación equivale a coger el rábano por las hojas y hacer de la necesidad virtud, puesto que en épocas de crisis como ésta las primeras actividades económicas en ser abandonadas son las menos rentables, las cuales suelen ser las de mayores costes energéticos y de otro tipo, de manera que la intensidad energética mejora relativamente, es cierto, pero es a costa de destrucción de actividad y de empleo, lo cual no parece tan buena noticia si se plantea así. La definición de escenarios acaban con las clásicas loas a los progresos tecnológicos que nos depara el destino, aunque aquí la imaginación parece haberse agotado ya que se mencionan prácticamente los mismos avances "por venir" de las últimas décadas.


Vayamos ya al análisis del escenario central de la AIE. Llaman la atención el reconocimiento del estancamiento del consumo de las dos principales fuentes de energía del mundo (petróleo y carbón), aún cuando se pretenda disfrazar de algo pretendido y buscado. Leyendo el informe nos enteramos de que la AIE prevé que el consumo de petróleo en EE.UU. y la UE caiga, en ambos, alrededor de 4 millones de barriles diarios (Mb/d), lo cual representa algo más del 20% de su consumo actual el caso del primero y alrededor del 30% en el caso del segundo. Para que se produzca tal caída sin que haya una debacle económica se está asumiendo que sobre todo el gas natural y también las renovables estarán tomando parcialmente el relevo (lástima que el pico del gas, aunque esté un poco más alejado de los probablemente ya pasados del petróleo y el carbón, no lo esté tanto: probablemente 2020). De todos modos, en realidad la AIE se está acercando, sin saberlo, a las posiciones de los defensores de economía de estado estacionario, como muestra el siguiente gráfico sobre la evolución prevista de la demanda de energía para ciertos países y regiones en función de la evolución prevista (más bien, deseada) de su PIB:


Como ven, el pronóstico de la AIE es que tanto la UE como los EE.UU. reduzcan, aunque sea paulatinamente su consumo de energía durante las próximas décadas (en el caso de los EE.UU. el consumo de energía primaria se mantendría prácticamente constante, mientras que en el caso de Europa caería de 1.760 Mtoe en 2013 a 1554 Mtoe en 2040, una caída del 12%). Para ser políticamente correcto, eso lo hacen mientras se desplazan graciosamente hacia la derecha del eje del PIB, es decir, consumen menos energía pero producen más PIB. Lamentablemente, tal fenómeno (una disminución sostenida durante los años del consumo energética acompañada de un vigoroso aumento del PIB) jamás se ha visto en este planeta y es por tanto la hipótesis extraordinaria que la AIE debería justificar. La cuestión es simple: incluso los muy retocados modelos de la AIE dan que no hay suficiente energía disponible para que en todo el mundo el consumo de energía aumente, así que han introducido una espectacular variable de mejora de la intensidad energética vía el progreso tecnológico irrefrenable para presentar unos datos políticamente digeribles. La realidad es que el futuro que se dibuja para Occidente (incluyendo Japón, para el cual la caída de consumo de energía primaria proyectada es del 10%) no es nada halagüeño, y lo será menos cuando más países productores caigan en la bancarrota petrolífera.

Aunque no es nada nuevo, la AIE identifica claramente que la producción de petróleo en los países no OPEP ha llegado a su peak oil y por tanto proyecta un declive moderado (y por tanto poco creíble) para los próximos años (ver figura más abajo). En el caso de la OPEP, prevé una substancial subida que compensaría con creces la caída de los no OPEP; de ese gráfica lo destacable es que consideran que Arabia Saudita se mantendrá prácticamente constante y si se fijan verán que esta subida reposa, una vez más, en que se cumpla por fin la siempre incumplida promesa de Irak (y eso a pesar de que en texto se reconoce que la presencia de ISIS sobre el terreno es un grave problema). Por supuesto la AIE asume que si la producción no aumenta más es por problemas con la inversión, e incluso podría ser hasta peor si, justamente, si no se hacen inversiones requeridas.


No es por tanto extraño que en otras partes del informe de insista tanto en que se tiene que reducir las subvenciones a los combustibles fósiles, "que alientan su dispendio". Echando un vistazo a la tabla 2.3 de la página 99, donde se indican algunas recientes reducciones de subsidios al consumo de combustibles fósiles, vemos que la mayoría de las reformas corresponden a países productores de petróleo. Esto deja claro a qué se refiere la AIE con la eliminación de los subsidios de los combustibles fósiles: se pretende que en los países productores se pague a precios internacionales, de modo que nosotros, los países consumidores, podamos optar también a comprar el petróleo que ahora se consume domésticamente. Un ejercicio de cinismo, se podría decir.

Del resto del capítulo sobre el petróleo, destacar la tabla 3.5 de la página 134, que me servirá para la nueva edición de "El ocaso del petróleo" (cuya comparativa con la edición de 2014 promete ser muy interesante). Destacar también la siguiente gráfica sobre la inversión en investigación y desarrollo según el tipo de compañía, que creo que refleja bien la debacle del sector que ya se intuía en el post "La ilógica financiera".


En este WEO hay todo un capítulo dedicado a analizar qué pasaría si los precios del petróleo en particular, pero incluso de las materias primas en general, se mantuvieran bajos. Para la AIE, la evolución del precio del petróleo responde a factores intrínsecos: hay un exceso de oferta o un déficit de demanda, pero en la visión de la AIE eso no depende para nada de la propia energía, sino que es un hecho aislado y, si quieren, fortuito de compradores y vendedores. Para la AIE, lo único que puede estar pasando es que estamos delante de un típico ciclo del mercado o bien que se están produciendo cambios estructurales profundos, fruto del deseo de la sociedad de reducir las emisiones de CO2 y ser más eficientes, que se están materializando gracias a la tecnología convenientemente aparecida para facilitarlo. Obviamente, no consideran la posibilidad de que lo que pasa es que la energía es cada vez más inasequible y que es imposible encontrar un precio que convenga a la vez a compradores y vendedores (lo cual origina la espiral de destrucción de oferta - destrucción de demanda tantas veces comentada en este blog) y por tanto una gran volatilidad de precios. En suma, no entienden qué procesos están teniendo lugar y por tanto se sienten incapaces de predecir cuál será el curso futuro del precio del petróleo; por ello, han decidido abrir un escenario alternativo al de referencia, denominado "Precios bajos". Al menos, en la AIE sí que son capaces de identificar correctamente que los bajos precios perjudican la inversión en exploración y desarrollo de nuevos yacimientos (de 2014 a 2015 la inversión ha caído un 20%), y de hecho en su resumen ejecutivo indican que puede haber riesgos de seguridad energética importantes si la situación no se corrige, puesto que al faltar inversión se pone en peligro el suministro futuro. Merece la pena hacer un inciso aquí para destacar la escasa calidad de la información periodística en España: los diarios españoles han obviado esta cuestión, la del riesgo de suministro de petróleo futuro, cuando ésta se menciona incluso en el título del resumen entregado a la prensa; los diarios españoles sólo mencionan que el barril de petróleo podría valer 80 dólares en 2040, sin tener en cuenta que eso se refiere a un subescenario en concreto (ver figura aquí debajo; de hecho, en el escenario de referencia el barrill costaría unos 130 dólares en 2040) y no siendo éste el mensaje más destacado por la propia AIE.


El resto del capítulo sobre el escenario de precios bajos no merece demasiado la pena: la AIE cree que en ese caso todo el mundo ajustaría sus costes (incluyendo los Estados, que tendrían que conformarse con cobrar menos impuestos), un análisis de con qué rapidez pueden responder los países productores a la necesidad de poner más petróleo en el mercado (una alambicada proposición para evitar hablar de la clásica y ahora prácticamente inexistente capacidad ociosa) y una serie de disquisiciones sobre el coste productivo del tight oil y su papel como "flexibilizador del mercado" que a mi me han parecido bastante insustanciales pero que a la AIE le sirven para salvar la cara, teniendo en cuenta lo mucho que alabó este petróleo no convencional en los anteriores WEOs; por resumir una larga discusión, la AIE considera que en promedio el tight oil es rentable a partir de los 60 dólares el barril (lejos de los 90-100$ que considera Art Bertman, por ejemplo).

El siguiente capítulo está dedicado al gas natural, a pesar de que no es la segunda fuente de energía del mundo sino la tercera. La razón es que el gas natural aún tiene capacidad de incrementar su producción, contrariamente a lo que le está pasando al petróleo y al carbón, aunque ya en el resumen del capítulo nos comentan que su producción aumenta a ritmos más moderados (probable síntoma de que el pico del gas no está tan lejano como les gustaría). Llama la atención la ausencia, en todo el capítulo, de una discusión específica de cómo los bajos precios de las materias primas pueden acabar afectando a la producción de gas natural. Para la AIE, el futuro del gas es brillante y espera un fuerte y continuo ascenso de su consumo hasta el 2040 (así debe ser, si se tiene que compensar el estancamiento secular - más bien decenso, pero eso no lo pueden reconocer - de petróleo y carbón). El capítulo discute las tendencias de las diferentes regiones, con algunos apuntes interesantes (que en Rusia el gas natural representa ya el 55% de toda la energía primaria consumida, o que en Europa no se espera que los niveles de consumo vuelvan a los valores de 2007, principalmente por la caída de la demanda de electricidad). Hay afirmaciones bastante osadas, como por ejemplo que la oferta de gas natural de Rusia no está limitada por cuestiones de producción (cuando todo apunta a que ha llegado a su peak gas) sino porque sus mercados están saturados y la demanda (sobre todo doméstica y de la UE) no aumenta. Esa visión es bastante chocante, teniendo en cuenta que, como enseñamos antes, la AIE se espera un descenso energético en Europa pero con aumento del PIB; no parecen contemplar que en caso de que Europa no consiga esas maravillosas mejoras en eficiencia tendrá que buscar alguna energía de la cual proveerse y el carbón y el petróleo no tienen recorrido; por otro lado, compartiendo Rusia una inmensa frontera con China, quien tienen un gran interés en descarbonizarse y ya ha firmado fuertes acuerdos comerciales para acceder al gas ruso, y que eventualmente la India podría tener interés en sumarse a ese mercado, se diría que o bien los analistas de la AIE tienen una visión muy sesgada del mercado ruso o bien son perfectamente conscientes de que la producción de gas ruso ha tocado techo pero tienen que buscar escusas para justificarlo. Confirma esa impresión la figura 5.5, en la cual se recurre al viejo truco de usar porcentajes de participación en la producción (en este caso, de las diversas regiones rusas) para tratar camuflar que la región actualmente más importante (Siberia Occidental) está en declive.


Destacar, por último, que se enfatiza el papel que puede desempeñar Irán en el mercado del gas en las próximas décadas, reforzando también el mensaje en el mismo sentido expresado en el capítulo sobre el petróleo.

No contentos con dedicarle un capítulo al gas natural, el WEO 2015 nos ofrece otro capítulo completo sobre las perspectivas del gas no convencional, que se presenta bajo la pregunta: "¿Revolución global o fenómeno norteamericano?". Como ya discutimos hace tiempo el petróleo explotable por fracking sólo es marginalmente rentable y con una rentabilidad decreciente con el tiempo, en tanto que la explotación del gas en rocas no porosas mediante fracking es siempre ruinosa, y que sólo se justifica por el abuso de la condición de divisa de reserva que tiene el dólar, la cual le permite a los EE.UU. importar energía embebida en las materias elaboradas compradas en el extranjero, exportando en el mismo proceso la inflación que causa las medidas de expansión cuantitiva. Insistir, como hace la AIE, en que es necesario mejorar los marcos regulatorios de los demás países para favorecer la llegada de una nueva era dorada del gas (como la denominaban hace tres años) tiene más de autoengaño que de realidad. Como quiera que sí que son conscientes de que los bajos precios del gas natural afectan, y de qué manera, a la que denominan "revolución energética americana", la AIE les dedica un análisis, que se basa en asumir que se seguirán reduciendo costes y mejorando la eficiencia de las explotaciones, asumiendo que en suma se encontrarán más "sweet spots" o localizaciones especialmente favorables (cuando en realidad éstas se están agotando en los EE.UU. y lo que va quedando es sensiblemente peor a lo ya explotado). Sigue un análisis del potencial de China (en el que les animan a explotar sus inmensos recursos), para después revisitar las siete "reglas de oro" para la explotación del gas natural. Hay también un lugar para la discusión de las preocupaciones ambientales y el riesgo de terremotos, pero como es usual la confianza está en que la tecnología todo lo va a resolver.


El capítulo dedicado al carbón lleva un epígrafe bastante revelador: "¿Hay otra China por ahí?". La figura sobre la evolución prevista para el consumo de carbón según los escenarios nos lleva a la que ya vimos el año pasado para el caso de las Nuevas Políticas; aquí, sin embargo, no nos explican el origen de ese carbón, que en el caso de las Políticas Actuales implicaría la apertura de un montón de nuevas minas no identificadas.


Resulta significativo el brutal descenso del consumo de energía proveniente del carbón en toda la OCDE: de 1470 Millones de Toneladas equivalentes a petróleo (Mtoe) en 2013 a 878 Mtoe en 2040. Dado que EE.UU y Australia, dos de los países con mayores reservas, están en la OCDE y que la producción de la OCDE en 2040 sería no mucho más grande que su consumo interno (1042 Mtoe), esta caída asume una brusca disminución del consumo de carbón en Europa, como queda claro en la Figura 7.5 (ver debajo de estas lineas). Ese escenario tiene cierto sentido, porque aunque en Europa hay todavía carbón y en condiciones de escasez de petróleo es seguro que se recurrirá a esta materia prima, también es verdad que el carbón que queda es de peor calidad (abunda el lignito) y que por tanto la energía extraíble de él no es tan grande como si estuviésemos hablando de antracitas o hullas. Destaca también el estancamiento de la demanda de China (de nuevo, confundiendo problemas de restricción de oferta como si lo fueran de demanda) y la fuerte subida de la India.


Por otro lado, la discusión sobre el precio futuro del carbón es bastante inane, puesto que se contempla como si fuera algo bastante desconectado del precio del petróleo y de la energía en general. Por ejemplo, en la discusión de la página 288 se nos informa de que un caída del precio del petróleo del 30% sólo repercute en una reducción de costes operativos de las minas de carbón de entre el 2 y el 10%. Dejando al margen que la horquilla de variación de costes en las minas es bastante amplia y que la respuesta de estos costes a los cambios en el precio del petróleo serán seguramente poco lineales, sobre todo para precios altos del petróleo, la pirueta retórica de la AIE oculta que, en la explotación del carbón, una parte muy considerable del coste del carbón está asociado a su transporte, y no sólo a los costes de operar las minas. Hay que decir, además, que la evaluación que hacen de la sensibilidad de los costes operativos del carbón al precio del petróleo la obtienen comparando la situación del primer trimestre de 2014 (con precios del petróleo a 100 dólares el barril) y la del último trimestre de 2014 (con precios a menos de 50 dólares por barril de petróleo), lo cual es bastante absurdo dado que no se trata de una situación estacionaria, las compras de petróleo típicamente se hacen a tres meses vista, la propagación de los cambios en el precio del petróleo por toda la cadena productiva lleva meses, etc.

Resulta también interesante la figura 7.11, en la cual nos muestran que la producción de carbón en los EE.UU. (país con la cuarta parte de las reservas mundiales) está en declive, según el punto de vista de la AIE por una caída en la demanda.


El resto del capítulo no aporta demasiado a las cuestiones discutidas aquí; hay una parte en la que se nos explica cómo son de abundantes las reservas de carbón (como si ésa fuera la variable realmente importante, y no la producción), una discusión sobre el papel de los diversos productores, y poco más.


Las referencias a la energía nuclear son numerosas aunque muy breves en todo este WEO 2015; sin embargo, la discusión acerca del uranio en el WEO 2015 es de una brevedad escandalosa. Es cierto que nunca la discusión de este recurso ha sido muy detallada, pero este WEO supera todos los límites razonables: aparte de una discusión sobre las reservas de India en el capítulo dedicado a este país, toda la mención al uranio se concentra en un breve párrafo de la página 80, que traduzco íntegro a continuación:

"Los recursos identificados de uranio son más que suficientes para cubrir las necesidades del mundo hasta 2040. Se estima que son suficientes para cubrir los requerimientos globales por más de 120 años a los ritmos de consumo de 2012 (NEA/IAEA, 2014)".


Esta brevísima nota contrasta con la información que nos daba el WEO del año pasado, en el que se reconocía que podía haber problemas de suministro tan pronto como 2025 y eso asumiendo que los nuevos proyectos de minas entraban en línea a tiempo. La clave está, como siempre, en que haciendo alusión a los recursos se elude hablar de lo que realmente cuenta, que es la producción, siguiendo con la vieja falacia economicista de que cualquier recurso se puede extraer económicamente al ritmo que nos dé la gana. Esta enorme omisión sobre el uranio, y en general el tono bajo que se le da en el informe a la energía nuclear, hace pensar que la actual crisis de las materias primas también está afectando al uranio, lo cual implica que las minas proyectadas se retrasarán y por tanto probablemente los problemas de escasez sobrevendrán antes de lo previsto, es decir, antes de 2025. Estén al tanto, pues con el uranio tenemos ya tres materias primas energéticas (petróleo, carbón y uranio) entrando en fase de declive o a punto de hacerlo.

El WEO dedica también todo un capítulo a la generación eléctrica. Nos deja claro que esperan un crecimiento de la capacidad instalada del 71% de aquí a 2040 (de 6.170 Gw a 10.570 Gw) , y que la mayoría de este crecimiento provendrá de las renovables. En el resumen ejecutivo se juega mucho con los cambios porcentuales (se nos dicen que el carbón pasará de ser el 41% de la generación hoy en día al 30% en 2040), y no es hasta llegar a la tabla 8.2 que nos podemos hacer una idea más clara de lo que se está hablando. 


Ahí nos damos cuenta de que, si bien las renovables no hidráulicas crecen con mucha fuerza (un aumento de casi 6.000 Tw·h anuales), en realidad el consumo de todo lo demás crece también bastante: 2.200 Tw·h anuales para el carbón, 4.000 para el gas natural, 2.200 para la nuclear y 2.500 para la hidráulica. Lo cual no deja de ser curioso, pues implica un aumento considerable del consumo de carbón (considerable en volumen, teniendo en cuenta que nos va quedando el carbón de peor calidad), de uranio (muy dudoso) y un incremento en energía hidráulica al que como mínimo cabe calificar de muy optimista. Y cuando se considera que las plantas tienen un tiempo de vida útil y que por tanto para cubrir los objetivos de la AIE se tendrán que añadir muchas más plantas en las tecnologías más explotados y que por tanto tienen que reemplazar más plantas en los próximos 25 años, es cuando descubrimos que en realidad lo que más se va a instalar son centrales térmicas de gas natural:


Otro aspecto interesante de este capítulo se refiere a la discusión de las inversiones que se tendrían que realizar, por supuesto gigantescas, sobre todo en lo que se refiere a las tecnologías renovables (lo cual deja claro que tienen mayores costes iniciales que las centrales de gas, por ejemplo). Curiosamente, cuando analizan los costes de operación vemos que, de nuevo, son más elevados en el caso de las renovables, pues si bien no requieren tanto uso de combustible tiene unos costes financieros muy elevados (cosa que evidencia que su rentabilidad es bastante inferior a la que creen algunos).


El resto del capítulo corresponde a una (larga) discusión sobre las mejoras en eficiencia que, según la AIE, van a acometerse principalmente en la generación eléctrica basada en el carbón, que explicarían que pueda aumentarse la generación eléctrica sin aumentar tanto las emisiones de CO2. Esta parte me parece más una expresión de deseo que de realidad y por tanto no le veo el mayor interés.

Y llegamos por fin al capítulo dedicado a las renovables. El resumen ejecutivo hace una loa a las renovables, introduciendo cuando le conviene la hidráulica (por ejemplo, al destacar el porcentaje actualmente generado con fuentes renovables o al hablar de su rentabilidad) y sacándola de la ecuación cuando le interesa (por ejemplo, cuando habla de porcentajes de expansión futura). Todos estos trucos retóricos hacen pensar que tenemos delante el truco final, la piedra de toque requerida para que el WEO consiga la cuadratura del círculo: hacer frente al pico conjunto del carbón y el petróleo (y seguramente del uranio), conseguir la reducción de las emisiones de CO2 y finalmente garantizar el crecimiento económico. La primera parte del capítulo se dedica a darnos las proyecciones de crecimiento de las diversas tecnologías; a destacar aquí que una tecnología renovable destacada es la "bioenergía", lo que fundamentalmente se refiere a la quema de biomasa para la generación eléctrica en una central térmica.

En el aparato referido a la energía fotovoltaica, nos encontramos con malas noticias para los entusiastas de este sistema de generación en el Viejo Continente: de acuerdo con la AIE, en Europa el número anual de nuevas instalaciones decaerá durante las próximas décadas, siguiendo la tendencia de los últimos años (ver figura debajo de estas líneas). Eso no quiere decir que la cantidad de instalaciones disminuya, pero sí que el ritmo de crecimiento se ralentizará, confirmando una intuición expresada hace algunos meses por Carlos de Castro. Según la AIE esto es debido a malas políticas (en todos los países europeos, incluyendo explícitamente a Alemania) de la que espera que se saquen las "lecciones valiosas" y eviten cometer los mismos errores.


Es por tanto en la eólica donde la AIE espera que se hagan las apuestas más fuertes en el ámbito de lo que denominan "las nuevas renovables". Por supuesto, no se entra a considerar que podría haber limitaciones a la máxima cantidad de energía que se puede extraer de los vientos.

El resto del capítulo discute una serie de cuestiones sobre quiénes son los principales constructores de placas fotovoltaicas, los biocombustibles, cuánto CO2 se evita emitir gracias a las renovables, etc. Especialmente interesante es el análisis sobre la competitividad actual y futura de las renovables, donde se deja bastante claro el tecnooptimismo de la AIE.


El siguiente capítulo se dedica a discutir sobre la eficiencia en el uso de la energía. Cualquier mención a Jevons está completamente ausente. Lo único interesante de este capítulo es que también discuten sobre la llamada "eficiencia material", esto es, en el uso de materiales.

El resto del informe está dedicado a analizar las perspectivas sobre la India, con algunos datos interesantes.

A modo de conclusión, podríamos decir que éste es el WEO del reconocimiento de los cenits, pues sorprendemente la AIE reconoce que estamos ya en el máximo productivo conjunto de petróleo y carbón, aunque lo disfraza de cenit en la demanda. Especialmente grave es su previsión de que el consumo de toda la energía primaria en Europa aún se va a reducir un 12% adicional de aquí a 2040, semejante a la reducción proyectada para el Japón, mientras que los EE.UU. no incrementarán su consumo de energía. Tal cosa va a suceder, dicen, al tiempo que el PIB se va a incrementar, contradiciendo toda la experiencia de décadas sobre la relación entre el output económico y energía.

Para los lectores despistados (y también para algunos denominados "expertos") conviene hacer una aclaración. Se suele insistir en que los países occidentales han conseguido mejorar su intensidad energética, esto es, producir más PIB por unidad de energía consumida. Dejando al margen cómo se ha conseguido eso (básicamente llevando a otros países, e.g. China, la producción de bienes con mayor consumo de energía y más contaminantes, y luego importando el producto final para nuestro consumo aquí, y por tanto en realidad incrementando de esta manera el gasto energético por producto) es importante destacar que la relación entre PIB y consumo de energía es siempre creciente: los países más "eficientes" (con el truco del offshoring que acabo de explicar) producen más PIB por cada unidad de energía consumida, pero si quieren hacer crecer su PIB igualmente tienen que seguir haciendo crecer su consumo de energía. Nunca se ha visto una relación negativa entre consumo de energía y PIB, la cual sería físicamente absurda (aunque durante períodos muy breves en medio de una grave recesión pudiera dar esa impresión); de hecho, ni siquiera se ha visto una relación nula (en la que el PIB crezca sin aumentar el consumo de energía). En definitiva, lo que propone la AIE es algo que no se basa en el conocimiento empírico sino en una fe infundada en un progreso tecnológico capaz de lograr esa desmaterialización de la economía, cuando se sabe que es justo al revés.

La realidad es que los datos de la AIE nos dicen que inevitablemente vamos a atravesar un declive energético continuo durante las próximas décadas, al menos en la OCDE pero con signos de que se va a acabar extendiendo al resto del mundo (por ejemplo, China). Eso es lo que realmente les indican sus datos; la suposición de que en ese contexto el PIB va a crecer es completamente suya y no pueden justificarla en las 718 páginas de su extenso informe. La realidad es que la AIE nos está hablando de declive y de decrecimiento, pero aún no lo quieren aceptar.


Salu2,
AMT

P.Data: La aceleración del momento histórico, fruto de nuestro inevitable declive, marca la agenda con los terribles atentados de hoy en París. Mis pensamientos están con los amigos y recuerdos que dejé en esa bella ciudad; ojalá el culto y avanzado pueblo francés no se deje arrastrar por la locura de los demagogos. Aujourd'hui, plus que jamais, je suis parisien.

domingo, 8 de noviembre de 2015

Neoliberalismo y límites del crecimiento

Queridos lectores,
Aníbal Hernández, autor del blog Peak Oil Colombia, me ha pasado este interesante análisis sobre una idea sobre la que alguna vez hemos comentado de pasada: si el capital es el actor mejor preparado para la llegada de los límites del crecimiento.
Les dejo con Aníbal
Salu2
AMT
El neoliberalismo es una adaptación a los límites del crecimiento o porqué los 70's lo cambiaron todo 
El marco habitual de análisis de la deriva neoliberal normalmente obvia las relaciones entre el desarrollo del neoliberalismo a partir de los 70's y la crisis ecológica que se visibiliza con mayor crudeza justo en ese mismo momento. Revisamos esta relación para entender las relaciones entre ambos hechos y de esa forma ver con más claridad la situación en la que estamos y posibles alternativas con las que enfrentarnos a esta deriva. Vamos allá a ver que tal se da. 
El origen común  
Entre finales de los 60's y principios de los 70's el mundo cambio radicalmente en muchos sentidos, la economía, la política, la ecología... las relaciones entre todos esos cambios son tremendamente interesantes a la vez que inesperadas. 
1970 fue el año en el que por primera vez la huella ecológica superó la biocapacidad de la tierra, es decir, empezamos a consumir cada año más de lo que la biosfera puede producir y contaminamos más de lo que ésta puede absorber. Nuestra huella ecológica no ha vuelto a superar el nivel al que llegó a mediados de los 70's pero la biocapacidad de la tierra, las hectáreas productivas disponibles per cápita, han caído aún más rápido, de forma que el déficit ecológico es cada vez mayor. Este es, sin duda, un cambio notable y desde el punto de vista que sostengo en este ensayo es el momento clave para entender lo que pasa ahora.
Esto tiene un reflejo muy evidente en la capacidad de extraer recursos de todo tipo. Centrémonos, por ejemplo, en los energéticos. Por ejemplo, muy poco después de entrar en déficit ecológico, en 1971, Estados Unidos llegó a su pico de extracción de petróleo. Algo que, por otra parte, ya había visto venir Hubbert, uno de los geólogos más influyentes del siglo pasado.
  
En el mismo ámbito y también en el mismo tiempo el ritmo de crecimiento exponencial de la producción de crudo en los países de la OPEP paró en seco (línea naranja), luego cayó (crisis petroleras del 73 y del 79) y solo se ha recuperado muy recientemente, aunque con visos de volver a empezar a caer pronto, como mostraba Laherrere hace un par de años.
Por estos dos parones de la producción tanto de la OPEP como de Estados Unidos, en ese momento los dos mayores productores de petróleo del mundo, el patrón de crecimiento de la producción global de hidrocarburos (excluyendo los extra pesados, que tampoco van a significar una gran diferencia) cambió radicalmente (línea marrón más alta). 
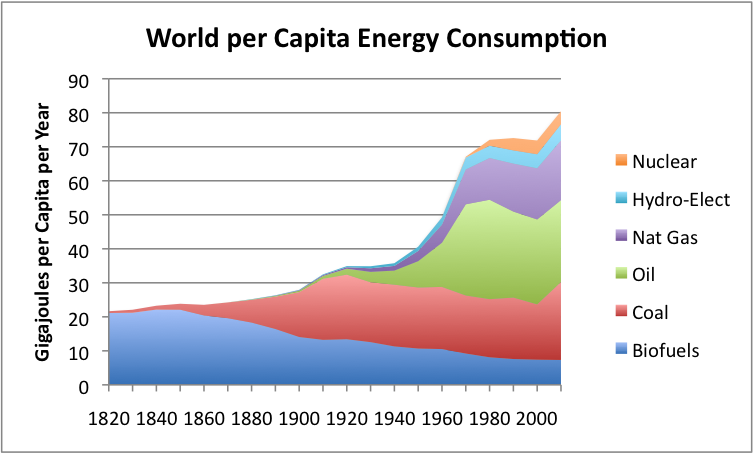
Las otras dos grandes energías fósiles, el carbón y el gas, presentan patrones diferentes pero vinculados. Entre las tres representan más de tres cuartas partes de la energía primaria global y su expansión fue anterior en el caso del carbón y posterior en el caso del gas. Sin embargo debido al aumento de la población el consumo de energía per capita global también dejó de aumentar exponencialmente durante esta década y se estancó a partir de entonces: 
Toda esta abrupta limitación en la disponibilidad de recursos energéticos y ecológicos en general tiene consecuencias muy prácticas. En mayo de 1969, por ejemplo, se estableció el record de velocidad en una nave tripulada, fue el Apolo X volviendo de la luna: 39.897 km/h. Este también fue el año en el que el Concorde voló por primera vez: el avión comercial más rápido de la historia y el único junto con el Tupolev que superó la velocidad del sonido. El concorde se retiró hace ya unos años y todavía no hay un avión comercial más rápido.


Graeber lo relaciona con un cambio de paradigma en la investigación científica y con el lastre de la burocracia, más bien relacionados con decisiones políticas. Murphy, un matemático interesado en los límites del crecimiento, llama a la época que empieza en 1970 la época post-innovación (post-invention world), afirmando que la inmensa mayoría de los grandes inventos se hicieron justo antes de ese momento. La relación entre estas dos cosas parece evidente. 

Los límites del "Progreso" 
Profundicemos un poco. ¿Cómo se relacionan todos estos cambios con los cambios socio-político-económicos? 
Vayamos un poco hacia atrás, aunque sea muy someramente para arañar un poco la superficie. Los estados nación aparecieron en el siglo XVII, pero solo se consolidaron y se definieron en una forma que no ha cambiado demasiado, en el siglo XVIII, con la Revolución Francesa de 1789. Esto coincide con la primera revolución industrial que tuvo lugar entre otras cosas gracias a la explotación y uso industrial del carbón. Los estados democráticos y de derecho y la sociedad del bienestar se desarrolló exactamente en el periodo en el que el consumo per capita de energía se disparó. Es decir justo después de la segunda guerra mundial. Poco antes había empezado la segunda revolución industrial: la del petróleo. La creciente presencia del estado y el mercado global solo fueron posibles gracias a la creación de la tupidísima red de comunicaciones y transporte (y control) que permitió la abundancia de energía barata y de otros recursos. Mantener el control sobre un territorio y una población es algo que requiere mucha energía y muy barata, pero proveer sistemas de seguridad social, educación y empleos bien pagados es solo posible gracias a una economía que crezca (mucho) y esta a su vez requiere de energía excepcionalmente abundante y aún más barata (esto es algo que Gail Tverberg trata extensamente en todos y cada uno de sus posts en Ourfiniteworld.com). 
Como hemos visto todo esto empezó a terminarse hace más de 40 años, es decir, en los años 70. Las crisis del petróleo de los 70's llevaron a recesiones globales muy duras que trajeron cambios igualmente duros. Es el fin del "Progreso", al menos entendido en la forma más habitual: la trayectoria lineal que se supone que siguen las sociedades "occidentales" tal vez desde el "renacimiento". 
Neoliberalismo 
Si vives en España, Portugal, Grecia, Irlanda o en cualquier país latinoamericano o africano lo habrás notado: el neoliberalismo se extiende primero por los lugares más vulnerables. ¿Qué relación tiene con todo esto? 
La siguiente es la tasa de crecimiento del PIB global desde 1961 hasta 2014 (viene de aquí). Hay una meseta de crecimiento por encima del 6% desde 1964 hasta 1973, a partir de ahí hay un descenso claro cuyo techo esta, ahora, por debajo del 4% anual de media y bajando con caídas bastante habituales por debajo del 2%, esto incluso durante el período en el que China ha crecido por encima del 10% de media:image (41) 
El neoliberalismo como teoría aparece a finales de los años 30, pero no tuvo su primer experiencia práctica hasta que los chicago boys de Friedman empezaron a apoyar la dictadura de Pinochet en... 1973, la última vez que el crecimiento del PIB superó el 6%. A partir de ahí el neoliberalismo se fue expandiendo y consolidando por todas partes. Entre 1978 y 1980 la ideología neoliberal se convirtió en la principal justificación para la política económica en todo el mundo. Deng Xiaoping en China empezó, en 1978, a hacer algunos cambios para liberalizar la economía China, Paul Volcker en 1979, como presidente de la reserva federal empezó una política montaria muy agresiva siguiendo los principios neoliberales, siendo apoyado luego por Reagan que ganó las elecciones en 1980. Por último Margaret Thatcher fue elegida en 1979 con el mandato de frenar a los sindicatos y a la inflación y de revitalizar una debilitada economía. A partir de aquí hubo proyectos neoliberales en casi todo el resto del mundo. La crisis del petróleo de 1979 fue la primera antesala de los experimentos neoliberales de esa época. No había otra alternativa, decían. 
La historia estándar dice que el ascenso del neoliberalismo a finales de los 70s fue una reacción a la estanflación y recesión de los años precedentes, que fue además, la crisis del modelo keynesiano de intervención estatal, un modelo que emergió después de la Gran Depresión del 29 y que está en el origen de los estados del bienestar en Europa Occidental. Es decir, que fue una crisis de deuda y de exceso de oferta, es decir, una clásica crisis capitalista... Nadie negaba que el precio del petróleo fuera una de las causas, pero incluso Reagan en su discurso de posesión dijo que el problema para la economía era el Estado... no la finitud de los recursos. 
"In this present crisis, government is not the solution to our problem; government is the problem."
Sin embargo esta explicación obvia el hecho de que se estaban superando ciertos límites insostenibles. De hecho esta narrativa, puramente economicista es la que crearon los neoliberales para mantener un sistema de crecimiento, pero sobretodo un sistema de distribución de la riqueza que beneficiaba más a unos que a otros. Y la razón es clara: no hay alternativa si lo que se quiere es seguir acumulando riqueza. Si el pastel deja de crecer, y eso es exactamente lo que empezó a pasar en los 70s, y alguien quiere tener una parte mayor de este, solo puede hacerlo a costa de los demás. Es lo que Harvey llama acumulación por desposesión, solo que Harvey no lo relaciona mucho con temas ecológicos. Es algo que ha pasado de alguna forma siempre, desde los cercamientos de la edad media hasta ahora, solo que sobrepasado el punto en el que la cantidad de recursos disponibles deja de crecer esa desposesión se empieza a hacer cada vez más necesaria y más dramática. Esta llegando a Europa lo que en el tercer mundo llevan sufriendo toda una vida. 
¿Cómo controlar esto? 
Al mismo tiempo (aquí vuelven Murphy y sobretodo Graeber) la investigación científica cambia de sentido: ya no se investiga para conseguir naves más rápidas, distancias mayores o cualquier aparato que sirva para ir más lejos, llegar más alto o ir más deprisa, o por la misma razón, controlar más eficazmente a la naturaleza. Por el contrario el tipo de investigación y de tecnología que se prioriza es aquella relacionada con el control social y de ahí que, según Graeber, estemos hasta arriba de burocracia. Porque ¿qué es la burocracia sino la técnica y las tecnologías del control social? 
Suicidio 
Visto así parece obvio: si eres parte de la élite y estas viendo que los recursos disponibles decrecen y que si quieres seguir acumulando tienes que arrebatárselos a alguien más; tienes que asegurarte de alguna forma de que estas personas estén ocupadas en otras cosas, en sus trabajos de mierda, rellenando formularios, pagando facturas, haciendo filas, etc. y por lo tanto no estén pendientes de averiguar quien se está quedando con su parte. 
Es cierto, el neoliberalismo es un suicidio a largo plazo. Pero en el corto plazo tiene mucho más sentido que la retórica y que el proyecto socialista o social demócrata de repartir equilibradamente el producto del crecimiento. En realidad ese crecimiento es cada vez menor y las posibilidades de que vuelva son más pequeñas cada día. De una forma muy cruda y cínica los neoliberales tienen un proyecto más adaptado al decrecimiento inevitable que los socialdemocratas, los socialistas, los comunistas y muchas otras tendencias más o menos reformistas o revolucionarios. Estos proyectos también son un suicidio, para todos, porque no reconocen ni siquera el problema de la indisponibilidad de recursos, viven aún en el mundo de la infinitud. 
Los neoliberales, en cambio, son los ideólogos del capitalismo del decrecimiento. Los que leyeron "the limits to growth" (que, por cierto, fue escrito en 1972 por un grupo de burócratas y técnicos, no muy anticapitalistas) y lo entendieron, lo criticaron, lo ridiculizaron y lo invisibilizaron. Creyeron que el problema de los límites del crecimiento era verdad, que era irresoluble y que ellos iban a aprovecharse de las dos cosas (tal vez no fue una decisión meditada ni consciente, sino más bien una adaptación pragmática, pero eso ya es mucho más que lo que han hecho casi todas las demás grandes corrientes de pensamiento), a costa de que los demás. El movimiento por el decrecimiento sostenible y de izquierdas más o menos radical, es solo su contra parte, la de los que creen que tiene solución y que tiene que haberla para todos. Son los que además de leer a Meadows, leyeron a Illich, solo que ni tienen tantas fuerzas ni un plan tan factible como los neoliberales. En realidad ni siquiera entiende a su enemigo al que critica más por una ceguera que no es tal, que por su egoísmo y su pragmatismo homicida. 
Las bicicletas y los coches o como se ve esto en las ciudades 
Sorprendentemente las bicicletas y los coches tal y como los conocemos se popularizaron más o menos en la misma época, a principios del siglo XX porque ambos dependían de una tecnología que no llegó hasta entonces: el rodamiento. 
"La invención del rodamiento señala una cuarta revolución. Creó la opción entre más libertad en equidad y más velocidad." Ivan Illich, Energy and Equity (1974:61) 
Hemos elegido abrumadoramente la velocidad, pero no solo eso, hemos elegido unas tecnologías y unas instituciones paralizantes para la mayoría solo para darle más movilidad, más capacidad y más poder a la minoría. Lo hemos elegido y parecemos estar a gusto con esto. 
El Neoliberalismo en las ciudades significó un urbanismo cada vez más agresivamente a favor de satisfacer las necesidades del mercado, convirtiendo cada metro cuadrado en un lugar mercantil o mercantilizable, arrebatando a las personas cada vez una fracción mayor de sus capacidades productivas para entregárselas después en forma de productos empaquetados a cambio de un módico precio para beneficio de productores cada vez mas grandes. Por eso, también la preferencia por los coches: la movilidad rítmica, fluida, cada vez más rápida y más predecible es imprescindible para acelerar también el ritmo de los intercambios, para llevar a los trabajadores a las oficinas de telemarketing o para que puedan ir con facilidad de su casa al supermercado, a su trabajo precario y luego al cine low cost los miércoles después de trabajar. Y por eso mismo también el uso de la bicicleta se puede convertir en una herramienta del sistema (aunque este es otro debate del que ya he escrito suficiente: 1, 2, 3 y 4). 
La clave sin embargo esta en la capacidad productiva: para seguir desposeyendo unos pocos a otros muchos, estos muchos tienen que tener cada vez más limitadas sus posibilidades de satisfacer sus necesidades por sí mismos. Y llegados a cierto punto estas personas ya no son útiles ni como consumidores, porque el dinero progresivamente pierde valor frente a activos fijos, que son lo único que tendrá valor real en un futuro capitalista sin crecimiento. Es la cruel vuelta del valor de uso (una vez más hay que releer este post de AMT). Por eso cualquier proyectos transformador factible tiene que tener en cuenta dos cosas: que no habrá más crecimiento que repartir, sino todo lo contrario y que las grandes estructuras redistributivas del siglo pasado no serán viables en este entorno. A partir de aquí todo son incógnitas.

miércoles, 4 de noviembre de 2015

Argentina y los candidatos motorizados

Queridos lectores,

Demián Morassi nos ofrece una particular visión sobre la relación del poder con el mundo del motor en Argentina. Evocador, pues sus observaciones son bastante más extrapolables al resto del mundo occidental de lo que parecería a primera vista.

Salu2,
AMT


TOC candidatos.png

Argentina y los candidatos motorizados

Finalizadas las elecciones en Argentina y aún por definirse en segunda vuelta quién será el Presidente quiero hacer un repaso por esta relación entre la política y los motores.

La cultura del motor es una pieza fundamental del Siglo XX. El auto como símbolo, las carreras, los viajes familiares, las lanchas, las motos y los aviones particulares, han llenado de deseos a varias generaciones. Aquellos que lograban adquirir un hermoso auto, ganar carreras o realizar grandes aventuras sobre sus motores estaban rodeados de un aura especial. Evidentemente aún no podemos enmarcarlo en el pasado, si no los cantantes de reggaeton no harían los videoclips que hacen, pero la caída en los espectadores de automovilismo, la caída en los kilómetros realizados por coche por año en los países desarrollados y sobre todo la caída en las ventas de vehículos privados en occidente desde 2008 augura una época de cambios. El actual escándalo del diésel, que parecería absurdo cuando hace algunas décadas nos inundaban de plomo, demuestra que ya estamos procurando un nuevo destino.

Pero vayámonos a la Argentina de fines de los 70s y principio de los 80s cuando el piloto de Fórmula 1 Carlos Reutemann me introdujo en la pasión por las carreras. Nunca ganó, salió tres veces tercero y cuando mi padre me empezó a llevar a ver las carreras por televisión (1981) terminó segundo por un punto. Dejó la F1 se dedicó al rally y ya en 1991 participó de la primera camada de una generación de “políticos” que entraban por la puerta de la fama y no por trayectoria de militancia o profesión. Reutemann entró en la política de la mano de otro fanático del rally, Carlos Menem.

A Menem lo vi por primera mirando una carrera. Si bien era gobernador de la Provincia de La Rioja yo era muy chico para saber de política. Era un llamativo gobernador peronista de estética popular y ya lanzado a las presidenciales corrió una carrera con su auto tapado por las letras "UCR". La UCR es el partido contrario al peronismo, la Unión Cívica Radical que en ese momento, de la mano de Alfonsín gobernaba el País, ¿Por qué Menem correría con ese letrero en su auto? él lo explicaría después de finalizar la carrera: "UCR significa Único Corredor Riojano". Era muy gracioso, La Rioja era una de las provincias con menos habitantes de la Argentina y una de las más pobres. En 1989 Menem gana las presidenciales y luego Reutemann la gobernación de Santa Fé, nada menos que la segunda provincia más importante.
Menem gobernó diez años el País y Reutemann ocho años la provincia, manteniéndose hasta hoy en la política.

La historia de Menem con los autos no terminó ahí, durante su presidencia recibió de regalo una Ferrari (hoy en día parece absurdo pero en esa época estaba dentro de la locura del denominado "pizza con champagne" donde lo popular del peronismo se mezclaba con la alta alcurnia sin muchos vericuetos) y competía con Maradona por quién tenía la mejor Ferrari (obviamente “el Diego” lo superaba con su Ferrari negra hecha a pedido). Su hijo Carlos Menem Jr. se dedicó en pleno al rally, compitiendo mano a mano con Carlos Sainz en su mejor momento. La muerte de Carlitos Junior, en 1995, fue para muchos un ajuste de cuentas contra su padre [1], al caerse en un helicóptero particular junto a un amigo, otro famoso automovilista local.

Durante el gobierno de Menem es donde entran los dos candidatos a presidente actuales Daniel Scioli y Mauricio Macri.

Macri es hijo de uno de los empresarios más importantes de los 90s, Franco Macri fundador y director del "Grupo Macri" dueño, en esa época, nada menos que de Fiat y Peugeot en la Argentina, además de algunas autopistas, ferrocarriles y líneas aéreas (durante la dictadura militar pasó de tener 7 a 49 empresas). Macri padre, compañero incondicional de Menem, al cual apoya y del cual recibe muchos beneficios acompaña a su hijo en la competencia por la presidencia de Boca Juniors. Ahí es cuando necesitan un golpe publicitario y Mauricito Macri es "secuestrado" [2] pidiendo rescate millonario y en seguida pasa a ser el personaje mimado por las revistas populares y la televisión basura del menemismo. Muy poco tiempo pasa y se hace con la presidencia del club Boca Juniors (1995 a 2008), paralelamente en 2005 es diputado nacional y ya de 2007 hasta hoy jefe de gobierno de la Ciudad Autónoma de Buenos Aires.

Scioli, a diferencia de Reutemann sí es campeón mundial, pero de motonáutica. La motonáutica son botes a motor velocísimos que gracias a Scioli empezábamos a descubrir, a tal punto que en mi ciudad costera empiezan a venderse lanchas y realizarse campeonatos locales. Pero Scioli tiene un fatal accidente con su lancha y pierde un brazo. Al recuperarse vuelve a competir y ahí es cuando llega a mi ciudad, Puerto Madryn, a participar del Sudamericano de "offshore" (fue la única vez que se hizo esto en mi ciudad) y ahí es cuando lo conozco. La pequeña anécdota es que mis padres tenían un gimnasio con canchas de racquetball (deporte parecido a la paleta que también desaparecería rápidamente) y resulta que Scioli entrenaba el brazo que le quedó con este deporte, así que un dia me llaman por teléfono y me dicen que está Scioli en el gimnasio y quiere jugar con alguien, como yo jugaba todos los días y los adultos que jugaban bien estaban trabajando a esa hora, fui el elegido. Así que luego de sacarse su brazo ortopédico hicimos un buen partido y por supuesto no pudo conmigo, je.

Pero al poco tiempo, luego de ocho campeonatos mundiales en distintas categorías deja la motonáutica y en 1997 entra como diputado nacional, luego Secretario de Deportes, en 2003 vicepresidente de la mano de Néstor Kirchner y ya en 2007 se hace con la gobernación durante dos mandatos de la provincia más grande: Buenos Aires.

Ambos, Macri y Scioli, han combinado el mundo de los deportes, novias provenientes del modelaje, el mundo de la farándula y sus familias de empresarios (el padre de Scioli era dueño de Canal 9 y el hermano de Daniel fue secuestrado en el 75 por un movimiento revolucionario) y por supuesto los motores (aunque Macri no se ensució con el humo se forró gracias a los autos que le compramos a su padre, prefiere el golf y el tenis), . Ambos son símbolos de la cultura del éxito individual y caen bien en el mundillo empresarial local, prometen seguir a fondo con el fracking y la megaminería a cielo abierto, los monocultivos y todo lo que el BAU global y local manda. Las diferencias entre ambos están en el plano de las sutilezas sociales: Macri ha calificado a los homosexuales de enfermos [3] y Scioli supo acompañar la ley de Matrimonio Igualitario (aunque personalmente estaba en desacuerdo) [4] y otras ampliaciones de derechos que llevó a cargo el kirchnerismo que le serán difíciles de torcer. Ahora el sistema electoral argentino los enfrentará en el ballotage (hay que votar a uno o al otro o en blanco): El candidato del Frente de Izquierdas Nicolás Del Caño quizás si tuviera un segundo apellido "de Escape" podría haber logrado algo más del 4%, pero bueno, será la próxima.

Para dar otro ejemplo de la cultura del motor, el fútbol y la política vuelvo a mi ciudad. Nuestro actual intendente, que como Macri presidió uno de los dos clubes de fútbol más importantes de la ciudad, también es apasionado de los motores. Su primer acción de gobierno fue cortar las calles de la costa para realizar una carrera de kartings, en la cual él participó y pudo demostrar que es muy habilidoso. Cuatro años después acaba de ser reelegido.

domingo, 1 de noviembre de 2015

Octubre de 2015: rumor al fondo


Queridos lectores,

El mes de octubre de 2015 ha pasado sin pena ni gloria por los medios de comunicación occidentales. Viendo las noticias, uno diría que ha sido un mes tranquilo, sin grandes sobresaltos. Y seguramente así ha sido para los que tenemos la suerte de vivir en el acomodado (y a veces adormilado) Occidente. Sin embargo, las crisis concéntricas de las que hablábamos en el post que glosaba el mes de septiembre continúan imparables su curso; simplemente, no ha habido novedades en ese curso: todo discurre según lo previsto y esperable. Lo cual no es precisamente bueno. Veamos algunas de esas noticias.

Desde el punto de vista de los recursos el mes ha continuado la marcha esperada. A pesar del ansia de muchos productores de materias primas de que los precios remonten, lo cierto es que la recuperación económica mundial no está ni se la espera; al contrario, se anticipa una recesión mundial, como reconocía hace unas pocas semanas el propio Fondo Monetario Mundial (curiosamente, los diarios españoles - que, como saben, no enlazo en este blog- daban una visión absurdamente optimista del último informe del FMI). En este contexto, algunos analistas han comenzado a apuntar hacia Arabia Saudi, ya que el propio informe del FMI señalaba, a la vista de sus presentes desbalances fiscales, que podría quebrar en 5 años. Aunque tal aseveración hay que tomarla con ciertas reservas (el FMI no es un organismo neutro, sino que intenta influir políticamente en el mundo), lo cierto es que el futuro de Arabia Saudita depende de cuándo llegue a su particular peak oil, que muchos estudios estiman para 2028 pero que se podría estar produciendo ya o estar a punto de producirse. Se ha de tener en cuenta que en la actualidad las exportaciones de petróleo de Arabia Saudita ya están disminuyendo, a un ritmo del 2% anual, debido al enorme aumento de su autoconsumo, el cual crece no sólo debido al aumento de población y los gastos en aire acondicionado, sino también debido a que su industria de explotación de petróleo requiere más energía puesto que los yacimientos ya están muy explotados y sacar petróleo requiere cada vez más energía (en suma, que a pesar de las mejoras tecnológicas está bajando la TRE, con las consecuencias funestas conocidas). Lo cierto es que Arabia Saudita está más cerca de lo que sus dirigentes se piensan de la bancarrota petrolífera, y si Arabia Saudita se hunde en el caos social, dado que es el primer productor y exportador de petróleo del mundo, sus efectos se dejarían sentir por todo el globo. En particular, nos llevaría a otra vertiginosa vuelta a la espiral de destrucción de oferta - destrucción de demanda, que es como se materializará el peak oil global debido a la huida hacia adelante que ha propiciado nuestra sobrefinanciaricida sociedad. En suma, una manera abrupta de deslizarse por el lado derecho de la curva de Hubbert.

En este contexto, los precios de las materias primas continúan deprimidos y muchos productores llegando a la quiebra. En particular, el sector del fracking en los EE.UU. es especialmente vulnerable, con continuas noticias de quiebras y la producción de petróleo de fracking continua cayendo, a pesar de las voces que lo loan, ciertamente cada vez más amortiguadas, de nuestros expertos despistados.

Sin embargo, durante el mes de octubre no ha habido un temido lunes negro en las bolsas mundiales, a pesar de lo largamente esperado y la reputación que tiene este mes como ser aquél en el que habitualmente se hunde la bolsa. Y eso que numerosas compañías están reportando pérdidas en el tercer trimestre, incluyendo algunas tan conocidas como Twitter o Statoil, mientras que otras tan representativas del estado de la economía como Caterpillar presentan fuertes bajadas de beneficio. 

Con todo, la caída más espectacular es la de Volkswagen, que por primera vez en 15 años reporta pérdidas, de nada menos que 1.800 millones de euros, en el tercer cuatrimestre de 2015. La crisis de la automoción en diésel continúa: mientras las consecuencias finales que tendrá para Volkswagen son todavía inciertas aunque seguramente no serán nada buenas, otras marcas entran en el punto de mira: recientemente, General Motors y en particular por sus automóviles de la marca Opel, acusada de trucar también sus coches para engañar a los tests de emisiones. Parecería que se ha desencadenado una auténtica cacería al diésel, cuando en realidad hace años que se sabe que es muy dañino con el medio ambiente. Una posible causa de este encarnizamiento podría encontrarse en la creciente falta de disponibilidad de diésel debido a que los hidrocarburos líquidos de los cuales se refina son cada vez más escasos. Si ésta fuera la causa última, nos encontraríamos en una situación de auténtico engaño a la población sobre las causas reales de esta crisis en particular, y una preocupante muestra de lo que nos depara el futuro, si nuestros dirigentes prefieren engañarnos con falsas preocupaciones por la salud de la población cuando en realidad se quieren introducir medidas de racionamiento encubierto en frente de una escasez que se nos viene encima. Por eso no es extraño que no pocos lectores de este blog hayan relacionado el reciente anuncio de la Organización Mundial de la Salud sobre los efectos cancerígenos del consumo de carne roja y procesada con la misma estrategia de ocultación de la verdad, en este caso de la insostenibilidad de la producción cárnica a gran escala en una época de energía y agua cada vez más escasos. Y no contribuye mucho a disipar esa percepción cuando, casi simultáneamente, el Parlamento Europeo aprueba una modificación de la regulación sobre la incorporación de "nuevos alimentos", que permitirá que en breve se puedan vender en Europa alimentos a base de hongos, algas, insectos o tejidos celulares (a los lectores más veteranos todo esto les recordará cierto post de hace un par de años). Yendo aún más lejos, hay una creciente insistencia, cada vez más aceptada en los medios de comunicación convencionales, en que se puede sustituir fácilmente todo el consumo de energía fósil por energía de origen renovable (deliberadamente ignorando los numerosos límites de ésta última); y siempre recalcando que éste es el único medio que tenemos para luchar contra el temible cambio climático global. Este meme tiene muchos elementos de esa misma confusión interesada y de manipulación de la opinión pública de los casos del diésel y de la carne roja que describíamos más arriba, y en particular los dos más importantes: una grave amenaza al bienestar humano, completamente real pero perfectamente ignorada y ninguneada por el poder económico durante décadas; y una falsa solución que nos dicen que servirá para proyectar plácidamente el BAU en el futuro mientras que en realidad nos conduce dulcemente a una era de racionamiento y exclusión social. Los ánimos están ya bastante exaltados de cara a  la próxima cumbre de Naciones Unidas sobre el Clima en París, de la cual nadie espera ningún avance significativo y que por eso mismo, por tener todas las papeletas de que será una vuelta de tuerca adicional al descontento social y ambiental, puede acabar siendo el perfecto tiro de salida para una campaña triunfal pero poco reflexiva de "conquista de las energías renovables" y de desinversión en combustibles fósiles, sin que se aborden los verdaderos problemas sociales y económicos que están sobre la mesa.

Por lo que respecta a otra de las crisis que comentábamos el mes pasado, este mes de octubre vio la llegada del huracán Patricia a las costas mexicanas en el Pacífico. Un huracán de categoría 5, que es el mayor jamás observado en el Pacífico oriental y que siguió una trayectoria poco común (generalmente los tifones se desplazan hacia el oeste, aunque por supuesto sus trayectorias pueden ser más complejas dependiendo de los patrones de circulación imperantes en cada momento). Afortunadamente, lo escarpado de la orografía mexicana hizo que Patricia perdiera rápidamente fuerza al tocar tierra y a pesar de los cuantiosos daños la situación es mucho mejor de lo que hubiera sido de impactar en tierra más llana (el recuerdo del huracán Katrina sigue muy vivo en el área de Nueva Orleans). Los restos de Patricia se combinaron con una tempestad muy activa que estaba esperándolos en el Golfo de México y produjeron unos par de días más tarde lluvias intensísimas en los EE.UU., más concretamente en los estados del Golfo que justamente están viviendo un año de precipitaciones desbocadas; literalmente, llueve sobre mojado. El gran motor de las anomalías climáticas de este año, el fenómeno de El Niño, muestra síntomas de ralentización y parece poco probable ahora mismo que supere la intensidad de El Niño de 1997-1998; con todo, será uno de los fenómenos de El Niño más intensos desde que hay registros, y puesto que se combina con una fase positiva de la Oscilación Decadal del Pacífico se producirán otros efectos importantes a escala global.


Otra de las crisis que en septiembre llegó con fuerza a los medios, la de los refugiados sirios, no ha disminuido sino que en realidad ha aumentado, a pesar de la disminución de su relevancia mediática. En vista de que la opinión pública europea, en el lejano norte, está empezando a pasar página sobre este tema una vez superada la conmoción inicial, los países más sureños están empezando a tomar medidas cada vez más coercitivas y cada vez más militares, que dejan en papel mojado las pretendidas "razones humanitarias" que se aducían hace unas pocas semanas. Lo cierto es que en este momento Hungría ha movilizado su ejército para repeler por la fuerza si es preciso la marea humana. Al mismo tiempo, el Gobierno húngaro ha decidido levantar una valla a lo largo de su frontera sur, una inversión a largo plazo que servirá para frenar estas invasiones de desarrapados, que hoy son de sirios y mañana podrían ser de cualquier cosa (sauditas incluidos). No sólo gobiernos de menor tradición democrática están optando por la represión pura y dura del flujo de desamparados; Austria ha decidido que construirá un muro de 300 kilómetros de largo en su frontera con Eslovenia. Quien tenga dinero vallará su jardín para que no entren indeseables, en este caso pobres; esos mismos pobres que no hace tanto nos vendían su petróleo a precio de saldo. Pero el enemigo ya está en casa: este mes de octubre se han cumplido 10 años de las violentas revueltas en la banlieu francesa y, como muchos analistas coinciden en destacar, los problemas que dieron pie a aquellas semanas de sangre y fuego no se han resuelto en absoluto; algunos, como la pobreza, se ha agravado con la crisis.

El desafío soberanista en Cataluña es, cada vez más, un conflicto de dos legitimidades: la establecida, española; y la que algunos quisieran que fuera, la catalana. Ninguna de las dos partes en conflicto parece tener el más mínimo interés en buscar un acuerdo y progresivamente se avanza hacia una colisión en toda regla. Por la parte española y de las opciones políticas no independentistas se niega legitimidad a las fuerzas independentistas, a pesar del hecho insoslayable de que la lista unitaria Junts pel si, juntamente con la también fuertemente independentista  (además de ecofeminista y anticapitalista) CUP suman la mayoría absoluta de los escaños del parlamento y un porcentaje de votos no tan lejano al 50% como se pretende hacer ver. Por la parte independentista, se insiste en dibujar una trayectoria exprés hacia la independencia en sólo 18 meses que es completamente ilusoria, teniendo en cuenta las complejidades logísticas y lógicas de un proceso de esta naturaleza, incluso si hubiese concertación entre las dos partes (la cual encima está obviamente ausente), y con el problema no menor de que aún aceptando que los independentistas fuesen la mayoría de los ciudadanos (cosa difícil de saber sin hacer un referéndum de verdad), los resultados actuales dejan claro que los no independentistas seguirían siendo un porcentaje de al menos el 40% largo de la población. El hecho es que nadie quiere reconocer que la sociedad catalana está fuertemente polarizada, y unos se echan la culpa a otros por "dividir la sociedad", "romper la convivencia" y "no aceptar la democracia". Para poner la guinda al pastel de la confusión, las negociaciones entre la Junts pel sí y la CUP para definir un programa de gobierno independentista se están alargando muchísimo, en parte por la enorme distancia ideológica entre las dos formaciones, y en parte porque están jugando con los tiempos para que las medidas más radicales se tomen en plena campaña electoral española (pues el parlamento español se acaba de disolver, en preparación de las elecciones que tendrán lugar el 20 de Diciembre). El embrollo que viene puede tener dimensiones épicas, sobre todo ahora que Junts pel sí y CUP han propuesto que se debata en el parlament una declaración en favor de la independencia y los partidos españoles se preparan para la ofensiva.

En otro orden de cosas, este blog ha llegado a los 6 millones de páginas vistas. Tampoco eso es positivo, y no porque el número de lectores no crezca exponencialmente (en realidad sigue creciendo a buen ritmo, como vimos), sino porque el grado de concienciación sobre los problemas de sostenibilidad que están, ya en este momento, inestabilizando nuestra sociedad continúan despertando un interés muy minoritario, y porque simplemente leyendo este blog no se van a resolver: hay que pasar de la idea a la acción. Es triste comprobar que hay un grupo de personas que machaconamente tachan a este blog de apocalíptico en las redes sociales, cuando, justamente, yo defiendo la tesis contraria; cuando, justamente, yo digo que si encaramos la situación con madurez podemos tener un futuro brillante. Ésa es la clave: madurar; dejar de mirar el mundo como si fuéramos niños y aceptar ver las cosas tal cual son, con una visión crítica (no se debe aceptar sin más la opinión de nadie, tampoco las que se vierten en este blog) y tratar de buscar soluciones, no esperar a que nos vengan dadas por un ente superior y benévolo. Porque quizá los que se arrogan este papel de entes superiores no son en realidad tan benévolos.
 
Salu2,
AMT

lunes, 26 de octubre de 2015

The Oil Crash llega a los seis millones de páginas vistas


Queridos lectores,

Hoy 26 de Octubre de 2015 este blog, The Oil Crash, ha llegado a los seis millones de páginas vistas, como muestra la captura de pantalla que abre este post (gracias a todos lo que lo han intentado, y particularmente a Disi Dencia y Álvaro Nomás; este año yo mismo me he llevado el gato al agua). Llegar al primer millón de páginas vistas llevó dos años y tres meses de la vida de este blog y el segundo millón sucedió sólo nueve meses más tarde. Desde entonces, cada ocho meses aproximadamente (diez días arriba o abajo) se había conseguido un millón de páginas vistas adicional. Sin embargo, para llegar al sexto han tenido que pasar nueve meses y cuatro días, lo cual nos muestra que se ha producido una cierta caída de audiencia; incluso, se podría pensar que quizá el número de lectores ha disminuido, aunque sea ligeramente, con respecto a 2014. ¿Es así? ¿La observada ralentización en el número de páginas vistas da la razón a los pesimistas que dicen que en el momento justo en el que probablemente se está produciendo el peak oil el grado de concienciación con este grave problema está disminuyendo? 


Las razones de esta ralentización son, en realidad, mucho más prosaicas: simplemente, estoy publicando bastante menos que en años precedentes: en estos diez primeros meses del año llevo publicados (con éste) 52 posts, lo que apunta a que acabaremos el año con unos 65 posts, frente a los 101 de 2014, los 122 de 2013 o los 120 de 2012, incluso menos que los 75 de 2011. Probablemente, si hubiera publicado un 50% más de posts, como otros años, el sexto millón de páginas vistas se hubiera producido un mes o dos antes. La razón por esta caída en el ritmo de publicación no tiene nada que ver con la falta de interés del tema para mi o porque me falten temas de los que hablar, sino por falta de tiempo: mi vida profesional es más exigente actualmente y viajo mucho.

Pero volvamos a la cuestión de fondo: para intentar juzgar si la penetración de The Oil Crash ha llegado a su máximo o si aún progresa recurriré a Google Analytics. Sólo me interesan las tendencias, pues como ya sabemos las cifras absolutas de Google Analytics (en particular, el número de páginas vistas) no coincide con las registradas por Blogger. De acuerdo con el informe de Google Analytics la página ha registrado a lo largo de su vida 1.011.709 usuarios, frente a los 829.486 usuarios que tenía la última vez que lo revisamos, el 23 de Enero de 2015.


Eso representa un aumento de 180.000 nuevos usuarios en sólo 9 meses, 20.000 por mes, un ritmo muy rápido y muy similar al del período anterior. Parece, por tanto, que la afluencia de nuevos usuarios es todavía elevada, semejante a la de los últimos años. Por supuesto muchos usuarios entran una vez en la vida y no vuelven nunca; el porcentaje de visitantes recurrentes se mantiene en valores semejantes a los de los últimos años, aunque ligeramente inferiores: 60,8%. Que una página que a pesar de haber registrado un millón de usuarios diferentes aún sea capaz de captar casi un 40% de nuevos usuarios nos indica que aún no hemos llegado a la saturación.

Quizá The Oil Crash esté llegando al cenit de su popularidad (lo que algunos lectores denominan jocosamente el peak TOC), pero a la luz de los datos parece que aún le queda recorrido. Este año, 2015, probablemente pasará a la Historia como el año del peak oil, pero eso no quiere decir que se vaya a reconocer ese hecho como tal, sino que más bien se aducirán, como siempre se hace, mil razones económicas diferentes simplemente para disimular el carácter fundamental de las transformaciones que están sucediendo y así evitar hacer los cambios imprescindibles. De todos nosotros depende, querido lector, que se abra este debate tan necesario.

Salu2,
AMT