Mostrando entradas con la etiqueta resumen. Mostrar todas las entradas

domingo, 1 de septiembre de 2024

Inventario de la crisis global: agosto de 2024


Queridos lectores:

Como habrán podido comprobar, llevo más de dos meses sin escribir en este blog. Estuve ocupado con la escritura de mi nuevo libro, El futuro de Europa, hasta mediados de julio, y después en acabar el papeleo de diversas convocatorias y otras zarandajas, más una semana de vacaciones a principios de agosto. Desde entonces, voy trabajando en temas pendientes y entre eso, y algunos cambios importantes en mi vida familiar, no me ha quedado mucho tiempo libre para seguir escribiendo. Ahora que las cosas están un poco más calmadas quería aprovechar para ir retomando el ritmo de publicación, pero antes de empezar me ha parecido importante hacer un post de resumen analizando dónde estamos en este momento.

Desde el punto de vista ambiental, es notorio que las cosas no van demasiado bien. La persistencia de una dorsal ártica (asociada a la ralentización de la corriente de chorro polar que ya hace años comentábamos) ha permitido que en España este verano no haya sido especialmente caluroso si lo comparamos con los últimos años, algo parecido a lo que pasó en 2013. Sin embargo, en el resto de Europa ha sido un verano terrible, con temperaturas que han excedido los 50 grados en Grecia que obligaron a cerrar la Acrópolis algunos días y que favorecieron que la capital griega se viera asediada por los incendios a principios de agosto. Y, por supuesto, una sequía que vacía ríos y pantanos de Grecia hasta Italia, pasando por Hungría y otros países. Del otro lado del Mediterráneo, las olas de calor se han cobrado su peaje en centenares de muertos en Egipto, Sudán y Arabia Saudita, y yendo ya más lejos por ejemplo en la India. En el conjunto del planeta, tanto junio como julio y previsiblemente agosto se cuentan entre los meses más calurosos de la Historia de la Humanidad.


La temperatura global del planeta se mantiene en aproximadamente +1,6ºC por encima de los niveles preindustriales, sin que la finalización de El Niño 2023-2024 haya conseguido devolvernos a los niveles de temperatura previos. Y es que todo indica que en este momento, cada vez que sucede ese fenómeno planetario, en vez de equilibrar las temperaturas globales, como hacía antes, lo que tenemos es un nuevo escalón de ascenso. En este contexto también son especialmente alarmantes los récords de temperatura en el Hemisferio Sur, donde actualmente es invierno, con desviaciones de 10ºC sobre la media en Australia, o de 27ºC en la Antártida. Eso está llevando a que la extensión del hielo marino en el Océano Glacial Antártico sea muy inferior a la media de esta estación, solo superada por la de 2023, y eso que, como hemos dicho, estamos en el periodo invernal en ese hemisferio, que es cuando se forma el hielo.


Lo que es paradójico es que también se está en valores récord de anomalía negativa con respecto a la media en el Océano Ártico.

Esto es extraordinario, pues como norma general los dos hemisferios se comportan de manera opuesta, es decir, que cuando el hielo marino disminuye en un hemisferio se encuentra un exceso de hielo marino en el otro, y viceversa. Ese equilibrio energético entre ambos hemisferios parece haberse roto, y ahora en ambos nos encontramos bastante por debajo del nivel habitual para la época del año.

Pero el que quizá es el motivo más inmediato de preocupación y alarma es el extremo calentamiento de las capas superficiales del océano global, que está en niveles de récord desde el año pasado, desviándose brutalmente de la media instrumental.


La finalización de El Niño ha permitido una ligera mejora, pero aún estamos muy desviados de los valores observados durante los últimos 40 años. Algunas personas argumentan que la media instrumental de referencia en este caso es demasiado breve (solo 40 años, básicamente desde que hay satélites), pero no tienen en cuenta que el agua es mucho más densa y capaz de absorber calor que el aire, que los 3 primeros metros del océano tienen la misma capacidad calorífica que toda la atmósfera, y que por eso el océano superficial puede absorber varios centenares de veces más calor que la atmósfera. Cuesta más de calentar el mar, y por eso lo que está pasando en los últimos años, aunque la serie no sea tan larga como la de la temperatura del aire, es muy significativo. Si se fijan en las figuras de más arriba, verán que la temperatura promedio mundial del aire a nivel de la superficie terrestre varía mucho más a lo largo del año (unos 4ºC) de lo que hace la temperatura promedio mundial de la superficie del mar (unos 0,4ºC, unas 10 veces menos). La desviación de +1,6ºC del aire debida al Calentamiento Global, relativa a sus 4ºC de variación a lo largo de las estaciones del año, es comparativamente mucho menor que la desviación de +0,7ºC de la superficie del mar relativa a sus 0,4ºC de variación dentro del año. Es, de hecho, un indicio de que algo muy preocupante le está pasando al mar. Entre otras cosas, que está acumulando energía a un ritmo muy rápido, y que esa energía solo tiene una vía de salida: a través de las tempestades, que se están volviendo más violentas, con vientos extremos, mayores precipitaciones, grandes riadas, granizo de gran tamaño y frecuente generación de tornados.

Intentar hacer un censo de los eventos extremos que se han registrado durante este 2024 sería abrumador, dado su increíblemente grande número este año. Se trata mayoritariamente de eventos muy localizados en zonas concretas pero con un nivel de destrucción en muchos casos nunca visto, y en todos los casos completamente fuera de lo habitual. Llaman particularmente la atención las lluvias extremadamente torrenciales en lugares muy áridos como Arabia Saudita o Yemen, o como la que se anuncia para las próximas horas en una amplia franja del desierto del Sáhara (los 50 litros por metro cuadrado previstos pueden parecer una lluvia importante pero no algo extremo en nuestra latitud, pero en el Sáhara es más que la precipitación media anual). Lluvias torrenciales y las consecuentes riadas y a veces deslizamientos que han arrasado poblaciones se han visto con frecuencia por todo el mundo en lugares para nada habituados a este tipo de eventos. Ningún continente se salva de este tipo de anomalías, que van de China a Pakistán, de Sudán a Marruecos, de Italia a España, de Francia a Polonia, de México a los EE.UU., de Argentina a Chile... Japón acaba de recibir la visita del tifón Shashan, que ha descargado en algunas zonas hasta 1000 litros por metro cuadrado y causado numerosos estragos. Algo completamente inaudito. Por más que algunos se empeñen en argumentar lo contrario, la Crisis Climática está tomando cada vez más fuerza.

En el caso de España, la anomalía de temperatura del Mediterráneo (hasta 2ºC por encima de los niveles de 1982) garantiza que es cuestión de tiempo que una tormenta de gran magnitud cause estragos en alguna ciudad española. 


Simplemente es necesario que se produzca una configuración atmosférica adecuada, una DANA (Depresión Aislada en Niveles Altos) de cierta intensidad que venga desde el este hacia la costa española. Una DANA no especialmente intensa causó graves destrozos en Es Mercadal, en Menorca, hace dos semanas. Estamos en tiempo de descuento para que algo así acabe pasando en una gran capital. Será quizá mañana, de aquí en un mes, de aquí en un año o de aquí en cinco, pero tarde o temprano acabará por pasar, mientras que de manera real y efectiva no hacemos nada ni para prevenirlo ni para mitigar sus posibles consecuencias. Lo único en lo que pensamos en ampliar las carreteras, el aeropuerto y poner casinos para atraer más turismo, mientras la fiesta dure. Es el único modelo que hay.

La preeminencia de la Crisis Climática podría hacer pensar que la Crisis Energética ha pasado a un segundo plano, pero no es así. Se informa poco y discontinuamente de cuál es la situación, pero lo cierto es que la Crisis Energética sigue su curso de deterioro, afectando preferencialmente a países periféricos de la gran metrópoli que es aún el Norte global, pero avanzando inexorablemente.

En lo que se refiere al petróleo, la producción global de crudo y condensado (lo que se puede convertir en combustible) continúa bastante estancada y unos 3 millones de barriles diarios (Mb/d) por debajo de los niveles de noviembre de 2018. Las revisiones que el Departamento de Energía de los EE.UU. hace a un año vista siguen dando por hecho que vamos a recuperar los niveles de 2018 de aquí en un año, pero lo cierto es que es poco creíble, teniendo en cuenta que llevamos escuchando esa cantinela ("en un año volvemos a los niveles de 2018") desde por lo menos 2022.

Imagen de Peak Oil Barrel, https://peakoilbarrel.com/april-non-opec-and-world-oil-production-drops-2/


Por supuesto que cuando se añade a la contabilidad de lo que se denomina "todos los líquidos del petróleo" la categoría de "líquidos del gas natural", que en su mayoría solo sirve para hacer plásticos, se obtiene que hemos recuperado los niveles de 2018. Publicidad engañosa para disimular la realidad en la que estamos. Y es que, al margen del precio del petróleo, el mundo está en una situación de penuria desde hace tiempo. Hace unos días, Art Berman mostraba un gráfico muy revelador: cuánto petróleo hay en almacenamiento flotante, es decir, en petroleros que no estén circulando.


Prácticamente no hay margen, no hay petróleo almacenado en los petroleros, todo lo disponible está en movimiento. No hay reservas ni capacidad de hacer frente a imprevistos. Las últimas veces que pasó esto fue en 2008, cuando el precio del barril se fue a casi 150$, y en 2022, cuando llegamos a los 132$. El precio del petróleo ha oscilado mucho en las últimas semanas, a veces al alza y a veces a la baja, pero está claro que se intenta mantenerlo en esos 80$/barril con los que la OPEP se siente cómoda, suficiente para compensar sus gastos y no demasiado caro para estrangular la maltrecha economía global. A pesar de lo cual, la industria europea continúa su proceso de destrucción sobre todo en Alemania, y los indicadores manufactureros de la Unión Europea, EE.UU. y China indican una tendencia a la contracción.

Pero, al margen de si la energía es suficientemente barata para una industria de producción masiva (que probablemente ya no, y eso explica tanto la progresiva desindustrialización europea como la persistente inflación), el descenso de la producción de petróleo tiene ya efectos muy directos en la disponibilidad de combustibles, y sobre todo y más preeminentemente, el diésel. Aún faltan unos meses para la nueva edición de nuestro análisis ahora ya anual, "El pico del diésel" (pueden consultar el del año pasado), pero un simple vistazo a los datos de la Joint Organisations Data Initiative muestra que la producción mundial de diésel sigue un proceso de lento declive y se encuentra actualmente en torno a los 22 Mb/d, lejos del máximo de los 27 Mb/d que se marcó en el período 2015-2017 (casi un 20% menos). No es por tanto de extrañar que muchos países estén experimentando problemas de acceso a combustibles, no solo diésel sino también gasolina y keroseno para aviación. En América Latina podemos destacar los casos de Bolivia, Colombia y Venezuela,  y el encarecimiento en Ecuador después de varios meses de problemas y la decisión gubernamental de retirar subsidios, lo que ha provocado una cierta caída del consumo. Argentina ha conseguido remontar una situación de escasez de petróleo y ahora está aumentando vertiginosamente su producción, algo muy interesante a lo que le dedicaré un post próximamente. En África el problema es endémico y muy extendido, con un epicentro fundamental: Nigeria. Los problemas de este superpoblado país son numerosos y crecientes, y muy preocupantes para el futuro. Javier Pérez le dedicó un análisis hace unos años y probablemente volveremos a hablar de Nigeria en el futuro. En Asia, los problemas son graves en Myanmar, Paquistán, Kazajistán,... por no hablar de la situación en Líbano, Yemen o por supuesto en Palestina, donde la situación es gravísima por motivos que van más allá de los problemas geológicos de extracción del petróleo. En Europa no hay problemas dignos de reseñar con la excepción de Hungría, y en Norteamérica ha habido algunos problemas en México, aunque lo más importante en ese país es su pérdida (aún no completamente) de condición de país exportador. En todo el mundo, el problema más repetido es la falta de combustible de aviación. Prominentemente ha faltado en Colombia, en Nigeria y en Japón, donde la industria turística local no ha podido despegar (dicen) por falta de keroseno. La escasez de keroseno, reflejo especular de la del diésel, es un problema cada vez más extendido, pero es algo de lo que se habla también en voz baja.

De lo que se ha hablado en voz algo más alta es del último informe de Exxon, del cual Quark ha hecho un buen análisis. Lo más impactante ha sido una gráfica ampliamente publicitada sobre cómo podría evolucionar la producción de petróleo de aquí al 2030 sin más inversión.


Como ven, una escalofriante caída del 70%. Esto en realidad no es nada nuevo, y se ilustra mejor con otra gráfica, más técnica y con menos infografía, contenida dentro del informe.

En realidad, el mensaje de Exxon es que sin ningún tipo de inversión, en 2030 solo habrá un 30% de la producción de petróleo actual: una caída del 70%. Por otro lado, invirtiendo solamente en el mantenimiento y mejora de los pozos existentes, el declive sería de un 25%: tremendo, pero no tan catastrófico. Pero hay un tercer escenario, fijado por su escenario previsto de demanda (la curva "Global Outlook"), la cual se mantiene prácticamente constante (en realidad, con un pequeño aumento) hasta 2050, y para la cual, como dice el informe, debería haber nuevos proyectos. Varios comentarios son pertinentes aquí:

  • Exxon considera que la demanda se va a mantener alta, en niveles incluso ligeramente superiores a los actuales, porque no ve posible una substitución al nivel que prevén los planes de transición energética como los que se manejan en Europa. Por supuesto se puede pensar que Exxon es parte interesada en ver las cosas de esta manera, pero por desgracia lo que está pasando le da al menos parcialmente la razón.
  • El informe no dice de dónde van a salir este petróleo. Identifica que hace falta, pero es terra incógnita saber de dónde viene. Obviamente, Exxon utiliza este informe para intentar captar fondos para invertir en esto, pero eso no quiere decir que haya recursos explotables en el volumen requerido para satisfacer toda la demanda de la línea "Global Outlook". De hecho, es de sospechar que no hay suficiente para evitar cierto declive, que se irá materializando en los proximos años.
  • El informe dice que sin inversión la producción de los campos existentes cae a un ritmo del 15% anual. Esto es casi el doble que el ritmo que asume la Agencia Intenacional de la Energía (8%), como bien apunta Quark en su post, y es algo especialmente preocupante.
  • Está claro que el gran caballo de batalla de los próximos años va a ser el mantenimiento y mejora de los campos existentes. Con él, la caída hasta 2030 será del 25%, suponiendo que todo salga perfecto. Es una caída en línea con la que anticipaba la OPEP hace dos años, y similar a la que anunciaba BP. A falta de una proliferación de "milagros" como el argentino, está claro que los tiros van a ir probablemente por ahí.

La conclusión del informe de Exxon es que la fase actual, de caída ligera/prácticamente estancamiento de la producción de petróleo está tocando a su fin, y que vamos a entrar en la fase de aceleración. La cual agravará la crisis del diésel y los problemas con la industria global. Que las economías más desarrolladas entren en recesión (cosa que podría pasar este mismo otoño) no frenaría este problema sino que lo aceleraría, al hacer menos rentable la costosa explotación de los recursos restantes de petróleo. Y también está claro que de aquí a 2030 va a haber cambios radicales en nuestra sociedad.

Los problemas energéticos, por supuesto, no se acaban aquí. La lista de países que por diversos motivos han sufrido apagones más o menos extensos es bastante larga en este 2024, revelando la fragilidad de muchos sistemas, su fuerte dependencia sobre todo el gas y los recursos hidroeléctricos (en muchos sitios comprometidos por la sequía) y el mayor consumo de electricidad por el uso de aires acondicionados en un verano bastante bochornoso en todo el Hemisferio Norte. Entre los lugares menos esperables están Texas, los Balcanes, Italia o Japón. Al tiempo, en muchas regiones de Francia y España se están experimentando cortes de luz de pocas horas de duración y limitada extensión geográfica pero repetitivos y con pinta de apagones rotatorios (es muy difícil enlazar ninguna noticia sobre ello, porque nadie se ha molestado en hacer una verdadera investigación periodística sobre el caso, solo tenemos testimonios dispersos de personas afectadas). Y aunque los inventarios de gas natural están altos y la demanda baja, de nuevo se anticipan problemas para Europa si el invierno viene frío - y no siempre podremos confiar en que los inviernos sean templados, y más si ya se acabó El Niño.

La clave sería, está claro, acelerar la transición energética, tanto por los problemas climáticos como por los de escasez de energía. Sin embargo, los planes de transición están derrapando. La mayoría de las compañías automovilísticas han puesto sus planes de transición al vehículo eléctrico en el congelador, mientras que países como Alemania han retirado sus subsidios a este tipo de coche y las ventas caen con fuerza en todo el Viejo Continente. La red eléctrica está saturada de electricidad no gestionable y los curtailments y otros problemas van en aumento. Y por si eso fuera poco, los fabricantes no chinos de aerogeneradores están hundiéndose: aún está pendiente de litigación la demanda contra Gamesa, quien tras un ERE anuncia que volverá a vender turbinas onshore el mes que viene después de casi un año sin fabricar (posiblemente, intento desesperado de no desaparecer); Vestas amplía sus pérdidas, Nordex reduce pérdidas pero no levanta cabeza y General Electric se enfrente a una demanda de 900 millones de dólares por sus turbinas defectuosas. En cuanto a los promotores, después de los movimientos contractivos de Iberdrola y Orsted durante el último año, ahora le toca a Equinor retirarse de algunos proyectos eólicos importantes en España y Portugal. Está claro para cualquiera que quiera verlo que el sector eólico está en una grave crisis, y con él todo el modelo de transición energética prevista.

Y eso no es todo. Los próximos meses prometen estar trufados de noticias impactantes, de los cuales iremos informando. Permanezcan en sintonía.

Salu2.

AMT

G
M
T
Y
Text-to-speech function is limited to 200 characters

domingo, 1 de febrero de 2015

Recapitulando: Situación del petróleo en Enero de 2015


Queridos lectores,

Los movimientos de los mercados de materias primas durante las últimas semanas están dando muchos sobresaltos a los analistas especializados en estas cuestiones. Cuando el precio del petróleo empezó a colapsar, hacia Julio del año pasado, surgieron varias tandas de análisis precipitados (que fueron luego rápidamente desmentidos por los acontecimientos). Primero se quitó importancia a las correcciones en el precio, atribuyéndoles un carácter temporal; después, se insistió en que la OPEP detendría la sangría de precios en cuestión de semanas; al no suceder tal cosa, se acusó a la OPEP de estar inundando el mercado para hundir a (y aquí viene una cierta diversidad de objetivos, según el analista en cuestión y a veces con el mismo analista según la semana que fuera) Rusia, Irán o incluso las explotaciones de fracking de los EE.UU. Sólo recientemente se ha reconocido que hay realmente un problema de demanda débil (cosa que desde este blog repetimos múltiples veces, por ejemplo al describir la perniciosa espiral de destrucción de demanda - destrucción de oferta en la que nos hallamos) y se empieza a dejar de lado las conspiratorias teorías sobre la OPEP, aunque cuesta abandonar la ilusión del control. Curiosamente, pocos analistas han unido los puntos, fijándose en que el precio de muchas materias primas se ha desplomado (caídas del 50% y más) incluso antes que el del petróleo, lo cual hace anticipar una recesión global profunda. Lugar al cual, obviamente, no resulta grato mirar, y menos en España, donde este año es intensamente electoral.

En la actualidad, los más reputados analistas se hacen ecos de las declaraciones del príncipe Al-waleed de Arabia Saudita según las cuales el precio del petróleo no volverá nunca a los 100 dólares por barril y eso hace cundir la preocupación por las explotaciones de fracking de los EE.UU., que a pesar de tanta grandilocuente afirmación que se ha hecho al respecto de su rentabilidad durante estos meses no son rentables ni siquiera a esa marca que el saudita dice que no volveremos a alcanzar. Comienzan por tanto a menudear análisis que nos dicen que el reinado del oro negro está tocando a su fin, que por responsabilidad corporativa muchas grandes instituciones están deshaciendo sus posiciones financieras sobre la industria de los combustibles fósiles y que, en suma, el mundo se encuentra en los albores de una gran transición energética, la cual según parece va a ocurrir porque nos resultaría muy conveniente en este momento.

La realidad que tenemos por delante es, sin embargo, bastante más compleja que estas simples extrapolaciones lineales, basadas en el principio de que la economía es un ente aparte de la realidad física del mundo. En el mundo real, el petróleo es la principal fuente de energía del mundo y no es fácil sustituirlo por otras fuentes de energía, renovables o no, que no están ahí a una escala que se asemeje siquiera vagamente a lo que se necesitaría. Se puede insistir (y se ha hecho y se hace muchísimo, y más estos días que se anticipan grandes cambios institucionales en mi país y en otras naciones) en que las energías renovables podrían, con un adecuado plan de implantación, tomar el relevo. Dejando al margen la persistente ignorancia o desdén de la discusión sobre los límites de la energías renovables (que los tienen y que deben ser discutidos), los artículos que alientan ese futuro renovable suelen insistir en presentar una y otra vez los costes económicos actuales y alcanzables por este tipo de sistemas, amén de enumerar las promesas tecnológicas que tendrán que cumplirse en un futuro cercano, de nuevo porque simplemente resulta que necesitamos desesperadamente algo con lo que cubrir el ansia energética de nuestro sistema económico, forzado a crecer infinitamente en un planeta finito. Al proceder así, aceptan acríticamente el erróneo postulado que enumeraba arriba: creer que la economía es un sujeto aislado e independiente de la realidad del mundo físico. Pues estas personas, por lo demás inteligentes, críticas y de buena fe comprometidas en impulsar el cambio que todos deseamos y necesitamos (aunque sea discutible si van por la buena dirección), ignoran en su entusiasmo que la potente y ciclópea máquina industrial actual está propulsada por combustibles fósiles, desde la extracción de metales en las minas hasta su refinado y fundición, desde la elaboración de cemento hasta los hornos donde se funde el silicio de las placas fotovoltaicas. Esa necesidad de mantener un mundo anclado en lo fósil (que ha hecho que algunos autores se cuestionen si la energía renovable e incluso la nuclear no son más que extensiones de los combustibles fósiles) es simplemente obviada, como si de la noche a la mañana todos esos complejos procesos productivos, depurados a fuerza de décadas, pudieran ser llevados a cabo prescindiendo por completo o mayoritariamente de los combustibles fósiles. Pero en realidad, incluso aún cuando tal transición pudiera llevarse a cabo requeriría de varias décadas y unas medidas de excepción económicas que no son fácilmente asumibles por los partidos actualmente en el poder ni por sus previsibles recambios.

En realidad, el curso previsible de los acontecimientos no se parece en nada a esta narrativa de un petróleo permanentemente barato y una transición energética, salpimentada de ahorro y eficiencia allí donde se requiera. En realidad lo que está pasando es que se está produciendo un reajuste económico de la locura financiera que ha envuelto a la producción de hidrocarburos líquidos durante los últimos tres años. Se estaba produciendo petróleo y líquidos asimilables por debajo de su coste de producción solamente para mantener la ficción de que aquí no pasaba nada, como mostraba la siguiente gráfica del Departamento de Energía de los EE.UU. (léase el post correspondiente para su explicación):


Y si las grandes compañías han aguantado esta sangría en sus cuentas de resultados ha sido con la esperanza (más bien, fe ciega) en que el progreso tecnológico acabaría convirtiendo esas pérdidas en ganancias. Nada de eso ha pasado, sino que los precios a los que se vendía el petróleo, ya entonces insuficientes para cubrir los gastos de la nueva producción no convencional, eran a pesar de todo demasiado caros para los consumidores y han acabado por destruir una demanda artificialmente inflada con medidas de alivio cuantitativo y más huida hacia adelante. Todo este disparate era necesario porque la producción de petróleo crudo convencional ya está disminuyendo, y sólo se ha podido contener la sangría con fracking, biocombustibles y petróleos extrapesados. Tres tipos de hidrocarburo líquidos demasiado caros para poder ser rentables, tres tipos de recursos que, si la economía fuese realmente independiente de su necesidad física de consumir energía, nunca se hubieran explotado. Para poderlas explotar, empero, se ha tenido que pagar esa diferencia, ese sobrecoste, y se ha tenido que pagar de lo que ya teníamos; para producir esos hidrocarburos sub prime las grandes empresas han tenido que consumir parte de su patrimonio, los Estados han tenido que recortar las prestaciones sociales y en general las instituciones públicas y privadas han descuidado el mantenimiento de sus infraestructuras. Esa insensata huida hacia adelante nos coloca ahora en una situación de debilidad económica de muchas grandes empresas, de inestabilidad social nacida del malestar por los recortes, y de un previsible colapso de infraestructuras críticas, ejemplo perfecto del Efecto Séneca que acuñó Ugo Bardi. En suma, nos hemos puesto en una situación peor y más proclive a desencadenar un proceso caótico de descenso.

Los eventos se suceden con rapidez y van a volver a dejar descolocados a los reputados analistas que mencionábamos al comienzo de este post. En EE.UU. la burbuja del fracking se está desinflando con rapidez, y eso ocasionará una rápida bajada de la producción petróleo en ese país. A un ritmo algo más lento, en muchos otros países se están congelando o abandonando muchos proyectos de explotación de hidrocarburos líquidos de tipos diversos, desde plataformas petrolíferas en alta mar hasta la minería de crudo extrapesado. El rápido descenso de los ingresos por la venta del petróleo está creando no poca inestabilidad  económica, política y social en una nómina de productores cada vez más larga: Irak, Irán, Libia, Nigeria, Argelia, Venezuela, México, Argentina, Brasil, Rusia... En los próximos meses vamos a ver un repunte de precios del petróleo debido fundamentalmente a la rápida caída del fracking estadounidense, y se verá casi inmediatamente seguida de una nueva caída de precios originada por la recesión económica subsecuente a la crisis financiera que originará la quiebra de muchos bancos que prestaron dinero a lo loco a los proyectos de fracking y que, como en 2008, crearon imaginativos productos derivados que magnificarán las pérdidas a escala global. La posible sincronización de ambos procesos (repunte de precios debido a la caída de la producción, bajada de precios debida a la recesión global), que provocaría una casi neutralización del movimiento del precio del petróleo, no es completamente descartable aunque parece improbable viendo la velocidad a la que se detiene el fracking en EE.UU. (mientras que las reclamaciones financieras, que no dejan de ser procesos administrativos, llevan su tiempo).

La consecuencia más obvia de todo esto es que entramos en la fase de alta volatilidad de precios característica de cualquier materia que escasee, y que será la tónica de los próximos años: meses de precios bajos seguidos por meses de precios elevados, alternándose a un ritmo cada vez más rápido a medida que el declive de la producción del petróleo sea más acusado y profundicemos en la tétrica espiral de destrucción de producción - destrucción de demanda. Exactamente como explicábamos hace 5 años, cuando comenzó este blog. Por eso, durante los próximos meses y años será un ejercicio entretenido ir escuchando las razones y excusas que den los grandes expertos para explicar la coyuntura de cada momento, contradiciendo lo que dijeran en algún momento anterior.

He creído conveniente recapitular en este post estos hechos y cuestiones ya varias veces discutidas en este blog, antes de abordar un tema cuya dimensión me parece crítica en este preciso momento, en este año que con toda probabilidad será conocido como el año en que se llegó al pico de todos los hidrocarburos líquidos (en volumen; ya sabemos que en energía neta hace años que pasó): cómo abordar la delicada cuestión de la asignación de recursos durante el declive energético. Ése será el tema de un próximo post.

Salu2,
AMT

sábado, 28 de diciembre de 2013

Oil Crash: año 8


Queridos lectores,

Una vez más llega el momento de hacer balance de este complicado año 2013 que sólo presagia más problemas para el 2014. Un año intenso y difícil de resumir, puesto que tener una visión global de él es esencial para descifrar las claves del futuro próximo. Como siempre, la selección de eventos es completamente subjetiva y por supuesto muy incompleta, pero espero que a pesar de éstas y otras carencias les pueda ser útil.

  • Perfect Storm: Durante este año se ha publicado un informe muy significativo, que lleva por título: "La tormenta perfecta: energía, finanzas y el fin del crecimiento" (en inglés). Aparte de lo interesante de lo que en él se discute y la claridad y sencillez de los argumentos, destaca el hecho de que quien ha patrocinado este estudio es la firma de intermediación financiera Tullet Prebon. Una frase a destacar (página 11): "Uno de los problemas con la economía es que sus practicantes predican la concentración del dinero, cuando resulta que el dinero es más bien el lenguaje y no la sustancia de la economía real. En última instancia la economía es - y siempre ha sido - una ecuación de excedentes energéticos, gobernada por las leyes de la Termodinámica y no las del mercado". 
  • Informe 2013 del Energy Watch Group: En Marzo se publicó la actualización del último informe, que databa de 2008, de este grupo alemán de analistas energéticos. En ese informe se contabiliza la pequeña variación positiva asociada al shale oil, pero a pesar de que el informe es un poco optimista, a mi modo de ver, sobre el uranio, la actualización sobre los datos del carbón y el gas hacen el horizonte para el cenit del total de la energía sea el 2018.
  • Año sin verano: Como explicamos en el post correspondiente, este año se ha producido con mayor intensidad que en los años anteriores un bloqueo de masas de aire frías sobre Europa al principio del verano del Hemisferio Norte, consecuencia de los cambios paulatinos que se están dando en los patrones de circulación atmosférica como consecuencia del cambio climático, y particularmente en la estructura de la corriente de chorro polar ártico. Afortunadamente el bloqueo se resolvió a comienzos del Julio y tuvimos un verano normal a partir de ese momento. Sin embargo el futuro de los próximos años se presenta complicado, y si la tendencia se consolida podríamos llegar a tener años con veranos fallidos en Europa desde el punto de vista agrícola por exceso de lluvia o falta de calor, mientras que en otras partes las olas de calor se van haciendo más frecuentes e intensas. Para acabarlo de empeorar, la probable repetición de los bloqueos fríos durante el invierno puede desencadenar inviernos muy crudos en la vieja Europa. La cuna de la civilización puede volverse climáticamente bastante inhóspita.
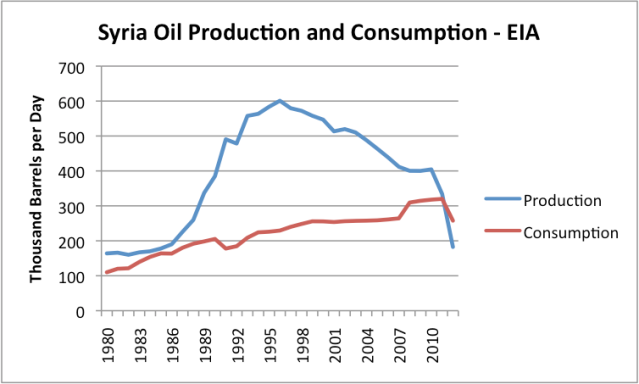
  • Año de revueltas: Lo que comenzó siendo una represión a gran escala del Gobierno de Damasco contra las revueltas de protesta ha degenerado en una verdadera guerra civil en Siria, cuyo futuro es bastante incierto. A pesar de anunciar su intención firme de intervenir militarmente en el conflicto para detener la utilización de armas químicas (sin que se aclarase si las usaban el Gobierno o los rebeldes), los EE.UU. finalmente dieron por buenas las explicaciones del Gobierno sirio y renunciaron a involucrarse, quizá por que preveían el bloqueo del Gobierno de los EE.UU. que sobrevino semanas después. El conflicto de Siria es fruto de muchos factores, y entre ellos hay uno que conviene destacar: el fin de las exportaciones de petróleo como muestra el siguiente gráfico de Gail Tverberg.
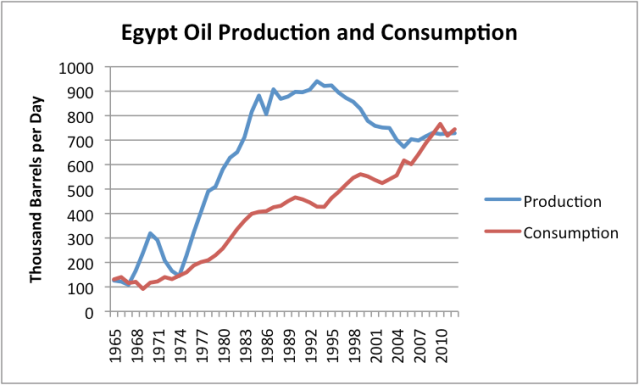
    Siria es una auténtica bomba maltusiana, como también lo es Egipto y por similares razones; no es por tanto sorprendente que en Egipto las revueltas de 2011 se hayan vuelto a reproducir este año, puesto que en Egipto no sólo falta libertad sino petróleo para exportar.
    Otro país que dejó de ser recientemente exportador, Argentina, ha experimentado recientemente, a mucha menor escala afortunadamente, cierta inestabilidad con una oleada de saqueos por todo el país cuya finalización es incierta.
    El año que viene algunos países más se podrían unir a esta tendencia de países que al dejar de ser exportadores de petróleo se vuelven inestables, y un firme candidato a ello es Yemen.
  • Escasez global de combustibles: La Agencia Internacional de la Energía alimenta la falacia de que la producción de petróleo aumenta porque lo que aumenta es la producción en volumen (no en energía) de todos los líquidos del petróleo, una vaga categoría que incluye cosas disímiles, incluyendo los denominados Líquidos del Gas Natural (NGL) que sólo abusivamente se pueden considerar como sustitutos del petróleo (como explica James Hamilton en este enlace). Lo cual es especialmente grave si se tiene en cuenta que justamente sin los NGL la producción de todos los líquidos del petróleo estaría ya en declive. Según el propio informe anual de la AIE hay problemas de suministro de combustibles cada vez más frecuentes en el Sudeste Asiático y en otros diversos países, como Pakistán o Argentina. La situación en México o Venezuela no permite augurar tiempos nada tranquilos (por no hablar los problemas del mercado interno ruso). Muchos de los países que mencionamos tuvieron problemas de suministro en el pasado, pero nunca antes tantos países han tenido el mismo problema al mismo tiempo (salvo durante las Guerras Mundiales).
  • El fin del sector fotovoltaico español: Este año el Gobierno español aprobó el enésimo decreto regulando la producción de electricidad renovable (el séptimo en un año). La historia es larga y complicada (pueden leer un excelente artículo de Pedro Prieto detallando todo el viacrucis del sector; yo mismo hice una reseña bastante más breve sobre el particular) pero la esencia del problema es que el Gobierno ha suprimido de facto las bonificaciones a la producción renovable y ha añadido muchísimas más condiciones a la producción, con graves consecuencias en particular sobre el sector fotovoltaico español . Los problemas sin embargo no son únicos de España (lo que es genuinamente español es la sobrerregulación y un cierto grado de amiguismo con las grandes eléctricas), y así incluso en Alemania se están comenzando a plantear preguntas incómodas. El problema mayor es que la electricidad es un tipo de energía especializada que se usa no como sustituto, sino como complemento de otras, y faltando éstas (y particularmente el petróleo) el consumo eléctrico acaba cayendo. Y puesto que el coche eléctrico no está tomando el relevo del petróleo en particular en la automoción privada (las razones de lo cual ya las explicábamos hace tres años) el sector eléctrico está condenado a entrar en crisis. Eso en todos los países occidentales; en España el problema empieza  tomar dimensiones grotescas debido al déficit de tarifa. Sin duda, el año que viene se seguirá hablando y mucho de energía (identificándola cuando convenga con "electricidad" a pesar de que la energía eléctrica sólo representa el 21% de la energía final en España y sólo el 10% a escala mundial).
  • Los BRICs echan el freno: A pesar de que aún se pueden leer algunos artículos alabando la abundancia de oportunidades en los países conocidos como BRIC (Brasil, Rusia, India y China) lo cierto es que todos ellos están actualmente mostrando signos de desaceleración - por decirlo suavemente- más o menos pronunciados. Lo cual merecerá un post futuro, sin duda, y será un tema a tratar extensamente durante el año que viene.
  • La nueva burbuja inmobiliaria global: Como ya explicamos profusamente es completamente obvio que la lección de las hipotecas subprime no se aprendió en absoluto y ahora mismo se está produciendo una nueva burbuja inmobiliaria sólo que esta vez es a escala global. El pobre consuelo es que esta vez España no está participando de esta fiesta, aunque la razón es que está con la profunda resaca de su propia burbuja inmobiliaria que le explotó en 2008.
  • La Vía Catalana: El 11 de Septiembre de este año varios centenares de miles de catalanes formaron una cadena humana de norte a sur de Cataluña, reclamando la independencia de este territorio. El desafío independentista llega un año después de la gran manifestación de 2012 y será seguida por algún gran evento el año que viene, aunque sea difícil que tal evento sea el referéndum convocado por algunos partidos catalanes. Como explicamos en el post precedente, lo que pasa en Cataluña puede acabar siendo una vía para hacer una suspensión de pagos parcial de la deuda española. En todo caso, está claro que se está entrando en una dinámica negativa y viciada que por fuerza sólo puede acabar mal.
  • World Energy Outlook 2013: El 12 de Noviembre la Agencia Internacional de la Energía publicó su informe anual, lleno de detalles interesantes para el que se toma la molestia de leérselo. Entre otros, se reconoce explícitamente en el texto que la producción de petróleo crudo ya está en declive que no va a ser compensado por los nuevos tipos de yacimiento, ni siquiera con el fracking. No sólo eso: la AIE se descuelga con un inquietante gráfico que avisa que si no se produce una inversión significativa durante los propios años (que por cierto es lo contrario de lo que, según ellos mismos cuentan, está pasando ahora mismo) la producción de todos los líquidos del petróleo excepto NGL podría caer muy rápidamente en un puñado de años (ver gráfica):
    Lo cual da sentido al temor que expresa el meme que acuñó Manuel Casal: en vez del Horizonte 2020 que es el actual leit motiv de la Unión Europea, Manuel nos propone el Horizonte 1515: "En 15 años la energía neta que proporcionará el petróleo será sólo el 15% de la actual". Para acabarlo de agravar, un análisis detallado de los números que presenta la AIE en el último WEO indica que, incluso habiendo una inversión adecuada en el escenario de referencia que ellos toman, se produciría igualmente un paulatino declive del volumen de todos los líquidos del petróleo producidos (en este caso, incluyendo incluso los NGL) antes de 2035.
  • El fracking se fractura: A principios de este año hicimos un análisis del fenómeno del fracking en los EE.UU. y de su nula rentabilidad. Durante este año las noticias que han ido llegando, sobre todo en los últimos meses, confirman que el experimento ha sido principalmente una burbuja especulativa que ya está empezando a desinflarse, dejando detrás pérdidas cuantiosísimas para las empresas extractivas que creyeron en él, y cada vez más diarios (en los EE.UU.; en el resto del mundo el tema se trata con sordina) hablan abiertamente del fiasco que ha supuesto el fracking.


¿Llegan ya los brotes verdes en el caso de España? Aunque la balanza de pagos española sigue dando buenas noticias, el conjunto de la economía hispana no acaba de remontar. Desde el punto de vista específicamente de la energía, hace unos días la prensa recogía la noticia de que 21 empresas españolas detienen la producción por los altos costes de la electricidad, y cada día nuevas empresas se incluyen en esta nómina. Y eso sin contar con el dogal legislativo que está a punto de caer (el cual será el tema de uno de los primeros posts del año que viene).


Salu2,
AMT

martes, 11 de diciembre de 2012

Oil Crash: Año 7


Queridos lectores,


Como cada fin de año, se acerca el momento de hacer inventario de los eventos más significativos relativos a la crisis energética, y por extensión sistémica, acaecidos este año. Son ya siete años cumplidos desde ese hito metafórico que plantó Kenneth Deffeyes del día de Acción de Gracias del año 2005, una fecha que cada vez más claramente se está viendo que fue muy próxima al momento real en que la producción de petróleo crudo comenzó a declinar y el mundo empezó a deslizarse por una pendiente que aún ahora se niega a reconocer, a pesar de que los signos son cada vez más evidentes. Lo que sigue es una relación de hechos destacados por mi según mi criterio personal, y van desde el ámbito internacional al europeo y más específicamente español. Contrariamente a lo que hice en los dos años anteriores, no haré una cronología exacta de los hechos, ya que muchos de ellos se han desarrollado durante todo el año y costaría atribuirles una datación concreta y delimitada.

- La inestabilidad social crece en toda Europa: Durante este año que ahora acaba las jornadas de huelga y las manifestaciones han sido tan numerosas en Grecia, Portugal y España que sería muy difícil hacer un compendio de todas. En Grecia el malestar es tan continuo que resulta difícil destacar momentos concretos. En Portugal, el Ejército tuvo un conato de rebelión contra las medidas de austeridad. En España el movimiento En Pie intentó cercar el Congreso de los Diputados en Madrid en Septiembre y la represión policial fue intensa, como también lo ha sido en otros momentos y movimientos en otras ciudades de España, particularmente en Barcelona. 


En Cataluña, la multitudinaria marcha por la independencia del 11 de Septiembre ha abierto un proceso nuevo, de futuro incierto sobre todo después de que se comprobase que la mayoría que deseaba el partido gobernante en esa autonomía, CiU, no se materializaba en las urnas. Bien es sabido que una forma de hacer default en las deudas que tienen los Estados es mediante la secesión, toda vez que los nuevos Estados no se reconozcan herederos del anterior. El movimiento centrífugo catalán, a pesar de no contar con una base lo suficientemente mayoritaria, va cogiendo fuerza y podría ser el detonante del colapso del Estado español.


- El hundimiento industrial de España: En estos momentos pocos son los indicadores positivos de España; inclusive, la mejora de la balanza por cuenta corriente (ahora positiva) se produce por hundimiento de la demanda interna y no por mejora de las exportaciones. Sólo el turismo exterior resiste mínimamente, pero es avasallado por el retroceso de dos cifras porcentuales del turismo interior. Cualquier gráfica que se quiera poner es absolutamente desoladora, particularmente en el sector del motor: ventas de vehículos a niveles de principios de los setenta, cierres de fábricas en algunos sitios y reducciones de plantilla en otros,... aunque en realidad los problemas del sector atenazan a toda Europa, lo cual es grave porque es un tramo de mucho peso en el sector manufacturero de la mayoría de las naciones europeas. Particularmente preocupante es la tendencia en el sector del transporte por carretera, que claramente está desintegrándose en España, lo cual tendrá repercusiones para muchos insospechadas en las cadenas de distribución y en suministros clave, inclusive de alimentos. El paro en España se acerca ya a los seis millones de personas y roza ya el 26% de la población activa, superando en los menores de 25 años el 55% (como ilustra la gráfica debajo de estas líneas, tomada prestada del último post de Armando). Pero si se fijan el resto de países europeos no están muchísimo mejor...


En este contexto resulta fácil de entender que dos millones de españoles no tenga ninguna percepción monetaria (con lo que tendrán que vivir de la caridad, de prestado o robando), que el 25% de los niños españoles tengan problemas de malnutrición, o que se estime que en los próximos dos años 120.000 familias dejarán de pagar sus hipotecas. Y a la ruina económica de las familias y las empresas sigue la de las administraciones públicas, como bien conoce el lector español, con algunos episodios esperpénticos y la aparición de verdaderas ciudades fallidas.

- El sector aéreo se hunde: Cada vez menos compañías sobreviven, tal y como se anticipaba hace un par de años. Por doquier trayectos de menor afluencia son cancelados. La española Iberia está a punto de desaparecer, fagocitada por el consorcio IAG que contribuyó a crear. Entre tanto, noticias alarmantes sobre métodos inusuales para ahorrar combustible saltan a la primera plana de los diarios...

- Argentina expropia YPF: En el mes de Abril el Gobierno argentino decidió la expropiación de la participación de YPF en manos de la transnacional de matriz española Repsol. Como suele pasar en los casos en los que la producción de petróleo retrocede y retrocede, se echa la culpa de este retroceso a la falta de inversión, a la negligencia y al alzamiento de capitales. Cualquier cosa antes de reconocer que el Peak Oil hace tiempo que llegó a Argentina, por mucha Vaca Muerta con que lo quieran remontar. Y es que con el aumento del consumo interno Argentina dejó de ser exportador de petróleo el año pasado...

Imagen extraída de la web Flujos de Energía, http://mazamascience.com/OilExport/index_es.html

  
El caso es que meses después de la expropiación la situación no se ha revertido, la producción sigue cayendo, Argentina necesita importar cada vez más petróleo y el descontento popular, espoleado por unos y por otros, crece.


- Incluso los países más emergentes están experimentando importantes dificultades: Además del apagón monstruo de la India de este verano, el alza del combustible ha llevado al país a una huelga general. En China los desiquilibrios de su modelo de crecimiento son cada vez más ostensibles y amenazan llevar al país a una verdadera revuelta (realmente merece la pena leer con detención este ensayo sobre el tema)
. En Sudáfrica los mineros se levantan violentamente en protesta por las duras condiciones de vida. En Australia está a punto de explotar su burbuja inmobiliaria... No quedan paraísos en la tierra.

- La capa de hielo del Ártico alcanza mínimos históricos: Al menos desde que se tienen registros más o menos precisos, aunque la comparación con datos históricos sugiere que el mínimo de este año es un récord en por lo menos 100 años. El hecho de que el Ártico se está deshelando más rápido de lo previsto es un síntoma más de que el calentamiento global podría estar acelerándose, agravando el círculo vicioso agua-energía-alimentos (y que seguramente acabará desembocando en las Guerras del Hambre). El hecho de que la falta de petróleo haya llevado a algunos países a confiar más en el carbón ha hecho que las emisiones de CO2 a la atmósfera no hayan disminuido, como cabía esperar a causa de la crisis, sino que han aumentado. La Agencia Internacional de la Energía da prácticamente por imposible el objetivo de conseguir estabilizar la temperatura del planeta en +2ºC respecto a los niveles preindustriales, y ya va anunciando que +3,5ºC podría ser perfectamente asumible (a pesar de todos los indicios en contrario sentido).


- El huracán Sandy golpea Nueva York: La capital económica del mundo ha recibido este año un visitante inesperado, un fenómeno inusual en esas latitudes: un huracán de considerable capacidad destructiva que se combinó con un frente frío que aumentó y mucho los efectos de la inundación. Como consecuencia de ello se tuvieron que tomar medidas drásticas impensables en la tierra de las oportunidades y algunas infraestructuras básicas han quedado tan dañadas que quizá sea imposible recuperarlas completamente. Todo lo cual ha hecho pensar a algunos que quizá después de todo el Cambio Climático es un problema real.


 - El mundo se enfrenta a su tercera crisis alimentaria a escala global en sólo 4 años: Tras las de mediados de 2008 y la de principios de 2011, parece que entre el final del 2012 y principios de 2013 se podría producir una nueva crisis alimentaria. Si miran el índice de precios de los alimentos de la FAO se ve que todo el 2012 el precio se ha mantenido establemente alto pero aún inferior a los niveles de principios de 2011 (ver imagen acompañante). Sin embargo, el índice no refleja la disminución de los graneros mundiales, que cuentan ahora con grano para sólo 70 días y encima la cosecha en los EE.UU. ha sido bastante mala por culpa de la sequía (posiblemente, al decir de algunos climatólogos, debido a una Niña agravada por el cambio climático). La carestía de alimentos añade más tensión a un mundo ya en situación precaria, y amenaza con hundir algún país crítico para los intereses de Occidente (la reproducción de las revueltas en Egipto no es una señal nada tranquilizadora).

- La Agencia Internacional de la Energía reconoce, por primera vez, que la producción de petróleo crudo está declinando: En contraste con su informe de 2010, la AIE reconoce este año que la producción de petróleo crudo ha comenzado ya un declive que aún vaticinan suave. Yo hice un post comentando este significativo hecho, que ilustra la gráfica acompañante:


Recuerden que petróleo crudo son sólo las tres franjas azuladas inferiores (correspondientes a campos en explotación, campos por explotar y campos por descubrir); el resto corresponde a malos sucedáneos que no siempre pueden sustituir al petróleo. Y como también comentábamos, los datos de la AIE son bastante inquietantes, porque si en vez de expresar la producción de todos los líquidos del petróleo en volumen se expresa en energía neta y se le quita un poco el maquillaje grandilocuente, lo que se obtiene es un retrato del ocaso del petróleo comenzando desde prácticamente ahora mismo:


- El FMI y el pico del petróleo: Poco a poco se van filtrando informaciones sobre el reconocimiento que hacen analistas del Fondo Monetario Internacional (institución BAU por excelencia) de las dificultades que supone y supondrá el Peak Oil; este año hemos conocido la existencia de un par de ellos, "The Future of Oil: Geology versus Technology" y "Oil and the World Economy: Some Possible Futures.". Recientemente, el co-autor de unos de esos informes, Michael Kumhof concedió a una entrevista a Oil Man reconociendo la gravedad el Peak Oil, cómo él intenta abordarlo en sus análisis de modelos para el FMI y cómo en el FMI se tiende a marginalizar ese tipo de estudios. Ya veremos por cuánto tiempo más.


- La recesión que no cesa: A estas alturas los múltiples indicadores económicos avisan de que la recesión ya ha llegado para quedarse durante una buena temporada, y cada vez más analistas advierten que la máquina económica mundial no tirará con brío próximamente, y en el caso de Europa se dirige con paso firme a la recesión, mientras los analistas tiemblan viendo los primeros signos de que Alemania también está cayendo en esta ola de retroceso económico.

- Tensión en Oriente Próximo: Si antes del verano el foco de atención estaba puesto en Irán y en las risibles medidas de embargo a la inversa que le impuso la Unión Europea (todo por razones tan poco justificables como que a Occidente no le gusta el programa nuclear iraní), en estos meses últimos del año la tensión se ha ido desplazando a Siria (donde se libra una guerra civil de cierta intensidad) y ahora más recientemente a Egipto. Se diría que hay estamos viviendo una repetición, cuando no una continuación, de la Primavera Árabe del 2011. Si una de las causas principales entonces fue, como así parece, la carestía de los alimentos, es de temer que se pudiera reproducir un rebrote en el resto del mundo árabe. De aquí en unos meses podremos comprobarlo.

También decir que este año que acaba también ha sido importante para la labor que yo intento realizar por razones singulares. Esperemos que los años venideros se puedan oír más gritos de socorro semejantes, antes de que sea demasiado tarde.  En todo caso y como ven, éste ha sido un año complicado y que parece sólo el preludio de otro aún peor.

Salu2,
AMT