viernes, 16 de noviembre de 2018
World Energy Outlook 2018: Alguien gritó "peak oil"
Queridos lectores:
Como cada año por estas fechas, la Agencia Internacional de la Energía (AIE) ha publicado su informe anual, el World Energy Outlook (WEO). En esta ocasión, un WEO un poco más corto de lo habitual ("solo" 661 páginas), con algunas novedades. La más útil para el que esto escribe es que en esta ocasión la AIE da la opción de descargar las figuras del informe como ficheros PNG, lo que me ahorraría la farragosa tarea de extraerlas del documento PDF... de no ser porque la calidad es tan baja que he preferido seguir extrayéndolas del documento original de la misma manera de siempre. Otra cosa de agradecer es la mejora de la tabulación de datos en un Excel descargable, el cual me ayudará sin duda para ciertos análisis futuros. Como siempre, he intentado hacer un resumen de los aspectos más interesantes a mi entender de lo que contiene este informe, reservándome la posibilidad de ampliar el análisis sobre aspectos concretos del mismo en ulteriores posts.
Como saben, cada año la AIE publica sus previsiones para la evolución de la demanda y el suministro de energía para las próximas décadas, basándose en sus modelos y bajo distintos escenarios, los más importantes de los cuales se denominan Políticas Actuales (continuar como hasta ahora), Nuevas Políticas (adaptaciones en las líneas que han anunciado los gobiernos) y Desarrollo Sostenible (escenario que fue introducido hace un par de años, y que aboga por mantener el crecimiento pero sin incrementar la presión ambiental y sobre los recursos, algo que sabemos que es imposible). El escenario de referencia siempre es el de Nuevas Políticas, y si no se dice explícitamente se asume que nos estamos refiriendo a éste.
Como cada año, la primera cosa que he hecho es buscar la expresión "peak oil" en el documento. Sorpresa relativa: Aparece dos veces en el documento. No es la primera vez que la expresión "peak oil" aparece en un WEO, aunque lo más habitual es que aparezca asociada a la expresión "demand", para introducir el concepto del cenit de demanda de petróleo (es decir, que se dejará de producir petróleo porque se dejará de demandar), falacia lógica que ya desmontamos aquí. Y, como era de esperar, una de las veces que aparece la expresión es "peak oil demand", en la página 63. Sin embargo, la otra vez que se usa la expresión "peak oil" es en la página 56 y en esa ocasión está asociada a "supply", en un párrafo bastante esclarecedor:
"En la medida que el crecimiento de la demanda futura siga los patrones del pasado, el escenario parece preparado para el retorno de las tradicionales tensiones del sistema, especialmente en los mercados del petróleo. Desde el año 2015, la demanda ha crecido a un ritmo bastante por encima de 1 Mb/d [Millones de barriles diarios]: el escenario Políticas Actuales prevé una continuación de esto y el mundo volviéndose muy dependiente de volúmenes sin precedentes provenientes de los principales poseedores de este recurso en Oriente Medio, y eso a pesar de que los altos precios animarán la producción de los países no OPEP. La producción en Arabia Saudita subirá hasta los 15 Mb/d en 2040, e Irán e Irak producirán cada uno 7 Mb/d. Este escenario nos recuerda que, aunque eclipsado hoy en día por otras preocupaciones, puede que no hayamos aún oído el final del debate sobre el cenit de producción de petróleo [negrita mía]."
Este párrafo es bastante significativo, porque es una de las veces que la AIE ha estado más cerca de reconocer que, efectivamente, hay un problema real con el suministro de petróleo. Está claro que intentan no reconocer la existencia de tal cuestión, pero al mismo tiempo quieren cubrirse las espaldas (cuando se les exija responsabilidades) delante de un problema que no solo es inminente, sino que probablemente se va a declarar de una forma muy agravada debido a la fortísima desinversión de las compañías petroleras. Llama la atención, además, que prevén problemas a pesar de asumir hipótesis completamente irrazonables sobre la producción futura de Arabia Saudita, Irán e Irak, lo cual nos hace intuir que el problema va a ser seguramente mucho peor de lo que prevé la AIE.
Pero dejémonos de anticiparnos a la discusión de su contenido y volvamos al análisis pormenorizado del informe. Como vamos a ver, este informe tiene muchos puntos que son absolutamente fundamentales para el futuro de la energía, así que en vez de comentar la multitud de detalles que contiene el informe en muchos aspectos laterales, en esta ocasión me voy a concentrar sobre esos aspectos que a mi juicio son más cruciales.
El informe tiene tres grandes partes: Tendencias globales en energía; Análisis en profundidad de la electricidad; y el WEO insight, que es una sección dedicada a mirar un tema prospectivo con detalle y que en este caso se dedica a la posibilidad de extraer petróleo y gas "de una manera limpia" (!!).
El resumen ejecutivo tiene una estructura bastante anodina y no parece anticipar nada interesante en este WEO. Hay algunos lugares comunes, como que el petróleo de fracking va a continuar creciendo en los EE.UU. y que la electricidad es el futuro, y poca cosa más a reseñar.
Parte A: Tendencias globales:
En la sección de resumen de los principales hallazgos del WEO nos encontramos con la siguiente gráfica para empezar:
No es nada nuevo, ya lo hemos visto en varios WEOs anteriores: la AIE anticipa un descenso energético bastante marcado para Europa, algo menor para Japón y un práctico estancamiento para los EE.UU. durante los próximos 22 años. También nos dicen que, a pesar de que la demanda de electricidad se va incrementar un 60%, el 90% de ese incremento se va a materializar en los países en desarrollo.
Se van comentando diversos ítems, nos informan de que la demanda de petróleo se va a incrementar otros 11,5 Mb/d pero, de nuevo, solo en países en desarrollo, cuando de repente hay el primer grito de alarma camuflado en este WEO:
"La inversión en nuevos proyectos de petróleo convencional se encuentra bastante por debajo de lo que se requeriría para satisfacer la demanda en el escenario de Nuevas Políticas. La divergencia de tendencias entre un aumento fuerte de la demanda y una inversión débil en nueva oferta, si se mantiene, apunta a picos de precio del petróleo dañinos durante la década de los 20. Sería arriesgado confiar en que la producción del petróleo ligero de roca compacta de los EE.UU. se vaya a triplicar desde los niveles actuales hacia 2025 para compensar la ausencia de nuevos proyectos de petróleo convencional." Dado que la producción de LTO americano se encuentra ya alrededor de los 5,5 Mb/d, triplicarse significa que se tendrían que añadir otros 11 Mb/d más para compensar la caída de la inversión en petróleo convencional. Es completamente ilusorio pensarse que el LTO americano va a llegar a alcanzar esas cifras de producción cuando es un negocio ruinoso desde el principio y cuando las posibilidades de que siga aumentando en una cantidad significativa son simplemente nulas. Pero es que además la AIE nos está diciendo cuánto cree que va a caer la producción convencional: unos 11 Mb/d de aquí a 2025 (más tarde veremos que en realidad estiman este déficit en unos 13 Mb/d). Lo peor del caso es que parecen no entender por qué las compañías desinvierten en la búsqueda de nuevo petróleo no convencional: es que simplemente no queda nada rentable, como dijo hace cosa de un mes Antonio Brufau, presidente de la española Repsol. Simplemente, estamos en la fase descendente de la espiral de destrucción de oferta - destrucción de demanda, pero la AIE sigue sin darse por enterada. Lo que sí anticipan es el shock de precios que se nos viene encima, y lo gracioso es que no comprenden que tales shocks, como son comportamientos no lineales, hacen que los modelos dejen de ser válidos: no es posible predecir qué pasa después de un cambio abrupto. Por ese motivo el WEO 2007 no podía predecir qué iba a pasar a partir de 2008, y por eso este WEO no tiene capacidad de predecir qué va a pasar después del primero de los shocks petroleros que anuncian, porque la economía sufrirá, la demanda de todo bajará y a partir de aquí se desencadenarán muchos procesos que no sabemos en qué van a desembocar.
No solo el petróleo está comprometido: en el resumen ejecutivo se afirma que no se va a poder producir electricidad suficiente para 650 millones de personas, y en torno a 2.000 millones seguirán cocinando con sistemas ineficientes y que generan humos tóxicos.
Yendo ya al contenido de la parte A, se comienza por los puntos positivos: la cuarta parte de toda la electricidad producida en el mundo ya es de origen renovable y los sistemas de energía fotovoltaica son más baratos que nunca. Con respecto a lo primero, conviene recordar que la electricidad es solo el 16% de toda la energía final consumida en el mundo, con lo cual de toda la energía final global la renovable es solo el 4% - lo que está bien, pero es obvio que es largamente insuficiente. En cuanto al precio de los paneles fotovoltaicos cabe recordar que son solo uno más de los costes de una instalación solar y que su rentabilidad en general sigue siendo baja, en cuanto se tienen en cuenta el resto de elementos del sistema (inversor, sistema de almacenamiento, etc).
Se presentan la evolución prevista para la demanda de las diversas fuentes de energía, sin novedades destacables, y tampoco hay sorpresas en lo que se refiere a las previsiones de generación de energía eléctrica. Conviene destacar la siguiente gráfica, que contiene la evolución prevista por regiones para la generación de energía "baja en carbono" (término equívoco y que por eso se usa aquí) y, más interesante, el consumo de los diversos combustibles. Destaca el descenso del consumo de petróleo en las economías avanzadas, y de carbón tanto en éstas como en China. Es interesante, porque pasando los años podremos comparar la evolución real con la prevista, particularmente por lo que se refiere al consumo de carbón, recurso del que estas economías aún disponen de recursos apreciables.
Tras varias discusiones sobre la generación de electricidad, llegamos a un punto crucial del WEO. En la página 45 se afirma: "La producción de petróleo crudo convencional llegó a su pico máximo en 2008, en 69,5 Mb/d, y desde entonces ha caído aproximadamente en 2,5 Mb/d. En el escenario de Nuevas Políticas, cae un 3 Mb/d adicional entre 2017 y 2040, y su proporción sobre el suministro global de petróleo decae de manera estable del 72% hoy hasta el 62% en 2040. El nivel de recursos convencionales aprobada para ser desarrollados en los últimos años está muy por debajo de los requerimientos de demanda en el escenario de Nuevas Políticas, creando el riesgo de un tensionamiento en el mercado en la década del 2020". La gráfica que acompaña esas líneas muestra la evolución que esperan para las distintas regiones.
Algunas sorpresas relativas en esta gráfica: la producción de petróleo y gas de los EE.UU. llegaría a a su máximo a principios de la década de los 20, y eso a pesar del fracking. Rusia también llegará a sus máximos de producción hacia los mismos años, y por lo que respecta a Arabia Saudita se espera un incremento que en realidad es modesto, porque recordemos que esta gráfica mezcla petróleo y gas. A pesar de que se intenta transmitir un mensaje tranquilizador, es bastante evidente que aquí hay muchas cosas que no acaban de cuadrar.
El grueso de lo que sigue se destina, una vez más, a hablar de electricidad, durante muchas páginas. Parece que la AIE quiere hablar de electricidad para no tener que hablar de otras cosas, con un montón de gráficas y discusiones cuya interpretación en muchos casos es mixta, con aspectos positivos y otros que no lo parecen tanto. Por ejemplo, se identifica que puede haber problemas significativos con la producción (e incluso con los recursos) de litio y de cobalto.
Justo después, se nos habla que una de las grandes preocupaciones para el período que viene es la alta volatilidad del precio del petróleo, aunque tal "volatilidad" la ilustran con unas gráficas con sus estimaciones del gasto según el tipo de combustible que, aunque reveladoras, no explican toda la historia.
Y es que "volatilidad" no significa "precios altos todo el tiempo", sino "precios rápidamente oscilantes", es decir, a veces bajos y a veces altos. Con precios permanentemente altos los consumidores sufren, pero los productores están relativamente blindados en frente de los problemas. Sin embargo, con precios oscilantes todos sufren, según el momento del ciclo en que nos encontremos: los productores, cuando los precios son bajos, y los consumidores, cuando los precios son altos. Eso es, básicamente, la espiral de destrucción de oferta - destrucción de demanda tantas veces comentada. De nuevo, es un proceso fuertemente no lineal, pero la AIE no quiere entrar en eso.
Tras muchas otras discusiones sobre electricidad y eficiencia (la estructura del informe no sigue un hilo lógico para las discusiones que yo creo que se deberían de dar), hay una pequeña sección destinada a discutir el renovado interés en el hidrógeno - a mi modo de ver, bastante absurda, aunque al menos tiene la decencia de reconocer que la producción mundial actual de hidrógeno se deriva del procesamiento de hidrocarburos. Algunas loas a la investigación y una vuelta tuerca más a una idea ya hace mucho desacreditada pero que aún colea.
Y por fin llegamos a la sección que estábamos intuyendo y esperando, en la que se habla del efecto de la caída en inversión que se observa actualmente en todos los campos de la energía, desde la energía renovable - aviso a navegantes - a las fuentes de energía más tradicional. Y aquí, como un iceberg flotando a la deriva en las postrimerías del mar de la autocomplacencia nos encontramos la siguiente gráfica sobre la evolución prevista para la producción de petróleo, atención al dato, durante los próximos 7 años (sí, solamente 7 años).
¿Cómo se interpreta esta alarmante gráfica? De acuerdo con el texto, la franja de color granate es lo que denominan "declive natural" y corresponde a cómo disminuiría la producción de petróleo si las compañías ni siquiera invirtieran en mantener los pozos actuales; como se explica en el informe, es del 8% anual. La franja de color claro corresponde al "declive observado" y es lo que la AIE infiere que decaerá en realidad la producción si las compañías por lo menos invierten lo que se necesita para el correcto mantenimiento de los yacimientos actuales (lo cual no se cumplirá en todos los casos, cabe decir). Este declive corresponde a un 4% anual. Si no fueran a entrar en línea nuevos yacimientos, en tan solo 7 años a partir de ahora nos encontraríamos que la producción estaría 34 Mb/d por debajo de donde se espera que debería estar la demanda con el escenario de Nuevas Políticas, o unos 25 Mb/d por debajo de la demanda mucho más moderada del escenario de Desarrollo Sostenible. Es un agujero enorme, de más del 35% de todo el petróleo que se produce hoy en día.
En el texto, la AIE nos advierte que no hay nada de particular con esta gráfica tan terrorífica porque se aprobará la explotación de nuevos yacimientos que cubrirán en buena medida ese agujero. Sin embargo, nos advierten, para evitar todo ese agujero nos haría falta aprobar yacimientos con recursos alrededor de 16 mil millones de barriles cada año, cuando se están aprobando con recursos de 8 mil millones cada año que ha pasado desde 2014. A este ritmo, estima la AIE, nos vamos a encontrar con un déficit de 13 Mb/d en el año 2025. En suma: la AIE está asumiendo, sin mostrarlo simple y abiertamente en una gráfica, que la producción en 2025 será inferior a la de hoy en día. En esencia, el peak oil.
No es la primera vez que la AIE muestra una producción de petróleo declinante desde prácticamente ahora mismo; ya en el WEO 2016 nos mostró una gráfica muy similar (también cortada en 2025, para no asustar demasiado).
La gran diferencia entre la gráfica de 2016 y la de 2018 es el tamaño del agujero de suministro. Y es que la gráfica de 2016 tampoco incluía la producción de los proyectos pendientes de aprobación, y mientras entonces el agujero se extendía unos 20 Mb/d en 2025, actualmente ese agujero puede llegar hasta los 34 Mb/d. Lo cual muestra a las claras que la situación ha ido a peor.
No es ningún misterio: fuera de los EE.UU., las compañías están replegando velas de manera cada vez más decidida. Ya comentamos que la española Repsol ya no invertirá en buscar nuevos yacimientos de petróleo y solo mantendrá lo que ya tiene en marcha; y como ella están haciendo muchas otras compañías, que tras gastar muchísimo dinero en exploración y desarrollo desde comienzos del siglo XXI ya hace 5 años decidieron que no invertirían más, sino cada vez menos. Es el colapso de la producción que anticipábamos que iba a producirse, que se veía como algo inevitable hace dos años y del cual la AIE nos lleva avisando en los últimos meses. Ya está aquí.
A la AIE ya solo le queda una bala en la recámara: el fracking de los EE.UU. Como de manera fáctica los EE.UU. están financiando (con grandes perdidas) el consumo de petróleo del resto del mundo y es el único país donde la inversión en petróleo sube, la AIE quiere creer que serán ellos los que podrán compensar este faltante. Lo que pasa es que la cantidad a compensar es simplemente desorbitante. El propio escenario de la AIE contempla que la producción de fracking en los EE.UU. llegue a su máximo en 2025, con 9 Mb/d, cuando debería ser por lo menos 15 Mb/d para evitar problemas, y en el propio WEO se reconoce que el recurso base estimado para el fracking no da para eso.
Es un grito de desesperación. Es un último esfuerzo de la AIE para negarse a aceptar que va a pasar lo que inevitablemente va a pasar, lo que hace años que sabíamos que inevitablemente había de pasar. Ahora ya lo tenemos encima.
La cosa no queda aquí. Nos avisan que por culpa de cambios normativos, como el que obliga a que los barcos usen gasóleos con menor contenido de azufre, habrá un encarecimiento y posible pico de precios específico para el diésel (nota relevante: en fechas próximas haré una actualización sobre el problema del pico del diésel, el cual mostrará la gravedad de la situación actual de la producción de diésel y que es obviamente la causa real de esos problemas que refiere el WEO).
Después de estas cuñas tan inquietantes, el WEO se va por otros derroteros, insistiendo de nuevo en la importancia de la electrificación, de la universalización del acceso a la electricidad y relacionándola mucho con los objetivos de desarrollo sostenible de las Naciones Unidas. De toda esa larga discusión me parece interesante resaltar una gráfica que nos da una idea de las proyecciones que hace la AIE sobre cuáles serán en el futuro la participación absoluta y relativa de las diferentes fuentes de energía en la generación de electricidad.
Las proyecciones de la AIE están asumiendo que desde los reducidos porcentajes de generación eólica y fotovoltaica actuales vamos a llegar más de la tercera parte del total con esas dos fuentes, y también que el consumo de carbón caerá drásticamente, un poco compensado por los fabulosos y nunca rentables sistemas de captura de carbono (ahora denominados sistemas de captura, utilización y almacenamiento de carbono).
En las siguientes páginas se discute mucho sobre las emisiones de CO2 según el combustible y muchos otros aspectos relacionado con las previsibles curvas de emisiones, y también sobre cómo conseguir cumplir con los objetivos de desarrollo sostenible de la ONU. Son temas muy interesantes, y particularmente el de los objetivos de sostenibilidad (de los cuales se va a hablar mucho en el futuro) pero que por el momento obviaré para concentrarme en los aspectos que me parecen más críticos, particularmente las cuestiones de seguridad de suministro.
Llegamos por fin al capítulo específicamente dedicado al petróleo (pues todo lo que habíamos visto hasta ahora eran solo consideraciones genéricas sobre la situación de esta materia prima). Aquí se dan muchos más detalles, con discusiones pormenorizadas por países, consumo de petróleo por sectores, etcétera. Cuando se habla del más que posible pico de precios que nos espera, nos encontramos con la siguiente gráfica que nos muestra cómo se espera que evolucione la producción de petróleo de fracking en los EE.UU. (como comentábamos, la última esperanza) en el escenario de Nuevas Políticas.
La curva de producción esperada asume que se van a abrir nuevos pozos como si no hubiera mañana (cada franja representa la evolución de los pozos que comenzaron a producir en un determinado período). Como se ve, la producción decae muy rápidamente en pocos años y para compensarla se han de introducir nuevos pozos, en un número creciente no solo para compensar el decaimiento de todo lo que había antes, sino también porque los pozos que se van explotando cada vez son peores. Solo con un esfuerzo titánico (y multiplicando varias veces las pérdidas económicas actuales) podría EE.UU. seguir la curva de producción que aquí se indica, que se debe entender por tanto como lo mejor de lo mejor que se podría hacer. Y aún así se queda lejos de los 15 Mb/d que la AIE dice precisar.
En este punto, la AIE introduce una gráfica aún más espectacular que todas las anteriores: cómo evolucionaría la producción de petróleo si cesase de golpe la inversión desde 2018.
El ritmo de decaimiento que se observa en este caso es absolutamente salvaje, impresión que se ve aún más agravada porque, en este caso sí, la AIE nos muestra la evolución hasta 2040. Éste seria un escenario de pesadilla. ¿Cuál es el objeto de poner aquí esta gráfica? La intencionalidad más plausible es mostrar de una manera clara y tajante qué nos podría pasar si las compañías petrolíferas tomaran su decisión más drástica. Este escenario solo sería realista si el fracking de los EE.UU. se desmoronara, simplemente porque el sector financiero aceptara ya que la deuda que tienen es impagable, y que en el resto del mundo las urgencias y necesidades de las empresas petroleras hiciera que se concentraran en conseguir tanta liquidez como les fuera posible. Esta gráfica es, básicamente, un aviso a navegantes delante de un escenario que la AIE considera posible (aunque no necesariamente probable). Por otro lado, los lectores más añejos de este blog habrán observado cómo se parece la curva que nos muestra la AIE a las que yo obtengo cuando estimo la evolución posible de la energía neta del petróleo, por ejemplo en el post "El ocaso del petróleo: Edición de 2017".
La similitud de aspecto no es una coincidencia: en mi gráfica estimo cuál es la cantidad real de energía que podemos sacar del petróleo, mientras que en la gráfica de la AIE estiman básicamente que es lo que nos va a dar el petróleo si no malgastamos más dinero en intentar extraer más. Con todo, la gráfica de la AIE es aún peor que la que yo obtenía, pero eso es lógico porque los ritmos de decaimiento que yo usé eran del 6% anual, mientras que según parece el decaimiento natural está más bien cerca del 8% anual.
Abundando más en la idea de buscar la salvación en el fracking de los EE.UU., nos encontramos con la siguiente gráfica sobre cómo tendría que evolucionar la producción del shale oil en ese país según el nuevo volumen de reservas de petróleo se aprueben cada año en el resto del mundo.
Como ven, el sobreesfuerzo a hacer por la ya muy endeudada industria americana es mayúsculo. La insistencia de la AIE en recurrir al shale solo se puede entender porque probablemente la AIE considera que solo en los EE.UU. están tan locos como para seguir explotando algo que es ruinoso, mientras que el resto del mundo está arrojando la toalla. Ya es bastante poco realista pensar que los EE.UU. puedan duplicar su producción actual de petróleo de fracking, como considera el escenario de Nuevas Políticas; lo que se propone aquí es que tendría que incluso triplicarlo.
El siguiente capítulo está dedicado al gas natural. Pocas sorpresas aquí: aún estamos a unos años (aunque seguramente menos de una década) del pico del gas, y por tanto todo son vino y rosas para la AIE, que asume que la producción de gas va a aumentar el 60% en los próximos 22 años. No sorprendentemente, para la AIE el gas natural se va a volver la fuente de energía principal del mundo - simplemente, porque no son capaces de anticipar su pico (como no anticiparon el peak oil: ¡si aún están intentando asimilarlo!). Sí que llama la atención que el incremento de precio esperado para la UE, EE.UU., y Japón es bastante considerable, especialmente para la primera (un 50% de subida para los dos primeros, aunque en EE.UU. sea mucho más barato que en Europa), lo cual posiblemente también es excesivamente caro para no tener efectos económicos concretos (léase recesión económica). Una vez más, la AIE es incapaz de entender que se puedan desencadenar fenómenos no lineales.
Prosigue una exhaustiva discusión sobre el comercio del gas (cuestión clave, porque el gas no es algo fácil de transportar), su uso por regiones y por sectores económicos. Sobre lo último quisiera destacar la siguiente gráfica:
La categoría "autoconsumo para producción energética" es muy interesante: es una franja nada despreciable, que representa poco menos del 10% del total. Aunque seguramente los procesos contabilizados no se refieren solamente al gas natural (una parte de ellos, por ejemplo, probablemente tienen que ver con el uso del gas para extraer el bitumen de las arenas bituminosas y su ulterior mejorado en las refinerías), el porcentaje es una indicación de que la Tasa de Retorno Energético (TRE) del gas natural debe estar bastante cerca de 10, un valor crítico: una rentabilidad energética (y por tanto económica) del gas natural tan baja anticipa cambios drásticos en su explotación, y probablemente preludia la llegada al pico del gas.
Otro indicio de que las cosas no son tanto del color de rosa en el gas natural es la comparativa que se hace entre la capacidad de licuefación de gas natural (para su exportación en buques metaneros) y los requerimientos que implicaría cumplir con las previsiones del escenario central.
El caso es que se necesita que los proyectos aprobados pero aún no ejecutados comiencen a entrar en operación para evitar problemas tan pronto como ahora, e incluso con eso, con lo que se ha aprobado hasta hoy habría falta de capacidad para atender la demanda tan pronto como en 2025. Ciertamente en el futuro se podrían ampliar los proyectos de licuefación y que por tanto el faltante que se muestra en ese gráfico no llegue a suceder, pero también es cierto que en un futuro económicamente incierto (máxime si se materializan los picos de precios del petróleo de los que hablábamos más arriba) lo más probable es que justamente se restrinja la inversión y que por tanto falte capacidad de licuefación para llevar el gas natural al mercado, aún cuando se pueda producir. En todo caso, esta gráfica es de nuevo un aviso a navegantes que envía la AIE, puesto que en sus modelos de previsión no deben tener tan claro que se acaben aprobando nuevos proyectos de licuefación (máxime cuando son proyectos costosos y que requieren años para su ejecución).
También significativa es la gráfica en la que se analizan las dificultades que tendrá la UE para abastecerse de gas natural en los próximos años (como se muestra en la parte de la izquierda de la siguiente figura), y de dónde considera la AIE que podrían venir ese gas que falta (básicamente, pagando más de lo estipulado y de otros puntos a través del mar Caspio, es decir, de nuevos exportadores de Oriente Medio). Cabe añadir que en el texto la AIE reconoce que la producción de Noruega y Rusia va a decaer en los próximos años.
Como anticipándose a lo que pueda pasar, este WEO analiza dos subescenarios, dentro del de Nuevas Políticas y dirigidos específicamente a la cuestión del gas en Europa, uno denominado "Unión energética", en el que todos los países de la UE colaboran para garantizar el flujo de gas por todos los países, y otro denominado "Contrafactual", caracterizado por la falta de compromisos y contratos y la escasa colaboración entre países de la UE. Lógicamente, el segundo es mucho más problemático e incierto que el primero.
El siguiente capítulo está dedicado al carbón. Bastante al comienzo vemos una gráfica sobre la producción futura, bastante similar a la que ya vimos en el WEO de 2014:
Como en 2014, lo que se muestra en una caída de la producción de carbón en los años venideros, que solo podrá ser compensada si las minas proyectadas pero que aún no ha comenzado la ejecución (las "greenfield mines") entran en operación. Como indica el gráfico, si no llegan pronto al rescate hacia 2025 (año muy crítico, por lo que se ve) la caída de la producción de carbón será muy precipitada. Pero la gráfica del WEO de este año tiene dos importantes diferencias con respecto a la de 2014. En primer lugar, el eje temporal está cortado: no se muestra qué pasó antes de 2015. Si se mostrara ese rango temporal (ver el gráfico de 2014 debajo de estas líneas), se vería que antes la producción crecía, y que en realidad ya hemos pasado el máximo de producción (en 2014 creían que en 2040 la producción de carbón sería superior a los 6.000 millones de toneladas equivalentes a petróleo, mientras que en este WEO asumen que en 2040 será de poco más de 5.000 millones, similar a la producción de 2015).
La otra importante diferencia con respecto a 2014 es que, como muestra la figura, hubo ya una caída de producción de carbón de 2015 a 2016, ligeramente remontada en 2017 pero que aún nos sitúa en niveles inferiores a los de 2015. Sin la aportación de las "greenfield mines", la tendencia inevitable sería a la caída de producción, así que esta gráfica sería un nuevo indicio de la llegada del pico del carbón (aunque en este caso se produciría no solo por factores geológicos). Lo que es significativo también de este WEO es que en el texto se reconoce que los precios no han cubierto costes y por eso ha habido muchas compañías que han quebrado, y que se observa algo parecido a lo que pasa con el petróleo, esto es, se están planteando pocos proyectos de minas nuevas. Es nuevamente un reconocimiento tácito del pico del carbón.
El resto del capítulo transcurre por los derroteros habituales: producción por regiones, uso por sectores económicos, comercio... Es gracioso ver cómo se da por hecho que en las próximas décadas el carbón irá perdiendo peso relativo en la generación de electricidad en favor de las renovables. Aunque es cierto que así ha sido durante los últimos años, la experiencia de Alemania durante la Energiewende nos hace albergar más que fundadas sospechas de que la tendencia se puede quebrar (y máxime ahora que China anunció el pasado 1 de junio que congelaba toda nueva inversión en energía fotovoltaica). Para acabar, la parte final del capítulo discute sobre la capacidad de las centrales térmicas de carbón de aportar flexibilidad (capacidad de suplir electricidad cuando las renovables no pueden), sus emisiones de CO2 y el disparate de los sistemas de captura y secuestro de carbono.
El siguiente capítulo está destinado a la discusión sobre energías renovables y eficiencia. Es curioso que liguen ambos conceptos, mucho más que en las mucho menos eficientes fuentes de energía no renovable, pero también es lógico: sin un aumento increíble (e inverosímil) de la eficiencia sería imposible que la energía que podremos producir cubra todas las expectativas económicas. Para cubrir la demanda prevista en el escenario de referencia hasta 2040, la producción de energía renovable debería multiplicarse casi por 3, para lo cual sería preciso multiplicar por dos los subsidios anuales que ahora recibe. Cifras ambiciosas pero que no suenan a descabelladas. Sin embargo, esas cifras globales están un poco maquilladas ya que contienen la hidráulica, mucho más importante hoy por hoy que las demás renovables. Descontando la generación de hidroelectricidad, el resto de producción renovable tendría que multiplicarse con 5, un objetivo sin duda ambicioso pero que parece perfectamente planteable si hay una verdadera voluntad política detrás. Cabe decir que la mitad de todo lo no hidráulico es biomasa para generación de calor y combustibles, y que descontado eso el incremento que deberían hacer las otras renovables es todavía mayor.
Dado que se comienza a ver que el gran caballo de batalla será el uso de energía renovable para el transporte, en este WEO se le concede mucha importancia a los biocombustibles (que cuando nos da la gana los contamos también con el petróleo, lo cual hace que las cifras totales estén un poco desvirtuadas por culpa de esta doble contabilidad). Es risible la insistencia en que la producción de biocombustibles no causa problemas a la producción de alimentos para consumo humano y del ganado, a pesar de la numerosa evidencia en sentido contrario.
El tema de la eficiencia es también muy llamativo: fíjense en la siguiente gráfica cuál es el nivel de demanda que se asume nos vamos a poder ahorrar gracias a las ganancias en eficiencia en el transporte (incidentalmente, observen también la escasa aportación de las renovables):
El discurso sobre la eficiencia sigue con una discusión sobre las viviendas con un consumo casi nulo de energía, lo que proponen como una solución perfecta especialmente para Europa (recordemos que a nosotros nos toca un descenso energético bastante fuerte, de acuerdo con el WEO). Por supuesto, la digitalización es un aspecto clave en ese proceso de desmaterialización energética de Europa. No hace falta decir que hay mucho brindis al Sol y poco realismo en todos esos planteamientos.
La segunda parte del WEO es específicamente sobre electricidad. No voy a comentar demasiado de esta parte. Sí que mostraré una gráfica en la que se muestra cómo han caído en los últimos años los costes de producción eléctrica de diversos sistemas renovables, porque ése es el argumento fundamental que usan los defensores de un modelo 100% renovable continuista respecto al modelo actual; será interesante observar cómo evolucionan estos costes en los años venideros.
Hay muchas otras cuestiones interesantes, como la gestionabilidad de las fuentes de energía renovable, pero no aportan realmente nada nuevo a las discusiones de siempre. Simplemente, hacer notar que para la AIE la electrificación de todo es al solución a los problemas tan serios que tenemos planteados con la escasez de petróleo y de carbón.
La última parte del WEO está dedicado al análisis en profundidad de un tema, en este caso el petróleo y gas "limpios". Es una parte principalmente centrada en cuestiones ambientales (emisiones de todo tipo implicadas por todos los aspectos de ambas industrias) y no pensaba detenerme demasiado en ella, aunque he encontrado algo muy interesante allí: las proyecciones sobre la evolución de la TRE del petróleo que hace la AIE:
Dejando al margen que los valores de TRE que reporta la AIE (que no sabemos de dónde los saca) son demasiado elevados comparados con los que se suelen reportar en la literatura científica, es muy positivo que la AIE comience a incorporar aspectos termodinámicos en la discusión de la futura disponibilidad de los recursos. De hecho, en el apartado donde se encuentra esta gráfica se discute correctamente que al quedar cada vez menos recursos y ser éstos de peor calidad, el rendimiento energético baja. Es un poco triste que una discusión tan fundamental haya ido a caer a una sección donde este aspecto es marginal, en vez de ocupar un lugar más central en la discusión del petróleo, pero ésta es la manera que tiene la AIE de decir las cosas que no es correcto decir en público: decirlas, sí, pero escondiéndolas en el fárrago de páginas del WEO. Así, en el futuro, nadie podrá acusar a los oficiales de la AIE de no haber dicho las cosas, y al mismo tiempo evitan susceptibilidades actuales.
Conclusiones:
En muchos aspectos, este WEO marca un nuevo punto de inflexión en la complicada trayectoria de la AIE. Ha habido varios hitos importantes en este proceso de difícil equilibrio entre la negación a aceptar una realidad desagradable y la obligación de servir responsablemente a sus administrados: en 2010 reconocieron que la producción de petróleo crudo convencional había tocado techo; en 2014 mostraron varias gráficas que anticipaban picos de producción (por cierto que en este WEO ni se menciona al uranio); y en 2016 mostraron por primera vez una gráfica en la que la producción de petróleo no podría cubrir la demanda. Este año, sin embargo, el mensaje es aún más contundente: va a faltar petróleo, va a faltar mucho y va a faltar ya. De aquí a 2025 tenemos 13 Mb/d como mínimo que no se van a poder cubrir, y la cantidad total podría llegar a ser de 34 Mb/d. 34 Mb/d es el 37% de todo el petróleo que se consume hoy en día, y este faltante sobrevendría en 7 años, en el peor de los escenarios posibles. Sin duda, al final las cosas no irán de esta manera tan horrible, pero lo que parece inevitable, según las propias palabras de la AIE, es que se produzcan picos (en plural) de precios del petróleo en los próximos años (y eso solo hablando de petróleo, pues el carbón tampoco está mucho mejor). Alguien en la AIE ha gritado "peak oil". En realidad no es alguien: es todas las personas que participaron en la elaboración de este informe, que entienden perfectamente de qué están hablando. El mensaje ha sido claro. Ahora falta saber si alguien quiere escuchar.
Salu2.
AMT
viernes, 26 de octubre de 2018
El río que suena
Queridos lectores:
Cuando faltan poco más de dos semanas para que la Agencia Internacional de la Energía (AIE) publique su informe anual, el World Energy Outlook (WEO), la propia AIE acaba de sacar un informe especial sobre economías productoras de hidrocarburos. Este informe especial se considera un apéndice del WEO. Es bastante habitual que la AIE saque informes especiales sobre aspectos particulares que se abordan en los WEOs, pero como norma general aparecen bastante más separados en el tiempo (por ejemplo, lo más frecuente es que saquen un informe a mitad del año que va de un WEO al siguiente). Es por eso que este informe (que se puede descargar y consultar libremente aquí) resulte un tanto peculiar, como si tuvieran una cierta urgencia por dejar algunos temas zanjados antes de que se publique el WEO 2018.
La AIE quiere analizar qué está pasando y qué va a pasar a los países con economías que dependen más fuertemente de los hidrocarburos. A tal fin, define una economía productora aquella que:
- Produce grandes cantidades de petróleo y/o gas.
- La exportación de hidrocarburos representan al menos un tercio del valor total de sus exportaciones.
- Los ingresos que producen la explotación del petróleo y/o gas representa al menos un tercio de los ingresos fiscales (impuestos y tasas).
Con esta definición, la AIE identifica 6 países con economías productores (y por tanto dependientes) de hidrocarburos: Rusia, Arabia Saudita, Irak, Nigeria, Venezuela y Emiratos Árabes Unidos.
Hay una de las gráficas de la nota de prensa que resulta muy reveladora a la hora de entender qué ha pasado con esas 6 economías exportadoras durante los últimos años, y que nos muestra la evolución de sus ingresos netos:
Como se ve, todos estos países han sufrido enormemente con la caída de precios que comenzó a finales de 2014, pero no todos han sufrido de la misma manera. Mientras que Emiratos Árabes Unidos, Arabia Saudita y Rusia han aguantado el tipo razonablemente bien (sus ingresos son aún alrededor de la mitad de lo que lo fueron en los buenos tiempos), el impacto ha sido enormemente mayor en Nigeria y en Venezuela, con los ingresos reducidos a una ínfima porción. Llama la atención el caso de Irak, el cual, como durante los años buenos iba muy lastrado por ISIS y por la insurgencia en general, no ha visto muy reducidos sus ingresos actuales respecto a los históricos.
Rubrica estas observaciones la gráfica sobre la evolución de la recaudación fiscal en estos países como porcentaje de su PIB.
Aquí se ve que quien claramente está en peligro es Venezuela, para quien el déficit fiscal supera el 20% del PIB durante todo el período 2015-2017. El segundo país con peor déficit fiscal es Arabia Saudita, con un déficit por encima del 10%, el cual se explica no solo por la caída de ingresos y el mantenimiento de numerosos subsidios, sino por el esfuerzo militar que está efectuando en Yemen.
Analiza el informe seguidamente cómo ha evolucionado la inversión en exploración y desarrollo (upstream) en esos 6 países. Es una información muy interesante, porque generalmente no se llega a ese nivel de detalle.
Se habrán fijado que a pesar de ser solo seis países, nos dan extrañamente agregados los gastos de Emiratos Árabes Unidos, Irak y Arabia Saudita, lo más probable para que no se note que donde está cayendo más fuertemente la inversión es en el reino saudí. Y es importante esconder ese cadáver en el armario, porque la falta de inversión en Arabia Saudita le precipita en su peak oil, el cual será el del mundo. De los otros países, llama la atención que Rusia ha mantenido, pese a todo, muy elevada su inversión en upstream: los rusos lo siguen intentando. Y donde claramente la industria del petróleo ha colapsado casi completamente es en Venezuela y en Nigeria. Como comentan en el interior, los otros 4 países se han podido adaptar mejor a la nueva situación gracias a la deflación de costes, y en el caso de Rusia al cambio de divisas favorable a la inversión en petróleo.
El resto del primer capítulo informe es una discusión bastante larga sobre la estructura productiva de estos países y se comienza a discutir sobre las alternativas de generación de energía, principalmente solar en los más insolados. Lo cual no deja de ser, irónicamente, un brindis al Sol, cuando después una gráfica del mismo informe recoge que en el período 2010-2017 el único sector que crece, o que menos decrece, es el del petróleo.
El segundo capítulo corresponde a una discusión sobre las perspectivas de futuro. La AIE utiliza aquí los escenarios habituales que se usan en los WEOs para proyectar qué concretamente pasará en estos países. Y la cosa es bastante clara ya desde el resumen ejecutivo del capítulo: en el escenario de Precios Bajos, los precios nunca se recuperan del todo y estos países sufren de déficits crecientes y reducción del gasto público (como si tal cosa se pudiera mantener así, sin un estallido social, durante 25 años, máxime cuando sabemos, por ejemplo, que hacia 2035 Arabia Saudita dejaría de exportar petróleo). En el escenario de Desarrollo Sostenible la cosa es aún peor, ya que se esperan en ese período un pico de demanda del petróleo (esa falacia lógica del pico de demanda que ya hemos discutido aquí con anterioridad). En ese caso, nos dicen que las economías productoras tendrían que adaptarse a un escenario de un mundo donde se consumiría menos petróleo. La pregunta es cómo van a hacer eso sin colapsar. La solución que propone la AIE es que estos países asciendan en la cadena de valor, concentrándose en el refinado del petróleo y en los usos no combustibles del petróleo. Esto es muy interesante, porque dada su gran riqueza como materia primera química efectivamente el peor uso que se le puede dar al petróleo es simplemente quemarlo. La AIE está probablemente sugiriendo que, en un escenario en que el petróleo no va a ser abundante ni barato, se especialice como un producto de mayor valor añadido, lo cual tiene bastante sentido. Lo que resulta cómico es que unas líneas más abajo leamos que los EE.UU. van a seguir expandiendo su explotación de fracking cuando lo que se está descontando ya es cuándo acabará colapsando (más tarde o más temprano en función de cuánto más quiera gastarse Trump en apuntalarlo).
Es en este capítulo donde se discuten los problemas sociales y culturales, aparte de económicos, muy serios que se padecen en estos lugares, particularmente Venezuela y Nigeria. A pesar de la gravedad y profundidad de los mismos (aquí se comentó en su momento sobre Nigeria), y que pueden dar al traste con cualquier previsión, el tratamiento de estos problemas es bastante epidérmico.
Se discuten otras cuestiones relevantes en el capítulo, pero la parte más interesante es la antes referida "captura del valor añadido". Hay una reveladora gráfica en esta sección, sobre la evolución del consumo de petróleo en Arabia Saudita para la producción de electricidad:
Es decir, que en Arabia Saudita se gasta de media medio millón de barriles diarios para la producción de electricidad, lo cual representa alrededor del 5% de toda la producción de petróleo de ese país. Los máximos de consumo, siempre en verano, han bajado apreciablemente los últimos años, seguramente a causa de la crisis de precios. La insistencia en que Arabia Saudita debe hacer un esfuerzo en pasarse a la fotovoltaica que se hace justo a continuación y durante varias páginas debe entenderse, por tanto, que está diciendo: "como medio para liberar al mercado ese medio millón de barriles diarios".
Para que quede claro que esto va de rebañar las ultimas migas del plato, entre los temas que se discuten a continuación nos encontramos la experiencia de Oman para hacer recuperación de petróleo mejorada usando energía fotovoltaica. En vez de intentar usar esa energía directamente, usarla para seguir extrayendo petróleo: toda una incoherencia, de no ser que lo que realmente importa aquí es que el petróleo siga fluyendo. Y por supuesto luego se habla de la reforma energética, poniendo a Indonesia y a México de ejemplos. Nuestros lectores de aquel último país podrían contarnos qué gratas experiencias tienen con esas reformas, e.g., el gasolinazo, y eso que en México solo se ha tocado, por ahora, la punta del iceberg.
El contexto de este informe es fácil de comprender cuando uno ve la distribución estadística de los costes de producción de los diferentes hidrocarburos líquidos que hay en el mundo.
Y es que los países productores de los que hablamos son los que tienen el petróleo más fácil (menos costoso) de producir. Estos países son por tanto críticos para evitar, o al menos retardar, tener que adentrarnos en el terreno del petróleo no asequible, que es el que nos precipita por la pendiente de la espiral de la destrucción de oferta - destrucción de la demanda. Los lectores más experimentados habrán notado quizá que la curva de arriba está truncada, y solo considera los 650 mil millones de barriles más asequibles del mundo. Cosa curiosa porque no hace tanto se cifraban los recursos convencionales en un billón (español) de barriles, y cuando uno se va a los no convencionales las cantidades son de unos cuantos billones, incluso más de 8 billones de barriles. La razón de este truncamiento, en esta época de la doble verdad y las realidades edulcoradas, en no enseñar toda la curva de costes: la inmensa mayoría de los recursos de hidrocarburos del mundo tienen unos costes tan estratosféricos que obviamente no son explotables. Con un consumo de petróleo global que está ya en los 36.000 millones de barriles al año, esos 650.000 millones representan a penas 18 años a ritmos constantes de consumo actual. Y como los nuevos yacimientos que se van encontrando no son, por lo general, más baratos que los actuales, quiere decirse que antes de que pasen 18 años los costes del petróleo que quede se van a disparar a valores que hacen imposible la actividad económica como está concebida actualmente. De ahí la insistencia en aumentar el valor añadido en estos países, de ahí la invocación del "pico de demanda", porque se es consciente de que no habrá recursos de petróleo explotables a precios razonables. Esto era lo que era el peak oil: el fin del petróleo barato. No el fin del petróleo, sino del que era razonable producir, a los volúmenes de hoy en día. Se seguirá produciendo petróleo, pero cada vez menos, para un mercado cada vez más pequeño. Pero, contrariamente a lo que asume la AIE (esto es, porque se utilizarán otras alternativas energéticas mejores pero todo seguirá más o menos igual), será porque el mundo en su conjunto estará experimentando un prolongado proceso de decrecimiento económico, que será más o menos traumático en función de la inteligencia con la que se gestione.
Salu2.
AMT
miércoles, 17 de octubre de 2018
Izquierda, derecha, delante, detrás
Años después de que se anunciase el Fin de la Historia, la Historia ha demostrado que no solo sigue vivita y coleando, sino que además está dispuesta a seguir dándole grandes sorpresas a quienes la daban prematuramente por enterrada. Lejos de la ensoñación de un mundo en calma donde nadie le disputaría ya jamás su hegemonía al capitalismo y en el que solo cabría preocuparse de la gestión de la bonanza, el mundo comienza a caminar en una dirección muy diferente a la que se anunciaba como la Pax Capitalista. Una nueva corriente va tomando fuerza en Occidente, de Hungría a Brasil, de Estados Unidos a Gran Bretaña, de Bélgica a Italia. Es un nuevo movimiento que tiene características e idiosincrasias propias en cada país; pero, en su afán por constreñir la realidad a un marco conocido, los medios de comunicación lo retratan con una serie de adjetivos comunes: neoconservador, populista, ultra derecha, xenófobo, misógino ... Los analistas se preguntan una y otra vez qué está pasando con la ciudadanía occidental, por qué le está dando la confianza, con cada vez más fuerza y en cada vez más países, a movimientos tan retrógrados. Los partidarios de la izquierda tradicional se rasgan las vestiduras al ver a obreros votando por esas opciones, traicionando así sus valores de clase, mientras que la derecha tradicional va sucumbiendo a la tentación de integrar los elementos más reaccionarios del nuevo discurso porque perciben que es eso lo que los votantes quieren, y poco a poco van convirtiéndose en malas copias de lo mismo.
¿Qué está pasando en el mundo? Y más importante: ¿Por qué está pasando esto? ¿Por qué ahora la ciudadanía está siendo cautivada por discursos que prácticamente no se oían desde los años 30 del siglo pasado? Más inquietante aún: ¿acabará el mundo en una nueva barbarie multitudinaria como las que conocimos entonces?
No conociendo, como no conozco, todas las claves y motivos por las que está pasando lo que está pasando, me propongo en este ensayo analizar la situación socio-política de Occidente, principalmente de Europa, usando un trazo grueso y de seguro con muchas imprecisiones, errores y sesgos personales. A pesar de mi notoriamente insuficiente formación para hablar de estos temas y la imprecisión de lo que ahora comentaré, creo sinceramente que se le debería dar a la cuestión una orientación completamente diferente a la que se le está dando comúnmente, y es eso lo que me ha animado a escribir este ensayo. Comencemos, pues, con la discusión del concepto u orientación derecha-izquierda.
El origen del concepto dicotómico derecha-izquierda puede ser rastreado probablemente al final de la época moderna, cuando en los Estados Generales de Francia los representantes de la nobleza se sentaban a la derecha del rey, y los representantes de las clases menestrales y burguesas de sentaban a su izquierda. Es interesante constatar que, ya en su origen, la derecha y la izquierda representaban solo a una fracción minoritaria de la sociedad, los primeros a los muy privilegiados y los segundos a los bastante privilegiados. Aquella primera derecha se caracterizaba por la defensa a ultranza de la tradición en general y de la monarquía y el sistema estamental en particular. Su contraparte, la izquierda de aquel momento, pretendía introducir muchas reformas, en particular para permitir el florecimiento del comercio y la liberalización económica en general. Es decir, cada una de ellas pretendía defender sus privilegios o, como mínimo, aquello que le daba una ventaja. Es por eso que después de las convulsiones que generó la Revolución Francesa en todo Europa, cuando el polvo de aquella vorágine comenzó a asentarse, por todo el continente se formuló ese eje derecha-izquierda habitualmente en forma bipartidista, adoptando habitualmente los nombres (con matices según el país) de Conservadores y Reformistas. Recordemos una vez más que en esa fase incipiente de la configuración derecha-izquierda los partidos no representaban, ni pretendían representar, al conjunto de la ciudadanía, ni siquiera a la mayoría de la misma, sino tan solo los intereses de la nobleza de sangre, la derecha, y de la nobleza del dinero, la izquierda.
Se puede argumentar, con cierta razón, que aquella incipiente izquierda representaba mejor los intereses de la mayoría que la derecha, ya que en el fondo las medidas de liberalización favorecían el desarrollo económico y a la postre debían redundar en una mejora general de las condiciones de vida. Sin embargo, carentes de los más elementales sistemas de protección social, la generalización de los nuevos sistemas de explotación económica, con un exilio del campo a la ciudad en muchos casos forzado (recordemos los "enclosures" ingleses) lo que se consiguió fue la explotación laboral de la masa de antiguos campesinos y ahora obreros que carecían de todo y cuya única riqueza era su progenie, su prole (de ahí la palabra "proletariado"). Paradójicamente, el mantenimiento de las estructuras del Antiguo Régimen como propugnaba la derecha de aquel entonces hubiera dejado al campesinado en una cierta miseria, cierto, pero menos abyecta que la que provocó el primer capitalismo. Así que al final aquella derecha tenía una visión más social, porque en el fondo propugnaba un modo de vida más sostenible.
A finales del siglo XIX, con la emergencia de los movimientos obreros, los conceptos de izquierda y derecha comienzan a evolucionar. Por un parte, cada vez más países europeos han dejado atrás la monarquía, mientras que el modelo imperante en las colonias americanas que se independizan es, de manera natural, la república. La defensa de la sociedad estamental al estilo Antiguo Régimen pierde prácticamente todo su sentido, y en los pocos sitios donde pervive una sociedad bastante estamental (como España) la nobleza de sangre y de dinero se fusionan (habitualmente, mediante matrimonios de conveniencia), convirtiéndose así la derecha en la defensora del statu quo. Por su lado, la presión de los movimientos obreristas desencadena la aparición de un nuevo concepto de izquierda que pueda ser realmente antagónico al nuevo concepto de derecha, mientras que los antiguos Reformistas se convirtieron en algo que se denominó Centro pero que era en realidad un apéndice moderado de la derecha. Mientras, la nueva izquierda se nutre de los movimientos socialistas y comunistas. No fue una emergencia nada sencilla, porque con ese nueva dicotomía el eje derecha-izquierda cubría por primera vez a toda la sociedad y además lo hacía de manera muy desigual: la derecha representaba a la mayoría del poder económico y social pero a la minoría de la población, mientras que la izquierda representaba un poder económico-social casi nulo pero con una mayoría de la población. La consecuencia directa de un cambio tan radical fue el rechazo por parte de quien detentaba el poder y la persecución y represión feroz de los izquierdosos, las cuales fueron contestadas con huelgas, sabotajes, secuestros y asesinatos.
Describir la convulsa evolución de la lucha derecha-izquierda a lo largo del siglo XX sería excesivamente largo y complejo para un ensayo que pretende centrarse en los problemas actuales. Simplificando una barbaridad lo que ha sucedido en el último siglo, podríamos decir que tras años de disputa de la hegemonía del discurso, y con dos guerras mundiales e innumerables más locales de por medio, revoluciones comunistas incluidas, se acabó fraguando un acuerdo de convivencia entre los principales representantes de los dos bandos Por un lado, la derecha aceptó que se tenían que hacer algunas concesiones en materia de prestaciones sociales para poder garantizar la paz social, mientras que la izquierda aceptó no cuestionar en lo esencial el capitalismo mientras se establecieran sistemas estatales de protección social, lo que comúnmente se conoce como "estado del bienestar". Había nacido la socialdemocracia.
Gracias a la bonanza económica (en Occidente, otra cosa sería si mirásemos al conjunto del mundo), el nuevo sistema de equilibrios pudo aguantarse bastante bien durante casi 30 años, lo cual no es nada despreciable. Es en ese momento cuando se asienta la idea de derecha e izquierda que subsiste hoy en día como un sobreentendido. Esencialmente, se considera que la derecha aboga por darle ventajas a las empresas pues considera que ello estimula el crecimiento económico y al final toda la sociedad sale beneficiada, aunque más aquellos que más se lo merecen. Por su parte, la izquierda parte de un posicionamiento más pesimista, considerando que sin la debida protección hay capas muy amplias de la sociedad que sufren y de manera muy injusta, y aboga por el establecimiento de un sistema de ayudas, protecciones y subsidios que ciertamente lastran un poco el crecimiento económico pero que garantiza un mínimo de dignidad a todos los ciudadanos. Por eso se suele considerar que la derecha es mejor gestora de la economía, mientras que la izquierda gestiona mejor los derechos sociales.
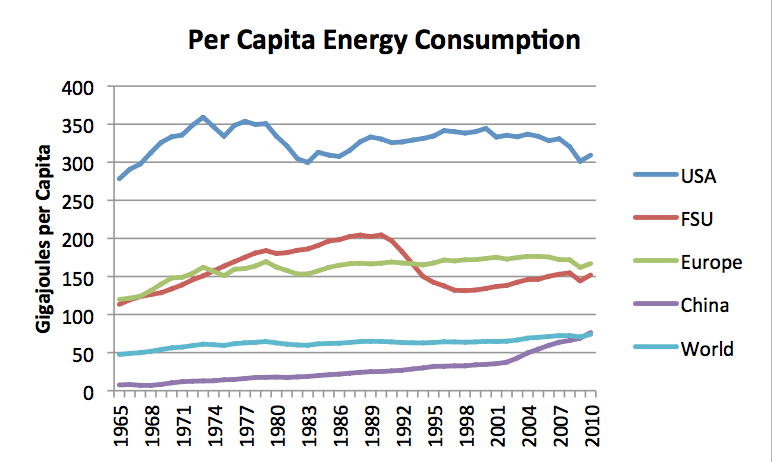
Todo este esquema se puedo mantener durante las décadas de la gran expansión, es decir, desde el final de la Segunda Guerra Mundial, en 1945, hasta el abandono del patrón oro, en 1972. Es un período caracterizado por un crecimiento económico muy constante, impulsado por la disponibilidad creciente de la energía abundante y barata del petróleo y del resto de combustibles fósiles. Sin embargo, en 1971 los EE.UU. llegaron a su cenit de producción de petróleo crudo convencional y el mundo cambió para siempre. No es ninguna casualidad que, en términos reales, la renta disponible de la clase trabajadora occidental haya disminuido consistentemente desde finales de los años 70, y es que la energía per cápita disponible llegó a su máximo en Occidente también por esas fechas.
![]() |
| Imagen de https://ourfiniteworld.com/2012/03/12/world-energy-consumption-since-1820-in-charts/ |
Es pues en la década de los 70 del siglo XX que el capitalismo se ve confrontado por primera vez con la existencia de límites biofísicos a su expansión, a la obviedad de que no se puede mantener un sistema económico basado en el crecimiento infinito (encima, exponencialmente acelerado) en un planeta finito. No es por tanto una casualidad de que sea justo en ese momento que emerge una doctrina económica que tiene mucho más de ideología que de ciencia: el neoliberalismo. Frente a la obviedad de los límites planetarios, el neoliberalismo propone la desregulación como antídoto, lo cual puede parecer extraño (los cambios en las regulaciones de los hombres no modifican las leyes de la Naturaleza) pero sin embargo es una receta eficaz para evadir a corto plazo esos límites. Y es que con la desregulación, los costes implícitos, no siempre visibles, de la actividad económica no son cargados a aquél que los genera, sino que son distribuidos a otros; y cuanto más artera y disimuladamente se haga esa redistribución, más efectivo será ese endosamiento de las externalidades. Así, las industrias más contaminantes, con mayor peligrosidad laboral o simplemente más penosas se instalan en países con regulaciones más laxas, mientras que los beneficios son rápidamente importados a los países de origen mediante la apropiada desregulación de los movimientos internacionales de capital. La resultante de este movimiento de adaptación del capital es para la mayoría bastante negativo: para aquéllos que viven en países donde se protegen menos los derechos laborales, ambientales e incluso humanos, porque sus condiciones de vida se degradan directamente con el establecimiento de esas empresas; y para aquéllos que viven en los países de origen de esas empresas, ahora deslocalizadas para no tener que pagar los esfuerzos de remediación ambiental y salarios más dignos, porque se pierde empleo y hace crecer el paro.
Así que, en resumen, la respuesta que se viene dando al problema de los límites biofísicos que marca el planeta desde la primera vez que topamos con ellos, hace ya cuatro décadas, es un cambio en cómo redistribuimos los recursos. Porque la economía es, precisamente, la disciplina que se ocupa de la asignación de los recursos escasos. Mientras la disponibilidad de esos recursos creció sin problemas, así subió la población y la prosperidad general. Y cuando en los 70 del siglo XX comenzaron los problemas, lo que se ha hecho es quitarle recursos a las clases populares para garantizar que el capital continuaba teniendo el rendimiento necesario para el mantenimiento de este sistema.
La crisis de los 70 es una crisis en la que la disponibilidad de recursos per cápita llegó a su máximo y por ello la solución pudo ser atribuir menos a cada ciudadano para mantener los rendimientos, siempre crecientes, del capital. Pero ahora nos enfrentamos a una crisis peor. Ahora no es que la disponibilidad de recurso per cápita disminuya: ahora de lo que hablamos es que la disponibilidad total de recursos ha llegado a su máximo y va a empezar a disminuir.
Desde comienzos del siglo XXI, la producción de petróleo crudo convencional comenzó a dar signos de estar llegando a su máximo, al cual llegó finalmente en 2005. Tres años después se desencadenó la Gran Recesión y desde entonces vivimos en un tiempo de prestado. Prestado, literalmente, por las compañías estadounidenses que explotan el fracking a pérdidas para poder mantener este sistema a flote, y como prestatario de última instancia el Gobierno de los EE.UU., que favorece los flujos inversores hacia el fracking apoyándose en la condición de divisa de reserva que tiene el dólar. Todo lo cual significa, sin embargo, leyes humanas que regulan cuestiones humanas; pero las leyes de la Naturaleza siguen siendo las mismas y nos dicen que, simplemente, vamos a ir disponiendo progresivamente, a lo largo de las próximas décadas, de cada vez menos recursos (pues el fracking y demás hidrocarburos alternativos no aumentan la energía neta producida, y el uso de recursos subprime lo que hace es empobrecer a la sociedad). Así que en realidad no se están aumentando los recursos disponibles, sino que lo que se está cambiando es cómo se asignan los recursos. Y se está haciendo lo mismo que en los años 70, solo que con una vuelta de tuerca más. Se trata, al final, de hacer pasar cada vez más estrecheces a una capa de la sociedad cada vez más amplia, mientras progresivamente se va adelgazando la clase media y se profundiza en el proceso de devaluación interna.
Pero, a pesar de la profundidad y alcance de estos cambios, los partidos políticos anclados en la dicotomía derecha-izquierda no han modificado en lo esencial su discurso. Los unos siguen confiando en que, con las mínimas pero necesarias concesiones, se podrá mantener la cohesión y la paz social. Los otros creen que, aceptando lo fundamental del capitalismo, se podrá repartir una parte de la riqueza generada para proteger a las clases más desfavorecidas. Tanto derecha como izquierda asumen que el crecimiento va a continuar, lo cual es fundamental para que sus estrategias tengan sentido. Pero si, como parece, estamos llegando al final del crecimiento, las dos estrategias son completamente erróneas. Son erróneas hasta el punto de que no están dando respuestas a los problemas de los grupos a los que representan. Eso es especialmente grave en el caso de la izquierda, porque la clase obrera a la que creen representar es una entidad en vías de extinción, mientras la mayoría de los anteriormente obreros van cayendo progresivamente en la Gran Exclusión. En suma, la izquierda está más desconectada de la que debería ser su base electoral de lo que lo está la derecha, simplemente porque ésta era antaño más numerosa.
El error de la derecha y la izquierda es aún más grave porque no se han dado cuenta de que el neoliberalismo se mueve en un eje que no es ni derecha ni izquierda. Más allá de las cuestiones de regulación económica, el discurso del neoliberalismo se basa en un concepto que tanto la izquierda como la derecha han hecho propio hasta el punto de no darse cuenta de que no es algo que corresponda a su orientación, sino que se mueve en un eje transversal, prácticamente perpendicular con el eje derecha-izquierda. Ese concepto es el del progreso.
Nadie, ni en la izquierda ni en la derecha, quiere ser tachado de reaccionario o de retrógrado, y todos asumen que el progreso es por sí una cosa buena. Pero, analicemos: ¿qué es el progreso? Progreso, por definición, es la continuación en la dirección que uno ya llevaba: es avanzar en la misma dirección. Durante las décadas de expansión económica, progreso fue aumentar la actividad económica, aumentar el PIB, aumentar la extracción de recursos, aumentar la población. Y mientras la disponibilidad de recursos aumentaba esta estrategia podía ser más o menos discutible (debido a todos los desequilibrios que genera en materia de inequidad o degradación ambiental, por ejemplo) pero era posible, y aseguraba una mejora progresiva para la clase media de Occidente. Y ahora que la disponibilidad de recursos ya no es creciente, progresar ya no significa una mejora para la mayoría, y en particular no lo supone para la clase obrera ni para la clase media ni para las clases menestrales ni para los pequeños empresarios ni para los empresarios de medio tamaño y al final ni siquiera para los grandes empresarios (¿ya vieron la quiebra de Sears?). En suma, no es bueno para la base electoral ni de la derecha ni de la izquierda. El único que sale beneficiado de proseguir la misma dirección, aunque sea por tiempo limitado, es el gran capital financiero. Es a éste a quien sirve y protege la doctrina neoliberal, y por su falta de comprensión del momento actual, también la derecha y la izquierda.
Sin embargo, la ciudadanía ha comprendido bastante mejor que los que se dicen sus representantes políticos quién es el enemigo y cómo le está perjudicando. Los ciudadanos se han dado cuenta de que ese "progreso" que se está vendiendo como algo deseable significa más deslocalización, más contratos basura, más explotación laboral, menos oportunidades para las pequeñas y medianas empresas, más ayudas para grandes capitales sin actividad productiva, más cargas para todos excepto para el sector financiero... Escuchan lo que dicen los representantes de la derecha y la izquierda y lo único que oyen y que ven es que se sigue en la dirección del progreso, es decir, de favorecer al gran capital en detrimento de la ciudadanía, sea esta obrero o empresario, profesional liberal o funcionario. Cada vez más ciudadanos han comprendido que la discusión se ha salido de la dimensión derecha-izquierda y avanza en otra dirección que en realidad no tiene que ver, la dirección denominada del progreso. Así que el terreno estaba abonado para alguien que propusiera avanzar en la dirección contraria a la del progreso. Si el progreso era "delante", la nueva dirección a la cual moverse está "detrás" (o, por ponerles nombres más adecuados, podríamos hablar de Progreso y Conservación).
Y exactamente eso es lo que está pasando: una parte creciente de la ciudadanía occidental le está dando la espalda a la concepción política convencional y está apostando por movimientos de corte reaccionario. Porque efectivamente eso es lo que son, movimientos de reacción, reacción a un progreso en la destrucción económica, ciudadana y ambiental. Y ése es el único rasgo realmente en común a todos los movimientos que surgen por todo lo ancho de Occidente: que son reaccionarios, frente un progreso sin sentido.
En sí, "reaccionar" contra ese "progreso" no es mala idea, viendo lo que se está entendiendo como "progreso". Lo malo es lo que se está colando en el pack, sin realmente tener ninguna justificación para ello: xenofobia, homofobia, antifeminismo, neoconservadurisimo... Nada de eso tiene que ver propiamente con la reacción necesaria al progreso (lo que debería ser la Conservación, en el sentido positivo del término: conservar aquello que es bueno y útil). Pero la percepción popular sí que engloba esos conceptos negativos con "lo que había antes", en épocas más atrasadas en las que el "progreso" no había aún arrasado todo. Y la gente compra la idea: si el lugar al que hemos avanzado es malo, el lugar de donde venimos tiene que ser forzosamente mejor. De manera intuitiva se comprende por dónde se debe tirar, aunque no tanto qué es exactamente lo que se busca.
En estos tiempos en los que está cuajando la nueva dicotomía "delante-detrás", "Progreso vs Conservación", ni desde la izquierda ni desde la derecha son capaces aún de reaccionar, incapaces como son de salirse del paradigma neoliberal. Lo que se está intentando es, a lo sumo, es negociar. Negociar una salida, algún pequeño cambio que permita prolongar el esquema habitual de las cosas sin cambiar nada de verdad. Están tan convencidos del mito del progreso que no se dan cuenta de que quizá no hay nada que negociar, que lo más probable es que no haya ninguna mejora real que se pueda hacer manteniendo el programa del progreso. Se negocia cuando desde el Gobierno de España se propone subir el salario mínimo a 900 euros al mes, y en seguida el Fondo Monetario Internacional le envía una advertencia. Pero, ¿realmente España no se puede permitir pagar un salario mínimo que apenas da para sobrevivir en una gran ciudad? Y si es así, ¿qué sentido tiene seguir adelante con este sistema? Se negocia también cuando se anuncia la próxima llegada de los coches eléctricos, a pesar de que se sabe de sobra que por sus limitaciones nunca serán una opción de masas; pero lo que sí que llegan y ya tenemos encima son nuevas medidas restrictivas para los coches de diésel, respuesta desde el Progreso al inevitable pico del diésel. Se negocia cuando se asegura que se pueden substituir sin problemas y en breve plazo las actuales fuentes de energía no renovables por sistemas de captación de energía renovable (con la idea de combatir el cambio climático, aunque por lo bajini se reconoce que también para adaptarse al declive de las fuentes no renovables), cuando las limitaciones de las energías renovables son tan evidentes que en Alemania la Energiewende ha sido un fracaso en términos de descarbonización de la economía alemana, y nadie quiere perder competitividad por introducir demasiada energía renovable en su mix. Se negocia, se negocia, se negocia, se negocia sin fin, pero al final no hay una mejora real, solo hay progreso. Esa negociación infructuosa, esos parches inútiles a un sistema que hace aguas, solo sirven para alimentar una frustración continua, y para convencer aún más a la ciudadanía de que la senda a seguir es la de la Reacción.
Aquéllos que creen que el Progreso aún es algo útil, que no está pasando nada, harían mejor en comprobar sus hipótesis y dejar de encandilarse con unas cifras macro que solo sirven al Capital, pero no a la Ciudadanía. Por su parte, la Ciudadanía sabe perfectamente lo que está viviendo y sabe por qué opta por lo más parecido que hay a la Conservación, que ahora mismo es la Reacción. Quienes no entienden lo que está pasando son la derecha y la izquierda. Y disfrazan su incomprensión de la realidad con grandes dosis de paternalismo mediocre con el que atizan a esa Ciudadanía a la que consideran desinformada y desorientada.
¿Es el retroceso en los valores fundamentales y democráticos la única respuesta posible al Progreso? ¿Es inevitable que la Reacción conlleve caer en un pozo del que nos costó tantos siglos salir? No, no lo es. Pero lo será si el discurso que se articula a nivel político continua centrado en el viejo eje derecha-izquierda, sin entender que el objetivo a alcanzar se encuentra en otra dirección.
Para la derecha, la Reacción le deja la opción de volver a conceptos de hace dos siglos, el de la vieja derecha de después del Antiguo Régimen que se unificó con la izquierda de entonces, recuperando los aires de los viejos tiempos, cuando las cosas se hacían "como Dios manda". Y es por eso que para la derecha es más fácil integrarse en el discurso de la Reacción. Por su lado, el mero retroceso en el tiempo desbanca a la izquierda, pues como hemos explicado al principio de este ensayo en los primeros tiempos no había una izquierda como se entiende ahora, basada en el movimiento obrero. Por ese motivo no puede haber una izquierda reaccionaria, ya que cualquier ideal de izquierda moderna ha de chocar forzosamente con la idea de izquierda que se tenía hace dos siglos. Por tanto, para la izquierda no cabe el retroceso, ha de buscar y construir algo nuevo; ahí radica la dificultad que está encontrando, el reto que tiene que superar.
Pero en realidad, la construcción de un nuevo discurso, que supere el eje derecha-izquierda y que se oponga a lo negativo del Progreso, es un reto para todos. Hay que sentar las bases de un Conservacionismo que responda a los problemas reales de la sociedad. Es preciso, aquí y ahora, construir, desde una base social amplia, un discurso alternativo. Sin miedo y sin complejos. Radicalmente democrático e irrenunciablemente decrecentista (y, aunque a mucha gente le sorprenda, debe por supuesto ser ecologista y feminista). Y se debe tener, por fin desde las instituciones, el valor de llamarle a las cosas por su nombre y proponer los cambios que se tienen que hacer. Aunque algunos piensen que no es atractivo y que con ello no se ganan votos. Hay mucho más en juego.
Salu2.
AMT
miércoles, 10 de octubre de 2018
Esperando el golpe
![]() |
| @ Kaija Straumanis: http://www.flickr.com/photos/23558082@N03/ |
Queridos lectores:
Si siguen Vds. la prensa económica convencional, habrán notado que en las últimas semanas se ha estado hablando cada vez más de la próxima crisis económica, anunciándonos que cada vez está más cerca, aunque con una notable disparidad de opiniones acerca del momento concreto en el que cada analista cree que tendrá lugar. No les pondré referencias a publicaciones españolas porque mi política es no enlazar a la prensa española (por razones en su momento comentadas), pero seguro que no les costará nada encontrar tales referencias.
En los análisis más simples, la evocación de una nueva recesión viene motivada por la efemérides de la Gran Recesión de 2008: simplemente, como pasó en el pasado, debería volver a pasar en el futuro. "Y ahora no me digan que no se les avisó", vendría a ser su divisa. Son razonamientos por analogía, sin mucho fundamento teórico, que buscan más bien dar una coartada a los analistas económicos que las escriben delante de la más que posible acusación de que no tienen ni idea de cómo funciona el sistema económico. Este tipo de artículos son recurrentes en la prensa, y salen por tandas varias veces al año: al fin y al cabo, lo más seguro es "denunciar" que hay una crisis esperándonos en algún punto del horizonte porque, más pronto o más tarde, tal crisis efectivamente va a llegar, y por tanto ésta es una predicción sin riesgo. Se puede considerar a este tipo de artículos como el "ruido de fondo": ese rumor que siempre está ahí, que tiene algún fundamento pero que en todo caso no permite anticipar absolutamente nada precisamente porque siempre está ahí y es siempre igual.
En los últimos meses, sin embargo, han aparecido otros artículos, en los que se realizan análisis más profundos y que realmente sí que aportan una señal diferente a la del ruido del fondo. Por ejemplo, éste sobre el análisis que hace JP Morgan, quien ve aparecer una grave crisis hacia 2020 de acuerdo con sus modelos numéricos. Otros analistas, sin necesidad de tanta sofisticación matemática, son capaces de ver venir la crisis debido a las múltiples debilidades financieras estructurales. Este tipo de noticias se diferencian de las anteriores en que hace tiempo ya que ubican la crisis en un marco temporal bien definido, el año 2020 - dato que coincide con alguna estimación que más de una vez ha dado Juan Carlos Barba - y lo hacen sobre la base de indicadores que van revisando a medida que pasa el tiempo y que consistentemente apuntan hacia la misma fecha. A pesar de que estos estudios tienen un contenido y significatividad muy superior a los que forman el ruido de fondo, resultan difíciles de percibir precisamente por la presencia de este último, y así la opinión pública suele ser escasamente consciente de su existencia. Peor aún, hay personas que son conscientes que la situación actual deberá acabar de manera abrupta y en la búsqueda de información no es capaz de distinguir la señal del ruido - entre otras cosas, porque los medios de comunicación no lo hacen nada fácil - y pueden llevarse una falsa impresión de que la próxima crisis se anuncia continuamente pero nunca llega, cuando en realidad los indicadores más fiables siempre han apuntado a la misma fecha. Lo que lleva al riesgo de que acabe pasando como Pedro y el lobo.
Tanto el ruido de fondo como las verdaderas señales de la nueva crisis forman lo que podríamos denominar el paisaje estándar en lo que a este tema (la futura crisis económica) se refiere. Es lo que uno se espera encontrar en el canal informativo en cualquier momento, y que en el fondo es lo que siempre se ha encontrado allí. Hay, sin embargo, otro tipo de señal mucho menos recurrente, que lleva cogiendo fuerza en los últimos años y que se ha intensificado ligeramente durante este último año. Son los estudios, mucho más detallados y profundos, que apuntan a que el modelo capitalista, tal y como lo entendemos hoy en día, tiene los días contados. No se trata de una crisis que haya de sobrevenir este año o el que viene, o en este lustro. No se trata de un nuevo final de ciclo, más o menos traumático pero que vendrá seguido de un nuevo momento alcista. No, esos otros estudios nos informan de que estamos llegando al final de un trayecto que comenzó hace dos siglos y que ya no va a poder continuar más. Hace poco fue un informe encargado por Naciones Unidas a un grupo de científicos, que llegaron a una conclusión que hemos repetido aquí a menudo: el capitalismo ya no es viable, y cuanto más tiempo se intente mantener, peor. Este nuevo informe, este nuevo estudio, llega después de otros, también bastante recientes, también bastante impactantes. Fue la introducción de nuevos modelos numéricos que indican que un colapso puede sobrevenirnos, si mantenemos el rumbo actual. Fue la renovada advertencia de los científicos a la Humanidad, 25 años después de la primera. Son los abundantes signos de la degradación ambiental por doquiera. Son, en suma, los signos de un cambio de época. Es el fin del crecimiento. Y todas esas noticias, que los medios generalistas tratan de hacer pasar con la mayor sordina posible, es ese canto, antes rumor y mañana posiblemente fragor, que va creciendo, como una música ominosa para los estamentos económicos: "Se acaba el crecimiento, es el fin del crecimiento". Los líderes políticos y los grandes poderes económicos se niegan a aceptarlo, pero es una verdad que poco a poco se va imponiendo: se acaba el crecimiento. Por buscar ejemplos cercanos, dos tercios de los ciudadanos españoles aceptarían que se abandonase la búsqueda del crecimiento económico como un objetivo de la sociedad, y la cuestión del decrecimiento ha llegado a ser debatida en el Parlament del Catalunya (aunque ahora estemos entretenidos con otras cosas). Inclusive, hace pocos días tuvo lugar en el Parlamento Europeo una conferencia sobre "Post-crecimiento", en la que participaron destacados pensadores del decrecentismo y algunos comisarios europeos; todo un hito, a pesar de que se ha tenido que usar el eufemismo "post-crecimiento" para no asustar las delicadas sensibilidades de los políticos en la sala. Es también en esa clave de senescencia de la idea de crecimiento, de decadencia de nuestras élites, que debe ser interpretada la reciente concesión del Premio Nobel de Economía a William Nordhaus y Paul Romer, por sus contribuciones a, justamente, compatibilizar crecimiento con innovación y cambio climático. Máxime cuando especialmente Nordhaus ha minimizado el problema del cambio climático en más de una ocasión, y como siempre como algo supeditado al crecimiento económico; en su caso lo que es de destacar es que, a pesar de ser tan talibán del crecimiento haya reconocido que hay que reaccionar al cambio climático (aunque sea temperadamente).
Hay, finalmente, un cuarto tipo de noticia que nos habla de la inminente crisis pero que pasa desapercibida porque, fundamentalmente, se trata de lo que lo que se denomina un no-hecho. Es algo que, aunque pasa, se pretende que no está pasando. Hablamos, por supuesto, del tema central que se trata en este blog, de la crisis energética. A pesar de que se van acumulando los indicios de que vamos a estrellarnos muy pronto contra el muro de la dura realidad geológica, cada vez que se produce una noticia relacionada se le da una interpretación sesgada hasta el absurdo o simplemente se silencia. Como a esta información es más difícil de acceder que a las de los otros tipos, déjenme que les comente con algo más de detalle algunas noticias actuales sobre el tema.
Como hemos comentado varias veces, en este momento se está produciendo una brutal desinversión en el sector de la explotación del petróleo y resto de hidrocarburos líquidos. Este fenómeno lleva varios años de recorrido (lo comentamos en este blog a principios de 2016), pero recientemente la cosa ha tomado ya tintes dramáticos: en este momento, Norteamérica invierte más que el resto del mundo en exploración y desarrollo de nuevos yacimientos.
Que una región que produce menos del 20% de todo el petróleo mundial invierta más del 50% del gasto global en exploración y desarrollo ha sido posibilitado por dos factores. Por un lado, porque después de una pequeña contracción en 2015 y 2016, el gasto en nueva exploración y explotación se ha disparado en los EE.UU., gracias fundamentalmente al fracking. Por el otro lado, en el resto del mundo la inversión cae consistentemente debido al hecho de que se acepta que no quedan ya nuevos yacimientos que merezca la pena explotar. Como ahora explicaré, ambos factores son terriblemente negativos.
Con respecto al primero, el auge del fracking no es, en absoluto, una buena noticia, y no hablo aquí en términos medioambientales (para los que también es negativo) sino financieros.. No es ninguna novedad decir que el fracking es un negocio ruinoso: yo ya lo explicaba en este blog allá por el 2013. Las compañías que se dedican al fracking no solo no consiguen beneficios, sino que acumulan cuantiosas pérdidas que financian con más endeudamiento.
![]() |
| Imagen cortesía de SRSrocco report, https://srsroccoreport.com/ |
Se trata, obviamente, de un burbuja especulativa que en cualquier momento puede explotar, pero también es algo más que una burbuja. Si no fuera por el fracking, la producción de todos los líquidos del petróleo del mundo estaría ya estancada o incluso en declive. Así que lo que EE.UU. ha hecho es subsidiar al resto del mundo el mantenimiento de nuestro estilo de vida pródigo en gasto energético. ¿Y hasta cuándo durará esta burbuja? Durante el año 2016 se observó un descenso de la producción de petróleo de fracking en los EE.UU., signo de que los productores tiraban la toalla y no querían perder más dinero. Sin embargo, con la llegada de Donald Trump a la Casa Blanca y la implantación de numerosas medidas fiscales favorecedoras, la producción repuntó durante 2017 y lo que llevamos de 2018. Sin embargo, si miramos la evolución reciente de las gráficas de producción de las principales cuencas del fracking estadounidense (ver el último Drill Productivity Report del Departamento de Energía de los EE.UU.) observamos una tendencia al estancamiento en todas ellas, incluso en Permian. Durante el último mes, la producción aún ha crecido un poco, pero cada vez lo hace a menor ritmo.
Las gráficas también muestran de manera aproximada las tres fases que ha experimentado la burbuja del fracking.
La primera fase fue entre 2009 y 2011, y se podría denominar la fase de tentativa. Básicamente, se tenía que intentar ver si el recurso era rentable, porque era ya la última posibilidad factible. Esta fase se caracteriza por un ascenso suave de la producción. Al final de esta fase se ve que no hay manera de hacer rentable el fracking a gran escala, pues ni siquiera con precios por encima de los 100$/barril sale rentable salvo en unas pocas localizaciones más productivas y en todo caso poco duraderas.
La segunda fase, de 2011 a 2016, es la fase de burbuja especulativa. Al principio de esta fase el precio del petróleo sube por encima de los 100$ y los grandes brokers de Wall Street consiguen convencer a muchos inversores que a esos precios todo el fracking es rentable, cuando en realidad solo lo es en determinados y escaso sitios. Esta fase se caracterizar por el fácil acceso al crédito, crecimiento exponencial de la producción y del endeudamiento de las compañías. Hacia 2014 se constata (como ya comentamos en "La ilógica financiera") que ni a 100$/barril el fracking era rentable y que las compañías petroleras de todo el mundo (no solo las dedicadas al fracking: todas) estaban perdiendo mucho dinero porque los yacimientos que quedan por explotar no son rentables a precios que la sociedad se pueda permitir. Aquí comienza una fase de contracción de la inversión global en exploración y desarrollo de nuevas explotaciones de hidrocarburos (46% menos a escala global entre 2015 y 2017), que también se da en EE.UU.: la producción de fracking cae un 10% y todo apunta a que esta burbuja se está desinflando.
La tercera fase, que comienza en 2017 y dura hasta ahora, se podría denominar la fase política o de ultima ratio. No hay duda de que el fracking no es rentable ni de que no lo será jamás, pero no se puede permitir que la producción de petróleo mundial comience ya su declive terminal, así que por razones políticas se re-impulsa la burbuja del fracking. Esta tercera fase está probablemente llegando al final debido al hecho de que los yacimientos de fracking no duran mucho tiempo y que cada vez cuesta más compensar la caída de los yacimientos actualmente en producción, como muestran las siguientes gráficas sobre la evolución de la producción de pozos preexistentes en las mismas tres cuencas indicadas arriba.
Se da la circunstancia de que el declive de los pozos en Permian es más acelerado que en las otras cuencas, como es bien conocido en el sector. Esto va a provocar que la caída del fracking será más acelerada de lo que muchos prevén, ya que Permian es y ha sido la más productiva de las cuencas asociadas a este tipo de explotación.
El final de la tercera fase del fracking va a ser doblemente negativo. Por un lado, por el descenso de la producción de petróleo, lo que va a implicar una grave crisis económica por el nuevo giro en la espiral del declive energético. Y por el otro, por la crisis financiera que va a desencadenar directamente: los inversores que han apostado fuerte al fracking están esperando a que un repunte de precios haga rentables sus inversiones y recuperen las pérdidas acumuladas, pero cuando se vea que la producción declina irremisiblemente comprenderán que no hay la más mínima esperanza de que recuperen su dinero y se desatará el pánico financiero.
Habrá más de un experto despistado que piense que la solución podría venir de fuera de los EE.UU., en esos inmensos campos de petróleo que algunos dicen que aún están por explotar. Sería mejor que se lo piensen dos veces, porque las señales que llegan del sector muestran claramente lo contrario. Circunscribiéndonos al caso de España, son bastante significativas las recientes declaraciones de Antonio Brufau, presidente de la petrolera REPSOL, en las cuales reconoce que no resulta rentable invertir en nuevas explotaciones porque cuesta mucho recuperar la inversión. De hecho, anuncia que REPSOL va a ir abandonando el negocio del petróleo, lo cual va en la línea de su reciente adquisición de centrales hidroeléctricas y su nuevo negocio como operadora eléctrica (en la misma línea que Gas Natural, ahora reconvertido en Naturgy). Según Brufau, lo que pasa es que la demanda de petróleo va a caer en los próximos años gracias a la irrupción del coche eléctrico. Lo cual es absurdo, porque ahora mismo no se ve tal irrupción y de hecho lo que sí que hay es un repunte en la demanda de petróleo que está empujando los precios hacia arriba. Aparte está el hecho de que un tipo bien informado como Brufau debe saber perfectamente que el coche eléctrico no es una opción viable a gran escala. En todo caso, la mención al fetiche del momento, el coche eléctrico, le sirve para justificar su proceso de desinversión y evitar, por el momento, el pánico financiero mientras va anunciando qué van a hacer los próximos años.
No solo es España: ayer mismo el economista jefe de la Agencia Internacional de la Energía, Fatih Birol, alertaba que el precio del petróleo está entrando en la zona de peligro, y que el problema viene, precisamente, de la falta de inversión en exploración y desarrollo de nuevos yacimientos a escala global. En un desesperado intento por revertir la situación, Birol llama a la OPEP a "abrir los grifos" para bajar el precio del petróleo, y les avisa de que si permiten que el precio escale a la larga les perjudicará también a ellos, porque los altos precios del crudo desencadenarán una crisis económica, y la crisis hará bajar el consumo y por tanto los precios del crudo y al final la OPEP también recibirá lo suyo. En esencia, Birol parece que por fin ha descubierto la espiral de destrucción de oferta - destrucción de demanda. Claro que si Birol hubiera leído las declaraciones de Brufau que enlazaba más arriba sabría que probablemente Arabia Saudita ya no tiene capacidad ociosa: la OPEP probablemente ya no puede abrir más los grifos porque los tienen abiertos del todo.
Por resumir, tanto el ruido de fondo, como las noticias más analíticas, como los estudios más detallados sobre el capitalismo y como el análisis de la situación actual de la crisis energética nos indican que hemos llegado a las puertas de la siguiente crisis. Para unos, esto solo es un final y el comienzo de una nueva fase similar, después de los reajustes necesarios. Para otros, los procesos que se van a desencadenar van a cambiar nuestro mundo de manera profunda y definitiva. En lo que todos coinciden es en lo que estamos haciendo para prepararnos: nada. Así que, ahora mismo, estamos ahí quietos, plantados, esperando a que nos llegue el siguiente golpe.
Salu2.
AMT
Etiquetas:
aceptación,
Crisis económica,
descenso de inversión,
descenso energético,
fracking,
negación
Suscribirse a:
Entradas (Atom)