Mostrando entradas con la etiqueta China. Mostrar todas las entradas

lunes, 11 de octubre de 2021

La crisis del carbón


Queridos lectores:

Prácticamente de manera simultánea con la crisis del gas que se ha desatado sobre todo en Europa, durante los últimos días hemos visto cómo se desarrollaba una crisis paralela, la del carbón, aunque ésta ha afectado sobre todo a China y a la India. En China, la escasez de carbón está provocando apagones en 20 provincias y está afectando ya a la capacidad manufacturera de la fábrica del mundo. En la India, se ha llegado a anunciar varias veces que quedaba carbón para pocos días, y ya se han producido apagones y restricciones parciales de acceso a la electricidad. Recordemos que son los dos países más poblados del mundo, con unos 2.800 de los 7.900 millones de habitantes del planeta, es decir, más de la tercera parte de toda la Humanidad.

Una característica que China e India comparten es su enorme dependencia del carbón para la producción de electricidad (el 65 y el 70%, respectivamente). La agresiva introducción de sistemas renovables en China ha conseguido disminuir sensiblemente el peso del carbón en su mix eléctrico, pero porcentualmente las centrales térmicas de carbón siguen siendo la principal fuente de electricidad con diferencia.


Que ambos países usen tanto carbón es lógico si tenemos en cuenta que a nivel mundial son el 4º y 5º país, respectivamente, en volumen total de reservas de este combustible; y si miramos las reservas de los carbones con mayor contenido energético son el 2º y 3º en importancia. Y, sin embargo, ambos países están teniendo problemas para abastecer su creciente demanda de esta materia prima. Delante del marasmo actual, el Gobierno chino ha ordenado aumentar la extracción de carbón de sus minas, y al mismo tiempo está permitiendo que se vacíen los almacenes de carbón proveniente de Australia, que llevaban más de un año paralizados por una disputa entre ambos países. Por su parte, en la India, más del 70% de las nuevas concesiones de mina de carbón subastadas por el Gobierno el pasado mes de julio quedaron desiertas por falta de postores; las razones aducidas para esa falta de interés, los problemas ambientales y el escaso margen comercial.

Esa cuestión, el escaso margen comercial, nos lleva a la cuestión central del problema del carbón. Igual que con el petróleo, se está acabando el carbón barato. Las minas de carbón del mundo tienen cada vez peor rendimiento, dan un producto de calidad decreciente y cuesta más de procesar. Aunque teóricamente China podría aumentar aún un poco su propia producción de carbón, se enfrenta a enormes problemas logísticos para su transporte y utilización, siendo recurrentes atascos ocasionados por camiones de carbón que duran días y se extienden más de 100 kilómetros.

Si miramos la cuestión a escala mundial, todo indica que estamos superando o a punto de superar el pico del carbón. La gráfica que sigue muestra la producción mundial de carbón (en energía, ya que en volumen hay mucha disparidad de energía dependiendo del diferente tipo de carbón).


Se ve que desde 2014 la producción de carbón ha entrado en una fase de meseta ondulante, que es un fenómeno característico cuando se está llegando al máximo de producción de una materia prima. El máximo de 2014 ha sido ligeramente superado en 2019, y aún es pronto para asegurar que se ha llegado al pico absoluto del carbón a nivel mundial  puesto que geológicamente aún se podría incrementar ligeramente, pero en la práctica el margen de crecimiento va a ser pequeño a partir de ahora. Lo que sí es cierto es que, debido a que la geología permitiría subir un poco más durante unos años extra, la duración de la actual meseta va a ser seguramente bastante dilatada en el tiempo. Es decir, la producción de carbón no va a subir mucho más de donde está ahora (quizá un 5% como mucho), pero se puede mantener en los niveles actuales fácilmente durante un par de décadas o quizá más. Al contrario de las curvas de producción del uranio, que suben lentamente y bajan rápidamente, las curvas de producción del carbón tienen tendencia a tener caídas lentas y tardías. Por tanto, la gestión del pico del carbón va tender a ser agónica, sin reconocer que se está tocando techo a nivel energético y alargando durante muchos años la cuestión con noticias de nuevos yacimientos que están a punto de aparecer y que resolverán la carestía y la escasez. Para más INRI, la acelerada caída de la producción de petróleo durante los primeros años de esta década hará que el carbón cobre más relevancia como sustituto y sostén de la sociedad industrial.

La crisis del carbón no es exclusiva de China e India, por supuesto. Media docena de países están viendo apagones por culpa de la escasez del carbón que usan para sus centrales térmicas. En ese sentido, llama la atención la tranquilidad que reina en EE.UU respecto a este tema. Aunque aún genera un 30% de su electricidad usando carbón, sus reservas son muy grandes (las mayores del mundo) y puede abastecer sin problemas su consumo doméstico e inclusive exportar carbón. El enorme aumento del consumo estadounidense de gas para la generación de electricidad en estos años, hasta el 34% actual, no se ha visto tampoco afectado por la paralela crisis del gas, debido a la abundancia de gas de fracking, económicamente ruinoso pero subvencionado para apuntalar el resto de actividades. En ese sentido, los EE.UU. se están mostrando más resilientes que el resto del mundo para hacer frente a la crisis energética, al menos en lo que al gas y el carbón se refiere - otra cosa será cuando la crisis del petróleo se muestre con toda su crudeza.

En Europa, la crisis del carbón también tiene consecuencias. Debido a la crisis del gas, los precios de la generación eléctrica se han disparado en toda Europa, pero donde menos ha afectado es en aquellos países donde se usa más carbón. Y muy notablemente, Polonia, donde el 72% de la electricidad se genera quemando carbón y solo un 9% quemando gas.

Precio de la electricidad en Europa el 7 de octubre de 2021


Por eso no es de extrañar que Alemania haya recuperado su interés por el carbón. Hace tan solo 3 años, Alemania aún generaba el 40% de su electricidad usando carbón; en la actualidad, el carbón solo aporta el 26% de la energía eléctrica (lo cual, por cierto, ha venido acompañado de un descenso generalizado del consumo eléctrico).


La causa más probable de esta caída no es tanto los votos de Alemania para cumplir con sus compromisos climáticos, sino la dificultad de encontrar carbón, sobre todo antracita, dada la ya comentada meseta ondulante en la que se encuentra la producción mundial de carbón desde 2014.

Pero la prueba más palpable es que los compromisos de Europa en la lucha contra el Cambio Climático no valen nada es la petición desesperada que Europa le hace a Rusia para que aumente sus exportaciones de carbón hacia el Viejo Continente. Petición que Rusia (segundo país del mundo por reservas totales de carbón) no podrá atender, porque ya está comprometido con sus voraces vecinos asiáticos. Sin embargo, que, en medio de una situación de crisis energética como la actual, Europa se vuelva sin miramientos hacia el consumo de carbón (en España, Endesa ha planteado reabrir la central térmica de As Pontes) demuestra que no importa, ni nunca ha importado, el Cambio Climático. Toda la monserga que estamos escuchando actualmente acerca de la necesaria descarbonización y las declaraciones institucionales de Emergencia Climática son solo palabras vacías cuando empiezan los problemas económicos. Toda la Transición Energética, a veces etiquetada de "Ecológica", no ha estado nunca dirigida a solventar la cuestión climática, sino la crisis energética desencadenada por el cenit del petróleo, acompañado por el cenit del gas y el cenit del carbón. Quizá muchas personas que de buena fe creen en el modelo de transición energética imposible que se pretende imponer, deberían abrir los ojos al hecho de que aquí nunca importó la defensa del medio ambiente, sino del negocio para unos pocos, aunque eso nos lleve a todos a un peligroso callejón sin salida como sociedad y como civilización.

El gas y el carbón están en crisis, y ponen de rodillas a Europa y a Asia. Ya solo falta el petróleo para culminar la crisis energética definitiva, la que abocará a nuestra civilización a su colapso o a su transformación definitiva. Que pase una u otra cosa depende de todos nosotros. Ya no es momento de dudar, sino de actuar.

Salu2.

AMT

martes, 16 de enero de 2018

El tsunami de plástico


Queridos lectores,

Con unas importaciones de unos 10 millones de toneladas métricas por año el año pasado, China es el principal importador de residuos plásticos del mundo, absorbiendo un poco más de la mitad del total mundial. A eso debe añadirse que el segundo principal importador es Hong Kong, que suma más del 20%, con lo que la inmensa mayoría de la importación de plásticos del mundo acaba en China, bien sea directamente bien sea a través de la ex-colonia inglesa (que, al fin y al cabo, sólo actúa como intermediario de tan lucrativa actividad). Tal vorágine importadora de lo que en el mundo occidental se considera un residuo se explica por la voracidad de materiales de la economía china, que transforma todo ese plástico usado, tras su clasificación, en resina de plástico que después es usada por las fábricas de la factoría del mundo para crear los mil enseres que luego nos son vendidos. Visto así, el trasiego de plástico usado hacia China y de productos elaborados desde China cierra un círculo virtuoso, al decir de las escuelas de negocios (de aquí). Y así era hasta que la cosa se torció.

En julio del año pasado China anunció a la Organización Mundial del Comercio que a partir de 2018 prohibiría completamente la importación de 24 tipos de plásticos, además de la de papel y material textil (de las que no hablaré aquí aunque también representa otro serio problema). Durante estos seis meses básicamente no se ha hecho nada aparte de intentar convencer al Gobierno de China que se replanteara la prohibición. Y ahora Occidente se encuentra delante de un problema de grandes dimensiones, el cual carece de capacidad de afrontar, dadas profundidad insodable de los cambios que se requeriría hacer.

Esta noticia ha tenido un eco bastante importante por todo el mundo, debido a los problemas ambientales que está empezando a causar la acumulación de residuos en los países de origen, que son básicamente todos los países occidentales (España incluida). Resulta bastante impresionante que ningún medio analiza la noticia desde el punto de vista chino: ¿cómo es que China hace colapsar una industria propia que ocupa a un gran número de personas y prefiere pasarse a la resina de plástico virgen, que es mucho más cara? En algunas noticias se apunta a razones ambientales y de salud de la población, que fueron las razones que alegó China en su anuncio a la Organización Mundial del Comercio, pero se comenta siempre de pasada, y en ningún caso analizando el grave problema ambiental que ya ha causado en China esta industria sucia que se sustenta en la explotación de las clases sociales más desfavorecidas. Pues efectivamente, para conseguir un reciclaje eficiente se necesita hacer una buena clasificación de los residuos plásticos, y la manera más barata y eficiente para hacer eso es usar mano de obra humana mal pagada, que en China aún abunda. Como refleja con horrible precisión el documental "Plastic China", la separación de residuos la hacen miles de personas que literalmente viven en medio de la basura, en unas condiciones de vida miserables e insalubres. Esencialmente, los chinos están explotando en el presente las minas del futuro de las que hablaba en este blog hace más de 7 años, aunque no con el objetivo de conseguir energía sino materiales, y lo están haciendo no introduciendo más tecnología sino con mano de obra semiesclava, justamente como se anticipaba también aquí hace 6 años. Frente a los adalides del tecnooptismo más irredento que se creen que la tecnología es prácticamente un sustituto de la energía, aquí no se ha visto ninguna implantación de nuevas tecnologías extremadamente eficientes a gran escala, no; lo que se ha producido aquí es una explotación inmisericorde del "ejército laboral de reserva" que tanto abarata la Gran Exclusión. No es ninguna casualidad: la tecnología no lleva siempre y necesariamente a un abaratamiento de los costes, y particularmente cuando se trata de hacer procesamientos complejos, para los cuales un ser humano con un poco de entrenamiento habitualmente hará el trabajo mejor y con menor coste energético que cualquier sistema automatizado. Aunque para que las cuentas salgan es fundamental que los salarios sean escandalosamente bajos y que no se respeten las mínimas normas de salubridad, que sólo servirían para encarecer el proceso. Es por eso que este tipo de reciclaje no se ha hecho aquí, aunque lo que ha pasado en China es una advertencia de lo que nos puede acabar pasando a nosotros mismos si continúa progresando la devaluación interna.

Hay dos aspectos de esta crisis que no he visto tratar en ninguna de las noticias que he leído sobre este tema, y que me gustaría destacar. 

En primer lugar, que además del grave problema ambiental y de salud que comporta el procesamiento y reciclaje de esos residuos, es bastante probable que si China se ha decidido a tomar tan drástica medida es debido a que ya no tiene prácticamente capacidad de absorber más residuos. Tengan en cuenta que lo que se reaprovecha para hacer resina plástica es sólo una fracción del volumen total, y el resto ha de ser incinerado (con mayor contaminación atmosférica) o bien enviado al vertedero. Es muy probable que los vertederos chinos estén ya muy saturados, y la peligrosidad de algunos residuos (pues Occidente ha aprovechado el envío de estos residuos para colar de matute materiales muy contaminados, aparte de lo contaminantes que ya de por sí son sobre todo algunos plásticos) hace imposible optar por la incineración. Mientras Occidente ha estado presionando a China para aceptar más de su basura, China se ha encontrado probablemente saturada e incapaz de asumir más.


El segundo aspecto de la noticia que me gustaría destacar es lo que yo calificaría de "cinismo industrial" de muchas de las empresas que en Occidente dicen dedicarse al reciclaje. Como ha evidenciado esta crisis, muchas de estas empresas no son verdaderamente empresas de reciclaje, sino más bien intermediarios o, en el mejor de los casos, plataformas de gestión logística de los residuos en su camino de ida y vuelta a China, seguramente llevándose una buena tajada por no realizar la tarea que se supone que es tan importante hacer, y que ellos en realidad se la han endosado a otros.

Al final, toda esta crisis es un buen ejemplo de cómo algo, que podría haberse anticipado y que se origina bajo la lógica del despilfarro a la que aboca nuestra sociedad de sobreconsumo, se gestiona desde la lógica capitalista imperante. La necesidad de mantener apretado el acelerador del consumo lleva un sobreconsumo de plásticos, sobre todo en forma de envases y embalajes, y este sobreconsumo acaba creando una "industria" que se dedica a su "reciclaje"; y la lógica de seguir creciendo impide poner freno a esta locura hasta que se llega un momento en que el problema tiene dimensiones tales que no se puede gestionar y estalla una crisis como la actual.

¿Y cómo se va a gestionar la crisis actual, una crisis que ya está aquí y que cada día que pasa va generando más residuos que se acumulan en los puntos donde se recogía la mercancía que ya no se puede enviar a China?

Por un lado, estamos escuchando muchos cantos de sirena sobre la oportunidad de negocio que se abre para las empresas de aquí y cómo esto va a favorecer la innovación y gestión local de los residuos, creando nuevos y mejores puestos de trabajo. Pero, como comentábamos arriba, es imposible hacer este reciclaje de manera mínimamente competitiva sin la mano de obra semiesclava que se prodiga en China. E incluso aunque nuestros grandes emprendedores locales consiguieran encontrar la manera (más probablemente, explotando el ejército laboral de reserva local) se requerirían unos cuantos años para poner a punto una industria local a la altura del volumen de residuos que generamos. Y no olvidemos que tal industria tiene fecha de caducidad, porque sólo se recicla efectivamente una fracción del total, mientras que el resto tiene que ir al vertedero o ser incinerado. 

Justamente son esas dos (vertedero e incineración) las dos soluciones terribles que se están proponiendo a corto plazo para abordar este problema. Ya se anticipa el problema ambiental que supondría cualquiera de las dos soluciones, aunque obviamente es mucho peor en el caso de la incineración por la liberación de dioxinas y partículas en general. Pero los plásticos siguen amontonándose a gran velocidad y se tiene que encontrar una solución rápida. Así las cosas, es evidente que los países occidentales van a presionar a algunos países del tercer mundo o asimilables para que se conviertan en los nuevos importadores de residuos de último recursos para el mundo occidental, incluso sin tener la pretensión que estos importadores intenten hacer algo parecido a reciclar y se muestren claramente como lo que serían, los vertederos mundiales. Lo peor de esta lógica absurda de la huida hacia adelante y la búsqueda de la solución más económica a corto plazo que guía los razonamientos de mercado tradicionales es que tan sólo es un parche, una solución a corto plazo, hasta que los nuevos vertederos globales se saturen, y con la seguridad de que durante este tiempo añadido nadie va intentar buscar una verdadera solución a largo plazo.

Lo lógico sería comenzar a dar a este problema un tratamiento integral. No hay duda de que el uso masivo de envases y embalajes mantiene una fuerte industria local en los países occidentales, pero es un malgasto de recursos (que en realidad ya no nos podemos permitir, en las vísperas del declive energético) y genera el grave problema de gestión de residuos en el que estamos inmersos. Hay mucho camino posible a recorrer en la dirección en la que pocos analistas miran, que es la reducción. Si no se quiere explorar ahora que es más fácilmente gestionable, se tendrá que hacer cuando sobrevenga la nueva crisis de altos precios del petróleo. De momento tenemos a China como nuevo cliente global de resina virgen de petróleo tensionando este mercado, justo cuando la producción de hidrocarburos líquidos ya está cayendo.

Salu2,
AMT

lunes, 24 de diciembre de 2012

Por qué el consumo de carbón sigue aumentando: lo que los economistas pasan por alto

Queridos lectores,

La semana pasada Gail Tverberg publicó en su soberbio blog un artículo que enlaza muy bien con el anterior de JotaEle; JotaEle analizaba la estructura detallada del gasto energético de España, en tanto que Gail hace un desglose simple del coste económico de la energía consumida en algunas de las principales áreas del mundo, que explica, entre otras cosas, por qué el consumo de carbón ha subido tan deprisa y tendrá que seguir haciéndolo. Dado lo certero y pertinente de su análisis, he pedido y obtenido su permiso para traducirlo y publicarlo aquí. De la traducción se ha encargado El Erial de Olduvai, a quien agradezco su trabajo. 

Estoy seguro de que este artículo será de su interés.

Salu2,
AMT


Por qué el consumo de carbón sigue aumentando: lo que los economistas pasan por alto

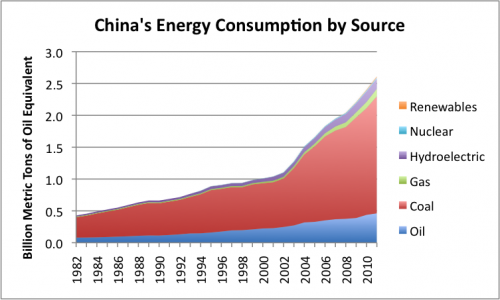
Una razón fundamental de porqué el consumo de carbón está aumentando se debe al crecimiento del comercio internacional a raíz de la creación de la Organización Mundial del Comercio (OMC) en 1995, que se disparó cuando China ingresó en diciembre de 2001. La figura 1 muestra la extracción mundial de los tres combustibles fósiles. Se aprecia un acusado cambio de tendencia en la línea del carbón (verde) inmediatamente después de que China se incorporase a la OMC. Los datos de China también muestran un fuerte incremento del consumo de carbón en ese momento.

Figura 1: Oferta mundial de combustibles fósiles a partir de los datos mundiales de producción 2012 Statistical Review of World Energy (BP)


China, así como otros muchos países asiáticos, no estaba industrializada. La llegada del comercio internacional les dio oportunidades de fabricar y vender bienes por debajo del coste de otros países. No obstante, para llevar esto a cabo necesitaban combustibles. El combustible que Occidente utilizó para industrializarse fue el carbón. El carbón tenía muchas ventajas para un país recién industrializado: a menudo se puede extraer sin usar una tecnología muy avanzada, es relativamente barato de extraer y suele encontrarse localmente. Puede ser utilizado en la fabricación de muchos de los productos básicos utilizados por los países industrializados incluyendo acero, cemento y electricidad.


La industrialización de los países asiáticos fue impulsada por muchas fuerzas. Las empresas occidentales estaban deseosas de producir bienes más baratos. Los consumidores estaban contentos con los precios más bajos. Incluso el protocolo de Kyoto impulsó el comercio internacional. Este documento dejó claro que los países firmantes no participarían en el mercado por carbón. Desde el punto de vista de los países en vías de desarrollo esto ayudaría a mantener bajos los precios (al menos en los mercados de exportación). También supuso un mejor suministro de carbón a largo plazo para los países en vías de desarrollo. El protocolo de Kyoto ofreció no penalizar las exportaciones de productos fabricados con carbón, de manera que situó a los países que usaban carbón para su producción exportadora en una mejor posición competitiva. Este fue especialmente el caso si los países firmantes usaban las cuotas de carbón para para hacer que sus productos se apreciasen.

Aparte del asunto de la industrialización y el comercio, hay otro aspecto que está contribuyendo a mantener alto el consumo de carbón. Se trata del hecho de que la oferta de petróleo es escasa y cara y esto significa que las economías de los países que desproporcionadamente consumen mucho petróleo se hallan en desventaja competitiva. Los países que han “llegado tarde a la fiesta” se encuentran en buena posición para desarrollar sus economías consumiendo poco petróleo y mucho carbón, de forma que sus costes energéticos se mantienen bajos. Este enfoque proporciona a los países emergentes ventajas competitivas sobre los desarrollados.

Veamos algunos gráficos. En términos de apalancamiento petrolero (consumo total de energía/ Consumo de petróleo), China y la India superan de los otros países seleccionados. Esto lo consiguen gracias al uso intensivo del carbón.


Figura 2: Ratio de energía total consumida / petróleo consumido (biocombustibles incluídos) a partir de 2012 Statistical Review of World Energy (BP).


Si nos basamos en la Figura 3, el PIB de los países con mucho carbón en su mix parece crecer mucho más rápido que el de los otros países.


Figura 3: crecimiento medio porcentual del PIB real, base 2005. A partir de USDA International Macroeconomic Data Sets

En los años recientes el petróleo ha sido el más caro de todos los combustibles fósiles. Así, un país que se sirva principalmente de crudo verá cómo se incrementa el promedio de sus costes energéticos por encima de lo que se le incrementan a un país que puede paliar su consumo de petróleo mediante el consumo de combustibles más baratos.

La figura 4 de abajo nos muestra la media de precios de petróleo, gas natural y carbón para algunas categorías representativas de esos combustibles.


Figura 4: Precio por tonelada métrica de petróleo equivalente, a partir de datos del Banco Mundial Noviembre 2012, todos los precios han sido convertidos a toneladas métricas de petróleo equivalente.


Entre todos estos tipos de combustible mostrados, el petróleo es el más caro. El precio del carbón es mucho más barato, especialmente si es de producción doméstica. Si se transporta a largas distancias, el coste del transporte se sumará a su precio. Los precios del gas natural varían a lo largo del mundo, pero tienden a oscilar entre los precios del petróleo y el carbón.(1). No es posible conocer con exactitud cuál es el precio promedio del combustible en cada grupo de países mostrado en la figura 4. Se muestra una aproximación en la figura 5.


Figura 5: estimación aproximada de coste medio por tonelada de petróleo equivalente para los diversos países y grupos mostrados, basándose en la distribución de los combustibles usados a partir de BP Statistical Review of World Energy y los precios de la figura 4.

Se puede ver en la figura 5 que el coste medio de la energía fósil es más alto para los países de la parte alta de la gráfica y más bajo para los de la parte inferior. Hay algunos ajustes que se podrían hacer tal como añadir el efecto de las cuotas (derechos de emisión) de carbón sobre los combustibles fósiles a los costes de los países europeos, y ajustar al reciente cambio bajo del Euro. Ambos factores contribuirían a elevar el coste medio de los combustibles fósiles para los países europeos.

También, el coste medio mundial del combustible está probablemente sobrevalorado en la figura 5. En mi lista de grupos de países analizados he excluido a propósito los principales exportadores de crudo -como Arabia Saudí- pues se espera que se comporten de manera diferente a otros países. Un buen grupo de esos exportadores pueden permitirse subsidiar los costes petrolíferos a su propia población y a la manufactura nacional, ya que los costes de extracción son menores que el precio mundial del crudo. Si ajustásemos en este sentido, el precio medio mundial de los combustibles de la figura 5 probablemente se vería reducido.

Los promedios de la figura 5 tan sólo incluyen los combustibles fósiles (carbón, petróleo, gas natural) y excluyen otras fuentes energéticas como nuclear, hidroeléctrica, eólica y solar. Los combustibles fósiles representan el 92-93% del suministro energético de China e India, según BP Statistical Review of World Energy. En Europa, los combustibles fósiles representan el 79% del total, en los EE.UU. y Japón el 86%-87% del total.


Una mirada a cómo está cambiando en la actualidad el consumo de combustibles.


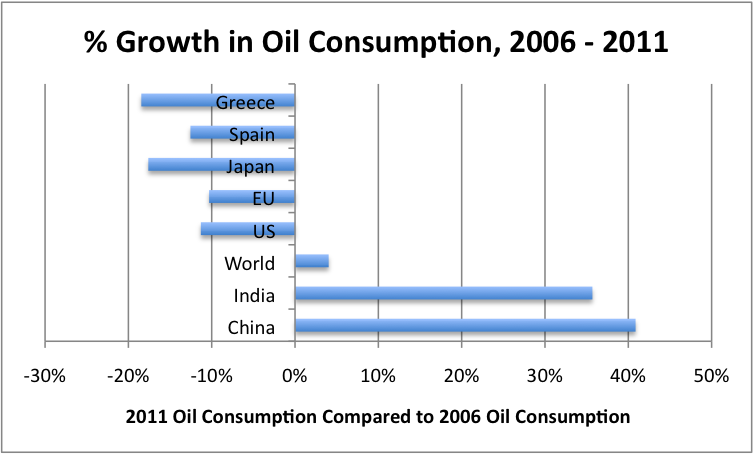
El consumo de petróleo está cayendo en los países que tienen un crecimiento del PIB relativamente lento, y se está incrementando en la China y la India.

Figura 6: Crecimiento porcentual del consumo de petróleo entre 2006-2011, a partir de BP’s 2012 Statistical Review of World Energy

Puedo interpretar que esto significa que a medida que las economías más débiles (aquellas que tienden a utilizar una mayor proporción de petróleo en su mix energético)están siendo expulsadas del mercado, más petróleo está fluyendo hacia las que pueden apalancar mejor su uso. Desafortunadamente, un barril ahorrado por Europa, EE.UU. o Japón se convierte en un barril que puede ser consumido por China, India u otro país emergente con mejor apalancamiento.

Un barril consumido en el mundo desarrollado podría ser apalancado por otros combustibles por un factor aproximado de entre 2.0 a 2.7, y algo de este apalancamiento ha de ser hidroeléctrico o nuclear, que es largamente benigno desde el punto de vista del dióxido de carbono emitido. Si ese mismo barril es consumido por China, puede apalancarse por un valor de hasta 5.7. Así, un barril de petróleo ahorrado por el mundo desarrollado puede ser transferido a China y usado con un mayor efecto positivo desde el punto de vista de la producción de bienes de consumo baratos y con un mayor efecto negativo desde el punto de vista del impacto por emisiones de CO2.


¿Qué han pasado por alto los economistas?
 
Desafortunadamente la lista es más bien larga.


1.- El asunto más básico que los economistas han obviado es que la energía es necesaria para producir bienes y servicios. Si la producción de un producto es transferida a otro país, ese país necesitará suministro energético -probablemente barato, fácil de extraer- para producirlo. No tiene mucho sentido fijarse en el consumo de combustibles fósiles deteniéndose en las propias fronteras de un país. Si deseamos productos fabricados de manera medioambientalmente sensata y deseamos que nuestros propios ciudadanos tengan empleo, debemos producirlos en casa y diseñar una mejor forma de contrarrestar la emisión de CO2.


2.- La producción mundial de petróleo es limitada. Esto significa que incluso con demanda adicional, la oferta de petróleo no puede incrementarse mucho. La demanda adicional no hace mucho más que aumentar el precio. Una reducción de la demanda, dentro de un rango, no hace más que disminuir el precio sin reducir realmente la producción. Más allá de un punto, una reducción de la demanda reduce temporalmente tanto el precio como la producción, como ocurrió en 2008. Pero la demanda tiende a reactivarse rápidamente, provocando otra alza del precio y posterior oferta reducida. Los modelos económicos al uso parecen asumir que esta situación no puede existir.


3.- En una situación de oferta limitada de crudo, si un país reduce su consumo de petróleo eso no implica que se dejará de extraer más hidrocarburo, sino que el petróleo ahorrado vuelve al mercado mundial (tal vez a un precio ligeramente menor) y es comprado por alguien que puede hacer un mejor uso del mismo.


4.-  El mix de tipos de energías que usa un país cambia muy gradualmente con el tiempo, porque es muy difícil sustituir un tipo de combustible por otro sin inversión a una cierta escala (por ejemplo, modificar los coches para que puedan usar gas natural y construir los gasoductos para transportar gas natural). Por ejemplo, en la figura 7 aquí abajo, el apalancamiento petrolero se mantuvo constante en el período hasta el año 2000. Posteriormente aumentó gradualmente, cuando subió el precio del petróleo. No hubo ningún cambio cuando la recesión de 2008-2009 golpeó. Una disminución en el consumo de petróleo tiende a conducir también a una caída del consumo de electricidad, y a una caída del consumo de combustibles de todos los tipos.


Figura 7: Precio mundial del barril de petróleo Brent en dólares constantes del año 2011, sacados de la edición de 2012 del BP  Statistical Review of World Energy y apalancamiento petrolero basado en la razón entre la cantidad total de energía consumida y la parte proviniente del petróleo, derivada de los mismo datos.


He escrito acerca de esta misma cuestión anteriormente, en mi artículo: ¿Por qué la escasez petrolífera es como que te falte una taza de harina? (en inglés). En aquel post, yo señalaba que en la medida que las proporciones usadas de los diferentes combustibles éstan fijadas por la infraestructura construida, si hay escasez (o un precio excesivamente elevado) de una entrada imprescindible (petróleo en el caso de la economía, harina en el caso de una bandeja de galletas) es necesario hacer un lote más pequeño. En el caso de la economía, un lote más pequeño tiene la pinta de una recesión, con menor uso del petróleo, menor uso de la electricidad. y menor tasa de ocupación laboral. Este mismo patrón de disminución simultánea del uso de los tres tipos de combustible se puede ver simplemente observando los cambios recientes en el suministro de petróleo, carbón y gas natural, en la Figura 1 de este post.

5.- Si una economía como la de China no está creciendo tan rápidamente como podría hacerlo de no ser por las restricciones en la producción de petróleo, disponer de petróleo adicional porque las economías de los países desarrollados están reduciendo su uso puede ayudar al crecimiento económico de China. De hecho, es probable que China sea capaz de usar ese petróleo adicional (para transporte en camiones) para hacer posible construir más mercancías usando carbón. Por tanto, el ahorro de petróleo puede conducir a un aumento del consumo de carbón, a nivel mundial.

6.- A menudo se hace la afirmación de que si el precio del petróleo sube lo suficiente las energías renovables se volverán competitivas. Tal afirmación se hace con las orejeras puestas, en un mercado mundial de bienes y servicios. En un mercado mundial lo que importa es el menor coste total de producción. La mayoría de las renovables ni siquiera son sustitutos del petróleo: son sustitutos del carbón o el gas, y éstos son más baratos. Cualquier cosa que eleve el coste medio de la energía de un país con respecto a otros países le hace menos competitivo. Cuando un país se vuelve menos competitivo, tiende a usar menos petróleo. El petróleo sobrante tiende a ir a un país más competitivo, y puede incrementar el uso del carbón como explicamos arriba. Por supuesto que los salarios también marcan una diferencia, pero un país que usa combustibles más baratos puede pagar menos a sus trabajadores y aún así proporcionar un estándar de vida aceptable.

 7.- Hay dos maneras de reducir el uso de combustibles fósiles que podrían ser eficaces, pero que probablemente no serían bien recibidas. Una es recortar el comercio internacional, quizá introduciendo aranceles. Esto reduciría el consumo de petróleo, debido a que muchos bienes no pueden ser producidos sin la importación de materias primas de otros lugares. El otro método que podría funcionar es cargar impuestos (o prohibir) sobre la extracción de petróleo en tu propio país. Tal cosa volvería tu país más pobre y menos capaz de comprar productos importados (como el petróleo y gas) en el mercado internacional.

8.- Ya comenté en otro post sobre el que parece ser el efecto de la competencia China sobre los puestos de trabajo en los EE.UU. Hubiera estado muy bien que los economistas hubieran predicho tal efecto antes de abrazar tan entusiastamente la expansión del comercio internacional.

9.- Un lector me ha señalado recientemente que de la forma que la economía China funciona, los negocios pueden funcionar con una tasa de retorno de la inversión inferior a la de los países occidentales y aún así proporcionar un nivel aceptable de beneficios, debido a la manera con la que el gobierno chino interactúa con las empresas. Esto concede a China otra ventaja competitiva, además de los menores precios del combustible y los salarios más bajos. Ver La ascensión del Ferrodólar.


Nota:
(1) En los EE.UU., los precios del gas natural están actualmente por debajo de los costes de producción de muchos productores debido al exceso de suministro. Ésta no es una situación sostenible; una opción para resolverla es que algunos de los productores estadounidenses abandonen el mercado, la producción de gas de los EE.UU. caiga consecuentemente al haber menos productores y  que los precios en los EE.UU. suban.


lunes, 17 de mayo de 2010

El crash del carbón


Queridos lectores,

El carbón es un combustible fósil que tiene una cierta imagen demodé, como una reliquia propia de la primera revolución industrial y de la máquina de vapor. Sin embargo, se sorprenderían de la importancia y vigencia de tan modesto combustible. De acuerdo con datos de la Administración Americana de la Energía (perteneciente al Departamento de Estado de Energía de los EE.UU.), el carbón proporciona el 27.4% de la energía primaria en el mundo, porcentaje nada despreciable, sobre todo si se la compara con el 33.5% del petróleo o el 22.8% del gas natural. En países como China, el carbón representa el 70% de la energía primaria y el 80% de la energía eléctrica. De hecho, el principal uso del carbón es para la generación de electricidad: sus características no le hacen el combustible más idóneo para el transporte (para esto es mejor el petróleo) pero la generación eléctrica sí que permite aprovechar plenamente su potencial, mediante unas turbinas de vapor que, en el fondo, no son tan diferentes de la máquina de Watt, a pesar de los dos siglos de distancia. Por tanto, el futuro de la producción de carbón es fundamental en nuestro futuro energético, porque lejos de ser una fuente menor, desempeña un gran papel en el modelo energético global, y las posibles tensiones futuras en el mercado del carbón se traducirán en tensiones en todo el mercado de la energía, al igual que las tensiones que genera el Peak Oil.

En lo que sigue sintetizo, y luego analizo, los hechos más relevantes de tres artículos sobre el tema, uno de The Oil Drum y otros dos de Energy Bulletin. Para cada dato que cite, enlazaré el artículo que corresponda, con repeticiones.

Uno de los primeros lugares comunes que se suele oír cuando se habla del carbón es que queda carbón para siglos. Por ejemplo, si uno tiene en cuenta que EE.UU. tiene unas reservas de alrededor de 240 millardos de toneladas de carbón y produce 1 millardo cada año, la simple aritmética dice que a ritmos de producción actuales tienen carbón para 240 años. Sin embargo, ésta es una verdad relativa. En primer lugar, porque la producción no será constante: si la demanda sigue creciendo (China, ya veremos más tarde), la producción crecerá hasta llegar a su cénit, a partir del cual disminuirá y empezará a causar problemas. En segundo lugar, comparar la producción con el consumo de los EE.UU. es falaz, puesto que en un mercado de globalizado todos los bienes están a disposición de quienes los puedan pagar. Pero hay un tercer lugar, todavía más inquietante, y es que las reservas están falseadas, con estadísticas poco fiables. Pero es que además, el carbón no es como la madre, y hay más de uno.

Cuando se dan los números de las reservas se hace un batiburrillo confuso y, me da la impresión, deliberado sobre los diversos tipos de carbón. Resulta que hay cinco grandes categorías de carbón, ordenadas por su poder calorífico (en orden decreciente): antracitas, carbones bituminosos (como por ejemplo la hulla), los sub-bituminosos, los lignitos y las turbas. La turba es un carbón de origen vegetal, de muy poco poder calorífico y que generalmente tiene otros usos diferentes del calorífico (por ejemplo, para hacer whiskey). El lignito tiene un poder calorífico tan bajo (5,5-14,3 MJ/kg) que sólo tiene sentido consumirlo in situ; no hay comercio mundial de lignito, porque la energía del transporte rápidamente excede la que puede aportar el lignito. Así pues, los carbones que se pueden explotar y exportar son los sub-bituminosos (8,3-25 MJ/kg), los bituminos (18,8-29,3 MJ/kg) y sobre todo los reyes, las antracitas (con alrededor de 30 MJ/kg; por comparación, la densidad energética de la gasolina es de unos 47 Mj/kg). El problema es que no se ha explotado homogéneamente todos los tipos de carbón; como es natural, las antracitas se han explotado más que los demás (el pico de la antracita en EE.UU. fue en 1950 y el del carbón bituminoso, en 1990). Dada la gran diferencia de energía entre unos y otros tipos de carbón, se ha de prestar más atención al pico de energía (el máximo de energía de carbón extraída) que al pico volumétrico (el máximo número de toneladas de todo tipo de carbón extraído). Y es que en el caso de EE.UU. así como el pico volumétrico aún está por llegar, el pico de energía del carbón fue en 1998. Conviene observar que la mayoría de las reservas de EE.UU., como las de Rusia, son de lignito. Algunos autores afirman que el pico de energía del carbón fue en 2000, mientras que el pico en volumen parece que será hacia 2025 (2020 para la antracita y carbón bituminoso, 2050 para el lignito).

El gigantesco despegue económico de China se ha sustentado en un crecimiento del consumo de carbón sin precedentes, como detalla Richard Heinberg en este artículo (todos los datos en lo que sigue provienen de esta fuente). Su producción nacional se ha incrementado en un increíble 28% durante el último año, pero su consumo crece a un ritmo desbocado, de más de un 7% anual (se duplica cada 10 años) y es la base de los gigantescos crecimientos económicos de este país. Sin embargo, es evidente que China tiene muy complicado seguir por esta senda. Desde hace poco, China ha empezado a ser un importador neto de carbón; el último año importó 150 millones de toneladas (una minucia comparada con los 3 millardos de toneladas que consume). El problema, como indica Heinberg, es que estos 150 millones de toneladas son el 60% de lo que produce el mayor exportador mundial, Australia, con lo que de seguir al ritmo actual ya el año que viene China tendrá que localizar nuevos importadores o conseguir que Australia produzca aumente brutalmente la producción, o seguramente las dos cosas a la vez. Pero China no está sola, India sigue sus pasos de cerca...

La enorme presión que va introducir China en el mercado del carbón sólo puede acabar provocando un encarecimiento del carbón en particular y de la energía en general. Y en plazo de pocos años, porque es evidente que antes de llegar al pico volumétrico China necesitaría duplicar su consumo, cosa imposible. Pero el problema es peor de lo que piensa la mayoría, ya que las previsiones para el gas y el uranio no son mucho mejores. Aunque esto ya lo hablaremos otro día...

Salu2,

Antonio