Mostrando entradas con la etiqueta descenso energético. Mostrar todas las entradas

lunes, 15 de septiembre de 2025

Crónicas de la caída: Septiembre de 2025


Queridos lectores:

Mientras escribo estas líneas, hay todavía manifestantes en diversos puntos de Madrid, sobre todo en las inmediaciones de la Plaza de Cibeles. Estas manifestaciones en la capital de España son el colofón de tres semanas en las que las protestas contra la Vuelta Ciclista a España por la participación de un equipo israelí se han ido progresivamente recrudeciendo, desde el puñado de personas que protestó cerca de la ciudad que me ha acogido, Figueres, hasta los centenares que se congregaron en el País Vasco, Asturias y Galicia, para finalmente llegar a los probablemente decenas de miles que hoy han colapsado las calles de Madrid y han impedido la finalización de la etapa y la entrega de premios. A otras personas les corresponderá  analizar el hartazgo de la población española (y también europea) con la horrible masacre que de forma indiscriminada está aplicando el ejército de Israel a la población de Palestina (muy visiblemente en Gaza y de manera más discreta en Cisjordania), y cómo esta explosión de rabia y protesta es en buena medida un rechazo contra nuestras propias élites (que se afanan en disimular la gravedad del genocidio, e incluso cuando lo reconocen lo hacen con la boca pequeña y sin acabar de tomar medidas decisivas, en lugar de como mínimo no plegarse a la voluntad de los genocidas, por más poder económico que controlen directa o indirectamente). Pero yo aquí querría destacar otra cuestión, a saber: que la circulación de la información es cada vez más lenta y azarosa, siendo el caso de las protestas en la Vuelta una de los pocos casos en los que la población ha podido identificarse y movilizarse, en forma creciente, al darse cuenta de que los sentimientos de rechazo eran compartidos y para nada minoritarios. No es una casualidad que a medida que iban pasando los días se hayan ido sumando más y más personas a las protestas, hasta culminar con la demostración de hoy en Madrid.

Estos mismos días ha habido protestas generalizadas y masivas, en ocasiones con cierta violencia, en nuestro país vecino, Francia. El lunes cayó el primer ministro, François Bayrou, después de someterse a una moción de confianza que encontró necesaria para poder acometer medidas de ajuste económico bastante drásticas. Emmanuel Macron, no osando convocar unas nuevas elecciones legislativas de desenlace incierto, nombró en seguida un nuevo primer ministro, Sébastien Lecornu, hombre de su confianza. El miércoles, respondiendo a una convocatoria para bloquear todo el país, se dieron todo tipo de incidentes, protestas y altercados. Se prevén nuevas jornadas de protesta a finales de mes, y el ambiente está cada vez más caldeado. Pero de esto apenas se habla, muy poco, en España e imagino que en otros países vecinos de Francia.

Mientras tanto, Alemania no levanta cabeza. El último trimestre volvió a registrar un descenso del PIB que pone en peligro la incipiente recuperación económica a la que apuntaban los dos primeros trimestres de 2025. Las encuestas muestran el irresistible ascenso del ultraderechista Alternativa por Alemania, que es la respuesta que le está dando el electorado alemán a sus inoperantes élites, que no son capaces de sacarlos de una recesión instalada desde que dejó de tener acceso a la energía barata que venía de Rusia. Una buena parte de la energía todavía llega de Rusia, en realidad, pero pasando por intermediarios para camuflar su origen y por eso ya no es tan barata. Otra parte viene de los EE.UU., particularmente el gas del fracking, que nunca fue ni será barato. Y sin los insumos a bajo precio, un país como Alemania, donde los sueldos no son bajos, no puede competir en el mercado global.

La transición energética se hunde lentamente en Europa. Nadie lo va a reconocer, pero poco a poco las metas de la transición están pasando a un segundo plano. Particularmente preocupa la pérdida de competitividad francesa y alemana y la destrucción de empleo, y aún más el hundimiento constante de la industria de la automoción, una de las industrias más importantes de Europa. No pasa semana sin noticias negativas en este sector, sin que se vea una salida razonable, mientras las ventas en Europa continúan su curva descendente y las exteriores se volatilizan. Pero todas estas cuestiones se sustituyen por el rearmamento, por alimentar la amenaza fantasma de la guerra con Rusia. Y como quiera que últimamente la población está perdiendo el entusiasmo por la causa bélica, las últimas semanas han estado jalonadas por noticias, éstas sí bien iluminadas y puestas en el foco mediático, dirigidas a alimentar la psicosis: la pérdida del GPS del avión de Úrsula von der Leyen, la intrusión de drones rusos en el espacio aéreo de Polonia y Rumanía... De nuevo, los flujos de información son azarosos. Aunque no arbitrarios. 

De vuelta a España, esta semana ha sido "noticia" algo que en realidad era una nota de prensa auspiciada por las grandes compañías eléctricas, de acuerdo con la cual el 83% de los nodos de la red eléctrica española están saturados y no pueden dar cabida a toda la nueva generación renovable que supuestamente tiene que entrar. Se ha llegado a decir que esta saturación ha llevado a perder 60.000 millones de euros en "inversiones potenciales", en referencia a un informe de Spain DC que citaba esa cifra, y como ejemplo se mencionan todas las industrias que no están "pudiendo despegar" por estas deficiencias de la red, desde los centros de datos hasta "otras industrias electrointensivas" curiosamente no especificadas. Pero como respuesta a estos "apremiantes" hechos, el Ministerio de Transición Ecológica español ha anunciado esta misma semana un incremento de la partida presupuestaria a destinar para el refuerzo de la red eléctrica, que llegaría así a los 13.590 millones de euros que se van a invertir desde ahora hasta 2030. Nadie va a explicar que todo esto es mentira. Nadie va a explicar que la demanda eléctrica en España está cayendo desde 2008, 17 años ya, y que este año seguramente cerrará con una nueva caída. No hay demanda para esa generación eléctrica que se pretende incorporar: en la actualidad, se están produciendo curtailments o pérdida de energía que se podría producir pero no se aprovecha, de más del 20% en algunos momentos. Los grandes fondos de inversión se retiran desde hace meses en lo que saben que es un negocio no rentable, cuando no ruinoso. Y eso sin contar con los problemas de intentar incorporar tanta electricidad renovable sin estabilización. Da exactamente igual: el plan es seguir adelante con el REI aunque sea un fracaso, y no hay plan alternativo. Se da por sentado que se necesita nueva generación eléctrica y que ésta debe ser renovable, cuando ambas afirmaciones son mentira.

Mientras tanto, bajando al terreno de lo real, de la gente que está sufriendo el inevitable descenso energético en el que estamos embarcados, vemos que los problemas crecen en Bolivia, en México y Nigeria, convertidos en tres de los puntos calientes de la caída de la disponibilidad de combustibles derivados del petróleo tras el pico de producción de petróleo crudo y condensado que se produjo en noviembre de 2018. El precio del barril de petróleo se mantiene moderado desde hace meses, y eso hace pensar a muchos en los países occidentales que la crisis energética es algo del pasado. En realidad, lo que sucede es que la crisis no se está distribuyendo de manera equitativa, y simplemente algunos países están empezando a quedar marginados del reparto. Justamente como estrategia para que aquí no haya escasez. Esto, por supuesto, no puede mantenerse indefinidamente, pero nadie va a hacer un análisis en profundidad sobre el tema. Nadie hablará del desastre en ciernes hasta que ya lo tengamos encima y sea inevitable.

Porque, además, en este momento en el que se necesitaría tener una información precisa sobre la situación energética global, nos encontramos con que vamos a tener mucha menos. De entrada, este año la Energy Information Administration de los EE.UU. no sacará su informe anual, debido a los recortes de Trump. Y en cuanto al informe anual de la Agencia Internacional de la Energía, al cual dedicamos un post cada año en este blog, aún no tiene fecha de publicación. Otros años ha salido en octubre y a estas alturas tendríamos más que clara la fecha de publicación, pero este año parece que se va a retrasar. ¿La razón? Seguramente porque, como comenta Javier Blas, en el borrador al que ha tenido acceso se ve que se recupera un escenario que desapareció hace unos años, el de Políticas Actuales, probablemente por la presión de la actual administración estadounidense. Un escenario en el que ya no se prevé una caída del consumo de carbón, petróleo y gas, simplemente porque ya no hay voluntad en los EE.UU. (y, aunque no se quiera reconocer, tampoco en Europa) de seguir luchando para abatir el Cambio Climático. Pero, claro, hacer ese encaje de bolillos va a ser complicado. Hasta ahora se había usado la narrativa del pico de demanda, es decir, que se iba a consumir menos petróleo porque queríamos consumir menos, no porque no hubiera. Sin embargo, tanto en EE.UU. como en Europa hay ahora urgencia por un volantazo a la situación económica, y para eso necesitan combustibles fósiles, toda vez que la transición energética ha fracasado. Así que ya no queremos consumir menos petróleo. Pero, después de años de insistir en que lo que estábamos viendo era un pico de demanda, ¿quién sale ahora en la AIE a explicar que, en realidad, estamos ya en un pico de oferta, y que no va a producirse más petróleo, sino cada vez menos? Por eso la necesidad de tiempo extra, para hacer cuadrar lo incuadrable. El análisis del WEO de este año promete ser una experiencia muy emocionante...

Crisis social, crisis energética... y, recordémoslo, estamos a las puertas de un nuevo desastre climático. Este otoño es un momento de máximo riesgo. Pero tampoco se habla de ello. No sucede. Hasta que suceda. 

Por tanto, si algo caracteriza este momento es el bloqueo de la información. Algo siempre presente, pero que ahora es creciente. Azaroso, pero no arbitrario.

Así que, para despedir este post, quiero mencionar una noticia de las que se habla tan poco como se puede: la Global Sumud Flotilla, un conjunto de embarcaciones que están en este momento navegando hacia Gaza con alimentos y medicamentos. Un grupo de personas que, desarmadas, pretenden hacer llegar una ayuda de primera necesidad a quienes están siendo exterminados, y a los que el gobierno de Israel ya ha amenazado diciendo que tratará como terroristas. Entre las noticias que no habrán leído estos días está la de que, mientras estaban atracados en el puerto de Túnez, sufrieron dos ataques con drones provenientes de mar abierto y que transportaban pequeños dispositivos incendiarios, un ataque de baja intensidad pero que es una advertencia. Simplemente otra noticia sobre la que no leerán hoy pero que quizá merezca la pena que sepan.

Salu2.

AMT 

P. Data: Adelante, Juan. 

martes, 31 de octubre de 2023

World Energy Outlook 2023: ¿Cómo vamos a bajar esos picos?


Queridos lectores:

Un año más, la Agencia Internacional de la Energía (AIE) ha publicado su informe anual, el World Energy Outlook (WEO). Como en los últimos años, esta edición está libremente disponible (pueden descargársela siguiendo este enlace). Ese año, además, tiene la particularidad de ser el informe más corto de los que yo haya analizado hasta la fecha: tan solo 355 páginas (del orden de la mitad de las que había llegado a tener otros años). Teniendo en cuenta que hay casi 100 páginas de anexos, es realmente un informe muy, muy breve. Da la impresión de que se está produciendo un cambio en la orientación que la AIE le quiere dar a los WEOs, centrándolos en cosas más concretas y dejando de perder el tiempo con múltiples cuestiones accesorias que sazonaban los informes de otros años. Lo cual en realidad es de agradecer, teniendo en cuenta las urgencias que tenemos.

Es interesante que en el prólogo se comenta que el mundo está haciendo frente a unas dificultades semejantes a las que hace 50 años llevaron a la creación de la propia AIE. Evidentemente, el discurso es que actualmente estamos más capacitados para capear estos problemas, sobre todo porque tenemos claro qué modelo de transición debemos hacer. Lo curioso es que explícitamente se menciona la actual crisis energética y se relaciona con la "energía verde" como su solución, dejando claro que en realidad la actual apuesta por el "todo renovable" tiene más que ver con la necesidad de cambiar el modelo energético porque el modelo fósil ya comienza a hacer aguas.

El breve WEO de este año está estructurado en 5 capítulos: Introducción, con los principales hallazgos; definición de escenarios (a los que en este WEO, interesantemente, le dedican todo un capítulo, en preparación de los informes que vendrán otros años); rutas para el mix energético; seguridad energética; y análisis regional. Yo seguiré el mismo esquema, pues aunque breve este WEO es más denso conceptualmente que los anteriores y es importante saber qué se dice en cada contexto; únicamente dejaré de lado el análisis por regiones, porque me parece de menos interés.

Comencemos, pues, el análisis del WEO.

1.- Introducción y hallazgos principales.

El resumen del capítulo pone el énfasis en que la economía fósil se ha vuelto inherentemente volátil y que por eso tenemos que hacer la transición a las energías renovables, ya que ellas van a garantizar la seguridad energética. Tal y como avanzábamos en los informes de otros años, a medida que transcurre el tiempo se va poniendo cada vez más énfasis en la seguridad energética y menos en la cuestión ambiental, aunque por supuesto ésta segunda siempre se pone de excusa para acelerar la transición.

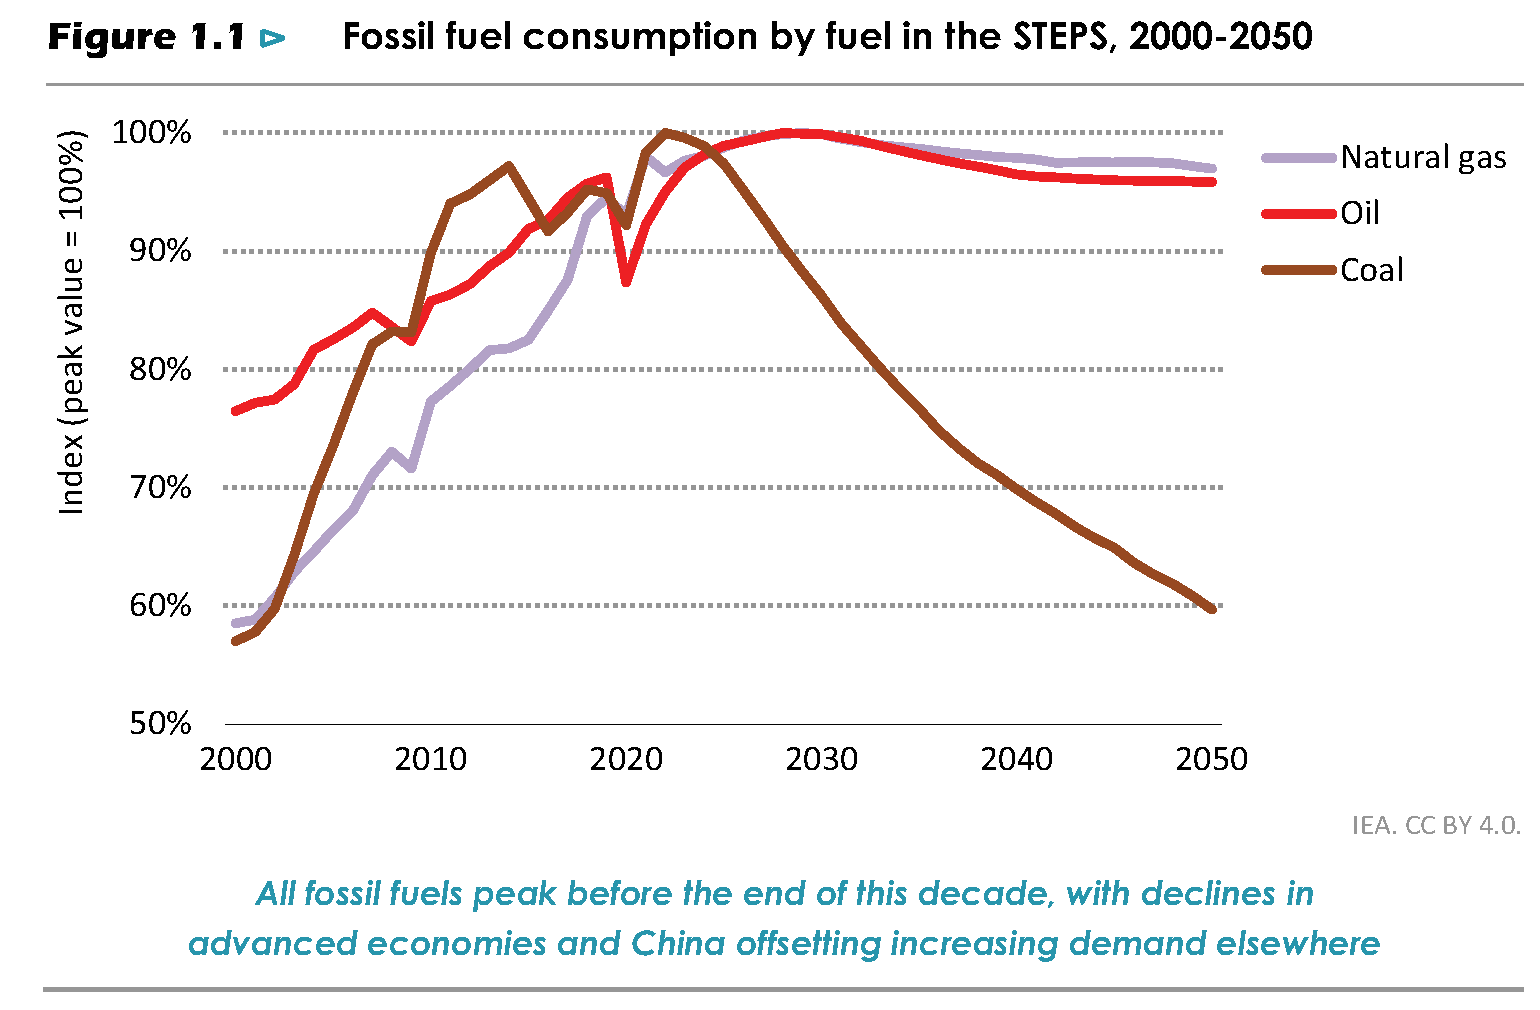
Por supuesto que la noticia que ha hecho los titulares en la prensa generalista referente a la publicación del actual WEO es la llegada al pico de consumo de los combustibles fósiles, incluso en el escenario de referencia, el STEPS (en el capítulo 2 discutimos los escenarios).


La AIE insiste en su idea de que no se está produciendo ningún pico de oferta, sino lo que sucede es que hay un pico de demanda. En este WEO, la palabra "pico" y sus derivados, siempre en relación a una variable que llega a su máximo y después comienza a disminuir, se cita la friolera de 141 veces, posiblemente la vez en que el término se ha usado con mayor frecuencia. Sin embargo, la AIE
, en el caso del suministro energético, insiste siempre en que los picos que se producen son de demanda, nunca de oferta. Lo cual es un poco absurdo, porque si realmente lo que estuviera pasando es que la demanda está cayendo, lo que deberíamos de observar es que el precio baja, no que se mantiene alto y que en ocasiones se dispara. Naturalmente la AIE tiene lista toda una argumentación para explicar esto, y siempre tiene que ver con la instabilidad geopolítica, aunque cabe preguntarse qué es causa y qué es efecto. Por demás, llama la atención que incluso en el escenario STEPS, que es el más continuista y que por tanto contempla las bajadas más lentas en el consumo de petróleo y gas, el carbón se desploma rápidamente. En realidad, lo que cabe anticipar es exactamente lo contrario: el petróleo es lo que más rápido bajará, el gas seguirá un camino intermedio y el carbón seguirá un ritmo de caída bastante más lento, entre otras cosas porque su geología lo permite. Los datos actuales, con Alemania importando carbón de España en gran cantidad, avalan que de hecho se va a mantener el consumo de carbón tan alto como geológicamente sea posible; y si el petróleo al final cae será por la restricción geológica, la cual se manifiesta con fuerza en la pérdida de inversión que llevamos sufriendo desde 2014.

En ese sentido la gráfica de la evolución prevista en el escenario STEPS de la demanda de carbón por sectores es bastante reveladora:


La idea es que la caída principal en el consumo de carbón se va a producir en el sector de la generación eléctrica. Es un planteamiento lógico y consistente con el modelo de transición que se plantea, en el que las renovables van sustituyendo los sistemas tradicionales de producción de electricidad. Sin embargo, como elocuentemente ha explicado Beamspot a lo largo de la serie de posts "La lavadora de medianoche", esto es más fácil de decir que de hacer, y es que hay limitaciones técnicas muy serias a la integración masiva de electricidad de origen renovable en redes de alta tensión. En cualquier caso, esta gráfica podremos irla comparando en el curso de los próximos años con la realidad de lo que vaya pasando, y recuerden que este escenario es el que prevé la caída más moderada en el consumo de carbón.

El análisis sectorial de la evolución del consumo de gas y petróleo en el escenario STEPS es menos interesante: en el caso del petróleo, básicamente viene mediado por el descenso del consumo moderado de coches con motor de combustión interna (supuestamente substituidos por coches eléctricos, pero a un ritmo más bien lento),


en tanto que en el caso del gas la moderación viene por la ligera disminución del consumo de gas en la generación de electricidad (parece que la AIE es consciente de que los ciclos combinados seguirán siendo necesarios para garantizar la estabilidad y disponibilidad de la red eléctrica).

A continuación, el WEO constata una obviedad: quien más peso tiene en las tendencias en energía hoy en día es China, y por tanto, si en ese país se produce una ralentización económica eso se traducirá en una ralentización del consumo energético. Obviamente, pretenden anticipar una situación en la que la gigantesca crisis inmobiliaria en el país asiático degenera en una crisis económica (y por tanto de consumo energético) de grandes proporciones, aunque también tienen en cuenta que el frenazo demográfico que está experimentando China puede llevar a una más que sensible disminución de sus consumo energético.

Después nos encontramos con una loa a la expansión de la producción de paneles fotovoltaicos (ahora que comenzamos a verles las orejas al lobo con los problemas de la industria eólica). La AIE está dispuesta a agarrarse a cualquier clavo ardiente que encuentre, y el aumento vertiginoso de la capacidad productiva de paneles es en ese sentido una noticia excelente.


Lo que resulta muy interesante de este gráfico es que nos muestra la capacidad productiva de las fábricas de paneles fotovoltaicos, que se ha multiplicado por 10 desde 2010, y los aumentos previsto hasta 2030. Sin embargo, en el escenario STEPS la instalación de paneles no seguiría un aumento tan rápido y eso lleva a una caída del grado de ocupación de esas fábricas (el porcentaje de lo que producen con respecto al máximo que podrían producir). En vez de ver eso como un problema (compromete la viabilidad económica de esas fábricas), la AIE lo valora como una bendición, porque eso debería de ayudar a que se acabase instalando más potencia fotovoltaica de la prevista. Ya veremos qué pasa. Y, de nuevo, recordemos que una cosa es instalar potencia fotovoltaica y otra cosa es cuánta energía efectivamente producida y consumida se ha generado.

Posteriormente, la AIE nos dice que el camino hacia un calentamiento que no supere los 1,5ºC respecto a la temperatura preindustrial es duro pero todavía es posible. Nos los dice en un momento en que la probabilidad de que acabemos este año con un promedio anual por encima de 1,5ºC es de más del 90%, en el que el promedio de los 12 últimos meses está ya 1,54ºC por encima del promedio preindustrial, y en el que el promedio mensual en lo que llevamos de octubre está 1,9ºC por encima del promedio de octubre pre-industrial.


Es decir, cuando probablemente los acuerdos de París son ya papel mojado, cuando la situación ya es crítica y no se ha hecho nada efectivo para evitar lo peor, nos dice que aún podemos evitar lo que ya ha sucedido. Si algo ilustra mejor que nada la total desconexión de la AIE y sus propuestas de la cruda realidad, es este perfecto acto fallido. Y atención a las "cuatro razones para la esperanza" de que no pasaremos de los 1,5ºC (cuando ya lo hemos hecho) que da la AIE: las políticas de fomento de la "energía limpia" (término mentiroso donde los haya) están avanzando, el despliegue estas energías se está acelerando, tenemos herramientas para ir mucho más rápido y el mundo está encontrando respuestas innovativas. Es decir, tecnooptimismo y fe en que más tecnología nos sacará del atolladero en el que nos ha metido nuestra sobreconfianza en la tecnología. Por supuesto aquí los problemas de la escasez de materiales no se mencionan, aunque hablaremos de ello más tarde.

El resto del capítulo comenta diversas cuestiones, como por ejemplo la asequibilidad de la energía en los nuevos escenarios, los cambios en inversión en energía o una discusión somera de las necesidades de materiales críticos en los modelos de electrificación "limpia", pero no lo comentaré aquí por parecerme en general de poco interés. Les dejo aquí, eso sí, una tabla que describe los riesgos asociados a la "electrificación limpia", que creo que es bastante autoexplicativa (y eso que es muy, muy optimista).


2.- Definición de los escenarios:

El segundo capítulo está centrado en la presentación de los tres escenarios considerados por la AIE. Estos son los mismos de los últimos años:

- Escenario cero neto en 2050 (NZE): Un escenario en el que se pretende seguir una reducción de las emisiones netas de CO2 tal que permita cumplir con los acuerdos de París y así conseguir con un 50% de probabilidad que el aumento de la temperatura en el año 2100 no supere los 1,5ºC, aunque por poco - de acuerdo con la AIE, se quedaría en un calentamiento de 1,4ºC. Teniendo en cuenta lo que está pasando, es mejor olvidarse de estos objetivos y simplemente decir que ese escenario persigue que para el año 2050 las emisiones de CO2 estén balanceadas, de manera que la concentración de CO2 en la atmósfera deje de aumentar.

- Escenario de compromisos anunciados (APS): Es el escenario que tendríamos si los gobiernos cumpliesen con sus compromisos y las políticas que llevan tiempo anunciando. Este escenario, nos dice la AIE, nos llevaría a un calentamiento de 1,7ºC (en realidad, ésa es la mediana, es decir, que habría un 50% de probabilidad de estar por encima y un 50% de estar por debajo).

- Escenario de políticas establecidas (STEPS): Es el escenario más realista, en la que se proyecta una continuidad con las políticas actuales y con el nivel de cumplimiento al que estamos acostumbrados. En este escenario nos iríamos a un calentamiento de +2,4ºC (en mediana) en el 2100.

Una cosa interesante es que, contrariamente a lo que se hacía en WEOs anteriores, los escenarios se presentan precisamente en ese orden, es decir, comenzando por el NZE y acabando por el STEPS. Lo cual no deja de ser curioso, si STEPS es el escenario de referencia. Se ve una tendencia en los últimos años, por parte de la AIE, a irle dando un carácter cada vez más central a NZE, seguramente porque es lo que se va ir pareciendo más al curso real de los acontecimientos (excepto por la implantación masiva de renovables).

El resto del capítulo son detalles técnicos sobre las implementaciones de los tres escenarios (por ejemplo, los escenarios de crecimiento del PIB, que asumen como un dato externo, al margen de la realidad física de nuestro mundo). Llama la atención que en el primer capítulo se hace mención un subescenario de NZE en el que se le da todo el peso a la solar (NZE Solar) pero aquí no se dedica tiempo a presentarlo, lo cual refuerza la impresión de que hay cierta improvisación en la definición de los escenarios, adaptándose a una realidad más complicada y poco favorable (la AIE está apostando por darle mucho más peso relativo a la solar, ahora que ve que el futuro de la eólica es cada vez más turbulento - por cierto, intentaré comentar en un post próximo las consecuencias del rescate a la industria eólica aprobado por la Comisión Europea justo el mismo día de la publicación de este WEO).

Destacaría algunas gráficas interesantes de este capítulo. Para comenzar, la evolución de las inversiones en los distintos elementos energéticos, que muestra quee las inversiones en renovable han superado a las del petróleo.


Es interesante que nos muestran la evolución solo desde 2015, y esa elección de fecha no es casual. En 2014, la inversión en petróleo tocó su máximo histórico, en unos 900.000 millones de dólares  y desde entonces ha caído más que considerablemente: los casi 500.000 millones actuales suponen una caída de más del 44%, y eso que el último año ha habido una considerable remontada (aunque en términos productivos no es asimilable a un cambio de tendencia en la inversión en la capacidad de extracción de petróleo, debido al aumento de costes que supone la inflación). Que actualmente se invierte mucho en el conjunto de sistemas de energía renovable, más que en cualquier otra fuente individual, es algo evidente, pero eso no significa que estén sustituyendo en una proporción significativa el consumo de combustibles fósiles, en parte porque potencia instalada no es potencia producida, en parte porque el rendimiento energético de la inversión es inferior al de los fósiles (por más que se den estadísticas sobre costes nivelados específicamente para la generación eléctrica) y en parte porque lo que está pasando es que la inversión en combustibles fósiles cae debido al rendimiento decreciente de esos recursos por agotamiento extractivo, lo cual no augura nada bueno.

Otra gráfica interesante de esta capítulo es la que nos muestra cómo ha hecho frente la UE a la falta de gas ruso y en general sus problemas de abastecimiento


Si se fijan en los factores, hay dos que tienen que ver con usar otros combustibles posiblemente más contaminantes (carbón en el caso de la generación eléctrica, y otro combustibles en maquinaria y calefacción), y varios tienen que ver con la caída de la demanda por factores diversos, desde un invierno bastante templado a reducciones en la industria y en el consumo eléctrico en general. El mensaje es que se le ha podido hacer frente, sí, pero a qué coste.

Otra gráfica interesante es la de la evolución reciente del precio de ciertas tecnologías relacionadas con la transición renovable.


Se ve que, siguiendo la tendencia de hace años, el precio iba progresivamente reduciéndose pero ahora parece estar tocando suelo. Esto es algo que tiene perfectamente sentido ya desde el punto de vista de la evolución tecnológica normal, llega un momento que se entra en la fase de retornos decrecientes, como pasa con cualquier tecnología o desarrollo humano, en realidad. Pero es que además seguramente se está comenzando a notar el impacto de la escasez de diésel y otros combustibles, siguiendo el proceso de agotamiento de las fuentes energéticas principales en nuestro mundo. De hecho, estas gráficas deberían ser una llamada de atención a aquellos que pretenden extrapolar las tendencias de los últimos 20 años y asumir que los costes seguirán abaratándose. Por el contrario, los problemas crecientes con el abastecimiento de materias primas parece apuntar en sentido contrario. En los próximos años veremos qué tendencia es la que se consolida.

3.- Rutas para conseguir el mix energético.

Lo primero que llama la atención de este capítulo es el subtítulo: "Una vista con un pico". Así, dando a entender que de picos va la cosa...

Y precisamente de eso va la primera gráfica, comparativa de la evolución de las diferentes fuentes de energía según los tres escenarios.


En todos los escenarios se ve que se llega un máximo de la producción de petróleo, gas y carbón antes del 2030, pero, como siempre, los ritmos de declive asignados no parecen del todo realistas. Centrándonos en el que nominalmente es el escenario de referencia, STEPS, se asume que la producción de petróleo aún puede aumentar un poco y luego comenzará un suave descenso. Esto no es para nada realista, teniendo en cuenta la fuerte desinversión de los últimos años, pero, como siempre, el truco está en incluir la difusa categoría de "Líquidos del gas natural", que, como sabemos, no son líquidos, sino en un 90% una mezcla de butano y propano, los cuales no pueden usarse como combustibles líquidos pero ahorran algo de petróleo en las refinerías en la producción de plásticos. Este truco contable es muy gracioso, porque permite añadir un subproducto del gas natural, cuya producción ciertamente aún no ha llegado a su máximo, para disimular la caída del petróleo - ¿por qué contabilizar una mezcla de butano y propano que se obtiene junto con el gas natural dentro del epígrafe de "otros líquidos de petróleo" si no se puede hacer ningún carburante líquido con ellos? Mucho más atinados parecen los ritmos de caída en APS y NZE. En cuanto a la producción de gas natural, su ritmo de caída en STEPS tampoco parece demasiado realista y de nuevo parecen mucho más lógicos los que se observan en APS y NZE. Y en el caso del carbón, de nuevo los ritmos de caída no parecen realistas, pero sobre todo porque por razones geológicas el carbón puede caer mucho más lento que en el escenario STEPS, el de caída más lenta. Y, por supuesto y para que quede claro de que no hay ningún problema con la oferta de energía, nos añaden este año en la misma figura el crecimiento simpar de la energía renovable y nuclear, que por supuesto lo compensa todo.

Por cierto que hablando de la energía nuclear, éste WEO es uno de ésos en los que la palabra "uranio" no está escrita ni una sola vez. La AIE renuncia, una vez más, a hacer cualquier análisis del combustible utilizado por una de las fuentes de energía que describe en el WEO, y lo hace cuando, como sabemos, la extracción mundial de uranio ha caído un 23% desde el máximo de 2016, y los recientes acontecimientos en Níger anticipan una situación cada vez más complicada para esta tecnología (la mala leche que están gastándose algunos conocidos proponentes de la nuclear en España es un buen indicio de lo mal que están las cosas). En todo caso, resulta vergonzoso que la AIE deliberadamente decida no hacer ninguna proyección sobre la extracción de uranio, y dada la importancia de la AIE en el asesoramiento del los gobiernos de la OCDE lo lógico sería que alguno de ellos le pidiese las correspondientes explicaciones (puesto que está creando un enorme punto ciego).

El resto del capítulo me resulta de escasísimo interés, con discusiones muy específicas en por ejemplo como se puede conseguir una alta electrificación en la industria o en el transporte, que sinceramente me parecen palabrería hueca simplemente viendo cómo en el mundo real estas cosas están resultando mucho más difíciles de lo que se plantea sobre el papel.

Y entonces llegamos a la figura en la cual se nos muestra cómo tendrá que evolucionar en cada escenario la potencia instalada según la tecnología. Sí, el eje vertical está en miles de gigavatios, o sea, en teravatios.


Para darse cuenta de la aberración que está proponiendo la AIE, fíjense en qué nivel está la hidroeléctrica, fuente que globalmente está proporcionando alrededor del 17% de toda la electricidad que se consume hoy en día en el mundo y que lógicamente no esperan que cambie mucho en los próximos años (porque ya está muy explotada). Ahora compárenlo con lo que se espera sobre todo de la fotovoltaica. El argumento es, por supuesto, que hace falta instalar más fotovoltaica porque tiene menos factor de planta que otras tecnologías. Y llama mucho la atención que en el WEO del año pasado se asumía una capacidad instalada para la fotovoltaica sensiblemente menor: así, si este año se rozan los 20 TW instalados en 2050 según el escenario NZE, el año pasado se asumía que se llegarían a 15 TW (que ya era decir).


¿A qué se debe este bandazo este año? Posiblemente, al pinchazo de la eólica, ejemplificado con el desastre de Siemens Gamesa de estos días. Si la eólica no va a subir tanto, la AIE tiene que buscar una tecnología de reemplazo y la única opción es la fotovoltaica, la cual es incluso peor que la eólica para la gestión de sus producción en una red de alta tensión. Eso explica la mención en el primer capítulo al escenario NZE - Solar, el cual no se llega luego a volver a mencionar, ni siquiera cuando se presenta los escenarios: es evidente que esto ha sido una modificación de último minuto, y al final el NZE - Solar pasó a ser el único NZE.

Donde la cosa se empieza a poner interesante es cuando se describe uno por uno los diversos combustibles. Es así que llegamos a una tabla bastante detallada sobre los tipos de petróleo que se esperan producir según los diversos escenarios, por desgracia en solo dos fechas dadas (2030 y 2050).


Siguiendo con esas cosas raras que hace la AIE sin explicarlas, parece que los biocombustibles se computan ahora aparte y sirven para sumarse a la demanda, pero no a la oferta. Es un artificio contable nuevo al cual, sinceramente, no sé darle explicación. En los años futuros, si se fijan, la demanda de "petróleo" está compensada con la oferta de los diversos tipos que aparecen, que excluyen los biocombustibles. En 2022, sin embargo, la demanda de petróleo habrá sido de 96,5 millones de barriles diarios (Mb/d), y la oferta fue de 97,1 Mb/d, es decir, hubo un sobrante de 0,6 Mb/d (quizá en parte debido a los redondeos).

Los líquidos del gas natural representaron en 2022 19 Mb/d, que en su mayoría son consumidos de manera no energética por la industria para hacer plásticos y probablemente por los otros sectores. La inclusión de esta categoría de hidrocarburos aquí solo sirve a la confusión y el enmascaramiento de la verdad. Fíjense que sin los líquidos del gas natural, la producción total de petróleo en 2010 fue de 70,4 Mb/d y en 2022 fue de 75,8 Mb/d; por desgracia, no se muestra el año 2018, que sin duda fue el del máximo.

Otro tema curioso: En el anterior WEO comentamos que el petróleo crudo convencional había caído desde los 70 Mb/d de los años 2005 y 2006 hasta los 60 Mb/d del año 2021. En esta edición, vemos que en 2022 había remontado hasta los 62,8 Mb/d (cifra pasajera pues ya se ve que ni en STEPS es capaz de mantenerse). En todo caso, esa cifra representa un gran hito, pues implica que se ha hecho un gran esfuerzo por incrementar el crudo convencional, probablemente para hacerle frente a la crisis del diésel.

Un poco más adelante nos encontramos con las gráficas que la AIE nos lleva presentando desde 2018, con los escenarios de oferta y los escenarios de demanda de petróleo, solo que en esta ocasión le ha dado una nueva vuelta de maquillaje.


Aquí nos separan los escenarios en dos regiones: OPEP+ (es decir, OPEP y Rusia) y el resto del mundo. Se ve cómo el escenario NZE es tal que coincide con que se invierta solo en mantener los pozos existentes. El escenario STEPS es tal que coincide con que se abran todos los pozos nuevos posibles, a un ritmo absolutamente absurdo teniendo en cuenta que cada vez se encuentran menos barriles cada año (mientras que cada año se consumen unos 36.000 millones de barriles de petróleo, en 2010 se encontraban tan solo unos 10.000 millones, y en la actualidad solo 5.000 millones). Lo interesante es con qué coincide el escenario APS. Sobre todo, cómo lo dividen entre las dos regiones.

La siguiente tabla interesante es la del gas natural. Bueno, de todos los gases, ya que incluye hidrógeno.

Lo más interesante de la tabla es que en 2022 hubo un déficit de 21 bcm. Da la impresión de que es poco importante, porque en 2010 hubo un superávit de 48 bcm.

Las caídas en el consumo de gas natural se darían principalmente en el consumo de edificios (calefacción) y en la generación de electricidad.

Por último tenemos la tabla del carbón:


En este caso, la reducción de consumo está asociada principalmente a la producción de electricidad.


El resto del capítulo se dedica a otras fuentes, como el biometano o el hidrógeno, que considero de poco interés.

4.- Seguridad energética.

Éste es seguramente el capítulo más importante, porque, como ya se ha comprobado, hay cada vez más riesgos en el suministro de energía. Nominalmente el capítulo se dedica no solo al problema que realmente preocupa (la seguridad del suministro) sino también a asegurar que no llegamos al 1,5ºC de calentamiento (cosa que sabemos que es ya imposible) y que además sea una transición justa con las personas. Toda la parte de emisiones de CO2 me la voy a saltar porque me parece completamente absurda.

Y de cosas absurdas este capítulo está lleno. Por ejemplo, este gráfico sobre el comercio mundial de hidrógeno en el escenario APS (las cifras por supuesto son mucho peores en el NZE):

Teniendo en cuenta que la tempera de licuefacción del hidrógeno es de -252ºC, ¿cómo se supone que vamos a transportar ese hidrógeno sobre largas distancias? Es una cuestión que realmente nadie sabe responder; todas las alternativas usualmente comentadas (amoníaco, metanol, en matrices metálicas) implican tales pérdidas energéticas que son un absoluto despropósito. Por supuesto, la idea implícita es que en 2050 la tecnología habrá progresado tanto que permitirá hacer lo imposible, una vez más una muestra de fe en el Mito del Progreso.

Mención aparte merece la cuestión de la flexibilidad en la generación eléctrica, tema introducido el año pasado. En la siguiente gráfica nos muestra qué factores intervenían tanto para crear necesidad de flexibilidad como para cubrir esa necesidad en 2022 y cuánto tendrían que incrementarse relativamente en 2030 y en 2050, y nos lo indican tanto para las necesidades de corto plazo (imagino que diarias) como estacionales. Nos lo muestran solo para el escenario APS, porque lógicamente en el NZE es para saltar directamente por la ventana.


Como podemos ver en el gráfico, en el año 2022 había dos factores fundamentales que explicaban la necesidad de flexibilidad de la red en las escalas cortas de tiempo: las variaciones de demanda (a lo largo del día, sobre todo) y el carácter caprichoso de la producción solar. En 2022, la respuesta a esas necesidades se hacía con sistemas síncronos despachables: centrales térmicas e hidroeléctricas. Fíjense cómo evoluciona la cosa, sobre todo en 2050: en 2050, las necesidades de potencia eléctrica flexible se tendrían que multiplicar por 4,5 respecto a ahora, y de eso casi 3,5 es por el carácter caprichoso de la solar. Pero como en 2050 nos vamos a quitar de encima las centrales térmicas, dicen, y la hidroeléctrica no va a poder subir, ¿cómo nos proponen compensarlo? Pues con dos categorías fundamentales: un despliegue monumental de baterías (que no hay quien se crea, debido al coste y la escasez de materiales) y, atención, "respuesta de la demanda". Es decir, reducción del consumo. Es decir, racionamiento. Brillante futuro que se propone a golpe de gráfica. Y, atención, hay una categoría adicional, menor en peso relativo pero no despreciable, de la que cada vez se hablará más: curtailment. Por lo que respecta a la flexibilidad estacional, la estructura de la respuesta es muy similar, y de hecho la necesidad de flexibilidad no se incrementa tanto en términos relativos (pero, atención, no nos dan la cifra absoluta de gigavatios·hora que se necesitan, solo el factor relativo al 2022, así que las necesidades estacionales podrían ser en realidad mucho mayores que las de corto plazo). En suma, el modelo eléctrico que nos proponen en el escenario moderado (APS) es uno de poner una cantidad imposible de baterías y el resto básicamente limitar el acceso a la electricidad; y como baterías no habrá, pues todo será básicamente cortes y apagones. Richard Duncan estaría orgulloso.

Para demostrar que esta barbaridad se puede hacer, nos muestran un ejemplo práctico de una curva diaria, de nuevo en el escenario APS, para la India. Cómo era en 2022 y cómo debería ser en 2050. Fíjense que el eje vertical es 6 veces más grande en 2050 que en 2022. La demanda es como 4 veces mayor (recordemos que se asume que se está electrificando todo el consumo de energía), pero dada la variabilidad de la solar (un día de verano, que es lo que se representa aquí) hace falta añadir muchísima cantidad adicional de generación.

Así que ya lo ven, la India pasará de producir el 70% de su electricidad con carbón, que es como está ahora mismo, a prácticamente erradicarlo, y eso lo logrará sobre todo con muchísima solar, viento y baterías. Y, por supuesto, con cambios en la demanda, en este caso aumentando mucho el consumo en las horas centrales del día y disminuyéndolo durante la tarde-noche.

El WEO nos proporciona también datos de una situación bastante más desfavorable: cómo varían las necesidades de flexibilidad en una región temperada como es Europa, a lo largo del año, en el escenario moderado APS y solamente en 2030. Como ven, la variabilidad es simplemente abrumadora (como ya nos contaba Beamspot en la serie "La lavadora de medianoche").

En este capítulo tenemos también una cierta discusión sobre el problema evidente de la necesidad de materiales críticos necesarios para hacer la transición renovable. Según la AIE no va a haber problemas. Bueno, o prácticamente no los va a haber. Bueno, en las previsiones hasta 2030. Y en el escenario APS. Y si los proyectos de nuevas minas llegan a tiempo (que por ejemplo en el caso del litio suponen más del 50% de lo que se necesita). Vamos, lo que se dice un plan sin fisuras.


Por demás, la AIE constata la obviedad de que la extracción de estos minerales está muy concentrada en unos pocos países.

Por la parte de la seguridad para las personas, no haré ningún comentario, solo les dejo aquí esta gráfica sobre la reducción de consumo esperable per cápita en las economías avanzadas y en desarrollo, y una tabla que resume en qué consisten esas medidas, para que Vds. saquen sus propias conclusiones.


***********************************

En conclusión, hay poca chicha en este WEO, pero también hay pocas, cada vez menos, alternativas. Dado que la eólica no va a seguir con su desarrollo rampante, se apuesta cada vez más fuerte a la solar... la cual también tiene sus problemas y limitaciones. Mientras tanto, el declive de los combustibles fósiles (y del omitido uranio) sigue su curso, y eso hará sin duda que en los próximos WEOs hablemos cada vez más de seguridad energética. ¿Cómo vamos a bajar estos picos?

Salu2.

AMT

viernes, 7 de mayo de 2021

Distopía XII: Un café en la bahía


Joan miró una vez más hacia el mar. El agua se veía limpia, cristalina. A esa hora de la mañana, el reflejo del sol confería un tono dorado a casi toda la bahía; las pequeñas olas dispersaban su brillo, con un tintineo al tiempo irreal y relajante. 

Podría pasarse horas así, mirando la bahía, como había hecho cuando era niño, cuando la miraba casi desde la misma posición que ocupaba él ahora. Aunque de niño los camareros, con discretos puntapiés en el culo, iban sacándole de la tarima de la terraza donde se sentaba junto a Oriol a mirar el amanecer en la bahía.

Treinta años más tarde, era un respetable caballero que en vez de en el suelo se sentaba en una silla de aquella misma terraza, y los camareros no le daban puntapiés en sus posaderas, sino que revoloteban alrededor de él, obsequiosos. Quizá porque aquella fresca mañana de primavera él era el único cliente en todo el café.

Café. Revolviendo con la cucharilla el brebaje que le habían servido se preguntó por qué seguían llamando a estos establecimientos "café". Ya no había café en el pueblo, solo achicoria torrefacta.

Volvió a levantar los ojos hacia su amada bahía, pero en vez del mar y el onírico reflejo del sol se encontró con la figura de un hombre, al que reconoció a pesar del tiempo transcurrido.

- ¡Oriol! - Joan se levantó con ademán de abrazarlo, pero ante la mirada hosca del otro se conformó con estrecharle la mano - Gracias por venir.

Oriol le miraba de hito en hito, desconfiando, sin moverse del sitio, estrechando la mano de manera firme pero un tanto mecánica.

- ¿Cuánto le has pagado al chaval que me ha venido a buscar, Joan? - dijo Oriol.

- Bah... no sé... - respondió despreocupadamente Joan - Una moneda de dos euros.

- ¡Una moneda de dos euros! - exclamó Oriol - Así no me extraña que me haya arrastrado hasta aquí - dijo, señalando de manera vaga al crío de diez o doce años que aún estaba a su lado.

- Toma, chaval - dijo Joan, y para estupefacción de Oriol le lanzó otra moneda de dos euros, que el muchacho cogió al vuelo con la presteza de un urraca, antes de emprender una carrera tan rápida que casi desdibujó el "Gracias, señor".

Oriol se acercó a la mesa, apartó una silla y se sentó en ella.

- Si vas soltando pasta de cuatro en cuatro euros, tendrás a toda la muchachada pululando alrededor de ti todos los días de tu estancia - dijo, mientras acercaba la silla a la mesa y apoyaba sus codos sobre ella.

- Se lo había prometido: dos euros ahora y dos euros cuando me traigas al señor Oriol.

- Pues aquí estoy - dijo Oriol - y no me vas a impresionar con tus modos de ricachón. ¿Qué vienes a vendernos? 

- ¿Yo, Oriol? - dijo Joan - Yo no vengo a venderos nada. Solo quería volver a ver a un viejo amigo de la infancia.

Oriol esbozó una mueca sarcástica con el lado derecho de la cara y se recostó sobre el respaldo.

 - Sí, claro - dijo por fin - un amigo al que no has visto en más de veinte años y que, casualmente, ahora es el alcalde de esta villa. - Oriol posó su manaza de manera brusca sobre la mesa y añadió: - No me vengas con puñetas. ¿Qué narices vienes a buscar? ¿Qué mierda nos queréis vender ahora? ¿No nos habéis hecho suficiente daño ya?

Dijo las últimas palabras ahogando la rabia, con el rostro descompuesto. Joan miró unos segundos fijamente a Oriol y, tras un suspiro, le dijo.

- No, Oriol, no vengo a venderos nada. Solo vengo aquí buscando un poco de paz. Y de paso recuperar mi vida pasada.

- ¿Un viaje sentimental, eh? - dijo, casi apartando de un manotazo a un camarero que se había acercado a preguntarle qué desearía tomar - Pues vaya sitio que has escogido para pasar tus vacaciones, Joan. Este pueblo ahora es un puto agujero. Fue un lugar muy bello, algunos decían que el más bello del mundo, pero ahora es una cloaca - y con un gesto rápido hizo venir al camarero al que casi había agredido antes y le pidió que le trajera un trifásico.

- Yo no lo veo tan mal, Oriol. - dijo Joan, agitando su achicoria con la cucharilla, y levantando su vista hacia la bahía - Sigue siendo un lugar muy bello.

Oriol se miraba a Joan con incredulidad, negando con la cabeza.

- Un lugar muy bello, dices, ¿verdad? - Oriol miraba a su bebida y negaba cada vez más rápidamente con la cabeza. - ¿Tú ves aquellos monstruos de allí, verdad?

- ¿Los aerogeneradores? - dijo Joan - Sí, sí que los veo. Creo que los fabricó la empresa para la que trabajo en Alemania.

- ¿Ves que bien? Así todo queda en casa. - dijo Oriol, apurando la mitad de su trifásico de un solo trago - ¿Y qué te parecen, en tu opinión de ingeniero experto? ¿Cómo se ven?

- Se ven abandonados - dijo Joan, sin sombra de emoción en su voz - Parece que solo uno conserva las tres aspas, pero viendo la mancha de óxido que se distingue desde aquí apuesto a que no puede ni girar.

- Ya no giran, no. Pero bien que giraban el día que tú te fuiste de aquí, perdón, el día que huiste - dijo Oriol, con cierto tono de reproche.

- En realidad inauguraron el parque unos días después de que me fuera. Pero, Oriol, yo no participé en ese proyecto, ni tuve nada que ver - dijo Joan.

- ¿Y qué más da? Seguro que sí que participaste en otros proyectos que destrozaron otros sitios - repuso Oriol.

Joan bajó la cabeza porque lo que decía Oriol era cierto.

- Oriol - dijo al fin - era una situación de crisis. Teníamos el cambio climático, y teníamos una grave escasez de combustibles fósiles encima. Se tenía que hacer algo, y hacerlo con rapidez.

- No, Joan, no te equivoques - dijo Oriol, mientras pedía otro trifásico "me invitas tú, ¿verdad?" y Joan asintió - no se tenía que hacer esto. Esto es lo que tú, y gente como tú, decidisteis hacer, sin consultarnos a la gente del pueblo, sin preguntarnos qué queríamos, sin escuchar nuestras dudas y nuestro miedos. Sin respetar nuestra tierra.

Joan seguía con la cabeza baja, mirando su bebida de achicoria torrefacta, pero por fin levantó la mirada, fijándola en Oriol.

- Sí, Oriol, tienes toda la razón. - le dijo pausadamente, como se dice una verdad que uno ha guardado durante años en el pecho - Fue un error instalar este parque aquí.

- Claro que fue un error, Joanet, claro que lo fue, pero, si al menos ése hubiera sido el único error... - las palabras de Oriol se aceleraban - porque después de plantarnos el puñetero parque vino todo lo demás.

Joan callaba, pero ya no bajó la mirada.

- ¿Ves aquel edificio de allá? Era la subestación terrestre. Los días de bruma y calima se sentían chasquidos de la electricidad en el ambiente, si te acercabas demasiado. Claro, nos instalaron un gigavatio de potencia eólica, nada menos.

- Es normal - dijo Joan - esta zona tiene un gran potencial para la eólica marina.

- Sí, y tanto que tiene potencial - siguió Oriol, con visible sorna - y también diferencia de potencial: tanta diferencia de potencial que cualquiera que se acercara a unos pocos metros del cable submarino quedaba frito. ¿Has visto cómo tiene la mano Albert, el hijo de Quimeta? Pues eso.

- Pero eso no fue todo - añadió Joan.

- Pero eso no fue todo, en efecto - prosiguió Oriol - porque con el parque montado se dieron cuenta de que no había demanda para tanta electricidad. Así que, ¿qué se podía hacer? Pues una planta de electrólisis y a producir hidrógeno verde.

- El hidrógeno verde se podía aprovechar para mover camiones - dijo Joan, con calma.

- Claro que sí, y por eso nos montaron la plataforma logística allí detrás. Todo ese trozo de playa, a tomar vientos, nunca mejor dicho. - Oriol se espoleaba, recordando la desgracia - Claro que así le dimos utilidad a la playa, ¿no? Porque entonces comenzaban a desaparecer los turistas: total, ¿quién podría querer venir a veranear a una playa con malos olores por el cloro que se desprendía con el hidrógeno, con una agua que desteñía los bañadores por culpa de la sosa cáustica que la planta de electrólisis concentraba en el agua del mar, y con un tránsito interminable de camiones?

- A decir verdad, en aquellos años el turismo cayó en picado en toda Europa - apuntó Joan.

- Sí, lo sé; - Oriol se lo miraba con aquella expresión del que lleva años oyendo y discutiendo los mismos argumentos -  no sabes cuánta gente, de por aquí incluso,  decía: "Si nos quedamos sin turismo, tendremos que reconvertirnos industrialmente". Por eso montaron una pequeña papelera, para aprovechar el cloro, y una fábrica de jabón, para aprovechar la sosa cáustica.

- Y esto trajo nueva prosperidad al pueblo - dijo Joan.

- Sí, claro, Joan - contestó Oriol - pero también vertidos de organoclorados y otras miserias. Conseguimos cargarnos toda la vida de la bahía  - Oriol abría mucho los ojos, casi fuera de sí - ¡Toda la vida, Joan! Fuera las fanerógamas, las algas, los peces, los moluscos. Incluso exportábamos contaminación a otras playas hacia el sur. Un éxito comercial en toda regla.

- Ya ha pasado un tiempo, Oriol - dijo Joan.

- Sí, claro, ya ha pasado un tiempo - la voz de Oriol se fue calmando mientras miraba la taza: aún le quedaba más de la mitad de su segundo trifásico - Resulta que no era tan económico mantener una planta de electrólisis que usa agua de mar, porque todo se corroe y tienes que cambiar muchas piezas cada pocos años. Piezas que empezaron a escasear. Como las de los aerogeneradores. Al final, tu empresa quebró...

- No, Oriol - le corrigió Joan - mi empresa no ha quebrado nunca; en aquel momento el parque y resto de instalaciones habían sido vendidas a otra empresa.

- Sí, claro, tienes razón - dijo Oriol - una tapadera pensada para quebrar y no endilgarle el marrón a tu empresa.

- No te falta razón - concedió Joan.

- Pues eso. Ya no se reparaban los aerogeneradores, todo fue decayendo, y luego vino el temporal del invierno del 32 y... bueno, el resultado está a la vista - dijo Oriol, mirando a la bahía y apretando los dientes con rabia.

Joan miró al mismo punto. Atravesado en medio de la bahía, la gigantesca estructura de un aerogenerador volcado obstruía el paso de toda una sección del antiguo puerto.

- Dijeron que no había habido un temporal como ese en cien años - continuó Oriol, mientras Joan seguía con la mirada fija en el cadáver tecnológico - Después de eso, hemos tenido otros tres - añadió, casi con el tono de un actuario haciendo inventario. - Hey, que aparte de esa bestia que rompió las anclas y llegó prácticamente hasta la orilla, tenemos otras dos bestias hundidas en el fondo.

- ¿Y qué, Oriol? - dijo Joan, mirando a los ojos a un perplejo Oriol - ahora han pasado ya, cuánto hace, ¿cinco años? Las estructuras comienzan a agrietarse. Tardarán años, décadas quizá, en colapsar, pero al final lo harán. Colapsarán. Quedarán reducidas a polvo. Desaparecerán. Y mientras tanto, la vida ha vuelto ya a la bahía. ¿No oyes cómo cantan los pardales? El agua vuelve a estar limpia, cristalina. Han vuelto las algas y los peces. La vida se abre camino.

Oriol dio un buen tiento a su carajillo.

- Pues mira, te voy a dar la razón. - dijo por fin - puesto que al final las aguas van volviendo a su cauce. Pero, eso sí, ahora somos mucho más pobres. No fuiste el único que se fue del pueblo.

- Todo el mundo se volvió más pobre, Oriol. - el tono de Joan tenía algo de solemne - Era algo inevitable.

- No en Alemania. - dijo Oriol, mientras negaba con la cabeza - He oído decir que ganaste tus buenos dineros, y viendo cómo gastas tus euros está claro que es verdad.

- Hacer de ingeniero en Alemania estos años ha sido provechoso económicamente, es cierto - dijo Joan - y a base del hidrógeno que se producía en otros sitios, por ejemplo aquí, pero que se consumía allá, logró Alemania mantener un nivel de vida más alto... por un tiempo. El espejismo también se acaba allí, Oriol, solo que aún no se han dado cuenta. Aún tienen que hacer el proceso que vosotros ya habéis hecho aquí: comenzar de cero, con humildad y con tesón, viviendo de lo que la Naturaleza da.

- ¿Así que has venido a pasar unos días, sin más, no, Joanet? - dijo Oriol tras apurar el trifásico - Pues bueno, hombre, ya me gustará quedar algún rato para hablar de recuerdos de infancia y que me cuentes cómo se vive en Alemania. ¿En qué hotel te quedas? ¿En el Europa o en el Bahía?

- Me he instalado con mi familia en casa de mis padres - respondió Joan.

- ¿En casa de tus padres? - Oriol le miró extrañado - Pero, ¿no la habías vendido?

- Sí, pero la he vuelto a comprar. Nos mudamos aquí. No hay futuro en Alemania. Ya no. Y aquí - dijo mirando de nuevo al mar - al menos tenemos la bahía más bonita del mundo.

Antonio Turiel

Mayo de 2021.


miércoles, 31 de marzo de 2021

El fin del plástico y los chips baratos


Queridos lectores:

La crisis de la CoVid-19 que se desató durante 2020 ha supuesto un cambio radical de nuestra sociedad; es, en muchos sentidos, un evento que marca una era o, más bien, el fin de una era y el comienzo de una nueva. Aparte del grave problema sanitario que plantea, la pandemia ha acelerado  procesos que ya estaban en marcha, y ha agrandado grietas que ya estaban abriéndose; pero es mucho más que eso. Esos procesos van ahora a tal velocidad que no tienen vuelta atrás, no hay punto de retorno. Se ha comenzado una espiral de cambios tremendos y profundos que van a derruir las bases de la actual sociedad industrial de una manera tan completa que lo que se pueda crear después tendrá que ser radicalmente diferente. Y lo más inquietante de todo ello es la profunda indolencia y casi autocomplacencia general de la sociedad, ignorante de la rápida destrucción de sus cimientos.

Mientras vivimos ajenos a ello, se está operando un profundo cambio del mercado en las materias fundamentales que moldean el mundo moderno. En el post de hoy hablaré de dos de ellas: los plásticos y los chips. 

El fin del plástico y de los chips baratos es un tema de una extraordinaria complejidad con muchísimas facetas que son difíciles de abarcar por completo, así que este post es solamente una primera y muy somera introducción al tema. Solo sobre el tema de los chips y la electrónica moderna, Félix Moreno ha escrito con gran extensión en su blog, aparte de haber publicado ya varios libros; y el maestro Beamspot nos ofrecerá desde estas páginas durante las próximas semanas su visión sobre el mismo (y complejísimo) tema.

Empecemos por el plástico.

A principios de este año saltaba la noticia de que, debido a las inclemencias meteorológicas de febrero en el estado de Texas, el precio de los plásticos se había disparado debido a la escasez global que había originado. Un mes más tarde, los precios siguen altos: ¿tanto llegaron a afectar los problemas de Texas? 

En realidad, no. La noticia del impacto sobre la producción de plásticos de las heladas de Texas es simplemente una de esas noticias prefabricadas para dar explicaciones absurdas y rápidas a los problemas que se van presentando, como si fueran resultado de sucesos fortuitos y desconectados en vez del devenir lógico de un mismo problema. Son noticias sin fundamento, de usar y tirar, que se generan para distraer a la opinión pública y lo peor es que algunas personas se quedarán de manera duradera con una idea equivocada del asunto. Dos ejemplos de noticias señuelo sobre este mismo tema: "Los operadores están creando una escasez artificial de plásticos" (6 de diciembre de 2020); "Los mercados globales de polietileno esperan un exceso de suministro en la primera mitad de 2021" (4 de diciembre de 2020). Lo interesante de esas noticias es que demuestran que en diciembre de 2020 ya había escasez de plástico, dos meses antes de las heladas de Texas; y también es destacable la disparidad de opiniones y previsiones.

Lo cierto es que ya en diciembre de 2020 ya se sabía que venía una escasez de plásticos, y rascando más en la noticia y no quedánse en la superficie se ve que diversos fabricantes estaban "acaparando" materia prima porque veían venir los problemas. Mientras tanto, algunos fabricantes, en mensajes claramente dirigidos a sus inversores, apuestan porque en el futuro se va a incrementar el reciclaje (sin comentar la verdadera razón por la que se recicla tan poco hoy en día, que son los elevados costes del proceso); vamos, el típico movimiento de apostar por cambios estructurales cuando ya es demasiado tarde para abordar los problemas largo tiempo larvados (es tan común esta manera de proceder que creo que voy a acuñar un término para ello: santabarbarismo). El sector comienza a aceptar que la escasez de plástico no se va a resolver hasta finales de año.

Si uno bucea un poco más, se encuentra que ya desde mediados de 2020, con la recuperación incipiente de la economía después del cierre estricto de la CoVid, se había comenzado a notar la escasez de plásticos.

¿Podría ser que este problema se estuviera gestando desde incluso antes?

Sin esforzarse mucho, uno puede ver que ya en 2017 había problemas con el nailon, y que hacia 2019 se hizo bastante agudo. En 2018 se sabía que el problema principal del nailon se encontraba en que en todo el mundo solo tres empresas fabricaban un reactivo fundamental para hacer nailon, el adiponitrilo,  y esto creaba un cuello de botella en la producción. Lo curioso del adiponitrilo es que no es una sustancia especialmente difícil de sintetizar, aunque al ser tóxica e inflamable debe ser manipulada con cuidado. ¿Por qué se ha concentrado tanto la producción de esta sustancia, en unas pocas fábricas de tan solo tres compañías en todo el globo? Es simple: la continua maximización del beneficio necesita una continua reducción de costes, y una manera de conseguir esa reducción es aplicando la lógica de las economías de escala hasta sus últimas consecuencias. Si el nailon tiene que ser barato, el adiponitrilo se tiene que producir a grandísima escala en unas pocas fábricas  y no se pueden poner más porque entonces el coste aumenta. Y el nailon tiene que ser barato porque si no algo tendría que dejar de crecer. No se podrían vender más camisetas, o suéteres, o calcetines. Los precios de las cosas tienen que mantenerse al alcance de una clase media occidental cada vez más esquilmada para que todo el entramado social se sostenga. Pero no se puede adelgazar indefinidamente la pared de una casa sin que ésta se caiga. Y el problema es que no estamos adelgazando solo una pared.

Comentábamos en el último post que las grandes compañías petroleras están desinvirtiendo desde hace 7 años en el negocio del petróleo porque ya no es rentable. Pues resulta que las compañías químicas están siguiendo un proceso similar. No he tenido tiempo de buscar más enlaces, pero si uno lee y busca con atención encontrará una gran cantidad de noticias sobre este proceso de desinversión en los últimos años (Total en junio de 2020, Aliaxis en marzo de 2020, Polytec en noviembre de 2020, BASF en febrero de 2019 y en septiembre de 2020, Covestro en septiembre de 2019, ...).  ¿Qué está pasando?

Está pasando que la industria química está dejando de ser rentable. Las empresas químicas están dejando de tener fe en su sector, a causa de dos problemas estructurales.

El primer problema es semejante al del diésel: nos estan quedando cada vez menos hidrocarburos líquidos aptos para la producción de ciertas sustancias. Empieza a faltar materia prima. La crisis de la CoVid, con la caída global de la demanda, ha camuflado el problema, pero debido a la caída acelerada de la producción de petróleo que comentábamos en el último post, empieza a haber ya tirantez en el suministro. No es que nadie esté acaparando materia prima: es que ya no llega para todos.

El segundo problema es lo que yo denomino la Ley de Liebig de las refinerías. Cuando se introduce petróleo es una refinería, se obtiene un porcentaje de cada tipo de producto refinado, según el tipo de petróleo o mezcla que se procese y según la refinería. Por pintar un cuadro simplista, digamos que puede ser un 50% de gasolina, un 20% de diésel, un 20% de destilados medios y un 10% de alquitranes. Con pequeños ajustes en la mezcla de entrada y en el propio proceso de refinado podemos disminuir un poco al gasolina y aumentar el diésel. Haciendo ya algunas inversiones en la refinería podemos apurar un poco más los márgenes, de modo que aumentemos más algunos de los productos refinados a expensas de los otros. Pero, al final,  hay siempre un límite mínimo de cada categoría de producto que se tiene que producir. Aunque no te haga tanta falta, sacarás siempre un cierto porcentaje de gasolina. Aunque no lo quieras para nada, tendrás siempre una cierta fracción de chapapote con alto contenido de azufre. Aunque no sepas qué hacer con ello, tendrás una mínimo de alquitrán como producto residual. Antes de la CoVid, se había conseguido un (precario) equilibrio entre lo que se extraía y lo que se demandaba para los diversos usos. Ahora ese equilibrio se ha roto porque no todos los sectores económicos han sido golpeados igual y porque no hay la misma necesidad de unas cosas que de otras. Las refinerías, operando con normalidad, se encuentran que tienen que almacenar gasolinas y/o fuel oils y/o alquitranes que nadie quiere. La necesidad obliga a agudizar el ingenio, y así últimamente se está mezclando ese keroseno que no queman los aviones con el diésel, en la proporción justa para no causar problemas. Pero, como todo lo demás, tiene un recorrido limitado. Y aunque las refinerías pueden tirar un tiempo acumulando los productos sobrantes, al final se ven obligadas a ir reduciendo su actividad para equilibrar su producción con la del producto del que tienen menos demanda. Ésta es la ley de Liebig de las refinerías. Y como el sector de las refinerías también está sufriendo una falta crónica de inversión, al final la producción de las refinerías está cayendo, aunque sea por debajo de lo necesario para abastecer ciertos productos más demandados. Por eso faltan diésel y ciertos productos necesarios para la industria química.

Estos dos problemas no son ninguna sorpresa para las grandes empresas. Por eso hace tiempo que venden. Por eso, hace tiempo que se retiran. Saben que ya no queda un negocio de suficiente volumen a hacer aquí. Por pura lógica empresarial, se están retirando, desde hace ya algunos años, de un negocio que saben que ya no va a dar para más. La misma lógica de las petroleras.

Todo esto va mucho más allá de los plásticos. Es toda la industria química la que está en compromiso, la que lleva desinvirtiendo desde hace años. Los plásticos son solo el canario en la mina, la primera señal de aviso (en puridad, fue el nailon el primer indicador). Y dado que el escenario de referencia es una caída de la producción de petróleo de hasta el 50% de aquí a 2025, no es de esperar una caída menor para la producción de la industria química, y en particular para la producción de plásticos. No estamos preparados para hacer frente a una escasez tan repentina de petróleo, y tampoco para afrontar una escasez aún mayor de plásticos, teniendo en cuenta su uso masivo. Miro lo que me rodea, sentado delante de este ordenador, y todo está lleno de  plástico. Los envases, los recubrimientos, los remates de tantos utensilios y aparatos... ¿cómo improvisaremos soluciones delante de una carencia de plástico que puede ser mayor que la del 50% del petróleo tan pronto como en 2025?

Por comparación, la escasez de microchips que también se está dando en este momento puede parecer más inocua, pero no lo es. Al igual que en el caso de los plásticos, se lanzan noticias señuelo para despistar sobre el origen del problema: que si la caída de demanda de chips durante la pandemia ha hecho que las fábricas no estuvieran preparadas y ahora les cuesta volver a arrancar; que si se ha producido un cambio de hábitos de la población, que ahora pasa más tiempo en casa y compra más electrónica para su ocio; que si los mineros de bitcoins acaparan todas las GPUs... Sin embargo, uno luego va y mira las cifras de móviles producidos y ve que están más bien estancadas y en 2020 hubo de hecho un retroceso (la cifra de 2021 es una previsión del sector, bastante optimista, se tiene que decir).


Y en cuanto a los ordenadores personales, tampoco se observa un gran incremento, y en todo caso seguimos por debajo del máximo de 2011.


Lo que sí podemos constatar, de nuevo, es una concentración de la producción mundial de chips en manos de unas pocas compañías y en poquísimas fábricas. De hecho, los chips de más alta tecnología, con regletas de 10 o menos nanómetros, se fabrican tan solo en un par de fábricas en todo el mundo. Pero, al contrario que en el caso del adiponitrilo, aquí se requieren tecnologías muy complejas, cadenas de suministro complejas de materiales muy especializados y una grandísima inversión en capital, que está al alcance de muy pocas empresas en todo el mundo. Aunque el resultado al final es el mismo: economías de escala elevadas a su máxima potencia e imposibilidad física de reducir aún más los costes, y consecuentemente una producción que ya no puede aumentar más. Y aunque aún es difícil de saber si los problemas causados por la escasez de petróleo está afectando a la producción de microchips de una manera tan directa como lo hace en el caso de los plásticos, está claro que pronto le va a afectar: el proceso de fabricación de los chips requiere enormes cantidades de energía y de agua. Con el agravante de que la concentración de la fabricación en pocas factorías aumenta la fragilidad global: un incendio en una fábrica de chips de Renesas puede parar las líneas de producción de muchas fábricas de coches en todo el mundo. Ése es el mundo donde vivimos.

Los microchips son estratégicos para el mantenimiento de las estructuras de datos y de control de nuestro complejo y complejificado mundo. Por eso Europa y los EE.UU. se están planteando ahora recuperar la soberanía en la fabricación de esta componente fundamental del mundo moderno, pero pronto comprobarán que no tienen una manera asequible de producir chips de alta tecnología. Solo puede haber unas pocas fábricas y tienen que ser enormes, y solo puede haber unos pocos proveedores de los materiales intermedios; si no, el proceso no sale a cuenta económicamente. Si no fuera así, mediante esta concentración masiva del capital, no se podrían vender móviles por unos pocos centenares de euros: tendrían que valer entre 10 y 100 veces más, pero eso mataría el mercado. La concentración y la grandiosidad de estas fábricas es un simple reflejo de que lo que se produce está en el límite de la rentabilidad.

Las empresas de microchips lo saben y se han ido retirando del mercado. Intel ya no fabrica sus microchips. AMD encarga una parte de su producción a esas empresas monstruo. No queda negocio y las empresas se van alejando discretamente de él, sin hacer ruido. 

Es un fenómeno global y, por lo que vemos, multisectorial. Es la Gran Retirada del Capital. La Gran Desinversión. El final de tantas décadas expansivas. El inicio del repliegue antes del batacazo final. Un movimiento que podría parecer paradójico con el Gran Despilfarro, pero no lo es: ambos pretenden preservar (y aumentar) el capital.

Todo esto solo anticipa otras escaseces. Por ejemplo, la de alimentos, que ya comienza a asomar.

Plásticos y chips. Unidos en la escasez y también en su degradación. Como saben, los chips se fabrican a partir de obleas de silicio, que es el elemento que junto con el oxígeno forma la arena (óxido de silicio), aunque en realidad los chips se fabrican a partir de cuarzo porque es más puro en silicio (fabricar chips a partir de arena sería energéticamente prohibitivo). Hoy en día, si Vd. va a cualquier playa, aunque la arena le parezca blanca impoluta, lo más normal es que tenga una gran cantidad de impurezas plásticas en su interior. El polipropileno forma unas bolitas que a primera vista y a segunda le pasarán desapercibidas, pero no son arena: son plástico. Incluso las playas más recónditas del planeta están contaminadas con gran cantidad de plásticos. Dentro de unos siglos, eso quedará de los plásticos y chips que hoy consumimos en cantidades ingentes: arena y polipropileno mezclados en la playa, quizá a partes iguales. Habremos cumplido nuestra función de degradar este planeta, sin ningún otro objetivo identificable más que la degradación por sí misma. Solo somos siervos de entropía.

Salu2.

AMT