
Queridos lectores,
Antonio García-Olivares ha sido tan amable de escribir una reseña detallada y algo técnica sobre el artículo que comentábamos la semana pasada, escrito por el mismo y Joaquim Ballabrera. Es un trabajo detallado que sin duda merece su atención, sobre cómo podría ser una economía de estado estacionario si actuáramos racionalmente.
Salu2,
AMT
El cénit de la energía y de los minerales y la futura economía de estado estacionario
El cénit de la energía y de los minerales y la futura economía de estado estacionario
Antonio García-Olivares
En un artículo que será publicado próximamente en Technological Forecasting and Social Change he estudiado, junto con Joaquim Ballabrera, una manera de tener en cuenta la posible evolución económica de un país occidental (EEUU) tras el cénit de los combustibles fósiles a partir de los modelos propuestos por Kummel et al. (2002) y por Warr and Ayres (2006). Estos investigadores han utilizado una función de producción que introduce tres inputs: trabajo, capital y energía útil, y que calcula como output el producto nacional bruto (GDP en inglés) que una economía puede generar, que es una función no lineal de esos tres inputs relativamente independientes. Este post resume el contenido de ese artículo.
Esta función de producción, llamada LINEX (y basada en Kummel), ha sido modificada introduciendo en ella el efecto de las tecnologías de la información y la comunicación en la amplificación del output económico de tal manera que se conservan las convenientes propiedades asintóticas que diseñó Kümmel para las productividades de los tres factores. Además, hemos generalizado la función para que permita rendimientos constantes o decrecientes con la escala. La función de producción resultante es:
 (1)
Esta función ha sido calibrada para la economía USA y es capaz de predecir su GDP con una varianza explicada del 99% aproximadamente, o sea, de una forma muy precisa, cuando se la alimenta con datos históricos de fuerza de trabajo l, stock de capital k, fracción i de tecnologías de la información y las comunicacones (TICs) en el capital k, y energía útil (u) de la economía norteamericana, entre 1900 y el año 2000. La energía útil u es la suma de una serie de aportaciones que proceden de las energías producidas por las fuentes habituales de potencia (petróleo, carbón, gas, nuclear, hidroeléctrica, renovables y biomasa) multiplicadas por sus factores respectivos de eficiencia de conversión a energía útil. Esto hace que la energía útil de la economía USA en el año 2000 tuviera una eficiencia global media del 13% aproximadamente. Esto es, el 13% de la energía contenida en los combustibles de partida han pasado a una forma útil para realizar trabajo y funciones económicas y el 87% se ha perdido a lo largo del camino.
La precisión del ajuste aumenta aún más si se permite que los parámetros a, b en (1) puedan variar tras las grandes crisis energéticas, como la que tuvo lugar a mediados de los 70. Kümmel usó esta aproximación para tener en cuenta que tras las grandes crisis energéticas aumenta la eficiencia con la que el trabajo y la energía hacen funcionar al stock de capital (aumento del parámetro a) y disminuye la tasa de uso máximo de exergía útil (trabajo útil) por unidad de capital físico (disminución del parámetro b), dado que es razonable pensar que los momentos de crisis energéticas son momentos de rápido aumento de la eficiencia y del ahorro energético. Nuestra calibración de (1) sugiere que tras la crisis energética de los 70 el parámetro a subió un 19% en unos 10 años y el b bajó un 22%. Una futura crisis energética muy probable es la que tendrá lugar tras el cénit del petróleo y de los combustibles fósiles (que hemos agregado juntas en torno al año 2038, fecha en la que podría tener lugar el segundo evento). Otra futura crisis es la que se produciría tras una instalación de unos 12 TW de potencia renovable, lo cual implicará el consumo de unos 330-384 Mt de cobre, una fracción importante (49-56%) de la actual reserva de cobre e incluso de la reserva base de cobre (33-38%), que incluye recursos actualmente no explotables técnicamente pero que podrían convertirse en reservas, con suerte, a finales de siglo. Tras cada una de estas dos crisis probables, supusimos que los parámetros a, b se comportarían igual que se han comportado tras la crisis energética de los 70.
Pues bien, hemos utilizado este modelo para estimar cual puede ser la evolución del PIB norteamericano en varios escenarios posibles.
En el primer escenario, que llamamos “pesimista” (P) suponemos que la energía útil de que dispondrá EEUU en el futuro será sólo la derivada de la evolución de los combustibles fósiles y de unas fuentes renovables y nuclear al nivel actual de potencia. El segundo escenario, o “medio” (M) supone que la energía útil de esa economía será la que se derive de la evolución previsible de los combustibles fósiles y de una evolución de las energías renovables con la misma pendiente de crecimiento que ha tenido en los últimos diez años (unos 0.48 EJ/a a nivel global). El tercer escenario, que llamamos “optimista” (O), supone que las renovables en todo el mundo incrementarán en diez años su pendiente de crecimiento hasta alcanzar la necesaria para llegar en 50 años adicionales a la potencia eléctrica necesaria para suplir por completo todas las necesidades globales de un mundo industrializado a un nivel parecido al actual (y que Jacobson y Delucchi estimaban en unos 11.5 TW de potencia media utilizada global). Tal potencia, se añadiría a la derivada de los combustibles fósiles que, aunque estaría en declive desde el 2038, no caería abruptamente, sino siguiendo la curva descendente de la campana de Hubbert que se muestra en la figura (línea azul superior).

Fig. 1. Ajuste de los datos históricos de los tres combustibles fósiles: petróleo (línea de trazos cortos), carbón (línea de trazos largos) y gas (línea de trazos y puntos). Las curvas superiores corresponden a la agregación de las series de los tres combustibles inferiores (o de sus tres ajustes).
En este ajuste hemos supuesto que las reservas de los tres combustibles son de 400 Gtoe (petróleo), 300 Gtoe (gas) y 750 Gtoe (carbón), tal como defiende Laherrère, aunque hemos hecho hipótesis conservadoras en el caso del petróleo, para satisfacer el optimismo tecnológico de alguno de los revisores. Sin embargo, con una interpretación más ajustada de las reservas, Laherrère obtiene el cénit de todos los combustibles un poco antes, alrededor de 2030.
En un post anterior en este mismo blog explicamos cómo calculamos la evolución futura de la eficiencia de conversión de la energía bruta en trabajo útil, descomponiéndola en una parte derivada del uso de combustibles fósiles y otra parte derivada del uso de electricidad renovable. Las curvas siguientes muestran la evolución obtenida para las dos eficiencias extremas (una puramente renovable arriba y otra puramente fósil abajo) y la evolución de la eficiencia en nuestros tres escenarios P, M y O, que usan distintas combinaciones a lo largo del tiempo de las eficiencias renovable y fósil.

Fig. 2. Eficiencia de conversión a trabajo útil para una economía completamente renovable (línea superior), para una economía fósil (línea gris inferior) y tres trayectorias correspondientes a nuestros tres escenarios: P(línea punteada), M (línea a trazos) y O (línea negra continua).
A partir del año 2000, el stock de capital k(t) del año t se predice teniendo en cuenta una formación de capital proporcional al PIB del año previo, y(t-1), y una depreciación d:
 (2)
La fracción i de este capital k que está ligado a las TIC se ha ajustado logísticamente a los datos históricos de i de EEUU entre 1970 y 2010, suponiendo dos niveles de saturación diferentes a largo plazo: 25% y 33%. No parece creíble pensar que más de un tercio del capital pueda estar ligado a capital TIC cuando la mayor parte de la demanda económica pertenece a la economía material y no a la intangible, y es difícil de concebir cómo podría esto modificarse cualitativamente en el futuro próximo.
Otra hipótesis de nuestro modelo es que la fracción r que se reinvierte un año (con respecto al PIB del año anterior) decrecerá proporcionalmente a medida que haya menos capital disponible para reinvertir, debido a la bajada de la TRE. La TRE la calculamos, para cada combustible fósil, mediante un modelo basado en el de Dolores García:
TREi (t) = c 100 fi(t)2 (3)
Donde fi(t) es la fracción de combustible fósil “i” que queda por extraer en el tiempo t. El exponente y la asíntota de este modelo fueron modificados para ajustar mejor las observaciones de TRE del petróleo. La expresión de Dolores García tiene la propiedad de que cuesta la misma energía extraer la primera mitad de combustible que la que cuesta extraer la siguiente mitad (1/4 restante) y así sucesivamente.
Calculamos el TRE social efectivo como la media de cada TREi pesada con el peso que tenga en ese momento cada combustible en el mix energético. Para las renovables supongo un TRE constante igual al actual, que para eólica y termosolar es cercano a 20 según algunas referencias. Suponemos que la solar fotovoltaica no formará parte de un despliegue global renovable hasta que alcance TREs de este orden. Hoy en día sus TREs son muy inferiores.
Suponemos también que la fracción de capital invertido en el sector energético (x) con respecto al PIB es la misma fracción que la energía invertida en producción energética con respecto a la energía total consumida: x=1/TRE.
La figura siguiente muestra la tasa de retorno energético (TRE, o EROEI) obtenido para los combustibles individuales y para la economía como un todo.

Fig. 3. Evolución de la TRE con el tiempo en el escenario M para el petróleo (línea fina continua), gas (línea punteada), carbón (línea a trazos) y para toda la economía (línea gruesa continua).
Debido a que las renovables (y la aportación nuclear, mientras dure el uranio) mantienen la TRE social en un valor mínimo de 20, la futura bajada de la TRE social no provoca una caída importante de la reinversión de capital en ninguno de los tres escenarios (esta caída es solamente del orden del 10% entre la actualidad y el momentos de mínima TRE). Si no se utilizaran renovables en el mix energético futuro, la caída de la reinversión r sería mucho mayor.
Si los valores de los parámetros a, b se mantuvieran iguales a su valor aparente actual, la función de producción (1) predice una evolución del PIB de EEUU que viene dado por la figura siguiente:

Fig. 4. PIB de EEUU suponiendo una i que se satura en 0.33, y constantes a, b.
Si los valores de los parámetros a, b se dejan variar tras las crisis energéticas, la función de producción (1) predice una evolución del PIB de EEUU que viene dado por la figura siguiente:

Fig. 5. PIB de EEUU (relativo a 1900) para los escenarios P (línea punteada), M (línea a trazos), O cuando las ICT se supone se saturan en el 25% (33%) del capital (línea a trazos- punteada y línea continua, respectivamente). Los datos históricos del PIB de EEUU se muestran también en línea negra punteada, hasta el 2012.
Hemos usado el escenario de crecimiento medio de la población predicho por la ONU. El uso de otros modelos de crecimiento poblacional no modifica apreciablemente los resultados, lo cual sugiere que la fuerza de trabajo tiene una aportación relativamente más pequeña que el capital y el trabajo-útil en el output económico de las economías desarrolladas actuales. Las curvas de las productividades (elasticidades) de los tres factores así lo confirman (Fig. 6). Una elasticidad se define como la variación relativa del PIB (y/y) por unidad de variación relativa de un factor (k/k en el caso del capital).

Fig. 6. Productividades (elasticidades) de los tres factores de producción: capital (línea continua), trabajo útil (línea a trazos) y fuerza de trabajo (línea punteada), para el escenario O.
La automatización que se produjo después de la guerra mundial hizo aparentemente bajar la productividad del trabajo muy por debajo de los niveles de las otras dos productividades, la del capital y la de la exergía útil (trabajo útil).
Los resultados de la figura 5 nos hacen ser escépticos sobre la posibilidad de un crecimiento indefinido.
Tal como puede apreciarse, incluso bajo las hipótesis más optimistas (línea superior de la Fig. 5) el PIB de EEUU tiende a un estado estacionario a largo plazo. Aparentemente, la única manera de conseguir un crecimiento indefinido sería conseguir un crecimiento indefinido de la producción de trabajo útil u(t).
Sin embargo, tal como mostramos en un artículo previo (García-Olivares et al. 2012) el crecimiento de las fuentes renovables de energía pueden estar limitadas a unos 12 TW debido a las limitaciones de las reservas de cobre.
La incorporación de la energía de fusión a la red eléctrica no contribuiría a aliviar la escasez de cobre, sino todo lo contrario (se necesita alrededor de 1 tonelada de cobre por cada MW transformado tanto en generadores como en motores). Por lo que la única manera de garantizar el crecimiento indefinido a final de siglo sería: (i) una completa sustitución de nuestra economía dependiente del petróleo por una economía electrificada; (ii) una sustitución global del cobre por aluminio, grafeno y superconductores de alta temperatura.
Sin embargo, esto garantizaría el crecimiento indefinido sólo si conseguimos evitar que la polución, los residuos y la degradación del llamado “capital natural” no provoquen rendimientos decrecientes con la escala en el output económico. En efecto, el estudio de Bradshaw et al. muestra que el PIB es el mejor estimador de impacto ambiental, muy por encima incluso de la población. Una expresión de tipo Kaya para el impacto ambiental sería de la siguiente forma:
 (4)
Donde I es el impacto, p la población e y el PIB. Sin embargo, la relación [I/y] no parece decrecer con el PIB, en contra de la teoría de Kuznet (véase Knight), por lo que es razonable esperar retornos económicos decrecientes con la escala a partir de un cierto momento que no puede estar lejano. ¿Cuándo empezarán a observarse claramente estos retornos decrecientes debido a la degradación del llamado “capital natural”? Barnosky et al. nos proporcionan una pista cuando nos dicen que en el periodo 2025-2045 entre el 50% y el 60% de todos los ecosistemas estarán perturbados por la actividad humana y que en ese periodo tendrá lugar un punto de no retorno ecológico, con “sorpresas globales y locales” no precisamente agradables. Tal periodo coincide con el estimado para el llamado “pico del fósforo” y con la saturación de la productividad agrícola de los tres cereales principales y, por tanto, puede constituir el comienzo de “la era de las consecuencias” en lo relativo a la degradación del capital natural. Usando el año de 2045 como el del posible comienzo de la erosión de las productividades de los factores, hemos utilizado el siguiente modelo para estudiar la influencia de probables retornos decrecientes con la escala sobre el PIB:
 (5)
Donde y(t) es el PIB predicho por nuestro modelo en el año t, y(2045) el PIB que predice para el año 2045, y un parámetro igual o inferior a 1. Cuanto más bajo sea , más ligera es la influencia de la escala de la economía sobre las productividades de los factores. La (t) es el mismo parámetro que aparece en la ecuación (1) y que habíamos mantenido igual a 1 en los escenarios P, M y O. Se puede demostrar (haciendo las tres derivadas parciales de la ecuación 1) que la suma de las tres productividades (elasticidades) de los factores es igual a . Y por este motivo, la ecuación (1) permite retornos decrecientes con la escala si < 1, cosa que ocurre según (5) cuando el PIB tiene un tamaño mayor que el previsto para el año 2045.
La figura siguiente muestra las predicciones del modelo para un caso hipotético en que la producción de energía crece indefinidamente (escenario I, de “ideal”, al menos para la perspectiva BAU). Se han estudiado los casos =1, 1/2, 1/4, 1/8, 1/16, 1/32 and 0 (esto es, =1) para ver el efecto de una erosión más rápida o más lenta de las productividades de los factoresasociada con el crecimiento del PIB por encima del valor de 2045.
Puede observarse que en cuanto aparecen rendimientos decrecientes, es fácil que el PIB se sature, incluso bajo una u(t) exponencialmente creciente, generando curvas cercanas a las mostradas en la parte inferior de la figura 7. Basta con que la duplicación del PIB provoque una degradación del 2% (o mayor) en las productividades de los tres factores (1/32 < ≤1 ) para que se produzca una inflexión del crecimiento hacia un estado estacionario.

Fig. 7. Evolución del PIB para el escenario I con varios modelos de erosión de las productividades de los factores. Las líneas de abajo arriba corresponden a =1, 1/2, 1/4, 1/8, 1/16, 1/32 and 0 ( =1)
Así pues, el crecimiento permanente exigiría que se cumplieran las siguientes condiciones:
A- Tras el cénit del petróleo, nuevos sistemas industriales, agrícolas y de transporte reemplazarán a los antiguos sistemas basados en el petróleo y esto se conseguirá sin pérdidas relevantes de eficiencia económica
B- Tras el cénit de los combustibles fósiles, se realizará una electrificación a gran escala de la economía, y esta reestructuración no producirá pérdidas relevantes de eficiencia económica
C- Tras la electrificación global, el cobre de los generadores, motores y cables será sustituido por otros materiales, y esto no tendrá efectos importantes en la eficiencia industrial
D- El crecimiento del PIB y de la población podrá ser desacoplado de la degradación del capital natural (en particular suelos, agua, productividad agrícola, reciclado de residuos y biodiversidad), de modo que se podrán evitar los rendimientos decrecientes con la escala.
A y B suponen retos mayores para el sistema actual, con resultado muy incierto; no sabemos si la posibilidad C podrá ser realizada o se topará con impedimentos físicos y de ingeniería; y la posibilidad D está en contra de todas las pautas observadas hasta el presente, de acuerdo con (Grantham 2012; Barnosky et al. 2012; Bradshaw et al. 2010; Knight 2013). Daly (1991; 1992; 2007) por su parte considera esta eventualidad como imposible debido a las enormes proporciones que tiene el uso (y derroche) de recursos en la economía global actual.
En conclusión, la hipótesis D nos parece implausible. Por tanto, deberíamos esperar retornos decrecientes con la escale en un futuro cercano, probablemente entre 2025 y 2045 si atendemos a las predicciones de Barnosky et al. (2012) sobre el futuro colapso de los ecosistemas globales; y ello produciría un output económico estacionario pocas décadas después.
Estos factores, que podríamos llamar “externos” a la economía, actuarán en paralelo con una serie de factores internos que han sido expuestos por Ayres y que, por sí solos, podrían provocar también el fin del crecimiento. Según Ayres, aunque la especialización del trabajo fue un importante motor del crecimiento, probablemente llegó a su cénit durante el clímax del Taylorismo; los beneficios de la escala del comercio internacional han llegado también a su cénit; la monetización de los servicios realizados por las mujeres y los campesinos se ha completado ya en una gran parte en los países urbanizados; el tomar prestado del futuro para aumentar el consumo presente no puede alimentar un crecimiento duradero y sostenible; finalmente, la eficiencia tecnológica de conversión de combustibles y materiales en trabajo útil aumentó enormemente durante la primera parte del siglo 20, pero la tasa de crecimiento de esta eficiencia se ha ralentizado significativamente desde 1970 y está constreñida a largo plazo por límites termodinámicos.
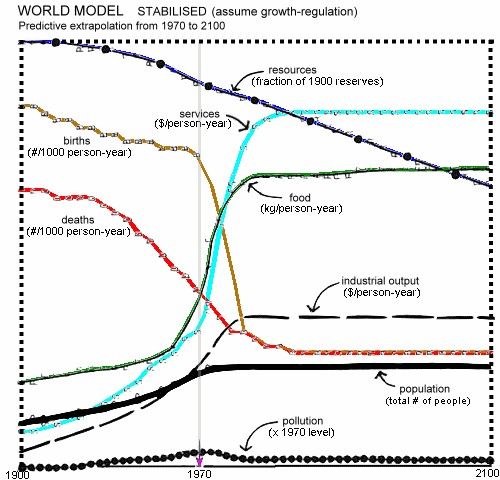
Así pues, dada la dificultad de concebir un crecimiento exponencial indefinido sin impactos ambientales desde nuestra tecnología actual, el concepto de economía estacionaria se convierte en un concepto plausible e incluso deseable, dado que representa la mejor opción entre las alternativas más probables para el futuro. Tal clase de economía es muy diferente de la que políticos, grandes empresas y agencias económicas internacionales han estado persiguiendo desde hace décadas, y deberá ser pensada con antelación para evitar sorpresas económicas y ecológicas inmanejables en el futuro.
Como explica muy bien Kerschner, la mayor parte de los economistas clásicos estaban de acuerdo en la posible existencia de una economía de estado estacionario. El primero en mencionarla fue Adam Smith, en 1776, aunque como algo equivalente a pobreza. Para Malthus era la incapacidad de la sociedad humana de conseguir un estado estacionario lo que la condenaba a la miseria. John Stuart Mill tenía una opinión muy optimista del estado estacionario y estaba convencido de que los humanos estarían satisfechos de mantenerse estacionarios mucho antes de que la necesidad les obligase a ello. Sin embargo, la enorme innovación tecnológica de la revolución industrial, alimentada por carbón y petróleo, modificó la visión de los economistas sobre el estado estacionario, porque el crecimiento comenzó a parecer ilimitado. Sólo unos pocos economistas con una perspectiva más amplia fueron excepciones a esa tendencia durante el siglo 20: Keynes, Schumpeter, Georgescu-Roegen, Boulding, Meadows and Meadows y, más recientemente, Daly, Martinez-Alier, Ayres y muchos nuevos economistas relacionados con la escuela de la Economía Ecológica. Esta escuela y otros programas de investigación relacionados están proporcionando importantes conceptos nuevos que pueden ser la base de un nuevo paradigma económico.


