Mostrando entradas con la etiqueta impacto ambiental. Mostrar todas las entradas

domingo, 9 de marzo de 2014

Cómo será la economía tras el cenit de la energía y los materiales


Queridos lectores,
Antonio García-Olivares ha sido tan amable de escribir una reseña detallada y algo técnica sobre el artículo que comentábamos la semana pasada, escrito por el mismo y Joaquim Ballabrera. Es un trabajo detallado que sin duda merece su atención, sobre cómo podría ser una economía de estado estacionario si actuáramos racionalmente.
Salu2,
AMT


El cénit de la energía y de los minerales y la futura economía de estado estacionario
Antonio García-Olivares


En un artículo que será publicado próximamente en Technological Forecasting and Social Change he estudiado, junto con Joaquim Ballabrera, una manera de tener en cuenta la posible evolución económica de un país occidental (EEUU) tras el cénit de los combustibles fósiles a partir de los modelos propuestos por Kummel et al. (2002) y por  Warr and Ayres (2006). Estos investigadores han utilizado una función de producción que introduce tres inputs: trabajo,  capital y energía útil, y que calcula como output el producto nacional bruto (GDP en inglés) que una economía puede generar, que es una función no lineal de esos tres inputs relativamente independientes. Este post resume el contenido de ese artículo.
Esta función de producción, llamada LINEX (y basada en Kummel), ha sido modificada introduciendo en ella el efecto de las tecnologías de la información y la comunicación en la amplificación del output económico de tal manera que se conservan las convenientes propiedades asintóticas que diseñó Kümmel para las productividades de los tres factores. Además, hemos generalizado la función para que permita rendimientos constantes o decrecientes con la escala. La función de producción resultante es:
            (1)
Esta función ha sido calibrada para la economía USA y es capaz de predecir su GDP con una varianza explicada del 99% aproximadamente, o sea, de una forma muy precisa, cuando se la alimenta con datos históricos de fuerza de trabajo l, stock de capital k, fracción i de tecnologías de la información y las comunicacones (TICs) en el capital k, y energía útil (u) de la economía norteamericana, entre 1900 y el año 2000. La energía útil u es la suma de una serie de aportaciones que proceden de las energías producidas por las fuentes habituales de potencia (petróleo, carbón, gas, nuclear, hidroeléctrica, renovables y biomasa) multiplicadas por sus factores respectivos de eficiencia de conversión a energía útil. Esto hace que la energía útil de la economía USA en el año 2000 tuviera una eficiencia global media del 13% aproximadamente. Esto es, el 13% de la energía contenida en los combustibles de partida han pasado a una forma útil para realizar trabajo y funciones económicas y el 87% se ha perdido a lo largo del camino.
La precisión del ajuste aumenta aún más si se permite que los parámetros a, b en (1) puedan variar tras las grandes crisis energéticas, como la que tuvo lugar a mediados de los 70. Kümmel usó esta aproximación para tener en cuenta que tras las grandes crisis energéticas aumenta la eficiencia con la que el trabajo y la energía hacen funcionar al stock de capital (aumento del parámetro a) y disminuye la tasa de uso máximo de exergía útil (trabajo útil) por unidad de capital físico (disminución del parámetro b), dado que es razonable pensar que los momentos de crisis energéticas son momentos de rápido aumento de la eficiencia y del ahorro energético. Nuestra calibración de (1) sugiere que tras la crisis energética de los 70 el parámetro a subió un 19% en unos 10 años y el b bajó un 22%. Una futura crisis energética muy probable es la que tendrá lugar tras el cénit del petróleo y de los combustibles fósiles (que hemos agregado juntas en torno al año 2038, fecha en la que podría tener lugar el segundo evento). Otra futura crisis es la que se produciría tras una instalación de unos 12 TW de potencia renovable, lo cual implicará el consumo de unos 330-384 Mt de cobre, una fracción importante (49-56%) de la actual reserva de cobre e incluso de la reserva base de cobre (33-38%), que incluye recursos actualmente no explotables técnicamente pero que podrían convertirse en reservas, con suerte, a finales de siglo. Tras cada una de estas dos crisis probables, supusimos que los parámetros a, b se comportarían igual que se han comportado tras la crisis energética de los 70.
Pues bien, hemos utilizado este modelo para estimar cual puede ser la evolución del PIB norteamericano en varios escenarios posibles.
En el primer escenario, que llamamos “pesimista” (P) suponemos que la energía útil de que dispondrá EEUU en el futuro será sólo la derivada de la evolución de los combustibles fósiles y de unas fuentes renovables y nuclear al nivel actual de potencia. El segundo escenario, o “medio” (M) supone que la energía útil de esa economía será la que  se derive de la evolución previsible de los combustibles fósiles y de una evolución de las energías renovables con la misma pendiente de crecimiento que ha tenido en los últimos diez años (unos 0.48 EJ/a a nivel global). El tercer escenario, que llamamos “optimista” (O), supone que las renovables en todo el mundo incrementarán en diez años su pendiente de crecimiento hasta alcanzar la necesaria para llegar en 50 años adicionales a la potencia eléctrica necesaria para suplir por completo todas las necesidades globales de un mundo industrializado a un nivel parecido al actual (y que Jacobson y Delucchi estimaban en unos 11.5 TW de potencia media utilizada global).  Tal potencia, se añadiría a la derivada de los combustibles fósiles que, aunque estaría en declive desde el 2038, no caería abruptamente, sino siguiendo la curva descendente de la campana de Hubbert que se muestra en la figura (línea azul superior).

Fig. 1. Ajuste de los datos históricos de los tres combustibles fósiles: petróleo (línea de trazos cortos), carbón (línea de trazos largos) y gas (línea de trazos y puntos). Las curvas superiores corresponden a la agregación de las series de los tres combustibles inferiores (o de sus tres ajustes).

En este ajuste hemos supuesto que las reservas de los tres combustibles son de 400 Gtoe (petróleo), 300 Gtoe (gas) y 750 Gtoe (carbón), tal como defiende Laherrère, aunque hemos hecho hipótesis conservadoras en el caso del petróleo, para satisfacer el optimismo tecnológico de alguno de los revisores. Sin embargo, con una interpretación más ajustada de las reservas, Laherrère obtiene el cénit de todos los combustibles un poco antes, alrededor de 2030.
En un post anterior en este mismo blog explicamos cómo calculamos la evolución futura de la eficiencia de conversión de la energía bruta en trabajo útil, descomponiéndola en una parte derivada del uso de combustibles fósiles y otra parte derivada del uso de electricidad renovable. Las curvas siguientes muestran la evolución obtenida para las dos eficiencias extremas (una puramente renovable arriba y otra puramente fósil abajo) y la evolución de la eficiencia en nuestros tres escenarios P, M y O, que usan distintas combinaciones a lo largo del tiempo de las eficiencias renovable y fósil.
Fig. 2. Eficiencia de conversión a trabajo útil para una economía completamente renovable (línea superior), para una economía fósil (línea gris inferior) y tres trayectorias correspondientes a nuestros tres escenarios: P(línea punteada), M (línea a trazos) y O (línea negra continua).

A partir del año 2000, el stock de capital k(t) del año t se predice teniendo en cuenta una formación de capital proporcional al PIB del año previo, y(t-1), y una depreciación d:
                    (2)
La fracción i de este capital k que está ligado a las TIC se ha ajustado logísticamente a los datos históricos de i de EEUU entre 1970 y 2010, suponiendo dos niveles de saturación diferentes a largo plazo: 25% y 33%. No parece creíble pensar que más de un tercio del capital pueda estar ligado a capital TIC cuando la mayor parte de la demanda económica pertenece a la economía material y no a la intangible, y es difícil de concebir cómo podría esto modificarse cualitativamente en el futuro próximo.
Otra hipótesis de nuestro modelo es que la fracción r que se reinvierte un año (con respecto al PIB del año anterior) decrecerá proporcionalmente a medida que haya menos capital disponible para reinvertir, debido a la bajada de la TRE. La TRE la calculamos, para cada combustible fósil, mediante un modelo basado en el de Dolores García:
TREi (t) = c 100 fi(t)2                                 (3)
Donde fi(t) es la fracción de combustible fósil “i” que queda por extraer en el tiempo t. El exponente y la asíntota de este modelo fueron modificados para ajustar mejor las observaciones de TRE del petróleo. La expresión de Dolores García tiene la propiedad de que cuesta la misma energía extraer la primera mitad de combustible que la que cuesta extraer la siguiente mitad (1/4 restante) y así sucesivamente.
Calculamos el TRE social efectivo como la media de cada TREi pesada con el peso que tenga en ese momento cada combustible en el mix energético. Para las renovables supongo un TRE constante igual al actual, que para eólica y termosolar es cercano a 20 según algunas referencias. Suponemos que la solar fotovoltaica no formará parte de un despliegue global renovable hasta que alcance TREs de este orden. Hoy en día sus TREs son muy inferiores.
Suponemos también que la fracción de capital invertido en el sector energético (x) con respecto al PIB es la misma fracción que la energía invertida en producción energética con respecto a la energía total consumida: x=1/TRE.
La figura siguiente muestra la tasa de retorno energético (TRE, o EROEI) obtenido para los combustibles individuales y para la economía como un todo.
Fig. 3. Evolución de la TRE con el tiempo en el escenario M para el petróleo (línea fina continua), gas (línea punteada), carbón (línea a trazos) y para toda la economía (línea gruesa continua).

Debido a que las renovables (y la aportación nuclear, mientras dure el uranio) mantienen la TRE social en un valor mínimo de 20, la futura bajada de la TRE social no provoca una caída importante de la reinversión de capital en ninguno de los tres escenarios (esta caída es solamente del orden del 10% entre la actualidad y el momentos de mínima TRE). Si no se utilizaran renovables en el mix energético futuro, la caída de la reinversión r sería mucho mayor.
Si los valores de los parámetros a, b se mantuvieran iguales a su valor aparente actual, la función de producción (1) predice una evolución del PIB de EEUU que viene dado por la figura siguiente:
 
Fig. 4. PIB de EEUU suponiendo una i que se satura en 0.33, y constantes a, b.

Si los valores de los parámetros a, b se dejan variar tras las crisis energéticas, la función de producción (1) predice una evolución del PIB de EEUU que viene dado por la figura siguiente:
Fig. 5. PIB de EEUU (relativo a 1900) para los escenarios P (línea punteada), M (línea a trazos), O cuando las ICT se supone se saturan en el 25% (33%) del capital (línea a trazos- punteada y línea continua, respectivamente). Los datos históricos del PIB de EEUU se muestran también en línea negra punteada, hasta el 2012.

Hemos usado el escenario de crecimiento medio de la población predicho por la ONU. El uso de otros modelos de crecimiento poblacional no modifica apreciablemente los resultados, lo cual sugiere que la fuerza de trabajo tiene una aportación relativamente más pequeña que el capital y el trabajo-útil en el output económico de las economías desarrolladas actuales. Las curvas de las productividades (elasticidades) de los tres factores así lo confirman (Fig. 6). Una elasticidad se define como la variación relativa del PIB (y/y) por unidad de variación relativa de un factor (k/k en el caso del capital).
Fig. 6. Productividades (elasticidades) de los tres factores de producción: capital (línea continua), trabajo útil (línea a trazos) y fuerza de trabajo (línea punteada), para el escenario O.

La automatización que se produjo después de la guerra mundial hizo aparentemente bajar la productividad del trabajo muy por debajo de los niveles de las otras dos productividades, la del capital y la de la exergía útil (trabajo útil).
Los resultados de la figura 5 nos hacen ser escépticos sobre la posibilidad de un crecimiento indefinido.
Tal como puede apreciarse, incluso bajo las hipótesis más optimistas (línea superior de la Fig. 5) el PIB de EEUU tiende a un estado estacionario a largo plazo. Aparentemente, la única manera de conseguir un crecimiento indefinido sería conseguir un crecimiento indefinido de la producción de trabajo útil u(t).
Sin embargo, tal como mostramos en un artículo previo (García-Olivares et al. 2012) el crecimiento de las fuentes renovables de energía pueden estar limitadas a unos 12 TW debido a las limitaciones de las reservas de cobre.
La incorporación de la energía de fusión a la red eléctrica no contribuiría a aliviar la escasez de cobre, sino todo lo contrario (se necesita alrededor de 1 tonelada de cobre por cada MW transformado tanto en generadores como en motores). Por lo que la única manera de garantizar el crecimiento indefinido a final de siglo sería: (i) una completa sustitución de nuestra economía dependiente del petróleo por una economía electrificada; (ii) una sustitución global del cobre por aluminio, grafeno y superconductores de alta temperatura.
Sin embargo, esto garantizaría el crecimiento indefinido sólo si conseguimos evitar que la polución, los residuos y la degradación del llamado “capital natural” no provoquen rendimientos decrecientes con la escala en el output económico. En efecto, el estudio de Bradshaw et al. muestra que el PIB es el mejor estimador de impacto ambiental, muy por encima incluso de la población. Una expresión de tipo Kaya para el impacto ambiental sería de la siguiente forma:
                            (4)
Donde I es el impacto, p la población e y el PIB. Sin embargo, la relación [I/y] no parece decrecer con el PIB, en contra de la teoría de Kuznet (véase Knight), por lo que es razonable esperar retornos económicos decrecientes con la escala a partir de un cierto momento que no puede estar lejano. ¿Cuándo empezarán a observarse claramente estos retornos decrecientes debido a la degradación del llamado “capital natural”? Barnosky et al. nos proporcionan una pista cuando nos dicen que en el periodo 2025-2045 entre el 50% y el 60% de todos los ecosistemas estarán perturbados por la actividad humana y que en  ese periodo tendrá lugar un punto de no retorno ecológico, con “sorpresas globales y locales” no precisamente agradables. Tal periodo coincide con el estimado para el llamado “pico del fósforo” y con la saturación de la productividad agrícola de los tres cereales principales y, por tanto, puede constituir el comienzo de “la era de las consecuencias” en lo relativo a la degradación del capital natural. Usando el año de 2045 como el del posible comienzo de la erosión de las productividades de los factores, hemos utilizado el siguiente modelo para estudiar la influencia de probables retornos decrecientes con la escala sobre el PIB:
                        (5)
Donde y(t) es el PIB predicho por nuestro modelo en el año t, y(2045) el PIB que predice para el año 2045, y  un parámetro igual o inferior a 1. Cuanto más bajo sea , más ligera es la influencia de la escala de la economía sobre las productividades de los factores. La (t) es el mismo parámetro que aparece en la ecuación (1) y que habíamos mantenido igual a 1 en los escenarios P, M y O. Se puede demostrar (haciendo las tres derivadas parciales de la ecuación 1) que la suma de las tres productividades (elasticidades) de los factores es igual a . Y por este motivo, la ecuación (1) permite retornos decrecientes con la escala si  < 1, cosa que ocurre según (5) cuando el PIB tiene un tamaño mayor que el previsto para el año 2045.
La figura siguiente muestra las predicciones del modelo para un caso hipotético en que la producción de energía crece indefinidamente (escenario I, de “ideal”, al menos para la perspectiva BAU). Se han estudiado los casos =1, 1/2, 1/4, 1/8, 1/16, 1/32 and 0 (esto es,  =1) para ver el efecto de una erosión más rápida o más lenta de las productividades de los factoresasociada con el crecimiento del PIB por encima del valor de 2045.
Puede observarse que en cuanto aparecen rendimientos decrecientes, es fácil que el PIB se sature, incluso bajo una u(t) exponencialmente creciente, generando curvas cercanas a las mostradas en la parte inferior de la figura 7. Basta con que la duplicación del PIB provoque una degradación del 2% (o mayor) en las productividades de los tres factores (1/32 <  ≤1 ) para que se produzca una inflexión del crecimiento hacia un estado estacionario.


Fig. 7. Evolución del PIB para el escenario I con varios modelos de erosión de las productividades de los factores. Las líneas de abajo arriba corresponden a =1, 1/2, 1/4, 1/8, 1/16, 1/32 and 0 ( =1)

Así pues, el crecimiento permanente exigiría que se cumplieran las siguientes condiciones:
A- Tras el cénit del petróleo, nuevos sistemas industriales, agrícolas y de transporte reemplazarán a los antiguos sistemas basados en el petróleo y esto se conseguirá sin pérdidas relevantes de eficiencia económica
B- Tras el cénit de los combustibles fósiles, se realizará una electrificación a gran escala de la economía, y esta reestructuración no producirá pérdidas relevantes de eficiencia económica
C- Tras la electrificación global, el cobre de los generadores, motores y cables será sustituido por otros materiales, y esto no tendrá efectos importantes en la eficiencia industrial
D- El crecimiento del PIB y de la población podrá ser desacoplado de la degradación del capital natural (en particular suelos, agua, productividad agrícola, reciclado de residuos y biodiversidad), de modo que se podrán evitar los rendimientos decrecientes con la escala.
A y B suponen retos mayores para el sistema actual, con resultado muy incierto; no sabemos si la posibilidad C podrá ser realizada o se topará con impedimentos físicos y de ingeniería; y la posibilidad D está en contra de todas las pautas observadas hasta el presente, de acuerdo con (Grantham 2012; Barnosky et al. 2012; Bradshaw et al. 2010; Knight 2013). Daly (1991; 1992; 2007) por su parte considera esta eventualidad como imposible debido a las enormes proporciones que tiene el uso (y derroche) de recursos en la economía global actual.
En conclusión, la hipótesis D nos parece implausible. Por tanto, deberíamos esperar retornos  decrecientes con la escale en un futuro cercano, probablemente entre 2025 y 2045 si atendemos a las predicciones de Barnosky et al. (2012) sobre el futuro colapso de los ecosistemas globales; y ello produciría un output económico estacionario pocas décadas después.
Estos factores, que podríamos llamar “externos” a la economía, actuarán en paralelo con una serie de factores internos que han sido expuestos por Ayres y que, por sí solos, podrían provocar también el fin del crecimiento. Según Ayres, aunque la especialización del trabajo fue un importante motor del crecimiento, probablemente llegó a su cénit durante el clímax del Taylorismo; los beneficios de la escala del comercio internacional han llegado también a su cénit; la monetización de los servicios realizados por las mujeres y los campesinos se ha completado ya en una gran parte en los países urbanizados; el tomar prestado del futuro para aumentar el consumo presente no puede alimentar un crecimiento duradero y sostenible; finalmente, la eficiencia tecnológica de conversión de combustibles y materiales en trabajo útil aumentó enormemente durante la primera parte del siglo 20, pero la tasa de crecimiento de esta eficiencia se ha ralentizado significativamente desde 1970 y está constreñida a largo plazo por límites termodinámicos.
Así pues, dada la dificultad de concebir un crecimiento exponencial indefinido sin impactos ambientales desde nuestra tecnología actual, el concepto de economía estacionaria se convierte en un concepto plausible e incluso deseable, dado que representa la mejor opción entre las alternativas más probables para el futuro. Tal clase de economía es muy diferente de la que políticos, grandes empresas y agencias económicas  internacionales han estado persiguiendo desde hace décadas, y deberá ser pensada con antelación para evitar sorpresas económicas y ecológicas inmanejables en el futuro.
Como explica muy bien Kerschner, la mayor parte de los economistas clásicos estaban de acuerdo en la posible existencia de una economía de estado estacionario. El primero en mencionarla fue Adam Smith, en 1776, aunque como algo equivalente a pobreza. Para Malthus era la incapacidad de la sociedad humana de conseguir un estado estacionario lo que la condenaba a la miseria. John Stuart Mill tenía una opinión muy optimista del estado estacionario y estaba convencido de que los humanos estarían satisfechos de mantenerse estacionarios mucho antes de que la necesidad les obligase a ello. Sin embargo, la enorme innovación tecnológica de la revolución industrial, alimentada por carbón y petróleo, modificó la visión de los economistas sobre el estado estacionario, porque el crecimiento comenzó a parecer ilimitado. Sólo unos pocos economistas con una  perspectiva más amplia fueron excepciones a esa tendencia durante el siglo 20: Keynes, Schumpeter, Georgescu-Roegen, Boulding, Meadows and Meadows y, más recientemente, Daly, Martinez-Alier, Ayres y muchos nuevos economistas relacionados con la escuela de la Economía Ecológica. Esta escuela y otros programas de investigación relacionados están proporcionando importantes conceptos nuevos que pueden ser la base de un nuevo paradigma económico.

jueves, 16 de enero de 2014

La línea de Muy Alta Tensión (MAT): Rentabilidad energética, económica y ecológica


Queridos lectores,

Hace unos días se enterraba vivo con su coche un hombre en la localidad gerundense de Viladesens, en un desesperado intento de paralizar las obras de la línea de Muy Alta Tensión (MAT) que tiene que servir para mejorar la interconexión de la red eléctrica francesa con la española (su capacidad se doblaría prácticamente gracias a esta línea). La noticia ha puesto de actualidad una vieja batalla que se viene librando en diversos puntos de la geografía española, y en particular en la comarca donde yo vivo, contra esta gran infraestructura.

El activismo anti-MAT es similar al que se viene desarrollando contra otras actividades de gran impacto ambiental o social, como el fracking. Desde los medios de comunicación se suele caracterizar a los activistas como NIMBYs (acrónimo inglés de "Not In My Back Yard", "No en mi patio trasero", es decir, gente que protesta porque no quiere asumir las externalidades de una infraestructura necesaria para la sociedad y de la que ellos también se beneficiarían, simplemente porque pasa cerca de ellos); en suma, enemigos del progreso con una visión un tanto retrógrada.

La cuestión de la MAT, sin embargo, tiene muchos más vericuetos de lo que podría parecer en un primer momento, dado que es una instalación singular cuya pertinencia y utilidad, amén de su impacto, son ciertamente cuestionables. Dado que se trata de un asunto de cierto calado para España, he creído pertinente hacer un análisis para situar esta infraestructura en contexto.


¿Qué es la MAT?

La línea de Muy Alta Tensión (MAT) es un tendido aéreo de 400 kilovoltios (KV) de tensión en corriente alterna trifásica. Esta tensión es superior a la de los tendidos de alta tensión de primera categoría, que son los que se usan para el transporte sobre largas distancias y que no pasan de los 220 KV. Usar tales tensiones, que implican la construcción de infraestructuras más caras, sólo se justifica si se pretende transportar cantidades de energía más grandes de lo habitual y sobre distancias muy superiores (la energía disipada en el transporte decrece como el cuadrado de la tensión, así que duplicar la tensión respecto a las líneas de primera categoría supone reducir la disipación cuatro veces, o poder transportar la misma cantidad de energía una distancia cuatro veces mayor).

Según recuerdo de las informaciones de hace años, el proyecto inicial de la MAT (no he podido encontrar croquis para ilustrarlo) era el de una gran autopista eléctrica que entraría en España por los Pirineos Orientales, atravesaría Cataluña transversalmente en dirección a Madrid y hacia el centro de la Península se bifurcaría en dos ramales, uno hacia Portugal y otro hacia Marruecos. Se trataba, por tanto, no sólo de mejorar la interconexión entre España y Francia (actualmente del 3% de su consumo de electricidad, muy por debajo del 10% recomendado por la Unión Europea) sino además de dar la oportunidad a Francia de exportar sus excedentes de energía eléctrica (de origen principalmente nuclear) hacia países en expansión como Portugal y Marruecos. Conviene recordar que, contrariamente a lo que piensa mucha gente, desde hace casi una década el saldo neto de intercambio eléctrico entre España y sus vecinos es positivo para la primera, fruto de la enorme capacidad eléctrica instalada en España (lo que discutiremos un poco después).


Rentabilidad energética

La MAT es sólo una autopista para llevar grandes cantidades de energía eléctrica sobre muy grandes distancias. No estamos por tanto hablando de una fuente de energía sino simplemente de un medio de transporte de la misma. El proyecto de la MAT reposa en ciertas hipótesis sobre la generación eléctrica y la evolución del consumo y producción que el tiempo se está encargando de demostrar que son profundamente erróneas.

Como muestra el siguiente gráfico de Red Eléctrica Española (REE) en el año 2006 sólo Madrid, Barcelona, Gerona y Valencia eran zonas netamente deficitarias en producción eléctrica. El exceso de producción eléctrica sobre todo en la zona de Tarragona (gracias a sus centrales nucleares) y en Galicia (muy hidroeléctica) servían para compensar estos déficits.


La proyección que hacía entonces REE para el año 2016 no cambiaba netamente este panorama, a pesar del enorme crecimiento de la capacidad de generación eléctrica que ya estaba en marcha en aquella época. Tal crecimiento desaforado ha llevado a que en España haya actualmente una potencia de generación eléctrica instalada de 108 Gw, muy por encima del consumo medio, que es de unos 32 Gw de potencia media, y del pico de consumo, que se consiguió en Julio de 2008 en unos 45 Gw. Normalmente se recomienda tener entre un 50 y un 70% más de potencia instalada que de consumo punta, según las tecnologías que se empleen en el mix eléctrico, teniendo en cuenta que no todas las fuentes pueden producir todo el tiempo (por paradas de matenimiento, de recarga, falta de sol, falta de viento, menor volumen de agua embalsada, etc). Sin embargo, en España la potencia instalada es un 140% superior al consumo punta, lo cual es desproporcionadísimo. 

Tal desfase de potencia instalada se produjo en una época de bonanza económica en la que las perspectivas de futuro eran de un crecimiento sin límites; sin embargo, después de tres años de consumos eléctricos en ligero descenso está claro que en España sobra y sobrará durante mucho tiempo capacidad de producción eléctrica. Y no es previsible que la situación cambie puesto que la energía eléctrica es una energía especializada cuyo consumo aumenta cuando lo hace el de la fuente que realmente lleva la batuta de la actividad económica: el petróleo. Pensemos que, a pesar de sus ventajas técnicas, el coche eléctrico ni está ni se le espera, y mucho menos se pretende tener maquinaria pesada eléctrica (inviable dada la baja densidad energética de las baterías). Así las cosas, al bajar la disponibilidad de petróleo se encarecen las materias primas (el precio del petróleo repercute en el coste de extracción y de transporte de las mismas) y se encarece también el transporte y distribución de mercancías finales, lo que en suma hace bajar el consumo, profundiza la crisis y disminuye la actividad económica, y de rebote hace disminuir el consumo de otras fuentes de energía subsidiarias y en particular de electricidad. Por tanto, España está abocada a tener excedentes eléctricos por muchos años y, lo que es peor, estos excedentes serán crecientes a medida que la crisis económica inevitablemente se agrave.

En este contexto, está claro que España no necesita trazar una gran autopista para transportar los excedentes eléctricos franceses sino reforzar su propia red interna para redistribuir sus propios excedentes y eventualmente exportarlos. Se podría pensar que el eje que supone la MAT podría usarse como ese canal interno para la redistribución de electricidad en España; sin embargo, desde el punto de vista de la producción y distribución local se trata de una infraestructura tremendamente  sobredimensionada: la potencia que transporta la MAT es entre 10 y 30 veces el consumo en áreas como la de Gerona. Además, la MAT es una estructura proporcionalmente más costosa no sólo de instalar, sino también de mantener en el largo plazo, especialmente cuando la fuerza motriz basada en combustibles fósiles comience a escasear.

Desde el punto de vista energético y de la robustez, y pensando en el inevitable descenso energético, lo conveniente sería tener una red formada por líneas de menor potencia, capaces de integrar fuentes de generación locales y con cierta capacidad para los intercambios con otras subredes sobre todo a corta distancia; tal tipo de red es más resistente a las interrupciones o problemas de suministro, que tienden así a ser más localizados. Por el contrario, una red vertebrada sobre líneas de alta potencia requiere mantener un aporte de potencia continuo y un fallo en una pequeña parte de la red se extiende a toda ella con rapidez, haciéndola más frágil. Tenemos que pensar que el modelo de grandes redes (no sólo eléctricas, sino la globalización de la producción, el just in time, etc) es hijo de la época de la abundancia energética, sin una gran disponibilidad de energía es intrínsecamente inestable y, a partir de un cierto nivel de descenso energético, se vuelve directamente inviable. No deja por tanto de ser paradójica toda la propaganda torticera que se ha hecho de la conveniencia de la MAT como vehículo para dar estabilidad a la red; incluso en las comarcas de Girona se llegó a justificar esta infraestructura para poder soportar el AVE (obviamente el AVE necesita una instalación de alta tensión propia, pero como se ha podido comprobar se ha podido poner en marcha sin necesidad de la MAT).

Rentabilidad económica

El modelo de negocio inicial era el de una gran autopista de exportación de energía eléctrica francesa hacia Marruecos y Portugal, en la que REE ganaría un suculento porcentaje por el peaje. Sin embargo, este modelo de negocio se muestra claramente superado por los acontecimientos de los últimos años, y sólo la inercia en las decisiones de la que también adolecen las grandes empresas hace que aún no se reconozca que el proyecto debería ser repensado completamente.

Tenemos por una parte los excedentes eléctricos españoles, que ponen en cuestión favorecer el transporte de más electricidad todavía de allende nuestras fronteras cuando España podría y debería aspirar a suministrar a nuestros vecinos del Oeste y del Sur a partir de su producción propia, lo cual podría conseguir con mucho menos costes de infraestructura tanto en instalación como en mantenimiento.

Por otra parte, Portugal está sumida en una profundísima crisis económica y al igual que en España el consumo eléctrico decrece en el país luso, lo cual cuestiona el tamaño del mercado potencial en aquel país, mientras que Marruecos no está en una expansión tan rápida como para justificar incrementar la interconexión submarina. Una completa reevalución del potencial de mercado parece completamente necesaria.

Y por último está la situación en Francia. Así como hace 10 años parecía que Francia tendría electricidad para iluminar media Europa, últimamente la abundancia eléctrica nuclear francesa está en cuestión justamente por sus problemas para suministrarse el preciado uranio. Esto podría llevar a los promotores de la MAT a pensar que quizá la infraestructura podría aún aprovecharse, pero en sentido contrario: recogiendo los electrones sobrantes en España y llevándoselos a los franceses. Sin embargo, de nuevo no hace falta una infraestructura tan grandiosa para este cometido, de no ser que piensen que realmente España se va a convertir en el principal suministrador externo de Francia. Se tiene que tener en cuenta además de que las tendencias económicas en Francia son peores que en otros países de la UE, inclusive que en España, con el índice PMI manufacturero galo en mínimos de los últimos meses. Dado que en Francia hay una mejor comprensión de que los déficits comerciales son veneno para la economía nacional resulta bastante más probable que Francia opte por el ahorro y la austeridad energética antes que por incrementar enormemente sus importaciones de electricidad desde España, como de hecho corroboran los decretos sobre ahorro eléctrico que fueron promulgados recientemente. Así que tampoco es evidente que se vaya a hacer un negocio tan fabuloso por el lado de la exportación a Francia, y quizá una infraestructura más modesta para ese fin sería más fácil de rentabilizar.


Impacto ambiental

Como cualquier gran infraestructura, la MAT tiene un impacto paisajístico y ambiental no despreciable, con algunas particularidades en algunos aspectos muy poco deseables. Se trata de una infraestructura de gran longitud (algo más de mil kilómetros) que requiere una instalación en un nuevo corredor, pasando por algunas zonas que ya tienen muchas servidumbres (por ejemplo, en el caso de la zona nordeste de Cataluña donde yo vivo existen ya la autopista AP-7 y el AVE que circulan por trazados que siguen la misma dirección; pero el trazado de la MAT no se va hacer coincidente con ellos, con lo que se aumenta el impacto). Además del impacto paisajístico la presencia de la línea puede afectar a las especies animales de la zona, especialmente a los pájaros.

La MAT atravesará amplias masas boscosas, lo que implicará desbrozar amplias franjas de varias decenas de metros para evitar la proximidad de la línea a la copa de árboles con posibles descargas, y para garantizar el paso de maquinaria para las tareas de mantenimiento y reparación. Como en todas las líneas de alta tensión, a pesar de esta franja desarbolada existe un cierto riesgo de que la infraestructura origine incendios si en determinadas condiciones de humedad, polvo en suspensión, electricidad estática, viento, etc se produce alguna pequeña chispa que pueda prender sobre la hierba o matorrales y se acabe extendiendo a las zonas boscosas conlindantes, lo cual es motivo de preocupación especialmente en varias de las zonas afectadas por el trazado de la MAT donde los veranos son muy cálidos y secos y con alto riesgo de incendio. Se tiene que recordar que esta infraestructura atraviesa por ejemplo el Parque Natural de l'Albera.

Las líneas de alta tensión están también asociadas con la incidencia de determinados tipos de cáncer asociados a la emisión de radiación electromagnética de baja frecuencia. Es conocido la radiación electromagnética de baja frecuencia aumenta la incidencia de leucemias infantiles y cánceres cerebrales en los adultos, y aunque algunas revisiones epidemiológicas muestran clara evidencia al respecto la Organización Mundial de la Salud se resiste a hacer recomendaciones en ese sentido por su alto impacto en la industria y por la baja incidencia general de estas patologías. Generalmente estos problemas no presentan una gran incidencia debido a que las líneas de alta tensión no pasan cerca de núcleos habitados, aunque en el caso de la MAT su trazado le hace pasar cerca de algunas masías. Se han constatado más casos sobre todo de leucemia asociados a las subestaciones de transformación, en parte porque el proceso de transformación implica mayor emisión de radiación y en parte porque suelen estar más cerca de los núcleos de población donde se hace la distribución final. Existe también cierto riesgo de concentración de partículas nocivas alrededor de las líneas, incluyendo gases radiactivos. En todo caso, se trata de los mismos problemas que se presentan con cualquier otra línea de alta tensión, solamente que en este caso, al tener mayor potencia, podrían tener una magnitud mayor.

Conclusiones

Como hemos visto, las previsiones con las que se proyectó la MAT no se ajustan al nuevo escenario económico y seguramente a día de hoy se trata de una infraestructura sobredimensionada y difícil de rentabilizar. Peor aún, el modelo de la MAT es un modelo BAU que seguramente no tiene sentido ya y que nos aleja del objetivo de aumentar la resiliencia de España. Se suele decir que desde el punto de vista eléctrico España es prácticamente una isla puesto que sus intercambios transfronterizos son relativamente pequeños, y aunque eso es cierto no es malo per se, y más aún en el escenario de descenso energético al que nos veremos abocados.


El mayor problema con la MAT, como con cualquier gran infraestructura, es que la decisión de construirla fue tomada hace mucho tiempo en otro escenario económico y con otras previsiones de futuro, y ahora es muy difícil frenar un proyecto tan grande con toda la inercia que lleva, los compromisos de construcción adquiridos con los licenciatarios de las obras, etc. Incluso aunque sea un sinsentido económico lo más probable es que la obra siga adelante para ser finalmente infrautilizada o no utilizada en absoluto. Además, las directivas europeas que piensan en una gran red eléctrica europea obligan a aumentar la interconexión, y más aún en cumplimiento de los objetivos del Horizonte 2020 (aunque como comentamos en su día sea bastante más verosímil un Horizonte 1515). Por tanto, lo más probable es que esta obra siga adelante hasta que se produzca el colapso de la sociedad o un cambio revolucionario en la mentalidad de sus gentes.


Salu2,
AMT

viernes, 1 de febrero de 2013

Fracking: rentabilidad energética, económica y ecológica

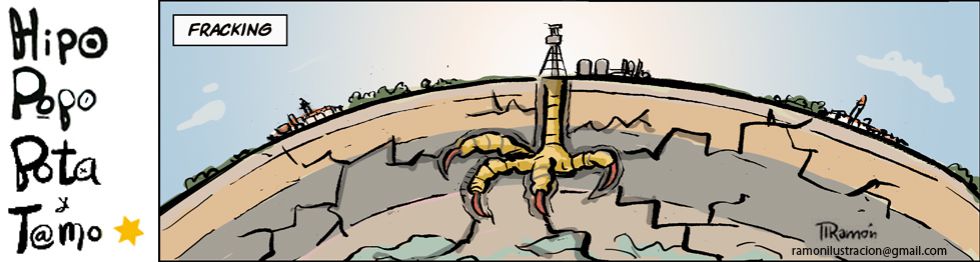
Viñeta publicada por Ramón en El País.com el 31 de Enero de 2012.

Queridos lectores,

A medida que va se van notando de hecho (aún sin reconocerse) los efectos  de que estamos ya en el ocaso del petróleo y posiblemente cerca del pico del uranio, el mundo occidental se apresta a una alocada carrera de explotación de recursos de tan baja calidad y tan escaso rendimiento que hace décadas ni se tomaban en consideración. Pero en una situación de estrangulamiento continuo de la economía por falta de su verdadero motor último, la energía, está llevando a medidas verdaderamente desesperadas, el alcance de las cuales probablemente no ha sido evaluado con la serenidad que se requiere.


El caso que nos ocupa hoy, porque llama con fuerza a la puerta de los países europeos, es el de la explotación de hidrocarburos mediante la técnica de la fractura hidráulica (hydrofracking en inglés, también llamado para abreviar fracking). En realidad los recursos así explotables son diversos, pero dado que el factor que aglutina la oposición popular a estas explotaciones se centra en la técnica de explotación, haré aquí una visión conjunta de los más importantes hidrocarburos relacionados, señalando los factores comunes y los diferenciadores, esperando contribuir a aclarar este debate, a veces interesadamente enmarañado.


Por otro lado, cuando se denuncia este tipo de explotaciones se enfatiza solamente los factores ambientales. Terribles, auténticos desastres ambientales, pero semejantes a las de otros recursos que se explotan por el ancho mundo; hasta ahora esas atrocidades se hacían lejos de los países occidentales, pero la penuria actual ya no permite ir con tales esquisiteces. La enconada lucha de la clase media de aquí de no caer en La Gran Exclusión le lleva a mantener un cierto orgullo de independencia y plantar cara al fracking en la que en suma puede ser su última lucha, la defensa del último recurso que a la postre nos quedará: la viabilidad de nuestro hábitat. Y eso hace que el debate parezca el de siempre: entre soñadores ecologistas que quieren preservar el medio ambiente, y prácticos empredendedores que generarán riqueza y puestos de trabajo. Con ese planteamiento, el debate está perdido de antemano, a pesar de la brutalidad del impacto ambiental asociado al fracking.

Resulta, sin embargo, que si uno analiza otras variables, como el rendimiento energético neto de estas fuentes y su rendimiento económico, emerge una perspectiva completamente diferente. Tan diferente que me parece increíble la campaña de relaciones públicas en favor del fracking que se está haciendo, pues no resiste el más mínimo análisis serio. En este contexto, llevar la discusión del fracking al problema ambiental resulta conveniente para la industria, pues permite reducir el problema a un campo de batalla conocido donde la retórica habitual (en esencia, creación de puestos de trabajo) se sabe exitosa. Razón de más de tomar una perspectiva más amplia y dejar expuesta la cruda realidad del asunto.

Comencemos, pues, nuestro análisis.

Geología de los recursos no convencionales y su rentabilidad energética.

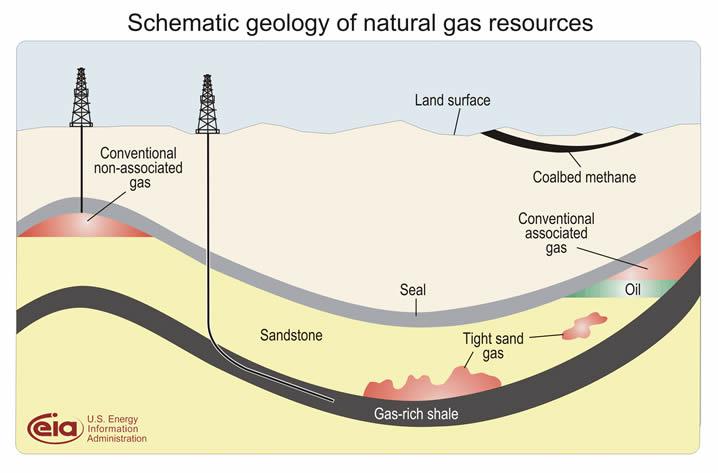
El siguiente diagrama está sacado de un excelente artículo (recomiendo encarecidamente su lectura) de Aitor Urresti i Florent Marcellesi:


Los yacimientos de petróleo y gas convencional suelen encontrarse en formaciones de roca sedimentaria (típicamente arenisca o caliza). Se trata de rocas porosas (que están llenas de agujeros, como una esponja) y permeables (que los agujeros forman canales por los que el fluido puede circular, atravesando toda la roca) y así cuando se perfora en un punto se accede a todo el gas y petróleo circundante, hasta que la presión interna baja tanto que por acción del peso de la roca que tiene encima los canales por los que fluyen gas y petróleo se van colapsando y llega un momento que se obturan. Para evitar o retrasar este problema se utilizan varias técnicas, consistentes mayoritariamente en hacer pozos auxiliares por donde se inyecta líquido o gas a presión, para frenar el colapso de la roca y empujar el hidrocarburo hacia el pozo de explotación.

Como la roca es permeable, gas y petróleo acabarían fluyendo a la superficie, y así ha pasado en algunos casos (es como se originaron las arenas bituminosas del Canadá). Para que haya un yacimiento tiene que haber una roca sello, no permeable (por ejemplo, salina), que impida la migración de hidrocarburos a la superficie. Los yacimientos de petróleo suelen tener encima bolsas de gas natural, ya que éste es esencialmente metano y el metano se forma de la descomposición de otros hidrocarburos (el metano es el hidrocarburo más simple, con sólo un carbono). Sin embargo, es posible encontrar gas natural sin petróleo asociado (fruto de que toda la materia orgánica que hubiese se ha descompuesto). En realidad, y como luego discutiremos, hay mucho gas natural en todo el mundo, aunque no siempre se puede aprovechar económicamente. Para que se hagan una idea, un chiste habitual de los geólogos del petróleo: "Ya hemos acabado de realizar las exploraciones del bloque X. La mala noticia es que no hay petróleo. La buena noticia es que no hay gas".

En el caso de los hidrocarburos no convencionales, la situación es bastante diferente. Los hay de varios tipos, pero hoy nos vamos a concentrar en el caso de las pizarras o esquistos y recursos asociados. 


Las pizarras son rocas metamórficas (modificadas por la acción del calor y la presión) que forman láminas. No todas las pizarras están asociadas a la presencia de materia orgánica y de hidrocarburos, tan sólo las de algunos tipos especiales. La más conocida es la pizarra bituminosa (propiamente, lutita), que contiene los restos de material orgánico que quedó atrapado en las arcillas que dieron lugar a la pizarra. El material contenido se llama kerógeno, y es una especie de petróleo poco cocinado (pues la materia orgánica no se vio sometido a las condiciones de temperatura y presión adecuadas). Las lutitas bituminosas son conocidas desde hace milenios (los romanos las explotaron, por ejemplo en la mina de petróleo de Riutort) y sus recursos a escala planetaria fueron evaluados hace décadas y son gigantescos: en términos de barriles equivalentes a petróleo (conversión por energía) se estima que hay en todo el mundo entre 2,8 y 3,3 billones de barriles, más de la mitad de ellos en los EE.UU. (para que se hagan una idea, en toda la historia de la Humanidad se ha consumido un poco más de un billón de barriles de petróleo convencional). Sin embargo, recursos no son reservas: recurso es lo que hay ahí, mientras que reserva es lo que se puede explotar, la cual depende de factores económicos y, en realidad, de tener una buena Tasa de Retorno Energético (TRE), típicamente superior a 10 para que la cosa salga rentable económicamente. Y el problema es que la explotación del kerógeno, con todas las técnicas utilizadas, tiene una TRE muy baja, de entre 2 (Cleveland & O'Connor) y 4 (Rapier), incluso explotando los kerógenos de más alto contenido energético (aparte, tienen otros problemas que no comentaremos ahora). El caso es que desde hace décadas se intentan explotar comercialmente sin éxito, pero su mera existencia y el gigantismo de los recursos de kerógeno sirven para sacar alguna noticia breve de corte optimista en los diarios de tanto en tanto (una nueva técnica de explotación que debería ser revolucionaria, la opinión de un experto sobre el futuro del petróleo, etc). También, el hecho de que muchos americanos han oído hablar del oil shale (así le llaman a las pizarras kerogénicas) y de lo grandioso del recurso sirve para alentar una confusión interesada que ahora explicaremos.

Desde hace poco menos de una década en los EE.UU. se está viviendo un boom de la explotación del gas de esquisto, conocido también como shale gas. Se trata de las burbujas de metano que están enganchadas entre las láminas de la pizarra, y generamente está asociado a la presencia de kerógeno. Puesto que la pizarra no es una roca permeable, ni siquiera porosa, sacar este gas de ahí supone un reto enorme. El método más económico para su explotación, conocido desde hace décadas, es el de la fractura hidráulica o fracking. Este método se basa en perforar primero un pozo vertical, y a partir de él extender una o varias ramas más o menos horizontales, que penetran entre las láminas de pizarra gracias a la inyección de arena y agua a presión, fracturándolas y haciendo accesible el metano. Como el metano aún está enganchado al material, para recuperarlo es preciso inyectar un cóctel químico que favorece su liberación. La productividad de estos pozos es muy baja
, como 200 veces menos que la de un pozo convencional; además, la producción decae muy deprisa y durante el primer año un pozo de gas no convencional típico produce el 80% de todo el gas de su vida útil. Los ritmos de decaimiento son tan rápidos que se tiene que estar perforando continuamente y a gran velocidad nuevos pozos para mantener la producción, y este ritmo crece a medida que se intenta producir más gas por este método, lo cual pone un límite absoluto a la producción total anual.


No existe ningún estudio que evalúe seriamente cuál es la TRE del gas de esquisto, pero debe ser bastante bajo dados los costes de producción a boca de pozo en los EE.UU.: entre 2,25 y 9 dólares por cada mil pies cúbicos (tfc), esto es, unas 8 veces más caro que la de los pozos convencionales en Rusia. Teniendo en cuenta que la TRE del gas ruso se sitúa alrededor de 20, podemos estimar que el gas de esquisto debe estar entre 2 y 3, e incluso hay quien plantea que puede ser inferior a 1. Tan baja TRE hace incomprensible el bombo mediático que se viene dando, que en España comenzó hace unos 2 años, cuando por fuerza su viabilidad económica debe ser nula - más sobre esto más adelante.

Los recursos de gas de esquisto a escala global no son en realidad tan grandes. En el cenit de la euforia por el shale gas, en Abril de 2011, la Energy Information Administration evaluaba los recursos globales en 6.622 billones de pies cúbicos de gas de esquisto; piénsese que hoy en día se consumen 112 billones de pies cúbicos de gas natural al año, y por lo tanto el gas de esquisto, si se pudiera producir a la velocidad que queremos - ya sabemos que no es el caso- duraría unos 60 años. Sin embargo, unos meses más tarde el Servicio Geológico Minero de los EE.UU. lanzó un jarro de agua fría sobre esas maravillosas perspectivas: una revisión de los reservas de la formación de Marcellus reveló que éstas estaban infladas hasta 5 veces (!), justamente por razón de las trampas contables que denunciábamos en este blog, lo que ha dado lugar a múltiples comentarios. La inviabilidad económica del gas polaco -exceso de nitrógeno, como comentaba Dmitri Orlov- y otros "problemas" que han ido surgiendo sugieren que el potencial real de las reservas de shale gas equivale como mucho a unos pocos años de consumo anual y no tiene potencial para modificar la llegada al pico del gas natural. En realidad, el gas de esquisto es un recurso mucho más escaso que el kerógeno, pero la marca "shale" vende en el inconsciente americano y de ahí que decir "shale gas" emociona al ciudadano de a pie, máxime cuando se jalona continuamente con absurdas soflamas sobre la independencia energética de los EE.UU. , las cuales no resisten ningún análisis mínimamente riguroso.

El último recurso del que hablaré hoy, por su relación con el fracking, es del tight oil (petróleo de roca compacta). Se trata de formaciones areniscas convencionales, que contienen petróleo convencional, pero que están atrapadas (en formaciones elongadas, como lentes) dentro de una roca no permeable. Se trata en realidad de petróleo convencional, pero su explotación por medios convencionales no resulta rentable dado lo pequeño de los reservorios, así que se recurre a la técnica del fracking, causando un destrozo masivo del subsuelo para aumentar artificialmente la permeabilidad de la roca y permitir que el petróleo fluya. También aquí se inyecta agua y arena a presión, y también aquí se usa un cóctel químico para favorecer el flujo. Y, como en el caso de los pozos de gas de esquisto, se han de perforar pozos sin descanso para compensar el rápido declive de la producción.

Tampoco hay estimaciones de la TRE para el caso del petróleo de roca compacta. De acuerdo con el Oil Depletion Analysis Centre, el coste productivo de un barril de tight oil es de entre 83 y 86 dólares, lo cual permite aventurar que su TRE debe estar alrededor de 12: no excelente pero lo suficientemente buena como para que la aventura salga rentable, sobre todo en los precios actuales.

Y, cómo no, como en muchos casos la roca que se explota es pizarra, ¿adivinan como se denomina a veces a este tipo de petróleo? Efectivamente: shale oil, lo cual incrementa varios grados más la confusión, porque al petróleo sintetizado del kerógeno que se extrae de las pizarras bituminosas, o oil shales, se le ha llamado a veces también shale oil. La confusión está servida, en beneficio de crear una imagen completamente falseada del potencial del recurso, puesto que las reservas mundiales de tight oil son unas 100 veces inferiores a las de petróleo de kerógeno.


Rentabilidad económica:

Conviene a este respecto distinguir la extracción de los tres tipos principales de recurso de los que hemos hablado.

Respecto al kerógeno, poca cosa hay que decir. No se está explotando y sólo hay algunos plantas experimentales. De momento no es viable comercialmente, ni siquiera con el subsidio de otras fuentes de hidrocarburos más baratas de las que aún disfrutamos.

Respecto al gas natural, ha habido una campaña de desinformación muy intensa sobre su realidad económica que conviene aclarar, y que conviene atajar en su raíz: es decir, examinando lo que ha pasado en los EE.UU. El discurso oficial habla de que el precio del gas natural se ha mantenido bajo en los EE.UU. gracias a la gran abundancia de gas que ha propiciado la extracción de shale gas mediante fracking. Esto haría pensar que el consumo de gas en los EE.UU. ha subido muy rápido con el boom del fracking, dada la abundancia de un recurso barato y aprovechable, pero que la disponibilidad del mismo ha ido aún más rápido y por eso el precio se ha mantenido bajo. Nada más lejos de la realidad.


Como muestra la gráfica sacada de la Energy Information Administration del Departamento de Energía de los EE.UU., el consumo de gas en los EE.UU. se mantuvo bastante plano desde mediados de los 90 del siglo pasado hasta 2009, aproximadamente, con una pequeña caída entre 2005 y 2007. Los dos últimos años de la serie muestran una leve subida pero que aún no es demasiado significativa, entre otras cosas porque es similar a los incrementos en capacidad de almacenamiento de esos mismos años.

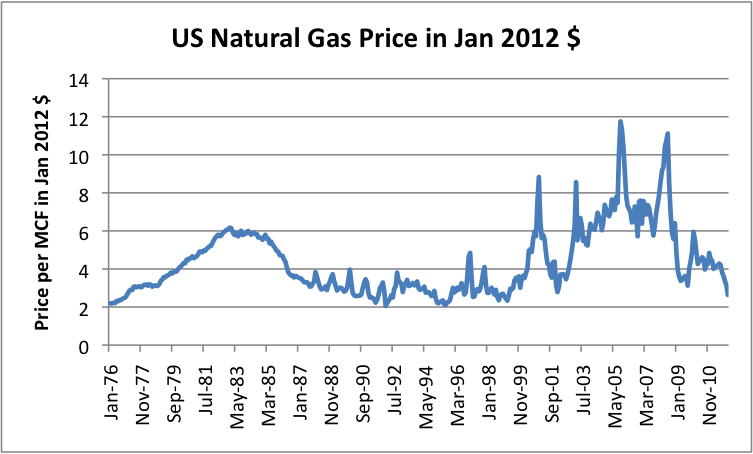
Tenemos, por otro, el histórico de precios del gas natural, expresado en dólares constantes de 2012, cortesía -cómo no- de Gail Tverberg:

 
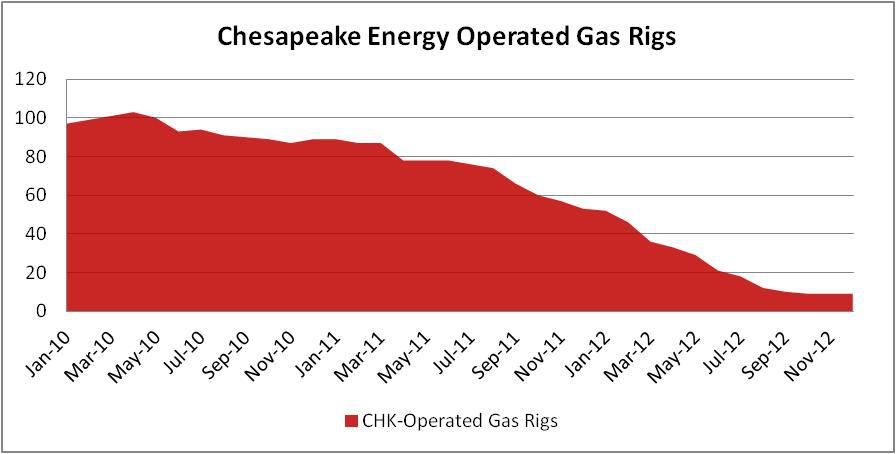
Cuando comparamos esta gráfica con la anterior lo que se ve es que para que el consumo de gas crezca el precio del mismo (en dólares por millón de unidades térmicas británicas, MBTU) no puede sobrepasar el límite de los 4 dólares de 2012. Resulta, sin embargo, que el precio mínimo para no tener pérdidas en un pozo de gas convencional es de 7-8$ por MBTU. Cada vez que el gas no convencional ha aumentado su peso en el panorama energético americano, el consumo se ha retraído; y sólo ahora que las compañías dedicadas al fracking han aceptado bajar los precios por debajo de coste, el consumo se ha recuperado pero sólo moderadamente. La realidad es que estas compañías, en su huída hacia adelante, han incurrido desde 2010 en déficits trimestrales conjuntos de 10.000 millones de dólares, dando prioridad al aumento de reservas de gas (y así mejorar su capitalización bursátil) antes que a la rentabilidad de la explotación. Hasta que la situación ha sido insostenible (en palabras de Rex W. Tillerson, consejero delegado de Exxon Mobile: "Aquí todos hemos perdido hasta la camisa") y el número de nuevos pozos en funcionamiento cae a velocidad de vértigo (la gráfica es de este artículo):

Número de pozos operados por Cheasepeake

Los promotores de la aventura del shale gas en Europa defienden que aquí eso no pasará, debido a los altos precios del gas en esta región al estar indexado al precio del petróleo.

La gran falacia con el gas natural es su sustitutibilidad. Al margen de los usos que ya se le dan al gas (principalmente, hornos industriales, refinerías y calor doméstico) el gas natural tiene el potencial de sustituir al petróleo en algunas aplicaciones; se puede, por ejemplo, alimentar un motor de gasolina con gas natural con pequeñas adaptaciones. Sin embargo, potencialidad no quiere decir que tal sustitución se esté llevando a cabo. Y no se lleva a cabo por lo desmesurado de las inversiones en infraestructura que se tienen que realizar. Transportar y almacenar gas es más costoso y complejo que transportar y almacenar petróleo, para lo cual encima la infraestructura ya está ahí. Se tiene que entender que en un momento de crisis económica como el actual acometer inversiones multimillonarias que llevará décadas amortizar es algo demasiado arriesgado y por lo que obviamente los inversores no están apostando. Eso hace que creer que el gas natural es una buena opción de futuro en el Viejo Continente sea una forma peligrosa -financieramente- de autoengaño. Entre otras cosas porque el mercado potencial a penetrar con el nuevo gas afluente es el automovilístico, pero en Europa la flota de utilitarios es principalmente de diésel, que no pueden ser adaptados a gas. Y en un momento en que las ventas de coches estan bajo mínimos (y sin la más mínima esperanza de remontar) es impensable que los particulares se decidan a una sustitución del parque a gran escala, lo cual pone aún en mayor riesgo la inversión en infraestructura. Y pensar en exportar es también una mala opción: sin conexión por gasoducto hasta los potenciales compradores, los costes de las plantas de licuefacción y regasificación son prohibitivos, y simplemente no se están haciendo.


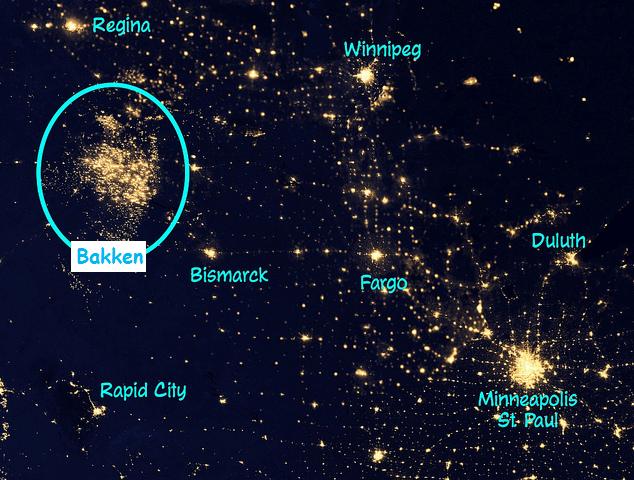
No necesitamos gas: necesitamos petróleo. El gas sólo sigue al petróleo: en España, de 2008 a 2011 el consumo de petróleo cayó por los altos precios un 19%, pero el de gas natural también cayó, y un 10% nada menos. No es sólo que la crisis reduzca el consumo: es que tenemos una sociedad petróleo-dependiente y sin petróleo de nada nos sirve el gas, para el que no tenemos la infraestructura de aprovechamiento adecuada. Tanto es así que un 20% de todo el gas que se extrae en el mundo se quema directamente in situ, puesto que dispersarlo en el aire sin más crea el riesgo de explosión (como pasó por ejemplo el año pasado con la plataforma marina Elgin, que estuvo meses ardiendo) y explotarlo económicamente sólo tiene sentido en lugares cercanos a los puntos de consumo o bien conectados por gasoductos. Incluso en los sitios donde se hace fracking para sacar petróleo (tight oil) el gas se quema sin mayor reparo:

Imagen del blog de Kjel Aleklett: aleklett.wordpress.com. La formación de Bakken produce más brillo de noche que Minneapolis.


Por último, respecto al petróleo convencional de roca poco porosa e impermeable (tight oil), es el único que aparenta tener una cierta rentabilidad económica, al menos mientras el precio del petróleo se mantenga por encima de los 80$ por barril. Como en realidad hay muy buenas razones para pensar que así va a ser (so pena de sufrir consecuencias aún peores, algunas de las cuales ya comentamos), este petróleo aunque caro se va a poder explotar y se explotará. Eso sí, su impacto a escala global será pequeño dadas las limitaciones de su potencial máximo y su rápida llegada a cénit productivo y declive. Como comentaba Matthieu Auzzaneau, los campos de tight oil de Dakota del Norte tardarán sólo unos pocos años en imitar el curso de sus gemelos que trabajan sobre la misma formación de pizarra en el estado de Montana, donde la explotación comenzó antes.


De hecho, ni la propia Agencia Internacional de la Energía espera en su previsiones de futuro que la producción de este tipo de petróleo pase de unos 2 millones de barriles diarios (Mb/d; a comparar con los 90 Mb/d que se consumen en el mundo hoy en día), y eso a pesar de la densa capa de maquillaje contable. De hecho, si uno mira la evolución del número de pozos petroleros perforados en los EE.UU. se ve que ha comenzado ya a decaer, lo cual anticipa un pronto declive de la extracción de tight oil:

Imagen de Early Warning: http://earlywarn.blogspot.com.es/2013/01/us-oil-rig-count-declining.html


Rentabilidad ecológica:

Propiamente, para hablar de "rentabilidad ecológica" tendríamos que ser capaces de cuantificar el valor de los servicios ecológicos sacrificados (destruidos) o el coste de reponerlos. Tal cuantificación es asaz complicada, porque en ocasiones implica un aumento de la mortalidad y la morbilidad de seres humanos (como en realidad lo implican muchas actividades industriales). No pretendo entrar en esa parte del debate, proclive a la reacción emocional; me limitaré a enunciar los daños ambientales constatados en determinadas situaciones.

- Consumo de agua: El uso de la fractura hidráulica implica un consumo de agua por pozo bastante significativo. En el caso del gas de esquisto, cada tfc producido requirere 0,40 barriles de agua (unos 64 litros). En términos de barriles de agua por cada barril equivalente de petróleo, la proporción sale 2,33 a 1, y presumiblemente la cantidad es similar en el caso del tight oil. Es una cantidad de agua semejante a la de la extracción convencional de petróleo, sólo que se hace en algunas zonas donde nunca había habido estos usos y en algunos casos comporta los mismos problemas que cualquier otra industria intensiva en el uso del agua, como el aumento de estrés hídrico, salinización y contaminación por metales pesados en los pozos, etc


- Contaminación directa del acuífero: Para acceder a las formaciones de esquisto se tiene que perforar roca sello, pero el acuífero siempre está por encima de ella, con lo que inevitablemente se tiene que atravesar el acuífero. Amparándose en secretos patentados (pero las patentes no funcionan así, curiosamente) las compañías no revelan la composición de sus cócteles. Análisis in situ hechos por activistas revelan que los cócteles usados frecuentemente están compuestos por sustancias cancerígenas, mutagénicas y tóxicas (incluyendo benzeno, tolueno, etil-benzeno, xilenos...). Resulta muy ilustrativa la infografía de The New York Times sobre la contaminación asociada a fracking. En muchos casos se han encontrado cantidades muy significativas de estas sustancias, y del propio gas natural filtrado, en los suministros de agua que se alimentan de pozos en las zonas adyacentes (como denuncian documentales como Gasland). No es de extrañar: en cada pozo entran 4.000 toneladas del cóctel químico. El problema de la contaminación es habitualmente el que más preocupa a las poblaciones circundantes, sobre todo porque nadie ha sido capaz aún de estimar cuánto tiempo se necesita para que el acuífero se recupere. Encima, hay una tendencia a relajar la normativa de protección ambiental para favorecer el fracking, práctica común en los EE.UU. que se está copiando en España.

Además de la contaminación del acuífero se produce la emisión de gases diversos, como compuestos volátiles orgánicos y, en algunos casos, radón. Y eso sin contar con que es una industria con un impacto significativo en emisión de gases de efecto invernadero, no sólo CO2, sino también el propio metano.

- Terremotos: No es una leyenda urbana sino algo cierto y preocupante: la fractura de las láminas de la pizarra y la lubricación con agua puede favorecer el desplazamiento de masas de tierra y causar terremotos. En Blackpool se produjo un terremoto de magnitud 2,5 en la escala de Richter el 1 de Abril de 2011, y otro de magnitud 1,7 el 27 de Mayo del mismo año. La propia compañía que realizaba los trabajos de prospección de shale gas, Cuadrilla, reconoció que sus tests eran la causa probable de los terremotos, aunque alegó que "la configuración geológica era inusual" (nótese que hablamos aquí de "prospección", no "explotación", lo cual hace los hechos aún más alarmantes). En EE.UU. se han producido una serie de terremotos relacionados con el fracking en Ohio durante 2012 (el más grave, uno de magnitud 4.0 cerca de Youngstown el 31 de Diciembre de 2011).

- Uso del suelo: Estamos hablando de una industria pesada, que requiere un tráfico constante de materiales y personal, infraestructura, logística, transporte, alojamiento, etc. El impacto es tremendo: vean, por ejemplo, las líneas contínuas de camiones llevando suministros y productos químicos, y trayendo el petróleo producido, en la formación de Bakken en Dakota del Norte:


Como estamos hablando de una industria que requiere de una gran logística pero que tiene una vida muy corta, el impacto sobre el territorio es muy grande y las prisas pueden llevar a destruir en poco tiempo lo que puede llevar décadas recuperar.
 
    
Conclusión:

No resulta osado decir, después de todo lo expuesto, que la explotación de recursos de hidrocarburos límite por la técnica del fracking es un completo sinsentido desde cualquier punto de vista, sin ni siquiera viabilidad económica excepto, y muy marginal, en el caso del tight oil (recurso que en España ni se le conoce ni se le espera). El sacrificio energético para esta explotación, en un momento en que se requeriría aprovechar mejor los recursos menguantes, nos pone en una mucha peor situación de cara el futuro. Y los impactos ambientales asociados son tan crudos que hacen de esta apuesta, simplemente, un suicidio.

El verdadero problema de fondo, ahora y siempre, es la incapacidad por parte de las instancias políticas y económicas de aceptar que el actual modelo, basado en el crecimiento económico imparable y exponencial es simplemente ya inviable de hecho. Cuanto más tiempo tardemos en aceptar, y en hacer aceptar, que se necesita un cambio de sistema económico, más profundamente transitamos una vía que nos lleva a a dónde en realidad no queremos ir. 

Salu2,
AMT