Queridos lectores:
Como pasa cada vez que llegamos a finales de diciembre, éste es el momento de enunciar las previsiones que, asociadas a nuestra crisis de sostenibilidad, aventuramos para el año que comienza.
Siempre es un ejercicio complicado y propenso a error el intentar adivinar cómo progresarán las tendencias actuales en un plazo de tiempo tan breve como es un año; sin embargo, este año es mucho más complicado que de costumbre por dos motivos principales. En primer lugar, porque hay una multitud de factores, totalmente confundidos, que están influyendo en la situación de escasez emergente de materiales y energía, y resulta muy difícil dilucidar cuál es el peso relativo de cada uno de ellos, no digamos ya adivinar cómo evolucionarán en tan solo un año. Y aunque resulta tentador pensar que absolutamente todo lo negativo que está pasando depende de la llegada del peak oil y del peak everything, lo cierto es que no es así, y que dependiendo de cada caso hay muchas otras variables que hay que tener en cuenta. Ello no es óbice para que, con toda seguridad, estemos llegando a ese umbral crítico que marca el cenit de producción de las principales materias primas, y ésa es la causa de la segunda de las dificultades predictivas: la llegada del peak everything es un punto crítico o de ruptura, a partir del cual la predicitividad de las tendencias se reduce prácticamente a cero. Como todo punto de transición, supone una crisis y una reorganización, reorganización en la cual las decisiones humanas, mucho más impredictibles que las leyes de la física, tendrán un peso enorme.
Es por ello que no cifro muchas esperanzas en hacer previsiones medianamente acertadas para el 2022. Aún así considero que el ejercicio de aventurar a dónde nos llevan las tendencias actuales es útil, con un objetivo diferente al de prever qué va a pasar: lo que pretendo más bien es advertir qué puede pasar si no se corrigen ciertas tendencias, y que éstas sean corregidas y por tanto los peores resultados sean evitados. Justamente porque es en estos momentos en los que una acción decisiva puede evitar los peores escenarios.
Pero, antes de pasar a las previsiones para 2022, comprobemos qué tal lo hicimos con las previsiones que formulé para 2021 hace ahora un año.
- La CoVid que no cesa: Esencialmente correcta. A pesar de las vacunas hemos seguido con algunas restricciones, en verano la situación fue mejor y ha habido un repunte al llegar el otoño-invierno. Incluso mi hipótesis de que al final el SARS-COV-2 se integrará en el viroma humano como un virus de menor letalidad parece que está empezando a tomar forma si se confirma la menor letalidad de la variante Omicron, ahora predominante.
- La crisis económica se agudiza: Parcialmente cierta. Debido a la escasez general de suministros y encarecimiento de la energía, algunas fábricas empiezan a cerrar, en algunos casos temporalmente, en otros permanentemente. Pensaba en un escenario aún peor, pero la previsión no ha sido del todo desacertada.
- La calma que precede a la tormenta petrolera: Efectivamente el precio del petróleo no se ha disparado: tocó los 85$ por barril durante el verano y luego cayó. El consumo está recuperando niveles de 2019 y es cierto que no se recupera la inversión en nuevos yacimientos. Falta ver si la crisis petrolera estalla en 2022, pero de momento podemos considerar esta previsión acertada.
- La crisis energética, en las discusiones: Pues sí, ha entrado con mucha fuerza, sobre todo a raíz de los problemas en la cadena de suministros (recordemos que una parte del problema está causado por la carestía de diésel, consecuencia del pico del diésel), la falta de gas y el encarecimiento de la electricidad. La insistencia en los planes de transición energética según el modelo de renovable eléctrica es ahora abrumadora, y muchas empresas se suben al carro de la subvención, sobre todo vía los fondos NextGeneration EU. Previsión completamente acertada.
- Inestabilidad internacional: 2021 no ha sido sensiblemente peor en este capítulo que los años anteriores. Seguramente Líbano sea el país que peor parado ha salido de este año, y aunque la tensión aumenta en todo el mundo, nadie va a recordar este año especialmente por sus revueltas. A título de curiosidad, éste fue el año del Asalto al Capitolio de los EE.UU., pero en fin, a pesar de eso, es obvio que esta previsión ha sido errónea.
- Inestabilidad europea: Efectivamente Europa le ha hecho la puñeta al Reino Unido tanto como ha podido, efectivamente en el Reino Unido los problemas de suministros han sido importantes y efectivamente las protestas por las medidas contra la CoVid se han extendido a las calles de media Europa. Previsión completamente acertada.
- Inestabilidad española: No había ninguna previsión específica en este capítulo, y la descripción general de los problemas cuadra con lo que hemos visto.
- Calma chicha catalana: A pesar de que la formación del Govern catalán tuvo los habituales tintes vodevilescos, lo cierto es que, efectivamente, no ha pasado nada en Cataluña, y de hecho hasta las soflamas de los más exaltados han ido perdiendo fuelle. Previsión acertada.
- Cierre de este blog: No se consideraba probable, y no ha sucedido.
Para mi sorpresa, este año he acertado bastante más de lo que suele ser habitual en mi; también, en buena medida, porque 2021 era un año de transición.
Pasemos, por fin, a las previsiones para este año.
- La CoVid, superada: Aunque es arriesgado hacer esta previsión, todo indica que el SARS-COV-2 está siguiendo el proceso natural de adaptación a su nuevo huésped, el ser humano, y se está volviendo más contagioso pero menos peligroso. Aún es demasiado pronto para cantar victoria, pero este proceso de integración en el viroma humano es el camino natural hacia la superación de esta pandemia. Se da la circunstancia de que los Gobiernos tienen cierta prisa por dar superada esta emergencia y recuperar la normalidad, con lo que, aun cuando las tasas de morbilidad todavía fueran significativas, la tendencia va a ser a ir relegando la CoVid-19 a un segundo plano. Si tenemos suerte y no se produce una mutación peligrosa, hacia el invierno del año que viene se considerará extraoficialmente que la pandemia ha sido superada, y hacia 2023 la OMS rebajará su grado de vigilancia, considerándola como una enfermedad endémica pero de menor importancia.
- Los problemas de la cadena de suministros se recrudecen: A pesar de los cantos de sirena que repetidamente durante todo 2022 anunciaban el fin de los problemas de la cadena de suministros en pocos meses, los problemas van a persistir para muchas materias primas, aunque no para todas. Lo malo es que algunas de las materias más afectadas son bastante críticas, como el cobre, el acero o el aluminio, por no hablar del carbón o el uranio. Se celebrarán encuentros internacionales del más alto nivel para abordar el problema y se propondrán una serie de medidas para favorecer el comercio y la explotación más económica de estas materias que proporcionarán un alivio ligero y poco significativo. Por el lado de las empresas, las que consigan no cerrar mejorarán sus procesos productivos para no necesitar tantas materias primas. Eso, junto con las quiebras de empresas e incluso de sectores enteros de algunos países, llevará a una caída de precio de las materias primas implicadas, incluso aunque su suministro no haya aumentado significativamente: es la espiral de volatilidad de la que tantas veces hemos hablado. Hacia finales de año se verá que nada ha cambiado, y con la llegada del nuevo invierno y la mayor demanda de gas se verá que vuelven los problemas.
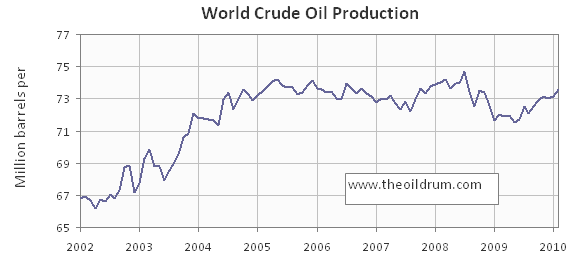
- Crisis del petróleo: Dada la tendencia acelerada a la caída de la producción de petróleo causada por la fuerte desinversión de los últimos años, el precio del petróleo oscilará con fuerza de 2022, pudiendo llegar a causar no uno sino dos picos de precios: el primero, a principios de año, antes de la primavera, y el segundo, en el segundo semestre. Estos picos se caracterizarán por una subida del precio del barril hasta los 100 dólares, pero probablemente no muy por encima de ese valor. Y es que en la situación actual con la caída de producción de diésel, el precio de este carburante ya se va a disparar por encima de niveles asumibles con un barril de petróleo a 100 dólares. De hecho, se va a hablar mucho, también en conexión con la crisis de suministros, de los elevados costes del transporte y se incidirá mucho en la necesidad de "descarbonizar el transporte", eufemismo para decir "que no dependa del diésel".
- Crisis del gas: Las dificultades con el suministro global de gas van a ir en aumento, y es que la producción global de gas ya está muy cerca de los valores máximos a los que podrá llegar: estamos llegando al pico del gas. Esto tendrá un impacto muy importante en Europa y en otras regiones, sobre todo en la generación eléctrica. Además, seguirá impactando sobre la industria intensiva en calor, la industria química y en especial la producción de fertilizantes.
- Crisis de la electricidad: El precio de la electricidad en Europa se mantendrá caro durante todo el invierno, inclusive con algún pequeño incidente de corte de suministro temporal en algún país, pero hacia la primavera la situación mejorará un poco, aunque sin retornar a los niveles de precios de 2019. El verano volverá a mostrar un nuevo incremento momentáneo de los precios, pero el momento complicado llegará en el último trimestre del año, donde viviremos una repetición de lo sucedido durante 2021. En China, India y otros países fuertemente dependientes del carbón continuarán los cortes intermitentes en el suministro eléctrico y las restricciones de uso.
- Crisis económica: A pesar de todos los esfuerzos, con todo el recorrido problemático que ya tenemos en 2021, no se va a poder evitar que en 2022 debute ya una crisis económica global de grandes proporciones y encima caracterizada por una alta inflación, la peor pesadilla de los economistas. En España es probable un alto repunte del paro, sobre todo si los repetidamente extendidos ERTEs se acaban convirtiendo en EREs.
- Crisis alimentaria: A los altos costes del transporte y en general del diésel, que está encareciendo el trabajo agrícola, se le va a añadir la mala cosecha del cereal de invierno fruto de la escasez de fertilizantes que ha caracterizado la segunda mitad de 2021. En Europa y en España no sería de extrañar ver que algunos alimentos básicos como el pan o la leche multiplican su precio por 2 y hasta por 3, pero en otros países menos favorecidos lo que va a haber directamente es escasez de alimentos, que se va a empezar a manifestar a partir de la primavera y estallará con toda su intensidad durante el verano.
- Revueltas generalizadas: Los problemas con el suministro de alimentos y la crisis económica mundial harán más que probable el estallido de revueltas y crisis humanitarias. El norte de África es una región particularmente proclive a estas revueltas, pero en 2022 no sería de extrañar observar una generalización a prácticamente todas las partes del mundo.
- Eventos climáticos extremos: Resulta que el otro problemilla de sostenibilidad que tenemos, la Emergencia Climática, no se va a detener, por muy enfrascados que estemos con otras cuestiones perentorias. Dado el ritmo de aceleración de los eventos extremos de los últimos años, es previsible que en 2022 veamos media docena de eventos excepcionales, al estilo de lo que ha pasado en 2021, pero que en esta ocasión uno de ellos sea de verdaderamente gran impacto. La probabilidad marginal de tal evento es pequeña, y por eso esta previsión en concreto fácilmente no tendrá lugar, pero si por desgracia se materializa su impacto se dejará sentir a escala regional y quién sabe si en todo el planeta. Y esto favorecerá y agravará las revueltas.
- Inestabilidad estadounidense: Con las elecciones de medio mandato en noviembre de 2022, la capitalización del descontento generado por la CoVid por la extrema derecha americana, la radicalización política, el revanchismo narcisista de Donald Trump y la falta de peso político de Joe Biden, es previsible que esas elecciones lleven a un vuelco pro-republicano y un giro a las posiciones más extremas a la derecha de la Cámara de Representantes. Como el objetivo de los nuevos representantes no será favorecer una acción de gobierno sino allanar el camino a su candidato de cara a las elecciones presidenciales de 2024, la política estadounidense puede adentrarse en una ciénaga al lado de la cual los últimos meses de Trump podrían parecer un idílico lago de aguas limpias y tranquilas.
- Inestabilidad europea: El fracaso de las recetas liberales para encarar la crisis energética y de materiales cada vez más generalizadas forzará algunos debates tensos e incómodos en el seno de la Unión Europea. Los economistas liberales, que dominan las instituciones europeas, no querrán dar su brazo a torcer, pero será cada vez más evidente que su diagnóstico es completamente erróneo y sus recetas inútiles, cuando no contraproducentes. Algunos países europeos tomarán un giro fuertemente nacionalista como contraposición a esta postura de inanidad de las instituciones europeas. Se empezará a ver los primeros indicios de competencia entre diversos países europeos por los recursos escasos.
- Inestabilidad española: La situación general de 2022 le va a hacer las cosas muy complicadas al actual Gobierno de España. Aunque aún le quedan dos años de legislatura y es difícil que pierda los apoyos que le permitieron constituirse y sacar adelante los presupuestos, las presiones van a ser infames y el presidente Pedro Sánchez deberá valorar cuidadosamente si le interesa adelantar las elecciones para evitar sufrir un desgaste político mayor delante de la derecha. No preveo que se convoquen elecciones, sin embargo, ya que las condiciones previsiblemente no van a ser favorables en ningún momento del año.
- Creciente confrontación académica: Dada la evidencia de la gravedad de los problemas que atenazan al mundo, y en vista de que el único plan de salvación que se propone es el Green New Deal entendido como se entiende desde las grandes instituciones públicas, habrá una contestación creciente desde el mundo científico y técnico al plan propuesto. Una contestación que ha sido acallada durante estos años pero que va a comenzar a subir en fuerza, tanto argumental como pública. Las dificultades de ejecución de muchos de los macroproyectos renovables previstos debido a la escasez de materiales va a forzar a abrir este debate robado, y por desgracia el nivel de confrontación no va a ser siempre todo lo correcto y educado que se requeriría. Y todo eso en el año en el que el famoso informe "Los límites al crecimiento" cumple 50 años.
- Cierre de este blog: Difícil de decir. Yo empiezo a estar demasiado expuesto mediáticamente y lógicamente recibo cada vez más ataques por mi discurso incómodo. No preveo que nadie me fuerce a dejar el blog, pero me costará mantenerlo al día, también por la gran cantidad de charlas y actos en los que participo.
Como pueden ver, mi previsión es que 2022 será un año de fuertes cambios. Dentro de 12 meses nos encontraremos aquí y veremos cuánto de todo esto se ha materializado. Entre tanto, cuídense mucho.
Salu2.
AMT