Mostrando entradas con la etiqueta recesión. Mostrar todas las entradas

viernes, 6 de marzo de 2026

El hundimiento

La segunda temporada de Juego de Trumps está llena de sobresaltos.


Queridos lectores:

Llevamos ya una semana de guerra en el Golfo Pérsico. Sin duda, Israel y EE.UU. pensaron que si golpeaban de manera certera a Irán, dada su inestabilidad interna, el régimen de los ayatolás caería como fruta madura gracias a una reacción del pueblo iraní que los depondría inmediatamente. Confiaban, seguramente, en una capitulación completa a la venezolana, en la que los EE.UU. en la práctica se han apropiado de todos los recursos petroleros (sin que, por cierto, haya habido un cambio real del régimen político). Lo que increíblemente no se esperaban es la resistencia de la estructura política iraní, quizá porque interpretaban erróneamente que era completamente subsidiaria del liderazgo de Alí Jamenei y que, muerto éste, habría tal vacío de poder que el cambio sería inevitable. 

Pero, bien al contrario, el régimen iraní se ha atrincherado y ha contestado con rapidez y mucha contundencia, bombardeando bases militares americanas, refinerías y oleoductos por todos los países del Golfo que están prestando su apoyo tácito o explícito a la coalición agresora, y al mismo tiempo cerrando en la práctica el paso del Estrecho de Ormuz. Irán ha golpeado fuerte, ha golpeado rápido y ha golpeado masivamente. El gobierno iraní sabe que su supervivencia depende de crear un estado de postración económica tal a escala mundial que los EE.UU. se vean obligados a parar por presiones internas y externas.

Y así llegamos al momento presente. Donald Trump tiene muy difícil echarse atrás, porque no podría salvar la cara delante de su pueblo y de los intereses económicos a los que representa. Por su parte, los dirigentes de Israel están completamente alucinados y no contemplan ninguna otra posibilidad que la rendición de su enemigo más importante en la región. En cuanto al gobierno iraní su única salida es seguir golpeando, haciendo daño hasta que Israel y EE.UU. cedan. 

Pero, pase lo que pase, nadie va a salir indemne de ésta. Ni estos tres países, ni el resto del mundo en su conjunto. La situación es tan mala ya que lo menos que podemos esperar es una fuerte recesión económica y unos años de mucho sufrimiento. Aunque en realidad lo más probable es que ya nunca salgamos del proceso de descenso que seguramente ya estamos iniciando.

Por el lado de los EE.UU., las ínfulas belicistas de Trump tienen, seguramente, diversos orígenes, desde lo ideológico hasta lo religioso pasando por ese extraño ascendente que tiene Israel sobre la política norteamericana. Pero, al margen de todas esas motivaciones, hay una que también es muy clara: EE.UU. necesita petróleo y lo necesita ya.

Durante los últimos 16 años EE.UU. ha vivido la revolución del fracking, que les ha permitido pasar uno unos lánguidos 5 millones de barriles diarios (Mb/d) que producían en 2010 a los actuales más de 13 Mb/d (4 Mb/d convencional más 9 Mb/d de petróleo ligero de roca compacta extraído con el fracking), lo que le sitúan como el mayor productor del mundo con prácticamente el 13% de la producción (se producen en el mundo 103 Mb/d de todo tipo de líquidos asimilados a petróleo, aunque esto también daría para hablar mucho, ya que hay unos 20 Mb/d de líquidos del gas natural que mayoritariamente no sirven para hacer combustibles, solo plásticos, y se contabilizan igualmente aquí). Sin embargo, los días del fracking de los EE.UU. están contados: los pozos de fracking generalmente llegan al 80% de toda su producción en los dos primeros años, y habitualmente no se explotan más allá de cinco años. En sus últimas actualizaciones, el Departamento de Energía de los EE.UU. apunta por primera vez desde que empezó el fracking a que el máximo de producción de petróleo de los EE.UU posiblemente ya pasó, en octubre de 2025, y que en los próximos años viviremos un proceso de declive que aún contemplan como gradual, aunque todo apunta a que será bastante más rápido.


Imagen de Peak Oil Barrel, https://peakoilbarrel.com/us-december-oil-production-drops-2/

EE.UU. necesita desesperadamente petróleo. Su hegemonía de los últimos años se ha basado en el fracking, y si éste empieza a fallar necesitan pasar a controlar los recursos disponibles en el mundo. Están yendo, por supuesto, por los más grandes que aún no controlaban: primero Venezuela (aunque es dudoso que su petróleo extrapesado sea económicamente rentable) y ahora Irán. Realmente, la torpeza y apresuramiento americano, que asalta sin verdadera planificación (como está siendo evidente en el caso iraní) responde a esta urgencia vital. 

La situación no es nada buena para el gobierno de Donald Trump. Con una popularidad en caída por los excesos de la policía de inmigración y por haber traicionado el principio MAGA de centrarse en los problemas internos y no meterse en guerras extranjeras, con su sistema de aranceles puesto en cuestión y con las elecciones de noviembre en el horizonte, Donald Trump tenía la necesidad de anotarse algún que otro éxito clamoroso. La escalada de precios del petróleo y las pésimas perspectivas económicas fruto de esta guerra, combinado con el coste exorbitante de la campaña militar, solo le ponen las cosas más difíciles.

Tampoco pinta demasiado bien para el gobierno de Benjamin Netanyahu. Para el actual gobierno de Israel, la desaparición de su mayor enemigo en la región se ha convertido en cuestión existencial, una auténtica obsesión, hasta el punto de que han perdido completamente la perspectiva de su capacidad real y sobre todo de su vulnerabilidad. Los sistemas de intercepción israelíes, bien nutridos de misiles interceptores americanos, se muestran impotentes para evitar el goteo de bombardeos iraníes que ya no se limitan a objetivos militares, sino que alcanzan también a la población civil, particularmente en Tel Aviv. Irán apuesta por enviar enormes cantidades de misiles y de drones, muy baratos, mientras que los interceptores son incomparablemente más caros; y aunque Israel intercepte el 80 o incluso el 90% de los proyectiles, el 10% que llega a su objetivo está causando mucho daño. Israel sufre, y Netanyahu, muy contestado por su gestión en general, sale muy perjudicado de una guerra en la que ilusamente creyó marcarse un tanto.

El gobierno iraní también está en una situación muy precaria. El asesinato de su líder supremo y una buena parte de la cúpula política le ha obligado a rehacerse en tiempo breve, pero ése no es el mayor de sus problemas. El descontento de la población iraní es muy importante desde hace ya varios años, tras 50 años de un régimen autoritario y muy represivo. Las protestas de enero, sangrientamente reprimidas, ejemplificaron la importancia de la contestación interior. Con 90 millones de personas y una población muy joven, Irán necesita mejoras muy importantes a nivel social, aunque está claro que no será precisamente EE.UU. quien se las va a proporcionar. Para terminar de complicar la situación, Irán sufre una grave crisis hídrica que llevó hace pocos meses a plantear la necesidad de evacuar Teherán, con toda la inestabilidad social que eso implica. Crisis hídrica que por cierto también es bastante grave en la vecina Irak. Al mismo tiempo, su vecina Afganistán está ahora mismo en guerra con Pakistán por la disputa de los recursos hídricos de un río compartido. Toda la región está en una situación precaria.

Queda claro que ni EE.UU. ni Israel ni Irán parten de una buena situación. Pero ninguno de los tres puede echarse atrás en el escenario actual. Los tres necesitan desesperadamente una victoria en esta guerra. Y la desesperación es la peor de las consejeras, porque lleva a asumir riesgos excesivos que pueden materializarse en auténticas catástrofes.

El cierre del Estrecho de Ormuz pone al mundo de rodillas. Por ejemplo, por Ormuz pasan 20 Mb/d, el 20% del petróleo que se consume en el mundo. Pero si lo miramos desde la perspectiva del petróleo disponible para comerciar (descontando ese 50% que consumen los propios países productores), resulta que lo que pasa por Ormuz es el 40% de las exportaciones mundiales de petróleo, lo cual es gravísimo para países importadores como es España. Y poco importa que en la actualidad España importe poco petróleo de la región: el mercado del petróleo es muy fungible y los contratos se rescinden o el petróleo se encarece por la mayor demanda. Nadie está cubierto en esta crisis. Mientras esto escribo, el precio del barril de Brent ya ha llegado a los 90$, que es el umbral de dolor para la economía europea. Si esta situación se prolonga e incluso agrava durante las próximas semanas, será inevitable que se produzca una grave recesión económica.

El otro foco de atención está en el gas natural. Por Ormuz pasa el 20% de todo el Gas Natural Licuado (GNL) que se exporta en el mundo, y éste no tiene la opción de pasar por ductos internos (por cierto que de poco van a servir tampoco para el petróleo, en vista de que Irán también los está bombardeando). Europa depende en un 14% de este gas natural. El gas natural se usa en todo tipo de industria, y es fundamental para mantener la estabilidad de la red eléctrica. Europa, además, llega al final del invierno con las reservas de gas natural en mínimos, y encima con unas reservas hídricas también en mínimos después de un invierno relativamente seco - no es el caso de España, al que las fuertes tormentas al menos le han servido para llenar pantanos. Sin gas y sin hidroelectricidad, Europa se enfrenta al riesgo cierto de apagones, que incluso se podrían producir en cascada. De momento, el precio de la electricidad se ha disparado en Europa a la par que el precio del gas - en España, gracias a la bonanza hidroeléctrica, el precio está más contenido.

Pero es que por el Estrecho de Ormuz circulan muchos otros materiales críticos para el comercio y la industria mundial. Se destaca por su gran importancia el amonio y la urea, base de los fertilizantes, justo cuando está a punto de empezar la estación del crecimiento de los cultivos; y también el ácido sulfúrico, que se usa en infinidad de procesos industriales. Pero obviamente hay muchas más derivadas e interacciones que hacen muy difícil vislumbrar el alcance de todo lo que pasa. Por ejemplo, el petróleo del Golfo es fundamental para garantizar la producción mundial de diésel, ya que es el más apropiado a este fin.

Lo que suceda a continuación va a depender crucialmente de lo que se alargue el actual impasse. Unos pocos días más de bloqueo en Ormuz pueden acabar de provocar un pánico en las bolsas y desencadenar una recesión muy profunda. Teniendo en cuenta las enormes burbujas financieras de las que lleva tiempo alertando Quark (la de la deuda, la de la inteligencia artificial y la de los productos derivados sobre metales preciosos), esta recesión puede provocar el estallido final de estas burbujas y una debacle económica como posiblemente el mundo no haya visto jamás, una de la que ya jamás nos podremos recuperar completamente porque acelerará el declive del petróleo y de otras materias primas al parar la industria clave para su extracción. Hace unas horas, el fondo de inversión Blackrock decidió limitar la cantidad de dinero que permite retirar de uno de sus fondos de deuda, al observar un gran volumen de retiradas - una intervención que yo diría que raya lo fraudulento, y que puede provocar un aumento de la desconfianza. La sesión de la bolsa del próximo lunes promete ser muy movida.

Tengo claro que el gran capital y los estados va a poner en marcha todos los mecanismos a su alcance para intentar evitar la debacle; por ejemplo, EE.UU. ha anunciado un fondo de reaseguros por valor de 20.000 millones de dólares para los barcos estadounidenses, después de que hace unos días las 7 mayores aseguradoras decidiesen retirar sus seguros a los buques que operan en la zona por el riesgo de guerra (por cierto, si tienen media hora y paciencia suficiente, lean ese último enlace, merece mucho la pena, y entenderán por qué el daño que se ha hecho es mucho mayor de lo que parece). Durante este tenso fin de semana habrá seguramente muchos más anuncios y movimientos, para intentar evitar un lunes negro en las bolsas. Ahora mismo, el único punto clave es saber cuánto va a durar este bloqueo, y si es total o parcial. Lo que sí que parece claro es que si la cosa se alarga más allá de unos días, vamos a una recesión económica que puede transportarnos al declive terminal. Donald Trump tendrá el mérito de haber adelantado 5-10 años el proceso de declive de nuestra sociedad.

Esto va en serio. La situación pinta mal, muy mal. Crucen los dedos pero, por si acaso, vayan tomando sus precauciones. Sigamos la evolución de los acontecimientos y esperemos. 

Salu2.

AMT 

domingo, 6 de abril de 2025

Crónicas de La Caída - Abril de 2025


Queridos lectores:

En vista del curso de los acontecimientos que se están sucediendo a escala global, inauguro con este post lo que me temo que acabará siendo una serie de ellos, con capítulos de regularidad seguramente arbitraria y que se irán extendiendo a lo largo de los próximos años. La temática de todos estos posts será ir haciendo un retrato de los procesos que van a llevar a nuestra sociedad al proceso irreversible de descenso energético y material que sabíamos que era inevitable por razones geológicas, pero que probablemente se va a ver acelerado en algunos momentos por las decisiones políticas. Para mi es muy difícil decir si acelerar el proceso de descenso energético y material es algo bueno o malo: por un lado, es positivo por la disminución de los problemas ambientales y porque deja disponibles recursos que pueden hacer más y mejor falta después; pero por el otro, acelerar el descenso va a comportar problemas sociales muy graves que si no son bien gestionados pueden acabar siendo peores aún, incluso causar el colapso de algunas sociedades. A este complejo proceso, en el que nos moveremos entre el colapso y la adaptación, es a lo que he denominado (a falta de mejor ingenio a estas horas del día) La Caída.

Pero vayamos con las cuestiones del momento.

La atención de los medios de comunicación occidentales está centrada en los nuevos aranceles que acaba de aprobar la administración Trump. Aranceles para los que Trump y los suyos han buscado grotescas e inverosímiles explicaciones, pero la realidad de los cuales es mucho más prosaica, como de hecho ha quedado claro en algunas declaraciones de miembros de su gabinete: el objetivo es reducir el déficit comercial de los EE.UU., idealmente hasta que sea cero. Es por eso que los aranceles son diferentes para cada país o región, ya que son proporcionales al déficit comercial que los EE.UU. tienen con cada uno de ellos si éste supera el 10%, y para los que están por debajo les impone un arancel mínimo del 10% (incluso a los países con los que tiene superávit). Hay algunas excepciones curiosas a estos aranceles universales, la más notable la de Rusia, con la excusa de que las sanciones aún en vigor han reducido el comercio estadounidense con los rusos a prácticamente cero - un ejercicio de hipocresía que muestra una vez más cómo Trump ha llegado a un acuerdo de mutua comprensión con Putin. Es también notable que en este cálculo se fijan solo en bienes tangibles, excluyendo los servicios, ya que estos últimos  arrojan una balanza positiva para los EE.UU. y diluirían los aranceles calculados.

Los efectos de esta aplicación universal de aranceles no se han hecho esperar. EE.UU. es el mayor importador (y también el segundo mayor exportador) de mercancías del mundo, por un valor de 3,2 billones de dólares el año 2024. Una cifra más que considerable, dado que el comercio mundial representa unos 33 billones de dólares, de los cuales unos 24 billones son importaciones  de bienes tangibles. Por tanto, las importaciones de los Estados Unidos representan el 13% de todas las importaciones del mundo, y por eso mismo el impacto de estos aranceles universales por ese país va a tener un efecto devastador sobre la economía mundial. Algunos analistas apuntan a unas pérdidas en el comercio de alrededor de 1,6 billones de dólares, que es aproximadamente el superávit comercial global; pero es demasiado pronto para saber con certeza el efecto final, porque obviamente a los aranceles impuestos por EE.UU. habrá una respuesta de magnitud similar por parte de los países afectados.

De manera inmediata, aparte de hundir las bolsas, los aranceles van a provocar una gran inflación en los EE.UU., por lo menos en los bienes de importación, y por diversos efectos dicha inflación podría contagiarse al resto del mundo. Al tiempo, va a producirse un descenso generalizado de la actividad económica en todo el mundo, y eso va a llevar a una considerable reducción del consumo de materias primas y, por tanto, caídas notables en el precio de las mismas y particularmente en el de la energía (como se está viendo ahora mismo con la caída del precio del petróleo). Sin embargo, la carestía de los bienes de consumo y la más que probable desinversión en nuevos yacimientos (o inclusive en mantenimiento de los actuales) van a originar que la producción de petróleo y otras materias primas que están empezando sus curvas de descenso (uranio, cobre, plata) aceleren su caída productiva. Eso quiere decir que en un plazo de unos meses, un par de años a lo sumo, lo que vamos a ver es lo contrario: que el precio de las materias primas repuntará con fuerza.

El objetivo para nada disimulado de estos aranceles que ha implantado Donald Trump es conseguir la relocalización en tierras estadounidenses de las fábricas que marcharon hacia la China y otros lugares con mano de obra más barata. Lo cual, como han señalado algunos analistas, es un poco absurdo, no solo por el tema de la competitividad económica, sino porque los EE.UU. pretenden ser una potencia exportadora y al mismo tiempo mantener al dólar como divisa de reserva (esto es, como moneda de uso obligatorio en todo el planeta para la adquisición de algunos bienes, como por ejemplo el petróleo). Obviamente, hacer las dos cosas  a la vez es claramente contradictorio: si los EE.UU. tuvieran superávit comercial, eso querría decir que sus compradores tendrían que gastar sus dólares para comprar los bienes americanos y por tanto no lo tendrían para la adquisición de materias primas que se denominan en dólares. Para los EE.UU., que el dólar sea moneda de reserva les beneficia porque les permite financiar sus déficits (simplemente imprimiendo más) y exportar la inflación. Pero el coste de esos privilegios es la desindustrialización y un déficit constante en la balanza comercial. A la administración Trump le preocupa sobre todo lo primero, porque hace su país más dependiente del exterior y con menos empleos de media y baja cualificación para mantener empleada a la masa de su clase media.

¿Cómo cuadrar entonces el círculo de querer reindustrializarse y al tiempo conservar el privilegio de contar con la divisa de reserva? La administración Trump ya ha pensado en eso también, pues son conscientes de la contradicción en términos: según dicen, estarían dispuestos a rebajar los aranceles si los beneficios comerciales de los otros países se utilizan en inversiones productivas en los EE.UU. Es una solución perfecta para los EE.UU., pero desgraciadamente desde el punto de vista del resto del mundo rima bastante bien con extorsión.

Obviamente el plan de Trump puede fracasar ya que  tiene enormes riesgos, entre otros que la nueva situación fuerce a los BRICS a acelerar su plan de establecer una divisa comercial alternativa, y también que el comercio mundial se reconfigure dejando bastante al margen a los EE.UU. Por lo pronto, eso sí, el Día de la Liberación Económica norteamericano nos envía a una recesión económica de caballo a nivel mundial. En la desorientada Europa, la combinación de la imposición americana con el inmoral y desnortado plan de rearme puede ser económicamente mortal. Europa corre un riesgo existencial y podría acabar disgregándose por culpa de la agitación social que puede emerger en medio de este caos. De esta caída. De La Caída.

Muchas otras cosas están teniendo lugar, al margen de las maquinaciones y evoluciones de Trump y los suyos. En este momento hay una profunda crisis de combustibles que está afectando a América Latina y a África. ¿La razón? La dificultad de mantener la producción de diésel, como sabemos. A la espera de la nueva edición del tradicional post sobre el pico del diésel, he tomado los datos de la Joint Oil Data Initiative y replicado la gráfica de los valores mensuales de diésel y gasoil producido por las refinerías del mundo (a partir de abril de 2023 no hay datos de Rusia, así que uso como valor constante 1,7 millones de barriles diarios para ese país, que está en la franja alta de variación de su producción en los últimos años). La gráfica resultante (hasta diciembre de 2024) es la siguiente:


Como pueden comprobar, después del bache de la COVID la gráfica recupera la tendencia decreciente que comenzó ya en 2018, con fuertes variaciones mensuales pero con un comportamiento tendencial fuertemente decreciente, situándose en la actualidad alrededor de un 12% por debajo de los máximo de producción del período meseta que se extendió de 2015 a 2017. Este faltante de diésel no se está distribuyendo homogéneamente entre todos los países del planeta, y así, mientas en la UE no falta diésel, su escasez es particularmente aguda ahora mismo en Bolivia, y en ese país está afectando gravemente al transporte por carretera y a la minería, y en última instancia a la producción y distribución de alimentos: los problemas de desabastecimiento son tan graves en ciertos departamentos que han llevado a muchas personas a emigrar a Perú. No solo es Bolivia: los problemas de carestía e incluso escasez de van repitiendo por toda la región, con mayor o menor intensidad: Colombia, Venezuela, Cuba e incluso en algunos momentos en Argentina. El problema también es bastante grave y generalizado en África: Nigeria, Níger, Sudáfrica, Malawi, Zambia, Mozambique... En muchos casos, la escasez de combustible se ve acompañada con cortes del suministro eléctrico, por el recurso que se hace en algunos países a la electricidad generada consumiendo diésel y fueloil. Por si todo lo anterior fuera poco, la recurrencia de eventos extremos, con intensidades y frecuencias de repetición nunca antes vistas, está asolando medio mundo y exacerbando la penuria de zonas ya afectadas por los otros problemas (por ejemplo, las lluvias torrenciales en Bolivia). Rara es la semana en la que no se produce un gran evento de ámbito regional, desde la cadena de tornados que sacude en este momento los estados centrales de EE.UU. o las inundaciones récord en el centro del país, hasta las olas de calor (en Brasil o en Rusia, por ejemplo), pasando por la formación de borrascas completamente anómalas. Ahora mismo, por ejemplo, el vórtice polar amenaza con desplazarse a Europa Oriental y podría matar a los árboles que están comenzando su floración primaveral. El clima está entrando en una situación caótica, mientras la temperatura media del planeta no baja de los +1,7ºC con respecto a la media preindustrial. Pero nadie habla de este caos, ya que todo la atención está centrada en las decisiones de unos pocos hombres al otro lado del Atlántico. De hecho, muchas de estas otras noticias, que pueden desencadenar procesos de escasez que marcarán los próximos años, están pasando completamente desapercibidos. Y, lo que es peor, no se toman medidas efectivas para adaptarnos a ellos o mitigarlos.

La gran ironía de la situación actual es que el plan arancelario de Trump, con su efecto devastador sobre el comercio mundial, va a originar sin duda una disminución de la degradación ambiental, comenzando por una reducción del consumo de combustibles fósiles. Ésas son las paradojas de La Caída. 

En todo caso, prepárense, porque las próximas semanas y meses prometen ser moviditos. Nos veremos por aquí.

Salu2.

AMT

miércoles, 29 de diciembre de 2021

Predicciones para 2022


Queridos lectores:

Como pasa cada vez que llegamos a finales de diciembre, éste es el momento de enunciar las previsiones que, asociadas a nuestra crisis de sostenibilidad, aventuramos para el año que comienza.

Siempre es un ejercicio complicado y propenso a error el intentar adivinar cómo progresarán las tendencias actuales en un plazo de tiempo tan breve como es un año; sin embargo, este año es mucho más complicado que de costumbre por dos motivos principales. En primer lugar, porque hay una multitud de factores, totalmente confundidos, que están influyendo en la situación de escasez emergente de materiales y energía, y resulta muy difícil dilucidar cuál es el peso relativo de cada uno de ellos, no digamos ya adivinar cómo evolucionarán en tan solo un año. Y aunque resulta tentador pensar que absolutamente todo lo negativo que está pasando depende de la llegada del peak oil y del peak everything, lo cierto es que no es así, y que dependiendo de cada caso hay muchas otras variables que hay que tener en cuenta. Ello no es óbice para que, con toda seguridad, estemos llegando a ese umbral crítico que marca el cenit de producción de las principales materias primas, y ésa es la causa de la segunda de las dificultades predictivas: la llegada del peak everything es un punto crítico o de ruptura, a partir del cual la predicitividad de las tendencias se reduce prácticamente a cero. Como todo punto de transición, supone una crisis y una reorganización, reorganización en la cual las decisiones humanas, mucho más impredictibles que las leyes de la física, tendrán un peso enorme.

Es por ello que no cifro muchas esperanzas en hacer previsiones medianamente acertadas para el 2022. Aún así considero que el ejercicio de aventurar a dónde nos llevan las tendencias actuales es útil, con un objetivo diferente al de prever qué va a pasar: lo que pretendo más bien es advertir qué puede pasar si no se corrigen ciertas tendencias, y que éstas sean corregidas y por tanto los peores resultados sean evitados. Justamente porque es en estos momentos en los que una acción decisiva puede evitar los peores escenarios.

Pero, antes de pasar a las previsiones para 2022, comprobemos qué tal lo hicimos con las previsiones que formulé para 2021 hace ahora un año.

  • La CoVid que no cesa: Esencialmente correcta. A pesar de las vacunas hemos seguido con algunas restricciones, en verano la situación fue mejor y ha habido un repunte al llegar el otoño-invierno. Incluso mi hipótesis de que al final el SARS-COV-2 se integrará en el viroma humano como un virus de menor letalidad parece que está empezando a tomar forma si se confirma la menor letalidad de la variante Omicron, ahora predominante.
  • La crisis económica se agudiza: Parcialmente cierta. Debido a la escasez general de suministros y encarecimiento de la energía, algunas fábricas empiezan a cerrar, en algunos casos temporalmente, en otros permanentemente. Pensaba en un escenario aún peor, pero la previsión no ha sido del todo desacertada.
  • La calma que precede a la tormenta petrolera: Efectivamente el precio del petróleo no se ha disparado: tocó los 85$ por barril durante el verano y luego cayó. El consumo está recuperando niveles de 2019 y es cierto que no se recupera la inversión en nuevos yacimientos. Falta ver si la crisis petrolera estalla en 2022, pero de momento podemos considerar esta previsión acertada.
  • La crisis energética, en las discusiones: Pues sí, ha entrado con mucha fuerza, sobre todo a raíz de los problemas en la cadena de suministros (recordemos que una parte del problema está causado por la carestía de diésel, consecuencia del pico del diésel), la falta de gas y el encarecimiento de la electricidad. La insistencia en los planes de transición energética según el modelo de renovable eléctrica es ahora abrumadora, y muchas empresas se suben al carro de la subvención, sobre todo vía los fondos NextGeneration EU. Previsión completamente acertada.
  • Inestabilidad internacional: 2021 no ha sido sensiblemente peor en este capítulo que los años anteriores. Seguramente Líbano sea el país que peor parado ha salido de este año, y aunque la tensión aumenta en todo el mundo, nadie va a recordar este año especialmente por sus revueltas. A título de curiosidad, éste fue el año del Asalto al Capitolio de los EE.UU., pero en fin, a pesar de eso, es obvio que esta previsión ha sido  errónea.
  • Inestabilidad europea: Efectivamente Europa le ha hecho la puñeta al Reino Unido tanto como ha podido, efectivamente en el Reino Unido los problemas de suministros han sido importantes y efectivamente las protestas por las medidas contra la CoVid se han extendido a las calles de media Europa. Previsión completamente acertada.
  • Inestabilidad española: No había ninguna previsión específica en este capítulo, y la descripción general de los problemas cuadra con lo que hemos visto.
  • Calma chicha catalana: A pesar de que la formación del Govern catalán tuvo los habituales tintes vodevilescos, lo cierto es que, efectivamente, no ha pasado nada en Cataluña, y de hecho hasta las soflamas de los más exaltados han ido perdiendo fuelle. Previsión acertada.
  • Cierre de este blog: No se consideraba probable, y no ha sucedido.

Para mi sorpresa, este año he acertado bastante más de lo que suele ser habitual en mi; también, en buena medida, porque 2021 era un año de transición.

Pasemos, por fin, a las previsiones para este año.

  • La CoVid, superada: Aunque es arriesgado hacer esta previsión, todo indica que el SARS-COV-2 está siguiendo el proceso natural de adaptación a su nuevo huésped, el ser humano, y se está volviendo más contagioso pero menos peligroso. Aún es demasiado pronto para cantar victoria, pero este proceso de integración en el viroma humano es el camino natural hacia la superación de esta pandemia. Se da la circunstancia de que los Gobiernos tienen cierta prisa por dar superada esta emergencia y recuperar la normalidad, con lo que, aun cuando las tasas de morbilidad todavía fueran significativas, la tendencia va a ser a ir relegando la CoVid-19 a un segundo plano. Si tenemos suerte y no se produce una mutación peligrosa, hacia el invierno del año que viene se considerará extraoficialmente que la pandemia ha sido superada, y hacia 2023 la OMS rebajará su grado de vigilancia, considerándola como una enfermedad endémica pero de menor importancia.
  • Los problemas de la cadena de suministros se recrudecen: A pesar de los cantos de sirena que repetidamente durante todo 2022 anunciaban el fin de los problemas de la cadena de suministros en pocos meses, los problemas van a persistir para muchas materias primas, aunque no para todas. Lo malo es que algunas de las materias más afectadas son bastante críticas, como el cobre, el acero o el aluminio, por no hablar del carbón o el uranio. Se celebrarán encuentros internacionales del más alto nivel para abordar el problema y se propondrán una serie de medidas para favorecer el comercio y la explotación más económica de estas materias que proporcionarán un alivio ligero y poco significativo. Por el lado de las empresas, las que consigan no cerrar mejorarán sus procesos productivos para no necesitar tantas materias primas. Eso, junto con las quiebras de empresas e incluso de sectores enteros de algunos países, llevará a una caída de precio de las materias primas implicadas, incluso aunque su suministro no haya aumentado significativamente: es la espiral de volatilidad de la que tantas veces hemos hablado. Hacia finales de año se verá que nada ha cambiado, y con la llegada del nuevo invierno y la mayor demanda de gas se verá que vuelven los problemas.
  • Crisis del petróleo: Dada la tendencia acelerada a la caída de la producción de petróleo causada por la fuerte desinversión de los últimos años, el precio del petróleo oscilará con fuerza de 2022, pudiendo llegar a causar no uno sino dos picos de precios: el primero, a principios de año, antes de la primavera, y el segundo, en el segundo semestre. Estos picos se caracterizarán por una subida del precio del barril hasta los 100 dólares, pero probablemente no muy por encima de ese valor. Y es que en la situación actual con la caída de producción de diésel, el precio de este carburante ya se va a disparar por encima de niveles asumibles con un barril de petróleo a 100 dólares. De hecho, se va a hablar mucho, también en conexión con la crisis de suministros, de los elevados costes del transporte y se incidirá mucho en la necesidad de "descarbonizar el transporte", eufemismo para decir "que no dependa del diésel".
  • Crisis del gas: Las dificultades con el suministro global de gas van a ir en aumento, y es que la producción global de gas ya está muy cerca de los valores máximos a los que podrá llegar: estamos llegando al pico del gas. Esto tendrá un impacto muy importante en Europa y en otras regiones, sobre todo en la generación eléctrica. Además, seguirá impactando sobre la industria intensiva en calor, la industria química y en especial la producción de fertilizantes.
  • Crisis de la electricidad: El precio de la electricidad en Europa se mantendrá caro durante todo el invierno, inclusive con algún pequeño incidente de corte de suministro temporal en algún país, pero hacia la primavera la situación mejorará un poco, aunque sin retornar a los niveles de precios de 2019. El verano volverá a mostrar un nuevo incremento momentáneo de los precios, pero el momento complicado llegará en el último trimestre del año, donde viviremos una repetición de lo sucedido durante 2021. En China, India y otros países fuertemente dependientes del carbón continuarán los cortes intermitentes en el suministro eléctrico y las restricciones de uso.
  • Crisis económica: A pesar de todos los esfuerzos, con todo el recorrido problemático que ya tenemos en 2021, no se va a poder evitar que en 2022 debute ya una crisis económica global de grandes proporciones y encima caracterizada por una alta inflación, la peor pesadilla de los economistas. En España es probable un alto repunte del paro, sobre todo si los repetidamente extendidos ERTEs se acaban convirtiendo en EREs.
  • Crisis alimentaria: A los altos costes del transporte y en general del diésel, que está encareciendo el trabajo agrícola, se le va a añadir la mala cosecha del cereal de invierno fruto de la  escasez de fertilizantes que ha caracterizado la segunda mitad de 2021. En Europa y en España no sería de extrañar ver que algunos alimentos básicos como el pan o la leche multiplican su precio por 2 y hasta por 3, pero en otros países menos favorecidos lo que va a haber directamente es escasez de alimentos, que se va a empezar a manifestar a partir de la primavera y estallará con toda su intensidad durante el verano.
  • Revueltas generalizadas: Los problemas con el suministro de alimentos y la crisis económica mundial harán más que probable el estallido de revueltas y crisis humanitarias. El norte de África es una región particularmente proclive a estas revueltas, pero en 2022 no sería de extrañar observar una generalización a prácticamente todas las partes del mundo.
  • Eventos climáticos extremos: Resulta que el otro problemilla de sostenibilidad que tenemos, la Emergencia Climática, no se va a detener, por muy enfrascados que estemos con otras cuestiones perentorias. Dado el ritmo de aceleración de los eventos extremos de los últimos años, es previsible que en 2022 veamos media docena de eventos excepcionales, al estilo de lo que ha pasado en 2021, pero que en esta ocasión uno de ellos sea de verdaderamente gran impacto. La probabilidad marginal de tal evento es pequeña, y por eso esta previsión en concreto fácilmente no tendrá lugar, pero si por desgracia se materializa su impacto se dejará sentir a escala regional y quién sabe si en todo el planeta. Y esto favorecerá y agravará las revueltas.
  • Inestabilidad estadounidense: Con las elecciones de medio mandato en noviembre de 2022, la capitalización del descontento generado por la CoVid por la extrema derecha americana, la radicalización política, el revanchismo narcisista de Donald Trump y la falta de peso político de Joe Biden, es previsible que esas elecciones lleven a un vuelco pro-republicano y un giro a las posiciones más extremas a la derecha de la Cámara de Representantes. Como el objetivo de los nuevos representantes no será favorecer una acción de gobierno sino allanar el camino a su candidato de cara a las elecciones presidenciales de 2024, la política estadounidense puede adentrarse en una ciénaga al lado de la cual los últimos meses de Trump podrían parecer un idílico lago de aguas limpias y tranquilas.
  • Inestabilidad europea: El fracaso de las recetas liberales para encarar la crisis energética y de materiales cada vez más generalizadas forzará algunos debates tensos e incómodos en el seno de la Unión Europea. Los economistas liberales, que dominan las instituciones europeas, no querrán dar su brazo a torcer, pero será cada vez más evidente que su diagnóstico es completamente erróneo y sus recetas inútiles, cuando no contraproducentes. Algunos países europeos tomarán un giro fuertemente nacionalista como contraposición a esta postura de inanidad de las instituciones europeas. Se empezará a ver los primeros indicios de competencia entre diversos países europeos por los recursos escasos.
  • Inestabilidad española: La situación general de 2022 le va a hacer las cosas muy complicadas al actual Gobierno de España. Aunque aún le quedan dos años de legislatura y es difícil que pierda los apoyos que le permitieron constituirse y sacar adelante los presupuestos, las presiones van a ser infames y el presidente Pedro Sánchez deberá valorar cuidadosamente si le interesa adelantar las elecciones para evitar sufrir un desgaste político mayor delante de la derecha. No preveo que se convoquen elecciones, sin embargo, ya que las condiciones  previsiblemente no van a ser favorables en ningún momento del año.
  • Creciente confrontación académica: Dada la evidencia de la gravedad de los problemas que atenazan al mundo, y en vista de que el único plan de salvación que se propone es el Green New Deal entendido como se entiende desde las grandes instituciones públicas, habrá una contestación creciente desde el mundo científico y técnico al plan propuesto. Una contestación que ha sido acallada durante estos años pero que va a comenzar a subir en fuerza, tanto argumental como pública. Las dificultades de ejecución de muchos de los macroproyectos renovables previstos debido a la escasez de materiales va a forzar a abrir este debate robado, y por desgracia el nivel de confrontación no va a ser siempre todo lo correcto y educado que se requeriría. Y todo eso en el año en el que el famoso informe "Los límites al crecimiento" cumple 50 años.
  • Cierre de este blog: Difícil de decir. Yo empiezo a estar demasiado expuesto mediáticamente y lógicamente recibo cada vez más ataques por mi discurso incómodo. No preveo que nadie me fuerce a dejar el blog, pero me costará mantenerlo al día, también por la gran cantidad de charlas y actos en los que participo.

Como pueden ver, mi previsión es que 2022 será un año de fuertes cambios. Dentro de 12 meses nos encontraremos aquí y veremos cuánto de todo esto se ha materializado. Entre tanto, cuídense mucho.

Salu2.

AMT

miércoles, 30 de diciembre de 2020

Predicciones para 2021


Queridos lectores:


Una vez más, llegamos al post en el que presento mis previsiones sobre qué nos deparará el año que va a comenzar, centrándome en los aspectos económicos y sociales que tienen que ver con el alcance de la crisis energética en la que ya estamos inmersos y que se va a agravar en los próximos años.

Siempre comienzo estos posts con una nota de descargo (que por supuesto mis detractores ignoran por completo). Intentar anticipar qué va a pasar exactamente en los próximos años es algo harto complicado, porque si bien el descenso energético nos pone un límite a lo que podemos hacer (nos dice qué no podremos hacer), existe un margen amplísimo, prácticamente infinito, de cosas que sí se podrían hacer (incluyendo hacerlo peor que lo que los límites biofísicos imponen, ciertamente, pero también hacerlo mejor que lo que apuntan las tendencias actuales). Qué es lo que se hará y qué es lo que se dejará de hacer depende de decisiones que deben tomar los individuos y las instituciones, y estas decisiones son difíciles de predecir. Añádase que, precisamente, el objetivo de posts como éste es mostrar los caminos que estamos siguiendo para que quienes toman las decisiones abandonen aquéllos que no nos interesan: o sea, que el mayor éxito de este post sería que lo peor de lo que se anticipa como posible no se cumpla. Para acabar de complicar las cosas, las tendencias que se adivinan generalmente tienen una latencia de varios años, así que intentar anticipar qué va a pasar en tan solo un año es mucho más difícil, porque es un período de tiempo muy breve.

No obstante, debido a la aceleración de eventos debido a la CoVid y al estallido final de la bancarrota del fracking, es indudable que interesa, y mucho, intentar de nuevo este arriesgado ejercicio de prospectiva. Así pues, y aunque después se use para intentar desacreditarme, intentaré una vez más aventurar mis predicciones para el próximo año.

Pero antes de comenzar, hagamos un repaso de las previsiones que hicimos el año pasado y examinemos su grado de acierto o error.

  • La crisis económica, domesticada, pero...: Una previsión acertada, aunque por las razones equivocadas: el primer trimestre la crisis económica larvada se mantuvo a raya, pero después debutó con fuerza (la crisis en la que estamos ya inmersos), aunque la causa no fue el petróleo, sino la CoVid.
  • La Gran Crisis del Petróleo de 2020:  No se ha cumplido en absoluto: la CoVid ha causado una grave crisis de demanda de petróleo, que aún por estas fechas se mantiene en una caída de alrededor del 10% con respecto a los niveles de 2019. Así pues, el precio se ha mantenido estable y relativamente bajo. Eso sí, seguimos en la anticipada ruta del descenso de inversión en exploración y desarrollo de nuevos campos petrolíferos, y el fracking se ha acabado de hundir: por tanto, por razones no anticipadas, se sigue el camino previsto.
  • Gran Depresión versión 2.0: Aún es demasiado pronto para que se reconozca como tal, pero lo más probable es que la crisis económica que ha comportado la CoVid se convierta en una depresión económica en toda regla. Los síntomas esperados (fábricas cerrando, despidos masivos, subida del paro...) se están dando, y en España el paro registrado no llega al 20% que se anticipaba gracias al uso de los ERTEs, aunque actualmente ya supera el 16%. Considero que esta previsión seguramente ha sido acertada aunque no por las razones esperadas, y aún tendremos que esperar un año o así para que todo el mundo reconozca que estamos en medio de una depresión económica.
  • Extensión de las revueltas: Es difícil decir si esta previsión ha sido correcta o fallida. Hay mucha inestabilidad en numerosos países, y las revueltas han sido duras en lugares como Chile o, sorprendentemente, los Estados Unidos. En realidad, me temo que esta situación va a ser a partir de ahora la realidad de base.
  • Guerra: Afortunadamente, esta previsión ha sido fallida. Continúan en marcha diversos conflictos bélicos, pero no han estallado nuevos en los países enunciados.
  • Europa, en crisis (política): Una vez más, por las razones equivocadas se puede decir que esta previsión ha sido cierta. La crisis de la CoVid ha creado muchas tensiones internas dentro de la UE, por ejemplo con la aprobación del fondo de estímulo económico para la recuperación. Fuera de las instituciones, en muchas ciudades han surgido protestas contra las restricciones que se han impuesto con base a la crisis sanitaria, primero como reacción a las restricciones de las libertades individuales, más recientemente como queja por las consecuencias económicas del cierre forzado de negocios y actividades.
  • España, huracán: Previsión acertada con algunos matices.
  • Cierre de este blog: No se consideraba probable, y no ha sucedido.

En resumen, las previsiones han sido más acertadas de lo habitual (hay años que no doy ni una), aunque la razón de fondo ha sido la disrupción que ha causado la CoVid-19, no los problemas que se esperaban con el petróleo.

Pasemos, por fin, a hacer las previsiones para el año que viene.

  • La CoVid que no cesa: Es mucho más lo que no conocemos sobre la CoVid que lo que conocemos, a pesar del enorme esfuerzo de investigación que se ha hecho y todo lo que se ha avanzado. En el momento actual las esperanzas se centran en las vacunas experimentales que se están suministrando de manera masiva. Sin embargo, no ha habido materialmente tiempo para experimentar en profundidad con estas vacunas, y por tanto realmente no se conoce con precisión su efectividad (particularmente, el grado de protección contra el virus y la duración de esa protección). Por desconocer, se desconoce si pueden crear efectos adversos a largo plazo (por ejemplo, el Pandemrix podía - con poca probabilidad, eso es cierto - generar narcolepsia unos ocho meses después de suministrarse). Mi previsión es que la efectividad de las vacunas será limitada (cobertura relativamente baja y/o poca duración de la protección), y que por tanto continuará habiendo restricciones significativas. Esto originará un gran descontento social en muchos países, puesto que se han creado grandes expectativas con estas vacunas; la decepción de ver que a pesar del esfuerzo y dinero invertido no se consigue parar (al menos, no del todo) la pandemia llevará a mayor inestabilidad social y, por supuesto, económica. No obstante, es bastante probable que hacia el verano boreal la pandemia se reduzca enormemente en los países del Hemisferio Norte y eso dará un cierto respiro, hasta el siguiente repunte en otoño-invierno. (Incidentalmente, si me preguntan sobre cómo creo que acabará la epidemia, yo creo que al final la CoVid se integrará en el viroma humano como un virus más, como ya lo hizo la gripe A en su momento y otros virus anteriormente. La CoVid seguirá circulando, pero con mucha menos incidencia y en general menos letalidad y morbilidad. Eso sí, dentro de un año o dos).
  • La crisis económica se agudiza: Debido al daño económico ya causado este año, la pérdida de confianza en el futuro de los consumidores (muchos de ellos, en el paro o a punto de estarlo) y que no acabaremos de salir de la crisis sanitaria de la CoVid, la crisis económica se hará más profunda y se empezarán a notar consecuencias más drásticas que las que ya se han notado: cierre de grandes fábricas, despidos masivos y los primeros grandes recortes en prestaciones sociales en muchos países, en particular en España. 
  • La calma que precede la tormenta petrolera: El consumo en general bajará, y particularmente el consumo de petróleo se mantendrá o incluso descenderá ligeramente. Eso mantendrá el precio del petróleo moderado. Las malas perspectivas económicas harán que se mantenga la tendencia a la desinversión en búsqueda y exploración de nuevos yacimientos (tendencia que, recordemos, ya tiene 6 años de duración). En el contexto actual, un año más de desinversión tiene efectos gravísimos: incluso aunque en 2022 se quisiera hacer una inversión masiva (y prácticamente a fondo perdido) en el sector petrolero, el impacto de otro año perdido no se recupera ni en dos o tres años cambiando la tendencia. Y aunque en 2021 no vamos a ver que el precio del petróleo se dispare (podría suceder, quizá, a finales de año, sobre todo si la CoVid comienza a estar bajo control), en 2022 nos vamos a estrellar contra una crisis del petróleo con todas las de la ley.
  • La crisis energética, en las discusiones: Lo que ocurre con el petróleo y el resto de materias primas no está pasando desapercibido por parte de los Gobiernos y los grandes poderes económicos. Ésa es la razón de la sobreinsistencia en el Green New Deal como elemento central de las políticas de recuperación económica. Con el GND vienen muchas falsas soluciones, como la del hidrógeno verde, pero no es la única, y durante el año que comienza veremos un verdadero aluvión de "soluciones energéticas" para la "transición ecológica". Si una cosa tienen en común todas esas "soluciones energéticas" es que detrás solo hay un esquema para que muchas empresas (sobre todo las grandes) puedan captar subvenciones: la "transición ecológica" (algo necesario en realidad, si estuviera bien planteada) va a ser aprovechada como la última estafa masiva de los fondos públicos. Lo cual es muy peligroso, porque cuando pasen los años y los milagros no lleguen, sino que, al contrario, la gente cada vez lo pase peor, se generará una reacción contra "lo verde" y "lo ecológico".
  • Inestabilidad internacional: El año 2021 va a ser un año malo en términos globales. Muchos países cuya economía depende de la exportación de materias primas lo van a pasar muy mal, y tenemos que tener en cuenta que venimos de años muy malos. La posibilidad de disturbios y revueltas es alta y generalizada. Durante este 2021 veo probable que algún productor de petróleo importante acabe con revueltas de gran magnitud, o inclusive en guerra civil.
  • Inestabilidad europea: La pésima gestión del Brexit garantiza que el arranque del año sea bastante caótico y complicado, no pudiendo descartarse que haya problemas de suministro en el Reino Unido en los primeros meses. El interés de las instituciones europeas por demostrar que una salida de la Unión Europea es algo negativo favorece que las medidas que se tomen (y cómo se tomen) sean lo más incómodas posible para los británicos, aunque quizá no todos los socios de la UE estén de acuerdo con estas represalias encubiertas. Añádase a esto que la prolongación de la crisis de la CoVid incrementará las tensiones internas de la UE, sobre todo cuando se comiencen a discutir nuevas medidas de estímulo o incluso de rescate. Es de esperar un incremento de las protestas en la calle, por estos temas y en general por el malestar de las medidas contra la CoVid.
  • Inestabilidad española: Como se ha visto este 2020, el gobierno de coalición español ha sido duramente atacado, tanto dentro como fuera del parlamento, por sus errores en la gestión de la pandemia y en general por las políticas que se han seguido. En 2021, con el panora tan complicado que se nos dibuja, estos ataques se van a recrudecer, y no es evidente que el Gobierno sea capaz de remontar todas las críticas. Dado que el Gobierno se mantiene gracias a un acuerdo con muchos partidos, algunos de ellos abiertamente independentistas, el Gobierno tendrá que ir con sumo cuidado para no causar un incidente que le quite alguno de los precarios apoyos sobre los que se asienta. Todo ello favorece la confusión y la falta de eficacia; falta ver si serán capaces de gestionarlo correctamente. No sería de extrañar ver caer a este Gobierno, aunque mi impresión es que eso no va a ocurrir en este, por lo demás turbulento, 2021.
  • Calma chicha catalana: Por contraste, no espero que pase nada relevante en el otro escenario doméstico bastante agitado en los últimos años. A pesar de las soflamas de los más ultramuntanos, lo cierto es que los dos partidos principales del independentismo catalán están en una clara actitud de desescalada del conflicto y de gestionar el momento presente. Seguramente piensan en una  oportunidad futura para volver a plantear la independencia de Cataluña, pero ahora son conscientes de que no tienen la fuerza suficiente para salirse con la suya y que necesitan alargar los tempos. Independientemente de quién gane las elecciones autonómicas convocadas para el 14 de febrero (si la CoVid lo permite) y de los discursos encendidos, sinceramente creo que en Cataluña no va a pasar nada que reseñar.
  • Cierre de este blog: Aún es pronto para esto, así que no, tampoco será éste el año en el que bajemos la persiana.

Éstas son mis previsiones. Dentro de 365 días comprobaremos hasta qué punto fueron acertadas o no.


Salu2.

AMT

viernes, 6 de marzo de 2020

Según lo previsto


Queridos lectores:

Estos días, la economía del planeta está sufriendo uno de los frenazos más fuertes que se recuerdan, sobre todo por lo repentino. En cuestión de unas pocas semanas, la actividad industrial en la fábrica del mundo, China, ha caído drásticamente. Tal caída se refleja en multitud de indicadores, como es el comercio de materias primas y también en el descenso de la contaminación. Una imagen en particular ha ilustrado muy bien lo que está pasando en el gigante asiático: son imágenes composite del satélite europeo Sentinel 5P, que nos muestran la concentración atmosférica de óxidos de nitrógeno sobre China, a principios de enero y hace unos pocos días.


La razón de este frenazo económico tan salvaje es el dichoso coronavirus.

Antes de ir al análisis económico propiamente dicho, querría dejar claras una serie de cosas sobre mi opinión sobre la epidemia del CoVid-19 que se está extendiendo por todo el planeta.

Como ya comenté en el post anterior, este coronavirus representa sin duda un serio problema de salud pública. Se trata de un germen que está demostrando ser bastante infeccioso, y eso está favoreciendo su rápida extensión geográfica en un mundo tan globalizado como es el nuestro. 

¿Es el CoVid-19 una gran amenaza? Pues no a nivel de la especie humana, pero sí a nivel de los sistemas de salud.

Esta enfermedad está lejos de ser una amenaza a la continuidad de la especie humana. Como muestran los datos que va compilando la OMS, la tasas de mortalidad en la mayoría de los grupos de edad (menores de 50 años) son relativamente bajas, de alrededor del 0,3%, 3 de cada mil, y en un gran número de casos (se suele decir que el 80%) se trata de personas con patologías previas. Además, esa tasa de mortalidad está calculada sobre el número de casos reportados (mortalidad aparente), pero en muchos casos la enfermedad cursa de manera tan leve que mucha gente puede haberla padecido sin saberlo. A falta de un estudio epidemiológico que lo corrobore, se estima que hasta un 80% de los casos de infección por el CoVid-19 no son reportados, lo cual querría decir que se deberían de dividir las tasas aparentes hasta por 5. Por tanto, la mortalidad que va a inducir este virus será muy inferior al crecimiento vegetativo de la población humana y por sí mismo el CoVid-19 no compromete la existencia de la Humanidad. Sin embargo, cuando se habla de los fríos hechos estadísticos conviene recordar que estamos hablando de seres humanos, de carne y hueso, que han muerto y van a morir por esta enfermedad, y cualquier pérdida es siempre lamentable. Además, al igual que pasa con la gripe y otras infecciones causadas por virus de esta familia, también mata a gente perfectamente sana sin patologías previas; a muy pocos, pero también pasa.

Sin embargo, el CoVid-19 supone un problema muy importante para los sistemas de salud. Por un lado, porque la mortalidad (aparente) se dispara en los grupos de edad por encima de los 50 años, llegando a ser del 20% en los mayores de 70 años. Por el otro, porque en todos los grupos de edad genera una gran morbilidad: el tiempo típico para recuperarse completamente de la enfermedad (y no ser infeccioso para los demás) es de unas dos semanas, y hasta el 10% del total de los infectados (reportados) requieren hospitalización, que encima es de larga duración (más de 10 días). Por tanto, si una infección por CoVid-19 se extendiese ampliamente por un territorio colapsaría en nada de tiempo la capacidad del sistema sanitario de darle una respuesta adecuada, y eso redundaría también en mayores tasas de mortalidad. Es por todo ello que el CoVid-19 no puede tomarse tampoco a la ligera.

Teniendo en cuenta la experiencia que tenemos con otras infecciones respiratorias similares, lo más probable es que en las próximas semanas veamos una contención y después una disminución del número de nuevos infectados, a medida que las más altas temperaturas y sobre todo la más intensa radiación UV esterilicen las superficies donde se encuentra el virus, dificultando su propagación. A pesar de que siempre se tienen que mantener todas las cautelas tratándose de una enfermedad nueva, cuyas características epidemiológicas aún no se conocen, parece probable que hacia abril la epidemia esté más que contenida y que en mayo sea algo residual. Cabe, por tanto, tener paciencia y seguir trabajando para contener la expansión del virus.

Dado que además se trata de un retrovirus, que tiene un gran potencial para ir mutando, lo más probable es que el año que viene cepas del CoVid-19 formen parte del pool habitual de virus que infectan estacionalmente a toda la humanidad, como ya pasó con la gripe A. En suma, será un factor más a tener en cuenta en nuestros planes sanitarios, y todo volverá más o menos a la "normalidad" (normalidad que es de una extremada complejidad para los gestores sanitarios, aunque de eso mucha gente no se de cuenta).

Importante como es el CoVid-19, no parece más importante que muchos otros problemas que comprometen el futuro inmediato y a más largo plazo de la Humanidad. Ha habido diversos autores que se quejan de que hasta ahora no se haya dado una respuesta adecuada a la crisis climática, que pone en peligro a toda la Humanidad, pero con el coronavirus se ha podido disminuir radicalmente las emisiones de CO2 en cuestión de pocos días. Se comenta también que no es de esperar que el CoVid-19 mate más que a unos cuantos miles de personas, mientras que la contaminación atmosférica mata a 8 millones de personas al año. Obviamente, la diferencia entre unos y otros es que en el caso del CoVid-19 las medidas que se toman tienen vocación de temporales (todo el mundo cuenta con poder retomar la actividad progresivamente a partir de mayo), mientras que luchar verdaderamente contra las causas de nuestros problemas climáticos y ambientales requeriría cambiar permanentemente nuestro sistema económico. Además, en el caso de los problemas ambientales, la población más afectada se encuentra en países "en vías de desarrollo", y por tanto, siendo cínicos, tiene "poca importancia" en los países más desarrollados.

Hay un aspecto, sin embargo, que querría destacar de la crisis del coronavirus. Estos días hemos sabido que se ha producido una fuerte caída de demanda de petróleo en China, que llega a ser del 20% de su consumo: 3 millones de barriles diarios menos, por tanto. Es una bajada muy fuerte, y eso solo en China. Al albur de la recesión económica mundial que parece estar gestándose como consecuencia de este parón repentino de actividad, es de esperar que otros países reduzcan también su consumo. 

Esta caída repentina del consumo ha tenido consecuencias inmediatas sobre el sector petrolífero, que como sabemos lleva años atenazado por el problema de los bajos precios y los costes crecientes. Por lo pronto, la OPEP ha decido reducir su producción de petróleo en 1,5 millones de barriles diarios para hacer frente a la situación, en un movimiento que parece indicar que ellos están dispuestos a asumir la mitad de la reducción, pero que la otra mitad la deberían asumir el resto de países productores.

La caída de producción de la OPEP, que será asumida principalmente por Arabia Saudita, supondrá un alivio importante justamente para ese país. Como recordarán, en septiembre pasado unos atentados comprometieron seriamente la capacidad productiva saudí, y no era de esperar que se pudiera reestablecer la producción plenamente antes de entre 6 y 9 meses. Para compensar la parte faltante de la producción, Arabia Saudita ha ido tirando del petróleo que tenía almacenado en sus depósitos para cumplir sus compromisos internacionales, pero esa estrategia no podía prolongarse más que unos pocos meses. Así que la llegada del la crisis del coronavirus va a ser más que bienvenida en Arabia Saudita, porque al mismo tiempo le va a permitir avanzar con menor presión en la reconstrucción de sus instalaciones, y por el otro podrá aprovechar este tiempo para recargar sus depósitos. Si la crisis del coronavirus se prolonga dos o tres meses más, seguramente eso será suficiente para que la industria petrolífera de Arabia Saudita pueda recuperarse del todo.

Comentábamos en diciembre del año pasado, cuando enunciaba las previsiones para este año, que lo más probable es que el principio de este 2020 estuviera marcada por un intento de los principales agentes económicos de domesticar la crisis económica que viene larvándose durante los últimos años. La crisis del coronavirus ha dado la ocasión perfecta para pilotar ese aterrizaje, quizá más brusco de los deseado pero probablemente más suave de lo que hubiera pasado sin ningún control. Eso quiere decir que todo va según lo previsto, estamos siguiendo la hoja de ruta que se marcó para este año. Eso implica también que el precio del petróleo se va a mantener bajo, prolongando el daño a las petroleras y en particular al muy maltrecho y a punto de agonizar sector del fracking estadounidense. Y por tanto se hace más probable que en la segunda mitad de 2020 estalle la crisis del petróleo que también anticipábamos. 

Es decir, todo va según lo previsto.

Salu2.
AMT

viernes, 14 de febrero de 2020

Business as unusual (in statu quo post)


Queridos lectores:

Una de las consecuencias directas que ha tenido para mí el temporal Gloria ha sido que he tenido que coger el AVE para ir a trabajar a Barcelona, en vez de ir en el tren convencional, como he hecho siempre.  Las fuertes inundaciones en la zona de Massanet cortaron durante un par de días la vía convencional; después, el servicio volvió a funcionar con una sola vía y restricciones de velocidad. Así, si normalmente me toma unas dos horas y media desde la puerta de mi casa hasta la de mi laboratorio, este tiempo se veía incrementado en al menos una hora más, y encima con cierta incertidumbre, ya que el servicio se vio interrumpido al menos en media docena de ocasiones. Así que me decidí a utilizar el servicio del tren rápido, cuya circulación estaba asegurada y cumplía con los horarios.

¿Por qué el temporal no afectó al AVE? Porque en la zona de Massanet pasa por un gran viaducto lo suficientemente elevado para que no le haya afectado las inundaciones. Eso sí, la gran cantidad de viaductos y taludes del AVE hace que su mantenimiento resulte mucho más caro que el de la vía convencional, pero por diversos motivos siempre hay más dinero para mantener el AVE y menos para el tren convencional. Sin embargo, seguramente resultaría mejor inversión mantener en mejor estado la vía convencional.

Una cosa que me ha llamado poderosamente la atención de este cambio en mi rutina es que tardo aproximadamente el mismo tiempo en llegar al trabajo. 

Por la mañana, me levanto solo unos 5 ó 10 minutos más tarde de lo que solía: el AVE que tomo sale unos 40 minutos más tarde que el tren convencional que hasta ahora tomaba, pero como la estación del AVE está a unos tres kilómetros de casa (la del tren convencional, solo a 300 metros) tengo que salir con bastante antelación (puedo ir caminando o en autobús, tardo aproximadamente lo mismo); además, hay que llegar a la estación del AVE con cierta anticipación, ya que hay que pasar un control de seguridad con escáner de rayos X y todo. 

El trayecto del AVE es bastante rápido: en 55 minutos se planta en Barcelona, frente a la hora y 55 minutos del convencional. Pero, una vez en Barcelona el AVE te deja en la Estación de Sants, en el extremo opuesto de la ciudad con respecto a donde está mi laboratorio. Así pues, tengo que coger un tren de cercanías hasta la Estació de França, y desde allí caminar unos 10 minutos largos hasta mi laboratorio: en total, algo más de 45 minutos contando la espera del tren de cercanías. Por contraste, con el tren convencional me bajaba en la Estación de Clot-Aragó, tomaba el metro y luego tranvía y en unos 20-25 minutos estaba en el trabajo. Al final, llego al laboratorio más o menos a la misma hora, 5 minutos arriba, 5 minutos abajo; y más o menos lo mismo me pasa a la vuelta. Eso sí, el trayecto en AVE es mucho más lioso y requiere más tiempos muertos, con varios cambios de medio de transporte que requieren tiempos de espera.

El tren convencional, con su ritmo pausado pero su forma mucho más simple y humana de acceder a él y de alternar con los otros medios de transporte, me da mucha mejor calidad de transporte para el mismo tiempo total. Porque en esas casi dos horas que me tiraba en el tren tenía tiempo de leer, de trabajar y de escribir posts como éste. Ahora estoy tardando lo mismo, pero dispongo que menos  tiempo para hacer lo que yo querría.

Y sin embargo se favorece el barullo y el ajetreo absurdo de lo moderno, de lo rápido, que en realidad no es lo uno ni lo otro, pues no hay nada tecnológicamente nuevo y más que rapidez lo que hay es apresuramiento.

Algo más me ha llamado la atención durante estos días, y es el tipo de personas que frecuenta el AVE. Nada realmente sorprendente: hombre con traje, mujeres con tacón. Yendo y viniendo de Madrid, todo porte y distinción. Empresarios y cargos de empresas medianas y a veces grandes, que hablan todo el rato por su móvil, compra, vende, dile a Luis que son 10.000 como habíamos quedado... Son los mismos que luego se arremolinan en la cafetería y la llenan de grandes voces y, a veces, de astracanadas. Son los amos del país, los que sacan España adelante - o así parecen creérselo. Yo paso entre ellos y los miro con la curiosidad distraída de quien ya está acostumbrado a ir al zoo pero que ocasionalmente encuentra un ejemplar distinguido. Ellos y ellas me miran con cierto asco, como si les fastidiara que yo aparezca, esperpéntico, en un medio que no es el mío. No les culpo.

Los negocios, siguen los negocios. Es lo único importante, que los negocios sigan saliendo adelante. Da igual a qué precio.

Estos días he tenido que realizar diversos viajes, unos por AVE en medio de esta fauna, otros en avión. Hace muy poco asistí a una reunión de científicos que trabajamos en el medio marino, realizada para preparar el programa de trabajo del CSIC en este área para los próximos 10 años. Fue una reunión un tanto larga, quizá incluso pesada aunque imprescindible para hacer ese trabajo. Y mientras íbamos discutiendo los diversos temas, los investigadores que iban hablando dejaban de vez en cuando caer algún dato terrible: la extensión de la contaminación de plásticos, el ritmo de acidificación de los océanos, la extensión masiva del anisakis por las pesquerías, el rápido incremento de la frecuencia de tormentas en el Mediterráneo que rompen las estadísticas que usan los actuarios... Los científicos van desgranando esos hechos terribles de manera profesional, casi desapasionada (casi: a más de uno se le nota la crispación cuando explica su hecho, aquél que mejor conoce por su trabajo), intercalados en medio de un discurso más técnico y formal. Comentan esos hechos terribles no porque quieran regodearse en nuestra miseria o porque busquen que les consolemos por nuestra mutua desgracia, sino porque en medio de la discusión son técnicamente pertinentes. Pero no son simples hechos neutros más, sino la constatación de un desastre sin precedentes. Si algún periodista hubiera estado en aquella sala y hubiera prestado atención a estos esporádicos puñetazos de verdad, seguramente habría salido alarmado a avisar al mundo.

Algo así ha pasado recientemente en Cataluña. El grupo de Ciencias de la Tierra del Barcelona Supercomputing Center acaba de terminar una simulación, dentro de un programa internacional, para determinar cómo podría ser el clima del planeta hacia el año 2100 en un determinado escenario de emisiones. Es un trabajo periódico que hacen de revisión de las predicciones, y este año han incluido nuevas mediciones y mejores modelos. Conclusión: el planeta podría calentarse 5ºC para 2100, peor del 3,5ºC que ya estimaban con ese mismo escenario.  La noticia saltó rápidamente a parte de la prensa y de ahí a la televisión catalana, pero ahí ha quedado todo, no ha trascendido a nivel estatal. Algunos periodistas han intentado subir la voz de alarma, pero rápidamente se ha aplicado la sordina.

Hay más noticias inquietantes últimamente. Un reciente estudio publicado en Science Advances advierte que las corrientes oceánicas se habrían estado acelerando un 15% por década durante los últimos 30 años. Dado que el océano es el gran redistribuidor de calor y humedad del globo, los impactos sobre el clima en nuestras latitudes podría ser demoledor. Nadie habla de ello. Si quieren tener una visión más completa de todo lo que se está desencajando en este mundo, ahí tienen la serie "Peor de lo esperado" en el blog de referencia "Usted no se lo cree". Pero nadie habla de todo esto.

De lo que todo el mundo habla es del coronavirus.

A día de hoy, se tiene constancia de que 1.370 personas han muerto y 60.349 han sido infectadas en China por la cepa COVID-19 de la subfamilia de los coronavirus. Eso nos da una tasa aparente de mortalidad del 2,27%, que es muy parecida a la de la gripe. Lo cierto es que seguramente la tasa de mortalidad real es inferior, porque hay muchos infectados que simplemente no desarrollan síntomas y lógicamente no son registrados en ninguna parte: se estima que los registrados son solo el 30% de los totales, lo cual daría una mortalidad de menos del 1%. Lo que hace especialmente peligroso a este virus es que es muy contagioso: no es lo mismo que el virus con una mortalidad del 2% infecte a una de cada mil personas (parecido a lo que hace la gripe en España cada año) a que uno con una mortalidad del 1% infecte a una de cada diez. Siguiendo con el caso de España, y tomando una población de 50 millones para redondear, en el primer caso se infectaría 50.000 personas y de éstas morirían el 2%, es decir, 1.000 personas, mientras que en el segundo caso se infectarían 5.000.000 de personas y morirían 50.000, es decir, 50 veces más que en el primer caso. Obviamente, la incidencia de este coronavirus va a ser muy inferior al 10%, pero eso no quita que la amenaza del coronavirus COVID-19 debe ser tomada seriamente por quien le corresponde, que son los epidemiólogos y los responsables de salud pública. Se trata de una cuestión técnica, y de contener la expansión del virus durante un mes más o menos, a la espera de que con la llegada de la primavera se vaya el frío (el cual tiene un efecto negativo sobre las defensas de las personas) y, sobre todo, que el mayor contenido en radiación ultravioleta de la radiación solar esterilice las superficies y detenga la propagación del virus (por eso nos resfriamos menos y no cogemos la gripe de primavera al otoño). Durante el próximo mes veremos que la epidemia llega a una fase de contención y finalmente el número de casos comenzará a disminuir hasta desaparecer en el plazo de unas pocas semanas - lo más probable es que a mediados de abril la actual epidemia sea ya historia.

Lo que no tiene sentido es el nivel de histeria que se ha disparado, especialmente espoleada por los medios de comunicación. En España la noticia económica del momento es la cancelación del congreso mundial de telefonía móvil por miedo al coronavirus COVID-19, pero lo cierto es que en todo el mundo se están dando numerosos indicios de fuerte parón económico: cae la demanda de petróleo, cae la demanda de cobre y en general cae la demanda de todo tipo de materias primas. Lo más curioso de todo eso es que estas caídas en demanda comenzaron varias semanas antes del estallido del brote de Wuhan, lo cual ratifica la impresión de que se está usando el problema, serio, de salud pública que representa la expansión del coronavirus COVID-19 para justificar la recesión económica.

Hace meses que hay síntomas de que el mundo se encamina hacia una nueva recesión económica, y de hecho los grandes gurús económicos vienen dando por hecho que en 2020 se va a producir otra gran crisis económica. Como avanzábamos en el post de previsiones para este año, durante la primera mitad de 2020 se va a intentar hacer lo posible para domesticar la recesión, de manera que se produzca de manera más gradual y menos dañina, sobre todo para los intereses del gran capital. Básicamente, se está intentando liberar algo de presión por la espita, con la esperanza de evitar lo peor, aunque se alargue la agonía en espera de tiempos mejores. Agonía que se cierne sobre muchos sectores, en particular el del automóvil, que ve peligrar decenas de miles de puestos de trabajo en los próximos años, en una reconversión que se anticipa durísima (y que poco tiene que ver con la quimera del coche eléctrico para todos).


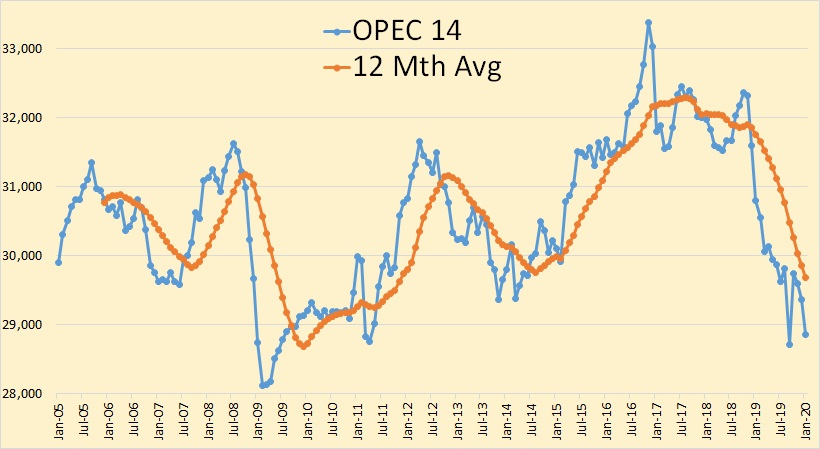
Todo lo cual nos prepara para esa segunda mitad del año que, según yo anticipaba, se caracterizará por una grave crisis por una subida disparada del precio del petróleo. La última gráfica sobre la producción de petróleo de la OPEP que nos trae Ron Patterson en Peak Oil Barrel nos muestra que la producción de la OPEP lleva cayendo consistentemente desde hace unos meses, y evidentemente desde mucho antes del estallido del brote de Wuhan. 


De momento la caída no ha llevado a los mínimos de enero de 2009, pero se acerca peligrosamente, y este "ajuste" que ha propiciado el virus de Wuhan puede llevarla por debajo de ese fatídico nivel, recordemos, el que se produjo por la grave caída de actividad económica de la crisis económica del 2008-2009. Pero durante la década larga que ha pasado desde entonces los costes de explotación no han hecho que subir; la caída de precio del petróleo que estamos sufriendo ahora no será soportable por los grandes productores, que tendrán que cerrar yacimientos y abandonar aún más proyectos de los que ya están abandonando. Esta salida desordenada del petróleo, que ya dura unos años y para la cual el COVID-19 es la puntilla, va a provocar un aumento descontrolado del precio de aquí en unos meses (en línea con lo esperado por la propia Agencia Internacional de la Energía) y una profundización en la espiral de destrucción de oferta - destrucción de demanda.

En este contexto, ¿qué están haciendo los gobiernos? ¿Qué está haciendo el Gobierno de España? ¿Están viendo venir el desastre que avecina, o creen, como siempre, que el mercado se autorregula para bien? ¿Creen sinceramente que las medidas que proponen en la Ley de Cambio Climático y Transición energética que están a punto de aprobar aborda los problemas que tenemos ya, de forma inminente? ¿Se creen de verdad que fomentando la falsa solución del coche eléctrico y el innecesario y redundante fomento de las renovables van a cambiar en algo la situación actual? ¿No es el momento de dejar atrás las falsas soluciones? ¿No han escuchado lo que dicen los científicos?

Señores del Gobierno: el tiempo se está acabando, y Vds. aún no han entendido dónde está el peligro, y siguen yendo por donde no hace falta ir, por donde no se va a ningún lado. Éste no es el camino. Así, no.

Salu2.
Antonio