Mostrando entradas con la etiqueta fracking. Mostrar todas las entradas

sábado, 23 de marzo de 2024

Onda de shock


Queridos lectores:

Durante las últimas semanas, una serie de noticias han ido mostrando la debilidad estructural en la que está instalada la política energética e industrial de Europa y también de España. A pesar de la multitud de mensajes confusos y contradictorios que se van lanzando desde los medios de comunicación para intentar disimular que estamos embarcados en pleno proceso de descenso energético, varias verdades simples nos muestran la cruda realidad de las limitaciones técnicas de las soluciones tecnológicas que se prometían como "definitivas", cuando no como salvadoras.

De una parte, Europa sigue dependiendo enormemente del gas natural. Aún cuando el consumo de este combustible fósil ha decrecido en el continente en los últimos años, y particularmente después del inicio de la guerra en Ucrania, sigue siendo elevado, como elevada sigue siendo la dependencia del gas ruso, ahora disimulada a través de los trasvases de gas licuado usando España como plataforma de redistribución (lo cual explica por qué el gas ruso que llegaba a España se situaba alrededor del 5% en 2020 y actualmente ronda el 20%). El otro gran proveedor cuyo gas licuado redistribuye España es EE.UU., el cual ha aumentado enormemente sus exportaciones de gas natural licuado hasta ser ahora el primer exportador de GNL del mundo. España, que aún concentra el 40% de la capacidad de regasificación de Europa, actúa como nodo de llegada de los grandes cargamentos de gas natural licuado desde Rusia, EE.UU. y Oriente Medio, y desde los puertos españoles el gas es reexportado hacia las instalaciones de menor capacidad de otros puertos europeos.

Empero, en las últimas semanas se ha comenzado a registrar una paradoja respecto al gas natural. El precio de esta materia prima en EE.UU. es demasiado bajo, lo cual incentiva su exportación hacia Europa, a donde llega sensiblemente encarecido (entre dos y tres veces más caro), pero aún a un precio competitivo comparado con el coste del gas en Europa. Por dar una referencia, en diciembre de 2023 el precio de 1 MBTU de gas natural en EE.UU. era de 2,52 dólares mientras que en Europa era de 11,51 dólares, es decir, era más de 4 veces más caro en Europa. El problema para los EE.UU. es que el volumen de exportaciones de gas natural licuado no hacen más que crecer, lo cual encarece su precio en ese país, hasta el punto de que en 2022 el gasto en gas natural en EE.UU. se había incrementado más del 60% comparado con los niveles pre-pandemia.

Es en este contexto que se entiende el anuncio de la pausa en la concesión de nuevos permisos para la exportación de gas natural anunciada por EE.UU. a finales de enero. Y aunque desde el Departamento de Energía de los EE.UU. y la Comisión Europea se repite que esto no va a afectar a los precios en Europa, lo cierto es que a este lado del Atlántico hay una preocupación fundada por esta limitación. Al final, si los precios no suben seguramente tendrá más que ver con la destrucción industrial severa que se está experimentando en Europa: solo en Alemania las emisiones de CO2 cayeron un 20% en 2023, lo cual seguramente implica un descenso semejante de la actividad industrial en general (en el sector químico se constata una reducción del 23% en ese mismo período).

Pero no todo es cuestión de la demanda. En EE.UU. se empieza a anticipar la llegada al pico del fracking tanto para el petróleo como para el gas, una industria que se ha mantenido con incentivos fiscales y favoreciendo la exportación a otros países desde su primer pico de producción en 2016. Incluso con esta presión a favor, estamos ya cerca de la máxima producción posible (el pico del petróleo de fracking en EE.UU. podría incluso ser este mismo año y en todo caso antes del fin de la década, según Art Berman, y después la caída será muy rápida, como corresponde a este tipo de recurso). En el resto del mundo, la inversión en upstream de gas natural y petróleo continúa en niveles muy bajos comparados con el máximo de 2014.


De hecho, si la caída no parece aún mayor es por el gran aumento de la inversión en instalaciones auxiliares para la exportación de gas natural: sin esa inversión, la curva estaría en el nivel de 2021.

En este contexto, ni Rusia ni Arabia Saudita parecen muy proclives ni probablemente capaces de aumentar su producción de petróleo. Pero la Agencia Internacional de la Energía durante meses ha alimentado el discurso de que había un exceso de oferta de oferta de petróleo y que de hecho lo que se está produciendo o a punto de producirse era un pico de demanda, y que el mercado esta bien abastecido. Nada más lejos de la realidad.

La producción de petróleo crudo + condensado (la parte de esos "todos los líquidos del petróleo" que puede ser usada para producir combustible) tocó máximo en noviembre de 2018 y no tiene visos de aumentar significativamente en los próximos años (y eso que la previsión del Departamento de Energía de los EE.UU., la línea roja, es seguramente bastante optimista).

Gráfica de Peak Oil Barrel, https://peakoilbarrel.com/october-world-oil-production-continues-to-rebound/

En realidad, el final de 2023 y principio del 2024 ha visto una considerable reducción de la producción de la OPEP, con lo que en los próximos meses lo más probable es que aún falte más petróleo. Sin embargo, el incremento de la producción de los Líquidos del Gas Natural (que en un 90% son butano y propano y solo sirven para ahorrar petróleo en la producción de plásticos en las refinerías, pero no para aumentar la disponibilidad de combustibles) ha permitido que la categoría de "todos los líquidos del petróleo" (que lo suma todo como si todo fuera igual) haya recuperado el nivel de 2018 de unos 101 Mb/d, aunque sea de manera temporal y así se disimula el problema de fondo... o no. Porque recientemente la Agencia Internacional de la Energía ha cambiado su discurso y ha pasado de decir que sobraría petróleo a decir que va a faltar. Inclusive se anticipa una fuerte subida de precio del barril de petróleo para el mes de mayo. Yo en realidad contaba con un entorno de precios estables precisamente por la caída de demanda (no por un inexistente exceso de oferta) originada por la destrucción industrial y recesión en Europa, pero parece que la creciente limitación en oferta va a ser más fuerte y el precio se disparará. Así que prepárense, porque en un entorno recesivo nos podemos encontrar que el precio de los carburantes vuelve otra vez a subir.

Y si todo lo anterior no fuera suficiente, en España estamos llegando a los límites del modelo de Renovable Eléctrica Industrial (REI), que se basa en la producción masiva de electricidad renovable distribuida en una red de alta tensión para su consumo en grandes centros de consumo. Éste es el modelo de transición renovable que se vende como el único posible y deseable, a pesar de que conocemos sus muchas limitaciones desde hace tiempo. En particular, el consumo de electricidad (tanto en España como en la UE como en el conjunto de la OCDE) sigue una curva tendencialmente descendente, con subidas y bajadas, desde 2008, como ilustra esta gráfica de Sergi Saladié para el consumo de electricidad distribuida por la red de alta tensión en España.


Sin embargo, la potencia eléctrica instalada en España ha seguido creciendo a lo largo de los años, y ahora especialmente con los planes de transición renovable. El caso es que en la actualidad hay una potencia instalada de 120 GW para cubrir una demanda media de unos 26 GW con picos de máximo consumo de 41 GW. Y aunque es necesario cierto nivel de redundancia para tener en cuenta el factor de planta que es lógicamente más bajo en el caso de las plantas renovables, 120 GW es un nivel de redundancia excesivo. El discurso del modelo REI dice que necesitamos incrementar rápidamente la capacidad de producción de electricidad con renovables, porque vamos a contar con nuevas tecnologías (como el coche eléctrico o el hidrógeno verde) que nos van a permitir sustituir el actual consumo de energía fósil. La realidad es que eso no está pasando por multitud de cuestiones técnicas. Lo que sí está pasando es que se está incrementando el número de horas en las cuales la electricidad se está pagando a precios cero, debido al exceso de producción renovable: son un efecto de los temidos curtailments o momentos en los cuales hay tal exceso de producción respecto al consumo que parte de la energía producida no se aprovecha. No solo no se aprovecha: con el sistema marginalista de fijación de precios en el mercado eléctrico mayorista se produce esa situación de precios cero.

Éste problema de sobrecapacidad renovable, que genera excesos de producción a ciertas horas y déficit a otras (lo cual obliga a mantener encendidas - y a pagarlas - centrales térmicas para cuando se las necesite) se registró ya en Alemania en 2016. En aquel entonces se establecieron allí limitaciones a las subvenciones que reciben las renovables si los precios cero se mantenían más de 6 horas (aquí les dejo el enlace a un TFM que analiza esta cuestión y cómo gestionarla), lo cual suponía un cambio en los contratos de tarifas reguladas que se habían firmado a largo plazo e infinidad de cuestiones jurídicas. A pesar de ello, situaciones de precio cero o negativo se han seguido produciendo en Alemania, en parte amortiguados con la venta de electricidad a sus vecinos, con quien Alemania está bastante bien interconectada pero lo cual limita la expansión renovable en esos países. Con esto Alemania ha conseguido limitar el número de horas con curtailments por debajo del 1% del total. En España la situación es más complicada: en 2022 Red Eléctrica Española anticipaba que los curtailments llegarían a ser el 5,5% del total de energía producible, lo cual es un porcentaje excesivo porque pone en peligro no solo la rentabilidad de las renovables, sino la de las nucleares. De hecho, en el último mes ha habido tantas horas con curtailments como en todo 2023, lo cual es un síntoma de aceleración del problema.

Es esta situación tan complicada la que explica la creciente animosidad entre los defensores de la energía nuclear y los de las renovables, y que pone también en contexto la reciente demanda de Iberdrola contra Repsol por competencia desleal y greenwashing. Iberdrola tiene una situación financiera delicada, con 48.000 millones de euros de deuda, una parte de la cual adquirida por sus inversiones en el sector renovable que esperaba rentabilizar ampliamente y que ahora con los curtailments ven peligrar.

Y esto no tiene vistos de mejorar. Como explicaba Beamspot en su serie "La lavadora de medianoche"  (ahora continuada en su propio Substack), justamente el principio de la primavera es el momento más proclive a estos excesos estacionales. Júntese a ello el declive industrial, y todo hace anticipar que los problemas y malestar con los curtailments se van a intensificar en abril y que en cualquier caso irán empeorando con el paso de los años... hasta que se decida introducir cambios sustanciales en el modelo, bien en la retribución o, lo que sería mejor, en el diseño de producción.

La energía vuelve con fuerza a ser protagonista de los problemas que viviremos en los próximos meses. Yo esperaba un 2024 relativamente tranquilo en lo que a la crisis energética se refiere, un año de transición, pero me temo que la cosa puede empeorar sensiblemente de manera rápida.

Para mi, con todo, lo más preocupante es la creciente tendencia al militarismo en Europa, incluso mencionándose repetidamente como una estrategia de reindustrialización. Ese keynesianismo militarista no anticipa nada nuevo. Ya lo comentamos hace ahora nueve años: el rearme de Europa no tiene como objetivo la lucha, imposible, contra el hipotético enemigo ruso, sino la apropiación manu militari de los recursos de África. Ése era entonces y sigue siendo el riesgo, la tentación de un continente pobre en recursos que se resiste a aceptar que necesita un cambio de su sistema económico y una política industrial decrecentista, si es que ello es posible. Se usa el espantajo de Rusia para el rearme, la orientación industrial hacia la guerra y la militarización de las conciencias para hacer aceptable, incluso natural, la conquista del Norte de África. Pero no estamos en el siglo XIX, sino en el XXI. Esta vez nos conocen y no están indefensos. Embarcarse en esas nuevas guerras coloniales no solo es moralmente abyecto; es además un estrategia de huida adelante inmoral e inútil.

Porque es importante que algunas ideas permanezcan en la memoria colectiva, repitámoslo una vez más: No a la guerra.

Salu2.

AMT

miércoles, 17 de julio de 2019

La diferencia entre precio económico y precio político. El corazón del fracking.

Queridos lectores:

Javier Pérez aborda esta semana la curiosa cuestión de la economía del fracking, o cómo es posible que un negocio ruinoso pueda seguir en auge después que en estos 8 años haya quedado acreditado que no se gana dinero con él. La cuestión de fondo, como explica Javier, tiene que ver con la función de moneda de reserva del dólar, que permite aplicar una redistribución interna de unos bienes impropiamente adquiridos. En añadidura a que la fiesta estadounidense la esté pagando el resto del mundo, la explotación del fracking acaba generando un pago también para sus nacionales, mediante un proceso de devaluación interna causado por la baja TRE de este recurso, como planteaba en la tercera de las famosas preguntas.

Javier hace un planteamiento muy simple, casi podríamos decir simplista, de la cuestión, que tiene el mérito, con su trazo grueso, de hacer la cuestión más comprensible para el público general. Ése es siempre el gran acierto de Javier, que sabe cómo llegar a una audiencia más amplia.

Les dejo en sus manos.

Salu2.
AMT

La diferencia entre precio económico y precio político. El corazón del fracking.
 
A ver, amigos… Estos conceptos los he sacado de gente un poco caduca y no del todo bien vista, pero como parece que la Historia va a ser de veras circular, como decía el amigo Nietzsche, y como parece que los conceptos se nos están echando encima, no está de más darles un repaso.
El precio económico de algo es aquel por el que podemos conseguir una mercancía o un servicio, en el lugar en el que se demanda. Lo fija el mercado, con todas sus imperfecciones.
Por ejemplo, hoy, se puede conseguir un barril de petróleo por alrededor de 66$. Lo del transporte ya tiene sus sobrecostes, pero de momento es cosa razonable, alrededor de los 2$ el barril, si no me han informado mal, aunque sé que este coste varía mucho según las circunstancias.
El precio político, en cambio, es lo que de veras, realmente, nos costaría obtener ese barril aquí y el esfuerzo nacional que nos supondría conseguirlo. En el Caso de España, tenemos dos opciones: o lo sacamos de dónde no lo hay, que siempre es una opción a juzgar por los programas de nuestros partidos políticos, o lo fabricamos por el método de Fischer-Tropsch, cocinando carbón. Que es carísimo.  Mal asunto.
¿Pero qué pasa con los EEUU? Vamos a verlo, porque podría tener su gracia y a lo mejor descubrimos por qué el fracking es rentable y puede serlo durante una temporada.
 Supongamos que alguien en EEUU demanda un barril de petróleo. Hay dos opciones: o se trae de Arabia Saudita por 66$ la unidad o se produce en casa, por fracking, por alrededor de 90€ la unidad. En principio, parece que está claro que es mejor traerlo de fuera. Pero entonces llega un abuelo de la vieja escuela y dice: traerlo de Arabia Saudita saca 66$ del país, que van a manos de un jeque. ¿Y cómo se distribuirían los 90$del coste del barril nacional? Porque ese coste tiene seguramente una estructura de costes, ¿no?
No es mi intención ser exhaustivo con la estructura de costes del fracking, pero creo que se parece bastante a la siguiente, poniéndome en el escenario más pesimista.
-40$ de mano de obra.
-25$ de maquinaria y trabajos.
-15$ de transporte
-5 $ de costes de prospección.
-5€ de gastos medioambientales, porque nos la sopla todo.
Los 40$ de mano de obra dan trabajo a la gente de aquí, y recuperamos de media un 40% a través de la presión fiscal. Coste directo, 24$, más lo que nos ahorramos de bonos de comida, subsidios al desempleo y demás. Coste real, 20$. Y los tenemos contentos, que el rédito electoral también suma aunque no lleve cifra.
Los 25$ de maquinaria, combustible, energía y demás, también se quedan aquí, y a través del IVA u otros impuestos, recuperamos un 30%. Es más, porque buena parte de la maquinaria y los consumos son de fabricación nacional, lo que también genera impuestos, y empleos, que a su vez pagan sus impuestos. Coste real, 12$.
De los 15$ de transporte, recuperamos a través de fabricación de camiones, empleos de los conductores  e impuestos a los carburantes, al menos otro 40%. Coste real, 9$.
Costes de prospección, 5$, sí, pero lo hacen empresas de aquí, que pagan aquí sus impuestos, con trabajadores locales. 3$ de coste real.
Y sí, perdemos los 5$ de costes medioambientales (que nos la siguen soplando).
¿Cuál es el coste de ese barril nacional sacado mediante el fracking calculado en el despacho de un político de la vieja escuela?  20+12+9+3+5=49$
Pues a los saudíes, que les vayan dando. Con banda de música, si hace falta.
Creamos empleo, tenemos a la gente ocupada, evitamos el declive de las regiones remotas, recuperamos en impuestos y subsidios ahorrados todos los sobrecostes, y no dependemos energéticamente de nadie. La gente se convence de que hemos hecho el milagro, la crisis es para los demás, y nosotros estamos por encima de esas chorradas.
Éxito total.
¿Entendéis ahora por qué siguen sacando petróleo de las rocas a 90 € al barril cuando lo podrían comprar a 66$?
No se han vuelto locos. Los que nos hemos vuelto un poco locos somos los que , por mucho que lo neguemos, hacemos sólo las cuentas en unidades monetarias, a lo crudo. Porque a lo mejor si aplicásemos esa doctrina a algunos productos que estamos importando, descubriríamos que es mejor fabricarlos aquí a mayor coste que acudir al mercado internacional.
Y eso que nosotros no podemos imprimir dólares y obligar a los demás a aceptarlos … Que si pudiéramos, como puede EEUU, entonces sería descabellado no hacerlo.
Reflexionemos sobre este concepto, por favor…
Einfach ist nichts.
Javier Pérez

viernes, 5 de abril de 2019

Adulterando la verdad

Queridos lectores:

Hace unos días participé en un programa de Radio Nacional de España, en el que discutimos acerca del futuro del petróleo y los problemas asociados a su declive (por ejemplo, el pico del diésel). En la tertulia participaba un representante de la industria española de los hidrocarburos; una persona educada, correcta y muy respetuosa, por ser justos. Sin embargo, para mi fue bastante decepcionante que el argumento de base para esta persona fuera la cifra de reservas probadas de hidrocarburos líquidos (no le llamemos a eso petróleo, ya que son muchas cosas diversas). Volvimos a repetir que el problema no son las reservas sino la producción, explicamos una vez más el concepto de peak oil, pero eso no cambió el argumento de base de nuestro interlocutor (que acabó haciendo recurso al manido y bastante mal traído aforismo de "la Edad de Piedra no acabó por falta de piedras"). Me resultó curioso, a la par de frustrante, que él no disputó en ningún momento mis argumentos, que reconoció incluso que eran sólidos pero que no parecía que tuvieran que hacerle cambiar en nada su posición. Así que de nada sirvió, en aquella conversación, que yo comentara que el propio presidente de Repsol afirmara hace meses que su compañía ya no buscará más yacimientos de petróleo y que se centraría en otras actividades (fenómeno éste, el de la desinversión en petróleo, que se está dando con intensidad en todo el mundo); o que la propia Agencia Internacional de la Energía (AIE) anticipe una caída en la producción total de "petróleo" (léase "hidrocarburos líquidos de todo tipo") de aquí a 2025 (¡solo 6 años!) que causarán varios picos de precio. Nada de eso modificó la postura de nuestro contertulio, basada en lo grandes que son las reservas probadas, y que de hecho fue el único dato que aportó.

Es completamente imposible que a estas alturas de la película, cuando la producción de petróleo crudo lleva ya más de 13 años en caída (leve, pero caída) y que sea bien conocida la ruina económica que es el fracking, en la industria aún no se hayan enterado de cuáles son los problemas y los riesgos de cara al futuro. Es obvio que, delante de una realidad incómoda - y que cada vez lo será más - se ha escogido cerrar los ojos a la verdad y se pretende que no pasa nada. Pero pasa.

No hace mucho dos refinerías coreanas rechazaron varios envíos de petróleo ligero estadounidense por su baja calidad. Noticia muy interesante por un par de motivos.

La primera cosa que llama la atención es que EE.UU., un país cuya producción de petróleo solo representa el 60% de su consumo a pesar de la "revolución del fracking", pueda estar exportando petróleo. La razón es que en EE.UU. lo que verdaderamente ha subido en los 8 últimos años es la producción mediante fracking del petróleo ligero de roca compacta (light tight oil, LTO, a veces también designado como shale oil), un hidrocarburo líquido muy ligero que, por ejemplo, no sirve para producir diésel y que proporciona una gasolina de baja calidad. Llamarle a eso "petróleo" solo sirve para alimentar la confusión, porque en EE.UU. se necesita petróleo, sí, pero del que sirve para refinar diésel, keroseno y otros productos. Por ese motivo los EE.UU. tienen que importar del exterior más de lo que se podría suponer, ya que una parte de su LTO no lo pueden aprovechar; y por ese motivo ese LTO excedente lo deben exportar, a ver si en algún sitio les sirve para algo.

La segunda cuestión es por qué ese petróleo estaba contaminado, hasta el punto de que en esas refinerías no lo quisieron (cabe notar que más tarde una parte de esos envíos se pudo redirigir a una refinería en Malasia donde no fueron tan remilgados). Se cita en el artículo la presencia de diversos contaminantes, entre los que se citan metales pesados, limpiadores y unos compuestos en particular inconvenientes, identificados como oxigenados. Se ve que estos compuestos oxigenados se usan como aditivos en la gasolina, pero su presencia en el proceso de refinado degrada la calidad del producto final e inclusive pueden causar daños al equipamiento de la propia refinería. Mientras que la explicación que se está dando de esta contaminación es que se han usado oleductos que se habían usado previamente para transportar otros tipos de combustible, la presencia de los oxigenados es inquietante puesto que no son aditivos que se usen con el petróleo crudo, solo con productos refinados como la gasolina - que no se suelen distribuir por oleductos - y tampoco es probable que se estén usando como limpiadores. Cabe plantearse si la presencia de oxigenados es debido a su uso en el propio proceso de extracción del LTO, con lo que la calidad de este tipo de hidrocarburo, ya baja per se, se degradaría aún más. Y es que es posible que los yacimientos de shale oil que van quedando, una vez agotados los sweet spots que se explotaron masivamente hace unos años, sean ya tan marginales que requieran el uso de sustancias más agresivas para la extracción de este hidrocarburo, sustancias que a la postre degradan el producto extraído. Un problema añadido a la presunta bonanza del shale oil del que seguramente no oirán hablar en los medios de comunicación, pero que probablemente va a acelerar la caída en desgracia de este tipo de explotación. Y recuerden que en este momento el shale oil es la única tabla de salvación que encuentra la AIE para amortiguar, tan solo parcialmente, las crisis de precios del petróleo que tendremos que aquí a 2025.


Resulta, por tanto, que mientras se celebra que el mundo ha superado, algunos meses, la marca de 95 millones de barriles diarios de "petróleo" producido, no se tiene en cuenta que en esa contabilidad se acumulan sustancias muy dispares, alguna de ellas de tan baja calidad como es este shale oil americano. Se inflan, por tanto, las estadísticas oficiales y no se entiende que lo que estamos amontonando en esa cuenta no es todo bueno y no todo vale para cualquier uso. Un problema de especial gravedad, que ya hemos abordado en este blog, es el del máximo de producción y declive del diésel. Y es que muchos de los "petróleos no convencionales", léase hidrocarburos líquidos alternativos que se han introducido para compensar la inexorable caída del petróleo crudo convencional, no son tan versátiles como el líquido al que pretenden sustituir. En particular, algunos de estos "petróleos no convencionales" no sirven para refinar diésel, o pueden producirlo en cantidades muy pequeñas, o de manera excesivamente cara. Eso está creando una verdadera crisis global con la producción de diésel (producción que habría comenzado a descender hace unos 3 años) y con la del resto de fuelóleos (que llevan ya 7 años en caída y acumulan una pérdida del 25% respecto a su máximo). Es por esta razón que se necesitan tomar medidas de choque para intentar reducir el consumo de diésel y poder afrontar su escasez aunque solo sea por unos pocos años, y por ese motivo se demoniza actualmente al coche privado de diésel. Un problema verdaderamente grave que queda oculto detrás de la cortina de humo de la producción global de petróleo, entendiendo como petróleo cosas que ciertamente lo son y otras que sin duda no deberían considerarse como tal.


Esa manía de camuflar la verdad para intentar aparentar que estamos mejor de lo que verdaderamente estamos no se restringe exclusivamente a la producción de sucedáneos de petróleo, sino también afecta al petróleo propiamente dicho, es decir, al crudo convencional.  La adulteración de la verdad llega a su súmmun, en lo que al petróleo se refiere, con el reciente reconocimiento de Arabia Saudita (una vez superada su auditoría interna, la cual plantea más incógnitas que respuestas) de que campo supergigante de petróleo por excelencia, el campo de Ghawar, está en una fase de declive productivo mucho más pronunciada de lo que nadie se esperaba. Si bien hace unos años Arabia Saudita afirmaba que ese campo producía más de 5 millones de barriles diarios (ahí es nada, más del 6% de la producción mundial de petróleo él solito), resulta que en realidad en la actualidad produce 3,8 millones de barriles diarios. Una marca impresionante aún, pero que evidencia que este viejo campo dejó atrás ya sus mejores momentos, y que anticipa que Arabia Saudita está a punto de superar su peak oil particular, si no es que lo ha pasado ya. Una noticia de tanta relevancia y que inexplicablemente ha pasado bastante desapercibida en los medios generalistas. ¿No les parece relevante que el principal exportador de petróleo del mundo haya tocado techo y que a partir de ahora exportará menos petróleo cada año a nuestras economías, necesitadas del líquido negro para su normal funcionamiento? ¿Creen de verdad que el inexorable declive de Arabia Saudita no va a traer graves consecuencias globales? ¿Piensan que nos va a salvar de este problema el quimérico y completamente accesorio coche eléctrico?
 
El problema es tan generalizado que no se habla de lo que está pasando ni siquiera en los países donde el problema no es algo en un futuro probablemente próximo, sino que ya es algo del pasado. Hace unos pocos meses México dejó de ser un exportador de petróleo. No es algo que sea verdaderamente una sorpresa; antes al contrario, este evento hacía más de una década que se había anticipado. El precipitado declive del campo de Cantarell, el más importante del Golfo de México, anunciaba a las claras lo que iba a pasar. Y, sin embargo, ¿han oído Vds. mencionar este hecho en las noticias? ¿Creen Vds. que los mexicanos, que se están enfrentando a diversas crisis de suministro de gasolina en los últimos años, tienen presente esta realidad, consecuencia inexorable de la geología y la física? En medio de las recurrentes discusiones que tienen lugar en ese país acerca de la reforma energética, ¿creen Vds. que alguien explica a la población que no va a ser con más inversión y tecnología que se va a poder revertir una situación que viene totalmente condicionada por los límites a la capacidad de extracción de petróleo? Y ya no solo en México; vayamos directamente a mi país, España. ¿Qué piensa el gobierno español de todo esto? ¿No le interesa saber que el país que fue el segundo proveedor de petróleo de España en 2018 ha dejado de exportar petróleo? ¿Qué piensan, que el problema se solucionará importando aún más petróleo de Nigeria, nuestro primer proveedor? ¿No se han enterado de cuál es la situación de ese país? ¿Con quién contamos si no, con Argelia? Teniendo en cuenta el escenario de fuerte declive global de producción que anticipa la AIE, como hemos comentado más arriba, ¿nadie en España se ha planteado que deberíamos tomar medidas preventivas delante de los problemas de aprovisionamiento de petróleo que se pueden producir en un plazo nada dilatado de tiempo?

Y ya que hablamos de los problemas de aprovisionamiento de España, sería quizá conveniente empezar a discutir la cuestión del aprovisionamiento del gas natural y Argelia. España importa alrededor del 60% del gas natural que consume desde este país norteafricano, pero Argelia no ha conseguido incrementar su producción de gas desde el año 2003 (con una bajada pronunciada de entre 2005 y 2015), mientras que su producción de petróleo cae desde 2008.

Datos del Departamento de Energía de los EE.UU. Imagen del blog de Jean-Marc Jacovici, https://jancovici.com/en/energy-transition/societal-choices/italy-and-energy-a-case-study/. 

En España (y Francia) se alimenta la quimera de que con más inversión se podría aumentar la producción de gas en Argelia ya que se explotarían algunos campos nuevos. Lo cierto es que los datos apuntan a que Argelia está prácticamente en su máximo productivo, y aunque podría mantenerse en estos mismos niveles durante algunos años, al aumentar su consumo interno las exportaciones decaerán (y eso asumiendo que la creciente inestabilidad interna del país no le lleve a una nueva guerra civil). Siendo la cuestión del gas argelino tan importante para la economía de España, ¿cómo es que no se habla públicamente más sobre este tema? ¿Cómo es que no es está discutiendo qué alternativas tendremos cuando los suministros que nos vengan de Argelia inevitablemente decrezcan? ¿Nos creemos que por no hablar de este problema simplemente no va a suceder? La adulteración en el caso argelino no solamente es la de la verdad y del necesario debate, sino incluso del propio gas natural. Es un secreto a voces que varias de las interrupciones de suministro del Medgaz (el gasoducto que conecta España con Argelia), atribuidas a causas técnicas, tenían más que ver con la deficiente calidad del gas que nos llegaba desde el país norteafricano. Esa adulteración del gas probablemente tiene mucho que ver con las dificultades que está teniendo Argelia para mantener su nivel de producción y de exportaciones (recuerden lo que pasó en enero de 2017 en España y Francia). Mientras desde algunos gabinetes de estudio en España se venden las bondades de la inversión en nuevas explotaciones gasísticas en Argelia, lo cierto es que los indicios apuntan a una realidad mucho más desagrabale contra la que vamos a darnos de bruces en unos pocos años. Un problema al que deseo más que espero que no le demos la falsa respuesta habitual.

Engañarnos a nosotros mismos de la manera que lo estamos haciendo solo puede traer consecuencias nefastas. Los grandes agentes sociales y económicos se están comportando como niños, poniéndose los dedos en los oídos mientras gritan "La, la, la, no te escucho", como si esconder la cabeza debajo del ala fuera a hacer desaparecer el grave problema que tenemos por delante. Mientras estos agentes sigan utilizando información de tan baja calidad, que se acepta acríticamente sin ningún análisis, harán que los problemas que vienen sean inevitables. No solo la adulteración de los combustibles fósiles es mala para la sociedad; posiblemente lo es mucho más la adulteración de la verdad.


Salu2.
AMT

miércoles, 21 de noviembre de 2018

El pico del diésel: edición de 2018


Queridos lectores,

Hace seis años comentábamos en este mismo blog que, de todos los combustibles que se derivan del petróleo, el diésel era el que probablemente vería declinar su producción antes. La razón por la cual la producción de diésel iba probablemente a recular antes que la de, por ejemplo, la gasolina tenía que ver con la caída de la producción de petróleo crudo convencional desde 2005 y el peso creciente de los mal llamados "petróleos no convencionales", malos sucedáneos que no siempre son aptos para producir diésel. Con los datos de aquel 2012 escribí "El pico del diésel". En aquel momento se observaba un cierto estancamiento de la producción de diésel, pero parecía pronto para aventurar si era definitiva o si aún podría remontar. Revisité la cuestión en 2015, en el post "El pico del diésel: Edición de 2015". Los nuevos datos de 2015 nos mostraban que en 2012 realmente no se había tocado techo, aunque la producción de diésel había crecido con menos fuerza desde entonces si la comparábamos con el ritmo histórico, e incluso los últimos 18 meses del período estudiado en aquel momento mostraban un cierto estancamiento. Ahora han pasado otros tres años, y es un buen momento para mirar los datos con un poquito de perspectiva y comprobar qué ha pasado.

Antes de comenzar, he de agradecer a Rafael Fernández Díez el haber tenido la paciencia de descargar los datos de JODI, de haber elaborado las gráficas que muestro aquí ligeramente retocadas, y de haberme hecho notar el problema que se está planteando con el refinado de gasóleos (veremos más abajo). Él no ha tenido tiempo de acabar este post y por eso soy yo quien lo escribo, pero lo que sigue es en realidad su trabajo.

Como en las dos veces anteriores, usaremos la base de datos de la Joint Oil Data Initiative (JODI). Esta base de datos aporta información de la mayoría de los productores de petróleo y productos refinados del mundo, pero no de todos. Los países no incluidos son países con serios problemas internos y con una gran falta de transparencia, ya sea a causa de guerras o bien por que se trata de dictaduras muy cerradas. Por ese motivo, las cifras que mostraré son alrededor de un 10% inferiores a las que deberían ser si se contabilizasen las de todo el mundo. Sin embargo, dadas las características de los países que no se contabilizan lo más probable es que sus datos no cambiasen las tendencias observadas, sino más bien el monto total de las cantidades referidas.

Todos los gráficos que enseñaré están desestacionalizados, es decir, se toma siempre el promedio de los 12 meses previos. De esa manera, se evita los efectos de variación a causa de la estación, el gráfico es menos ruidoso y se ven mejor las tendencias. Las gráficas se expresarán siempre en millones de barriles diarios (Mb/d).

En primer lugar, les muestro la gráfica de la evolución de la producción de gasoil y diésel durante los últimos años (para simplificar, etiqueto estos datos como "diésel"):

 
Como se ve en el gráfico, el año 2015 ha marcado el máximo hasta el momento. No se había producido una caída tan marcada de producción desde la crisis de 2008-2009, pero en el caso de la caída de 2015 nos encontramos con que 1) no se ha producido una grave recesión económica global; 2) la bajada está durando más tiempo y 3) los niveles de producción de diésel no presentan ningún signo de irse a recuperar. Aunque aún es un poco pronto para asegurar que se haya producido el pico del diésel, el estancamiento - incluso caída - se está empezando a prolongar demasiado.

Mirando los datos de JODI se observan otras dos cosas muy interesantes. Por un lado, si uno analiza la producción de todo el fuel oil que no es gasóleo o diésel se encuentra que su producción se encuentra en franca decadencia desde hace años.


Como nos muestra la gráfica, desde 2007 (y por tanto desde antes del inicio oficial de la crisis económica) la producción de otros fuelóleos está en declive y además parece perfectamente consolidado. La interpretación economicista habitual es la de considerar que simplemente no hay demanda para estos combustibles (que aunque de la misma familia son más pesados que el diésel). Cuando se refina el petróleo, se le somete a un proceso denominado craqueo, en el que básicamente se van rompiendo (mediante calor y otros procesos) las largas cadenas moleculares presentes en el petróleo para después ir separando las moléculas por sus diferentes propiedades de fluidez y densidad. El caso es que si se han hecho cambios en las refinerías para craquear más las moléculas de petróleo y obtener otros productos más livianos (y que por eso se producen menos fuelóleos pesado), esas moléculas que antes iban al fuelóleo pesado deberían ir ahora a otros productos. Por lógica, teniendo en cuenta el valor añadido de los combustibles con moléculas más largas, lo normal es que estos fuelóleos pesados se están craqueando sobre todo para generar diésel y posiblemente algo más de keroseno para aviones y eventualmente algo más de gasolina. No debemos olvidar que a partir de 2010 el fracking en los EE.UU. empieza a despegar con fuerza y se inunda el mercado con petróleo ligero, que no vale para refinar diésel. Es por tanto bastante probable que las refinerías se han adaptado para convertir una cantidad creciente de fuelóleo pesado en fuelóleo ligero (gasoil y diésel). Refuerza esta idea que, si sumamos los volúmenes de las dos gráficas anteriores, tenemos que hay una cierta compensación de la pequeña subida del gasoil y diésel con la bajada del resto de fuelóleos.


Lo que nos muestra esta figura es que, después del bache de 2008-2009, ha costado mucho hacer subir la producción total de fuelóleos, que habría tocado techo en el año 2014 y allí se habría mantenido durante casi un año; y en la actualidad está sufriendo una caída bastante estrepitosa (unos 2,5 Mb/d desde los niveles de 2014).

Esta última observación es bastante relevante, porque si como se intuye se está craqueando menos fueloil pesado para garantizar que la producción de diésel no baje ya, la rápida caída del fueloil pesado va a arrastrar rápidamente al diésel. De hecho, la gráfica muestra que, después de caer en 2015 y 2016, en 2017 se consiguió estabilizar la producción de todos los fuelóleos, pero se ve también que en los últimos meses su caída es bastante rápida. Seguramente, en ese faltante de gasóleo se están empezando a notar esos 2,5 Mb/d menos de petróleo convencional (más versátil para el refinado y por tanto más apto para la producción de fuelóleo), según nos contaba la Agencia Internacional de la Energía en su último informe anual. Esto explica la  urgencia por desembarazarse del diésel que últimamente sacude a las cancillerías de Europa: se escudan en problemas ambientales reales (que siempre ha causado el diésel, pero que siempre importaron un pito) para intentar hacer una adaptación rápida a una situación de escasez. Escasez que puede ser brutal por no haber prevenido una situación que hace tiempo que se veía venir.

Los adeptos a esa religión que se llama liberalismo económico insistirán a todo pulmón en que lo que se está observando aquí es un pico de demanda, esa vieja falacia argumentativa que no se sostiene con los datos (¿quién se cree que alguien esté dejando de consumir petróleo porque quiere, porque tiene mejores alternativas?). Argumentarán que hay una menor demanda de diésel y por eso la producción se estanca, y que la de producción de fuelóleos baja porque, como son combustibles más contaminantes, las nuevas regulaciones ambientales no permiten su uso. Es un poco el viejo problema de quién fue primero, la gallina o el huevo. Con respecto a que la demanda de diésel no suba, influye en ello bastante su precio: es así como en una economía de mercado se regula la escasez. Y en cuando a los motivos ambientales, la producción de gasóleos pesados cae desde 2007, cuando tampoco había tanto interés regulatorio como parece haberlo ahora. Hay un aspecto de la nueva reglamentación que creo interesante destacar aquí: a partir de 2020 todos los barcos deberán usar combustible con menor contenido de azufre. Como típicamente los grandes cargueros usaban fuelóleos muy pesados, esa exigencia, dicen, hace temer que se vaya a producir una escasez de diésel. En realidad, por lo que hemos discutido en este post, lo que parece estar pasando es que los fuelóleos pesados están decayendo muy deprisa y a los barcos no les va a quedar más remedio que pasarse al diésel. Que esto va a originar problemas de escasez de diésel es más que evidente. Es un problema inminente, aún más que el de los picos de precios del petróleo que, según nos anuncia la AIE, se van a producir de aquí a 2025.

La segunda de las cosas interesantes que nos enseña los datos del JODI es como ha evolucionado el volumen producido de todos los productos derivados del petróleo.


El volumen ha podido seguir aumentando durante estos años gracias a la subvención energética que le está haciendo los EE.UU. al mundo a través del fracking. Sin embargo, el petróleo de fracking sólo sirve para hacer gasolina y por eso no alivian el problema del diésel. Pero es que además el final de la gráfica que hay sobre estas líneas acaba de la misma manera que la de producción de diésel, con una caída de más de 2 Mb/d. ¿Qué significa eso? Que la aportación del fracking a todo el volumen está también tocando techo, ya no consigue subir más. Es un indicio más de que ya estamos llegando al peak oil de todos los líquidos del petróleo.

Por eso, querido lector, cuando le anuncien que le van a subir de una manera brutal los impuestos a su coche de diésel, ahora ya sabrá por qué. Porque se prefiere ajustar estos desequilibrios con un mecanismo que parezca de mercado (aunque éste en realidad sea cada vez menos libre y más intervenido) a explicar la verdad. El hecho es que a partir de ahora lo que cabe esperar es una verdadera persecución contra el coche con motor de combustión interna (la gasolina seguirá unos pocos años después al diésel). No diga que no se le avisó (y ni siquiera fui yo el primero en hacerlo en este blog). Y si no le parece bien, quizá lo que debería hacer es exigirle a sus representantes que expliquen la verdad.

Salu2.
AMT

miércoles, 10 de octubre de 2018

Esperando el golpe

@ Kaija Straumanis: http://www.flickr.com/photos/23558082@N03/


Queridos lectores:

Si siguen Vds. la prensa económica convencional, habrán notado que en las últimas semanas se ha estado hablando cada vez más de la próxima crisis económica, anunciándonos que cada vez está más cerca, aunque con una notable disparidad de opiniones acerca del momento concreto en el que cada analista cree que tendrá lugar. No les pondré referencias a publicaciones españolas porque mi política es no enlazar a la prensa española (por razones en su momento comentadas), pero seguro que no les costará nada encontrar tales referencias. 

En los análisis más simples, la evocación de una nueva recesión viene motivada por la efemérides de la Gran Recesión de 2008: simplemente, como pasó en el pasado, debería volver a pasar en el futuro. "Y ahora no me digan que no se les avisó", vendría a ser su divisa. Son razonamientos por analogía, sin mucho fundamento teórico, que buscan más bien dar una coartada a los analistas económicos que las escriben delante de la más que posible acusación de que no tienen ni idea de cómo funciona el sistema económico. Este tipo de artículos son recurrentes en la prensa, y salen por tandas varias veces al año: al fin y al cabo, lo más seguro es "denunciar" que hay una crisis esperándonos en algún punto del horizonte porque, más pronto o más tarde, tal crisis efectivamente va a llegar, y por tanto ésta es una predicción sin riesgo. Se puede considerar a este tipo de artículos como el "ruido de fondo": ese rumor que siempre está ahí, que tiene algún fundamento pero que en todo caso no permite anticipar absolutamente nada precisamente porque siempre está ahí y es siempre igual.

En los últimos meses, sin embargo, han aparecido otros artículos, en los que se realizan análisis más profundos y que realmente sí que aportan una señal diferente a la del ruido del fondo. Por ejemplo, éste sobre el análisis que hace JP Morgan, quien ve aparecer una grave crisis hacia 2020 de acuerdo con sus modelos numéricos. Otros analistas, sin necesidad de tanta sofisticación matemática, son capaces de ver venir la crisis debido a las múltiples debilidades financieras estructurales. Este tipo de noticias se diferencian de las anteriores en que hace tiempo ya que ubican la crisis en un marco temporal bien definido, el año 2020 - dato que coincide con alguna estimación que más de una vez ha dado Juan Carlos Barba - y lo hacen sobre la base de indicadores que van revisando a medida que pasa el tiempo y que consistentemente apuntan hacia la misma fecha. A pesar de que estos estudios tienen un contenido y significatividad muy superior a los que forman el ruido de fondo, resultan difíciles de percibir precisamente por la presencia de este último, y así la opinión pública suele ser escasamente consciente de su existencia. Peor aún, hay personas que son conscientes que la situación actual deberá acabar de manera abrupta y en la búsqueda de información no es capaz de distinguir la señal del ruido - entre otras cosas, porque los medios de comunicación no lo hacen nada fácil -  y pueden llevarse una falsa impresión de que la próxima crisis se anuncia continuamente pero nunca llega, cuando en realidad los indicadores más fiables siempre han apuntado a la misma fecha. Lo que lleva al riesgo de que acabe pasando como Pedro y el lobo.

Tanto el ruido de fondo como las verdaderas señales de la nueva crisis forman lo que podríamos denominar el paisaje estándar en lo que a este tema (la futura crisis económica) se refiere. Es lo que uno se espera encontrar en el canal informativo en cualquier momento, y que en el fondo es lo que siempre se ha encontrado allí. Hay, sin embargo, otro tipo de señal mucho menos recurrente, que lleva cogiendo fuerza en los últimos años y que se ha intensificado ligeramente durante este último año. Son los estudios, mucho más detallados y profundos, que apuntan a que el modelo capitalista, tal y como lo entendemos hoy en día, tiene los días contados. No se trata de una crisis que haya de sobrevenir este año o el que viene, o en este lustro. No se trata de un nuevo final de ciclo, más o menos traumático pero que vendrá seguido de un nuevo momento alcista. No, esos otros estudios nos informan de que estamos llegando al final de un trayecto que comenzó hace dos siglos y que ya no va a poder continuar más. Hace poco fue un informe encargado por Naciones Unidas a un grupo de científicos, que llegaron a una conclusión que hemos repetido aquí a menudo: el capitalismo ya no es viable, y cuanto más tiempo se intente mantener, peor. Este nuevo informe, este nuevo estudio, llega después de otros, también bastante recientes, también bastante impactantes. Fue la introducción de nuevos modelos numéricos que indican que un colapso puede sobrevenirnos, si mantenemos el rumbo actual. Fue la renovada advertencia de los científicos a la Humanidad, 25 años después de la primera. Son los abundantes signos de la degradación ambiental por doquiera. Son, en suma, los signos de un cambio de época. Es el fin del crecimiento. Y todas esas noticias, que los medios generalistas tratan de hacer pasar con la mayor sordina posible, es ese canto, antes rumor y mañana posiblemente fragor, que va creciendo, como una música ominosa para los estamentos económicos: "Se acaba el crecimiento, es el fin del crecimiento". Los líderes políticos y los grandes poderes económicos se niegan a aceptarlo, pero es una verdad que poco a poco se va imponiendo: se acaba el crecimiento. Por buscar ejemplos cercanos, dos tercios de los ciudadanos españoles aceptarían que se abandonase la búsqueda del crecimiento económico como un objetivo de la sociedad, y la cuestión del decrecimiento ha llegado a ser debatida en el Parlament del Catalunya (aunque ahora estemos entretenidos con otras cosas). Inclusive, hace pocos días tuvo lugar en el Parlamento Europeo una conferencia sobre "Post-crecimiento", en la que participaron destacados pensadores del decrecentismo y algunos comisarios europeos; todo un hito, a pesar de que se ha tenido que usar el eufemismo "post-crecimiento" para no asustar las delicadas sensibilidades de los políticos en la sala. Es también en esa clave de senescencia de la idea de crecimiento, de decadencia de nuestras élites, que debe ser interpretada la reciente concesión del Premio Nobel de Economía a William Nordhaus y Paul Romer, por sus contribuciones a, justamente, compatibilizar crecimiento con innovación y cambio climático. Máxime cuando especialmente Nordhaus ha minimizado el problema del cambio climático en más de una ocasión, y como siempre como algo supeditado al crecimiento económico; en su caso lo que es de destacar es que, a pesar de ser tan talibán del crecimiento haya reconocido que hay que reaccionar al cambio climático (aunque sea temperadamente).

Hay, finalmente, un cuarto tipo de noticia que nos habla de la inminente crisis pero que pasa desapercibida porque, fundamentalmente, se trata de lo que lo que se denomina un no-hecho. Es algo que, aunque pasa, se pretende que no está pasando. Hablamos, por supuesto, del tema central que se trata en este blog, de la crisis energética. A pesar de que se van acumulando los indicios de que vamos a estrellarnos muy pronto contra el muro de la dura realidad geológica, cada vez que se produce una noticia relacionada se le da una interpretación sesgada hasta el absurdo o simplemente se silencia. Como a esta información es más difícil de acceder que a las de los otros tipos, déjenme que les comente con algo más de detalle algunas noticias actuales sobre el tema.

Como hemos comentado varias veces, en este momento se está produciendo una brutal desinversión en el sector de la explotación del petróleo y resto de hidrocarburos líquidos. Este fenómeno lleva varios años de recorrido (lo comentamos en este blog a principios de 2016), pero recientemente la cosa ha tomado ya tintes dramáticos: en este momento, Norteamérica invierte más que el resto del mundo en exploración y desarrollo de nuevos yacimientos.
Que una región que produce menos del 20% de todo el petróleo mundial invierta más del 50% del gasto global en exploración y desarrollo ha sido posibilitado por dos factores. Por un lado, porque después de una pequeña contracción en 2015 y 2016, el gasto en nueva exploración y explotación se ha disparado en los EE.UU., gracias fundamentalmente al fracking. Por el otro lado, en el resto del mundo la inversión cae consistentemente debido al hecho de que se acepta que no quedan ya nuevos yacimientos que merezca la pena explotar. Como ahora explicaré, ambos factores son terriblemente negativos.

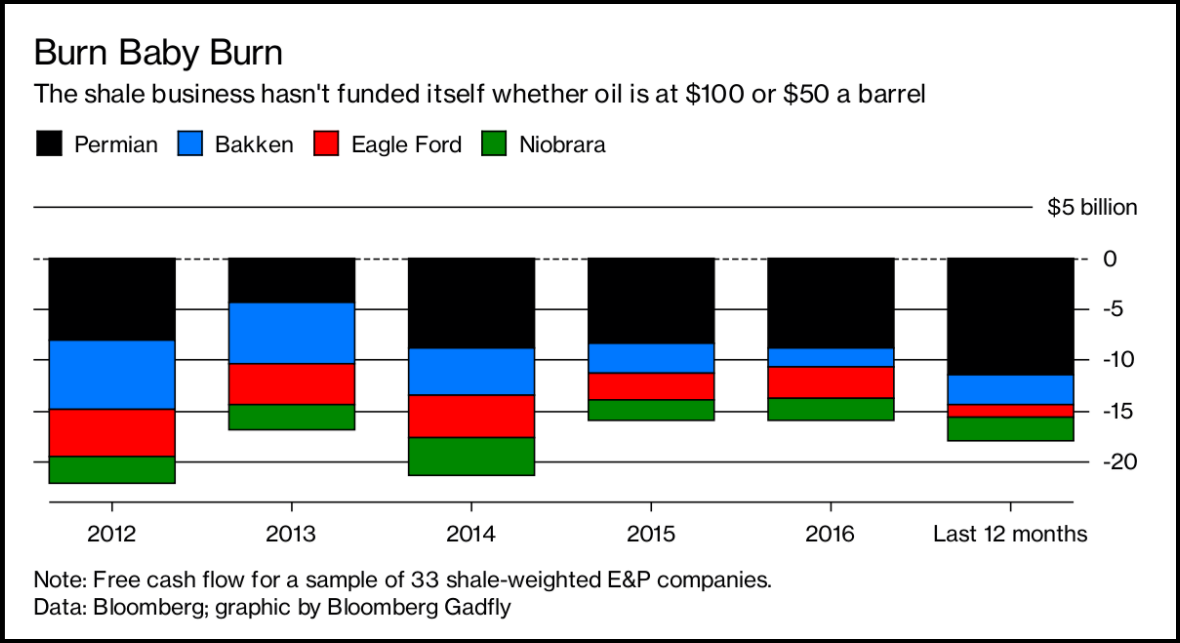
Con respecto al primero, el auge del fracking no es, en absoluto, una buena noticia, y no hablo aquí en términos medioambientales (para los que también es negativo) sino financieros.. No es ninguna novedad decir que el fracking es un negocio ruinoso: yo ya lo explicaba en este blog allá por el 2013. Las compañías que se dedican al fracking no solo no consiguen beneficios, sino que acumulan cuantiosas pérdidas que financian con más endeudamiento.

Imagen cortesía de SRSrocco report, https://srsroccoreport.com/

Se trata, obviamente, de un burbuja especulativa que en cualquier momento puede explotar, pero también es algo más que una burbuja. Si no fuera por el fracking, la producción de todos los líquidos del petróleo del mundo estaría ya estancada o incluso en declive. Así que lo que EE.UU. ha hecho es subsidiar al resto del mundo el mantenimiento de nuestro estilo de vida pródigo en gasto energético. ¿Y hasta cuándo durará esta burbuja? Durante el año 2016 se observó un descenso de la producción de petróleo de fracking en los EE.UU., signo de que los productores tiraban la toalla y no querían perder más dinero. Sin embargo, con la llegada de Donald Trump a la Casa Blanca y la implantación de numerosas medidas fiscales favorecedoras, la producción repuntó durante 2017 y lo que llevamos de 2018. Sin embargo, si miramos la evolución reciente de las gráficas de producción de las principales cuencas del fracking estadounidense (ver el último Drill Productivity Report del Departamento de Energía de los EE.UU.) observamos una tendencia al estancamiento en todas ellas, incluso en Permian. Durante el último mes, la producción aún ha crecido un poco, pero cada vez lo hace a menor ritmo.


Las gráficas también muestran de manera aproximada las tres fases que ha experimentado la burbuja del fracking

La primera fase fue entre 2009 y 2011, y se podría denominar la fase de tentativa. Básicamente, se tenía que intentar ver si el recurso era rentable, porque era ya la última posibilidad factible. Esta fase se caracteriza por un ascenso suave de la producción. Al final de esta fase se ve que no hay manera de hacer rentable el fracking a gran escala, pues ni siquiera con precios por encima de los 100$/barril sale rentable salvo en unas pocas localizaciones más productivas y en todo caso poco duraderas.

La segunda fase, de 2011 a 2016, es la fase de burbuja especulativa. Al principio de esta fase el precio del petróleo sube por encima de los 100$ y los grandes brokers de Wall Street consiguen convencer a muchos inversores que a esos precios todo el fracking es rentable, cuando en realidad solo lo es en determinados y escaso sitios. Esta fase se caracterizar por el fácil acceso al crédito, crecimiento exponencial de la producción y del endeudamiento de las compañías. Hacia 2014 se constata (como ya comentamos en "La ilógica financiera") que ni a 100$/barril el fracking era rentable y que las compañías petroleras de todo el mundo (no solo las dedicadas al fracking: todas) estaban perdiendo mucho dinero porque los yacimientos que quedan por explotar no son rentables a precios que la sociedad se pueda permitir. Aquí comienza una fase de contracción de la inversión global en exploración y desarrollo de nuevas explotaciones de hidrocarburos (46% menos a escala global entre 2015 y 2017), que también se da en EE.UU.: la producción de fracking cae un 10% y todo apunta a que esta burbuja se está desinflando.

La tercera fase, que comienza en 2017 y dura hasta ahora, se podría denominar la fase política o de ultima ratio. No hay duda de que el fracking no es rentable ni de que no lo será jamás, pero no se puede permitir que la producción de petróleo mundial comience ya su declive terminal, así que por razones políticas se re-impulsa la burbuja del fracking. Esta tercera fase está probablemente llegando al final debido al hecho de que los yacimientos de fracking no duran mucho tiempo y que cada vez cuesta más compensar la caída de los yacimientos actualmente en producción, como muestran las siguientes gráficas sobre la evolución de la producción de pozos preexistentes en las mismas tres cuencas indicadas arriba.


Se da la circunstancia de que el declive de los pozos en Permian es más acelerado que en las otras cuencas, como es bien conocido en el sector. Esto va a provocar que la caída del fracking será más acelerada de lo que muchos prevén, ya que Permian es y ha sido la más productiva de las cuencas asociadas a este tipo de explotación.

El final de la tercera fase del fracking va a ser doblemente negativo. Por un lado, por el descenso de la producción de petróleo, lo que va a implicar una grave crisis económica por el nuevo giro en la espiral del declive energético. Y por el otro, por la crisis financiera que va a desencadenar directamente: los inversores que han apostado fuerte al fracking están esperando a que un repunte de precios haga rentables sus inversiones y recuperen las pérdidas acumuladas, pero cuando se vea que la producción declina irremisiblemente comprenderán que no hay la más mínima esperanza de que recuperen su dinero y se desatará el pánico financiero.

Habrá más de un experto despistado que piense que la solución podría venir de fuera de los EE.UU., en esos inmensos campos de petróleo que algunos dicen que aún están por explotar. Sería mejor que se lo piensen dos veces, porque las señales que llegan del sector muestran claramente lo contrario. Circunscribiéndonos al caso de España, son bastante significativas las recientes declaraciones de Antonio Brufau, presidente de la petrolera REPSOL, en las cuales reconoce que no resulta rentable invertir en nuevas explotaciones porque cuesta mucho recuperar la inversión. De hecho, anuncia que REPSOL va a ir abandonando el negocio del petróleo, lo cual va en la línea de su reciente adquisición de centrales hidroeléctricas y su nuevo negocio como operadora eléctrica (en la misma línea que Gas Natural, ahora reconvertido en Naturgy). Según Brufau, lo que pasa es que la demanda de petróleo va a caer en los próximos años gracias a la irrupción del coche eléctrico. Lo cual es absurdo, porque ahora mismo no se ve tal irrupción y de hecho lo que sí que hay es un repunte en la demanda de petróleo que está empujando los precios hacia arriba. Aparte está el hecho de que un tipo bien informado como Brufau debe saber perfectamente que el coche eléctrico no es una opción viable a gran escala. En todo caso, la mención al fetiche del momento, el coche eléctrico, le sirve para justificar su proceso de desinversión y evitar, por el momento, el pánico financiero mientras va anunciando qué van a hacer los próximos años.

No solo es España: ayer mismo el economista jefe de la Agencia Internacional de la Energía, Fatih Birol, alertaba que el precio del petróleo está entrando en la zona de peligro, y que el problema viene, precisamente, de la falta de inversión en exploración y desarrollo de nuevos yacimientos a escala global. En un desesperado intento por revertir la situación, Birol llama a la OPEP a "abrir los grifos" para bajar el precio del petróleo, y les avisa de que si permiten que el precio escale a la larga les perjudicará también a ellos, porque los altos precios del crudo desencadenarán una crisis económica, y la crisis hará bajar el consumo y por tanto los precios del crudo y al final la OPEP también recibirá lo suyo. En esencia, Birol parece que por fin ha descubierto la espiral de destrucción de oferta - destrucción de demanda. Claro que si Birol hubiera leído las declaraciones de Brufau que enlazaba más arriba sabría que probablemente Arabia Saudita ya no tiene capacidad ociosa: la OPEP probablemente ya no puede abrir más los grifos porque los tienen abiertos del todo.


Por resumir, tanto el ruido de fondo, como las noticias más analíticas, como los estudios más detallados sobre el capitalismo y como el análisis de la situación actual de la crisis energética nos indican que hemos llegado a las puertas de la siguiente crisis. Para unos, esto solo es un final y el comienzo de una nueva fase similar, después de los reajustes necesarios. Para otros, los procesos que se van a desencadenar van a cambiar nuestro mundo de manera profunda y definitiva. En lo que todos coinciden es en lo que estamos haciendo para prepararnos: nada. Así que, ahora mismo, estamos ahí quietos, plantados, esperando a que nos llegue el siguiente golpe.


Salu2.
AMT