Mostrando entradas con la etiqueta 2019. Mostrar todas las entradas

miércoles, 7 de agosto de 2019

Evolución del fracking en los EE.UU.


Queridos lectores:

Hace casi 9 años escribí mi primer artículo sobre la extracción de hidrocarburos mediante la técnica de fracking. En aquel entonces se hablaba sobre todo de la extracción de gas natural, aunque la técnica pronto se extendería para la extracción de petróleo en lutitas, sobre todo el denominado Petróleo Ligero de Roca Compacta (en inglés Light Tight Oil, LTO). Tres años más tarde, un artículo de Dave Hughes en Nature desmontaba la falacia de la viabilidad económica de la explotación del gas natural en estas formaciones, y dejaba claro que la rentabilidad del LTO sería muy limitada, concentrada en unas pocas explotaciones y con poco margen de ganancia (algo que también comentamos con cierta extensión en un artículo publicado en este blog). En 2014 un informe de la Energy Information Administration (EIA) del Departamento de Energía de los EE.UU. mostraba como los hidrocarburos no convencionales estaban llevando a la ruina a las compañías petroleras, y se anticipaba una fuerte desinversión global en la exploración y desarrollo de nuevos yacimientos, desinversión que se fue consumando en los siguientes años. En aquella época yo mismo afirmé que la burbuja del fracking era parecida a la inmobiliaria, solo que duraría menos tiempo. Y parecía que así iba a ser: a finales de 2015 la producción de petróleo de fracking comenzó a disminuir y a finales de 2016 ya había caído un 15%. Todo parecía indicar que el espejismo del fracking tocaba a su fin.

Sin embargo, en enero de 2017 Donald Trump entró en la Casa Blanca y el fracking retomó su rumbo ascendente.
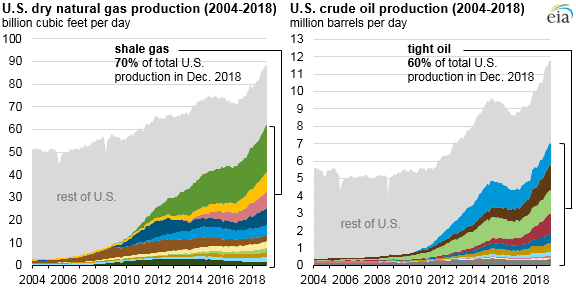
 
Imagen de la EIA, https://www.eia.gov/todayinenergy/detail.php?id=38372


Rumbo ascendente que ha continuado hasta el día de hoy: de acuerdo con las últimas estimaciones de la EIA la producción total de petróleo (convencional y no convencional) de los EE.UU. se sitúa ya en los 12,2 Mb/d
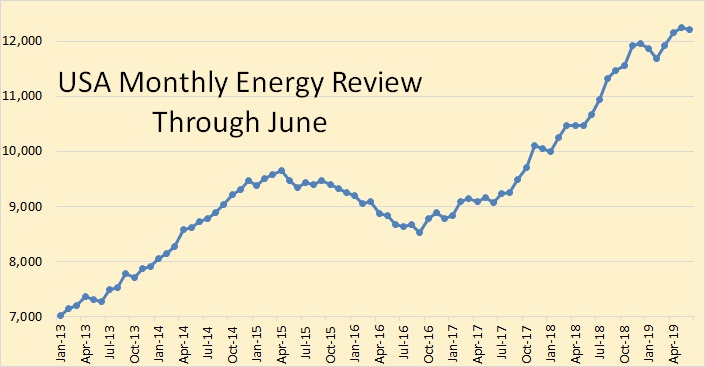

Imagen de Peak Oil Barrel, http://peakoilbarrel.com/usa-and-world-oil-production-3/

Destaco la llegada de Donald Trump a la Presidencia de los EE.UU. porque sin duda las políticas emprendidas por el nuevo gabinete tienen mucho que ver con ese cambio de rumbo. Sometidas a las puras y duras condiciones del libre mercado, las compañías americanas que trabajan en el sector del LTO necesitaban reducir sus enormes pérdidas y por tanto el descenso de producción en el fracking era inevitable. No por casualidad, Donald Trump tuvo como Secretario de Estado durante el primer año de su mandato a Rex Tillerson, quien hasta ese momento era nada más y nada menos que el consejero delegado de ExxonMobil. Y sí, se trata del mismo Rex Tillerson que en 2012 había declarado en el Wall Street Journal que con el fracking estaban perdiendo hasta la camisa. Y eso que ExxonMobil era la única de las tres grandes petroleras americanas que conseguió (por poco) no perder dinero en esos turbulentos años.
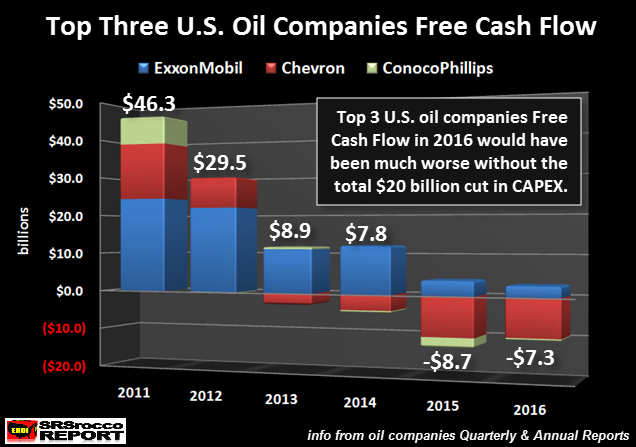

Imagen de SRSRocco Report, https://srsroccoreport.com/the-blood-bath-continues-in-the-u-s-major-oil-industry/

Por supuesto, la situación es mucho más siniestra si miramos compañías de mediano tamaño, centradas solo en el fracking (y como se ve en la gráfica de aquí abajo, la carnicería continúa aún hoy).

Imagen del Institute of Energy Economics and Finantial Analyis, http://ieefa.org/sightline-ieefa-update-u-s-fracking-sector-bleeds-red-ink-in-q1/

 
Desde 2015, 172 compañías del sector han quebrado en los EE.UU., con una deuda conjunta de unos 100.000 millones de dólares. Y las compañías sobrevivientes han perdido aproximadamente el 80% de su valor.
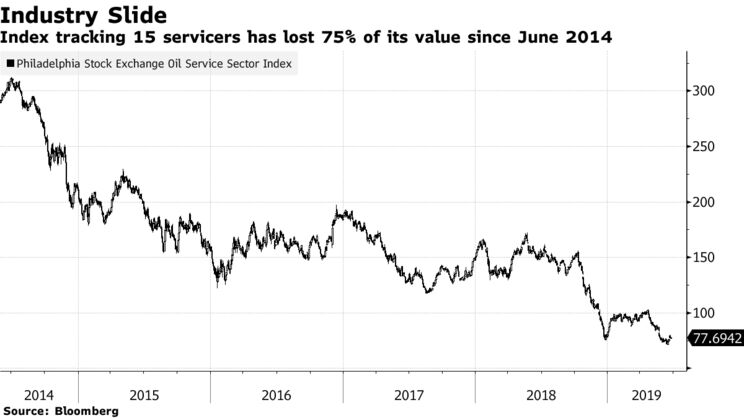
Imagen de Bloomberg, https://www.bloomberg.com/news/articles/2019-07-02/drillers-find-few-signs-of-recovery-5-years-after-oil-s-collapse

Estos son los números del fracking. Para la mayoría de la prensa generalista, una revolución que ha permitido el sueño de devolver a los EE.UU. a la posición del primer productor de hidrocarburos líquidos del mundo y le permite soñar con ser el primer exportador en 2021. Para unos pocos que entienden mejor la economía del fracking, una pesadilla económica que debería haberse abandonado ya hace algunos años, cuando aún se podían contener las pérdidas. Lo cierto es que hora ya es demasiado tarde para retirarse: la burbuja de la deuda ha crecido por encima de cualquier expectativa de poderla devolver y un frenazo del fracking ahora desencadenaría una crisis económica de dimensiones globales.

No por casualidad hay quien opina como nuestro amigo Javier Pérez, que el fracking ha sido, es y será una herramienta de dominación política antes que un negocio en el sentido propio del término. No les falta razón. La cuestión clave es durante cuánto tiempo más se podrá mantener la farsa de que la producción de fracking se consigue en condiciones de libre mercado, en vez de ser un subsidio que el resto del mundo le paga a los EE.UU. La clave está en dos factores, uno financiero y otro físico. Por una parte, tenemos la resistencia financiera de los testaferros que respaldan este falso negocio: la exposición al fracking aumenta el riesgo los bancos y fondos y llegado el momento podrían plantear dudas públicas sobre su solvencia. Por otra parte, está la limitación física de las formaciones de lutitas de donde se saca el LTO: habrá un momento en que no se podrán perforar suficientes nuevos pozos para compensar el declive de los ya existentes, y lo agresivo de las técnicas actuales y la saturación de perforaciones puede precipitar ese límite físico. Con respecto al primer límite, seguramente el Gobierno de los EE.UU. y los Gobiernos de los países aliados/alineados con él respaldarán financieramente a las entidades que se vean comprometidas y que tanto han ayudado durante estos años para evitar el desmoronamiento del sueño occidental de un suministro de energía siempre creciente; es ese respaldo aseguro lo que les permite continuar con cotas crecientes de inversión en un negocio ruinoso. Pero el segundo límite es uno inexorable, en el cual las instituciones de los seres humanos no tienen capacidad de influir. Y no hay que olvidar que no pocos fondos buitre e inversores de oportunidad tienen echado el ojo a ese momento, pues cuando el LTO comience finalmente a retroceder se hará evidente que la deuda no se podrá pagar y las apuesta en contra en el gran casino que es el mercado financiero actual (inversiones en corto, las denominan) provocarán un efecto de avalancha.

No hay una salida honrosa a este atolladero, pero se buscan con desesperación. Cabe destacar, por la importancia de la institución, los recientes anuncios de la Agencia Internacional de la Energía (AIE), y particularmente me entretendré en dos de ellos.

Hace unos días la AIE anunciaba la creación de una Comisión Global para la Acción Urgente en la Eficiencia Energética, con destacadas personalidades, todas ellas con un perfil más político que técnico. No deja de ser curioso que el foco de la Comisión sea en la eficiencia, y no en la reducción de las emisiones, lo que sería más lógico ya que se supone que el principio inspirador y lo que motiva la urgencia es el Cambio Climático, pero ya sabemos que aunque el Cambio Climático es una urgencia, la verdadera emergencia es la Crisis Energética (para los obcecados, cabe recordar que de acuerdo con el diccionario la diferencia entre emergencia y urgencia no es la necesidad de dar una respuesta inmediata a un problema grave -igual en ambos casos-, sino que la emergencia es algo imprevisto y la urgencia no).

El otro anuncio curioso fue la publicación de su informe Oil 2019, con sus previsiones hasta 2024. Si uno mira la presentación a la prensa nos encontramos que para la AIE el pilar del mercado del petróleo durante el próximo lustro es, por supuesto, el fracking norteamericano. Se hacen diversas loas a la ventaja que tiene el procesar un petróleo tan ligero, que simplifica el procesamiento en las refinerías y que permitirá reducir la inversión en las mismas, aunque deliberadamente soslayan la baja calidad del LTO incluso para la producción de gasolina y la imposibilidad económica de utilizarlo para producir diésel. Lo más curioso, sin embargo, se encuentra en la transparencia 5: las previsiones que hace la AIE para la producción de fracking estadounidense en los próximos años dependiendo del precio del barril de petróleo.


Pero si recuerdan lo que decía la misma AIE en su último informe anual, se necesita que la producción de shale americana llegue hasta los 15 Mb/d en 2025 para evitar el peor de los escenarios posibles (que en todo caso ya era muy malo), puesto que es la única fuente de hidrocarburos líquidos en el mundo que aún podría crecer. Con lo que todo apunta que vamos a un caso peor que el de referencia. Fíjense además que con el escenario de referencia (curva rellena inferior) la producción de LTO (o shale oil, en la nomenclatura de la AIE) estaría a punto de estancarse.

Y como el shale oil, como hemos dicho, es demasiado caro de procesar para producir diésel pero es en lo único que podemos confiar para compensar cualquier crecimiento de demanda en los próximos años, el mismo informe pone una gráfica bastante preocupante sobre la demanda del sector marítimo, por la necesidad de adaptarse a la nueva normativa marítima internacional que entra en vigor el 1 de enero de 2020.


En fin, como ven vamos a un escenario muy incierto en los próximos años, y ya no estamos hablando de décadas sino de los próximos 4-5 años. Y si, como algunos apuntan, en realidad el LTO ya está tocando su máximo físico (cosa que el propio escenario de referencia de la AIE parece confirmar) se podría desencadenar una tormenta perfecta, con un descenso del suministro de petróleo del mundo y una crisis financiera asociada al hundimiento del fracking. 

Salu2.
AMT

lunes, 31 de diciembre de 2018

Predicciones para 2019


Queridos lectores:

Como viene siendo tradicional, al acabar un año y estar a punto de comenzar el siguiente escribo un post formulando mis previsiones para el año que comienza sobre el devenir de la crisis energética y de sociedad que la primera comporta.

Aventurarse a hacer predicciones para el año siguiente es siempre un ejercicio arriesgado, cuando no directamente imposible. Un año es un período de tiempo demasiado corto como para poder describir con cierta precisión los cambios asociados al inevitable e inexorable declive de los recursos energéticos, y existen miles de factores imponderables que pueden acelerar o frenar los procesos en curso. Por ejemplo, en 2005 la producción de petróleo crudo convencional llegó a su máximo, pero no fue hasta 2008 que las dificultades de suministro se manifestaron en forma de un pico de precios histórico (casi 150$ por barril) para caer abruptamente después (tal y como era de esperar); después, hacia 2011, el precio del petróleo volvió a recuperar los 100$ y todo parecía indicar que habría un nuevo punto de ruptura, pero irrumpió el fracking estadounidense (ya saben, un negocio ruinoso a través del cual EE.UU. está financiando al resto de Occidente una extensión temporal de la fiesta del petróleo) y el precio no volvió a romper el techo, sino que se mantuvo en torno a los 100$ hasta que en 2014 algunas cosas comenzaron a ceder... y así hasta ahora. Este tipo de complejidades son las que se dan en el mundo real, y las que hacen que el ejercicio de intentar anticipar por dónde van a ir los tiros sea tan difícil.

Pero, a pesar de las dificultades, creo que es interesante intentar aventurar las dinámicas a corto plazo, básicamente para ayudar a los que esto lean a reconocer determinados movimientos y sepan cómo reaccionar (independientemente del momento exacto en que se produzcan finalmente). Por ejemplo, el actual acoso al diésel ya lo intuimos  en 2012, aunque el momento en el que se ha producido el pico de producción del diésel haya sido en 2015. También es interesante intentar anticiparse a los problemas que se pueden producir a corto plazo justamente para intentar prevenirlos, si la detección es temprana. Lo que desde luego no debe tomarse es como un vaticinio cierto, y menos en tan breve lapso.

Pero antes de empezar con la previsión de este año propiamente dicha, haremos como siempre un repaso de las previsiones que hicimos el año pasado, analizando cuán acertadas o equivocadas fueron.

  • Caída de la producción de petróleo: Puede que la producción de todos los líquidos del petróleo haya comenzado a caer, pero si es así tal caída no está siendo aún apreciable ni mucho menos ha llegado a los 2 Mb/d. Considero esta predicción fundamentalmente errónea.
  • Pico de precios del petróleo: Hubo un momento, en octubre, en el que parecía que el precio del petróleo se iba a disparar, pues subía con rapidez y el barril de Brent tocó los 85$. Sin embargo, por razones múltiples y no del todo evidentes, el precio ha pegado un bajón impresionante en estos dos últimos meses, hasta los 52$ actuales. Considero esta predicción fundamentalmente errónea. 
  • Grave crisis del fracking en los EE.UU. con fuertes consecuencias políticas: Bueno, en el post ya se decía que lo más probable es que sucediera en 2019. Aunque la situación financiera de las empresas del fracking ha continuado su rumbo de empeoramiento durante 2018, aún no han tocado fondo. Predicción errónea, por tanto.
  • Recesión, por fin: Pues no. El IBEX35 va de mal, pero aún no ha sido el momento. Aún no. Previsión errónea.
  • Nuevas guerras: La situación del mundo no es buena, pero afortunadamente no han estallado nuevas guerras en países que aún no estaban en conflicto. Previsión errónea, por suerte.
  • La España ingobernable (tercer acto): Hubo moción de censura, hay inestabilidad, pero no ha habido elecciones anticipadas (aunque es un riesgo que todo el rato ha planeado). Que el Congreso está fragmentado es un hecho, y que tras las próximas elecciones lo estará aún más es más que probable. Previsión casi correcta.
  • Cataluña, rebelión de baja intensidad: La mayoría de las cosas que se decían en este punto tan detallado se han cumplido. Previsión esencialmente acertada.
  • La sequía en España se agrava: Gracias a Dios, ha pasado exactamente lo contrario. Previsión completamente errónea. 
  • Cierre de este blog: Se consideraba que no era en absoluto probable, y así ha sido.

En suma, mis previsiones para 2018 han sido un desastre sin paliativos: creo que es el año en que menos cosas he acertado hasta ahora (y mira que en 2017 había estado muy desacertado). Así que, partiendo de este historial de desaciertos, vamos a ver ahora qué creo que nos deparará el 2019.


  • Recesión, por fin: Hemos huido hacia adelante durante varios años, pero viendo las enormes tensiones que se están manifestando actualmente en la cotización bursátil incluso en EE.UU., en mucha mayor medida en Europa y hasta extremos muy preocupantes en España, creo muy probable que se desencadene por fin la recesión que hace años tememos. El consumo está débil, los programas de compra de deuda se han acabado a ambas orillas del Atlántico, el precio de la acción de grandes bancos como Deutsche Bank cotiza a la baja,... Los problemas se acumulan sin que haya mucha solución, y muchos analistas avisan de que se acaba el crecimiento. Algunos son tan infelices como para creer que lo que está a punto de pasar es la superautomatización y robotización del trabajo, cuando los problemas vienen claramente por otro lado. En fin, sea como sea, todo apunta a que en 2019 se va a presentar la recesión, y seguramente lo hará con una cara más fea de lo que lo hubiera hecho si no hubiéramos inflado tanto la bola.
  • El precio del petróleo se mantiene moderado-bajo durante todo el año: Dado que lo más probable es que la recesión económica llegue antes de que se empiece a notar la caída de producción motivada por la desinversión global en exploración y desarrollo, lo más probable es que durante todo 2019 el precio del petróleo sea incapaz de superar los 80$ por barril, y con la recesión completamente desarrollada veremos el barril a un precio muy inferior, incluso por debajo de los 40$. Solamente a finales de año, cuando el hundimiento del fracking comience a tomar carta de naturaleza, el precio empezará su ruta de ascenso, que no concluirá hasta un nuevo pico de precios, pero eso no pasará antes de 2020.
  • El fracking se hunde: Las dificultades económicas generales harán que se pierda la fe en la capacidad del fracking de generar alguna vez beneficios netos. Sin embargo, no es probable que eso suceda hasta finales de año e incluso podría postergarse hasta 2020. Eso sí, cuando las empresas de fracking comiencen a quebrar, el descenso de producción de petróleo y su ascenso de precio será inexorable.
  • El pico del diésel amenaza: A finales de este 2018 se ha empezado a evidenciar que hay un problema urgente con el diésel, el cual se intenta disfrazar con diversas medidas y argumentos, aunque no son pocos los que adivinan la incongruencia argumental de lo que se está diciendo. En 2019 veo previsible que la urgencia por contener el problema del diésel se agudice, pues aunque la crisis económica haga caer el consumo general de combustibles, también va a golpear a las refinerías y va a paralizar inversiones necesarias para intentar sacar un poco más de diésel de los hidrocarburos que se procesan hoy en día. Por lo tanto, no me extrañaría ver en 2019 que el límite de velocidad en las carreteras convencionales se reduce hasta los 80 Km/h o que se anuncien nuevos impuestos o medidas coactivas contra el coche de diésel.
  • Nuevas guerras: Este fantasma va a seguir flotando en el aire el año que viene y los que le seguirán. Cuál es el siguiente país que va a caer bajo la bota del dios Marte es difícil de saber. Las dudas sobre la capacidad de Argelia de mantener su producción de gas natural, las enormes dificultades de Venezuela para mantener su producción de hidrocarburos líquidos y la inestabilidad social que padece ese país, la guerra civil de baja intensidad que padece Nigeria,... La lista de candidatos es larga. Que alguno de estos países acabe de reventar es algo bien posible en 2019.
  • El marasmo político: No es solo España, toda Europa esta prisionera de muchas urgencias, todas de ellas con un denominador común: la creciente desesperación de la clase media. Desesperación que se va a acrecentar cuando la crisis económica dispare el paro. En esa situación, la subida de partidos con discursos populistas parece cantada. Algún gobierno podría caer, y en el caso de España la convocatoria de nuevas elecciones es en todo caso obligada por ley, agotada la legislatura. El viraje del discurso político a posiciones extremistas y radicales es una cosa completamente inevitable, y es muy poco probable que surja una fuerza conservacionista con un discurso no reaccionario que se pueda oponer a esto (entre otras cosas porque los líderes políticos, incluso los de aquellas fuerzas que se autoconsideran más avanzadas, no entienden la situación).
  • España, rumbo al desastre: En España, la deriva independentista de Cataluña (que aunque uno no lo acepte sería de justicia reconocer que ha sido un movimiento pacífico) ha llevado a un atrincheramiento esencialista español, sobre todo entre los partidos de la derecha, esencialismo que domina cada vez más el discurso político, por encima de muchos otros problemas ya presentes y algunos previsibles en el futuro más inmediato. Si todo va como parece, la radicalidad anticatalana en particular y reaccionaria en general va a acabar dominando la escena política española. Eso solo puede agudizar los problemas en Cataluña y por extensión en otras comunidades, empezando por las de las nacionalidades históricas (País Vasco, Galicia) y al final por todas partes. Dada la poca altura de miras de nuestros representantes políticos y la deriva actual, solo cabe esperar que la cosa degenere. Y la crisis económica lo va a hacer todo peor, mucha gente gritando acerca de problemas espurios y callando sobre los reales.
  • Cierre de este blog: Aún no lo veo probable, pero teniendo en cuenta que vivo en España me espero que se me comience a ver como un mal español o un traidor o alguien al servicio de vete a saber qué intereses. No será 2019 el año en que cierre el blog, pero empiezo a vislumbrar su fin.
En resumen, 2019 va a ser un año bastante intenso. A ver cómo evolucionan las cosas.
 
Salu2.
AMT