Mostrando entradas con la etiqueta hidrocarburos subprime. Mostrar todas las entradas

miércoles, 7 de agosto de 2019

Evolución del fracking en los EE.UU.


Queridos lectores:

Hace casi 9 años escribí mi primer artículo sobre la extracción de hidrocarburos mediante la técnica de fracking. En aquel entonces se hablaba sobre todo de la extracción de gas natural, aunque la técnica pronto se extendería para la extracción de petróleo en lutitas, sobre todo el denominado Petróleo Ligero de Roca Compacta (en inglés Light Tight Oil, LTO). Tres años más tarde, un artículo de Dave Hughes en Nature desmontaba la falacia de la viabilidad económica de la explotación del gas natural en estas formaciones, y dejaba claro que la rentabilidad del LTO sería muy limitada, concentrada en unas pocas explotaciones y con poco margen de ganancia (algo que también comentamos con cierta extensión en un artículo publicado en este blog). En 2014 un informe de la Energy Information Administration (EIA) del Departamento de Energía de los EE.UU. mostraba como los hidrocarburos no convencionales estaban llevando a la ruina a las compañías petroleras, y se anticipaba una fuerte desinversión global en la exploración y desarrollo de nuevos yacimientos, desinversión que se fue consumando en los siguientes años. En aquella época yo mismo afirmé que la burbuja del fracking era parecida a la inmobiliaria, solo que duraría menos tiempo. Y parecía que así iba a ser: a finales de 2015 la producción de petróleo de fracking comenzó a disminuir y a finales de 2016 ya había caído un 15%. Todo parecía indicar que el espejismo del fracking tocaba a su fin.

Sin embargo, en enero de 2017 Donald Trump entró en la Casa Blanca y el fracking retomó su rumbo ascendente.
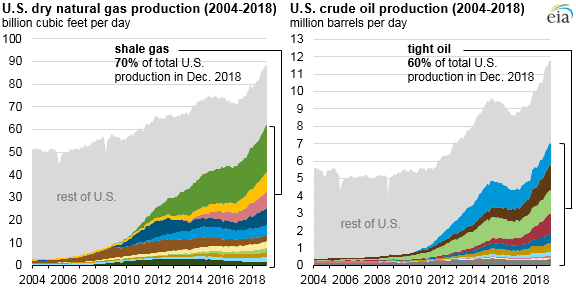
 
Imagen de la EIA, https://www.eia.gov/todayinenergy/detail.php?id=38372


Rumbo ascendente que ha continuado hasta el día de hoy: de acuerdo con las últimas estimaciones de la EIA la producción total de petróleo (convencional y no convencional) de los EE.UU. se sitúa ya en los 12,2 Mb/d
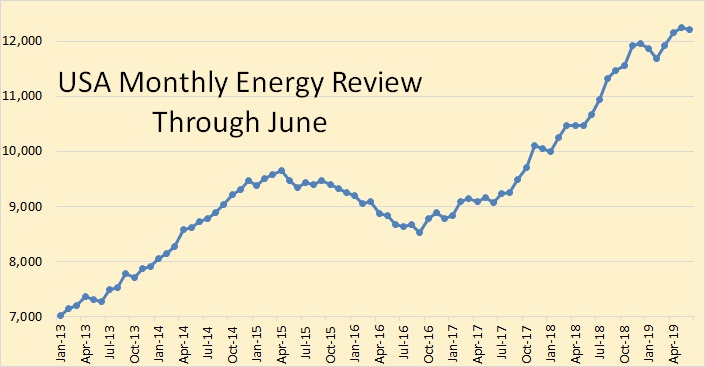

Imagen de Peak Oil Barrel, http://peakoilbarrel.com/usa-and-world-oil-production-3/

Destaco la llegada de Donald Trump a la Presidencia de los EE.UU. porque sin duda las políticas emprendidas por el nuevo gabinete tienen mucho que ver con ese cambio de rumbo. Sometidas a las puras y duras condiciones del libre mercado, las compañías americanas que trabajan en el sector del LTO necesitaban reducir sus enormes pérdidas y por tanto el descenso de producción en el fracking era inevitable. No por casualidad, Donald Trump tuvo como Secretario de Estado durante el primer año de su mandato a Rex Tillerson, quien hasta ese momento era nada más y nada menos que el consejero delegado de ExxonMobil. Y sí, se trata del mismo Rex Tillerson que en 2012 había declarado en el Wall Street Journal que con el fracking estaban perdiendo hasta la camisa. Y eso que ExxonMobil era la única de las tres grandes petroleras americanas que conseguió (por poco) no perder dinero en esos turbulentos años.
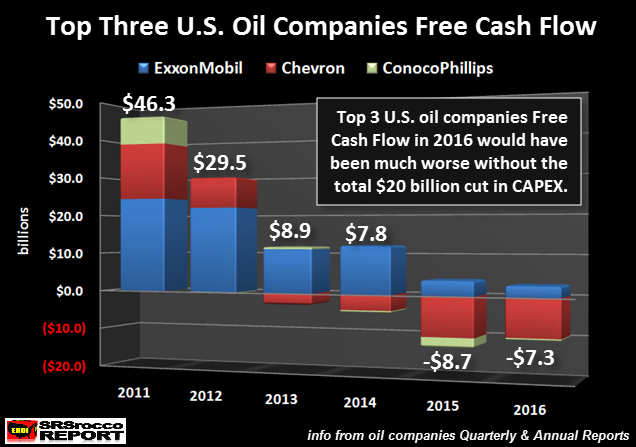

Imagen de SRSRocco Report, https://srsroccoreport.com/the-blood-bath-continues-in-the-u-s-major-oil-industry/

Por supuesto, la situación es mucho más siniestra si miramos compañías de mediano tamaño, centradas solo en el fracking (y como se ve en la gráfica de aquí abajo, la carnicería continúa aún hoy).

Imagen del Institute of Energy Economics and Finantial Analyis, http://ieefa.org/sightline-ieefa-update-u-s-fracking-sector-bleeds-red-ink-in-q1/

 
Desde 2015, 172 compañías del sector han quebrado en los EE.UU., con una deuda conjunta de unos 100.000 millones de dólares. Y las compañías sobrevivientes han perdido aproximadamente el 80% de su valor.
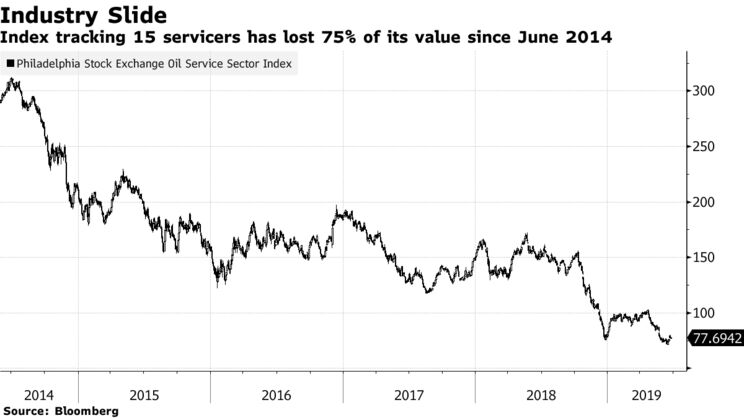
Imagen de Bloomberg, https://www.bloomberg.com/news/articles/2019-07-02/drillers-find-few-signs-of-recovery-5-years-after-oil-s-collapse

Estos son los números del fracking. Para la mayoría de la prensa generalista, una revolución que ha permitido el sueño de devolver a los EE.UU. a la posición del primer productor de hidrocarburos líquidos del mundo y le permite soñar con ser el primer exportador en 2021. Para unos pocos que entienden mejor la economía del fracking, una pesadilla económica que debería haberse abandonado ya hace algunos años, cuando aún se podían contener las pérdidas. Lo cierto es que hora ya es demasiado tarde para retirarse: la burbuja de la deuda ha crecido por encima de cualquier expectativa de poderla devolver y un frenazo del fracking ahora desencadenaría una crisis económica de dimensiones globales.

No por casualidad hay quien opina como nuestro amigo Javier Pérez, que el fracking ha sido, es y será una herramienta de dominación política antes que un negocio en el sentido propio del término. No les falta razón. La cuestión clave es durante cuánto tiempo más se podrá mantener la farsa de que la producción de fracking se consigue en condiciones de libre mercado, en vez de ser un subsidio que el resto del mundo le paga a los EE.UU. La clave está en dos factores, uno financiero y otro físico. Por una parte, tenemos la resistencia financiera de los testaferros que respaldan este falso negocio: la exposición al fracking aumenta el riesgo los bancos y fondos y llegado el momento podrían plantear dudas públicas sobre su solvencia. Por otra parte, está la limitación física de las formaciones de lutitas de donde se saca el LTO: habrá un momento en que no se podrán perforar suficientes nuevos pozos para compensar el declive de los ya existentes, y lo agresivo de las técnicas actuales y la saturación de perforaciones puede precipitar ese límite físico. Con respecto al primer límite, seguramente el Gobierno de los EE.UU. y los Gobiernos de los países aliados/alineados con él respaldarán financieramente a las entidades que se vean comprometidas y que tanto han ayudado durante estos años para evitar el desmoronamiento del sueño occidental de un suministro de energía siempre creciente; es ese respaldo aseguro lo que les permite continuar con cotas crecientes de inversión en un negocio ruinoso. Pero el segundo límite es uno inexorable, en el cual las instituciones de los seres humanos no tienen capacidad de influir. Y no hay que olvidar que no pocos fondos buitre e inversores de oportunidad tienen echado el ojo a ese momento, pues cuando el LTO comience finalmente a retroceder se hará evidente que la deuda no se podrá pagar y las apuesta en contra en el gran casino que es el mercado financiero actual (inversiones en corto, las denominan) provocarán un efecto de avalancha.

No hay una salida honrosa a este atolladero, pero se buscan con desesperación. Cabe destacar, por la importancia de la institución, los recientes anuncios de la Agencia Internacional de la Energía (AIE), y particularmente me entretendré en dos de ellos.

Hace unos días la AIE anunciaba la creación de una Comisión Global para la Acción Urgente en la Eficiencia Energética, con destacadas personalidades, todas ellas con un perfil más político que técnico. No deja de ser curioso que el foco de la Comisión sea en la eficiencia, y no en la reducción de las emisiones, lo que sería más lógico ya que se supone que el principio inspirador y lo que motiva la urgencia es el Cambio Climático, pero ya sabemos que aunque el Cambio Climático es una urgencia, la verdadera emergencia es la Crisis Energética (para los obcecados, cabe recordar que de acuerdo con el diccionario la diferencia entre emergencia y urgencia no es la necesidad de dar una respuesta inmediata a un problema grave -igual en ambos casos-, sino que la emergencia es algo imprevisto y la urgencia no).

El otro anuncio curioso fue la publicación de su informe Oil 2019, con sus previsiones hasta 2024. Si uno mira la presentación a la prensa nos encontramos que para la AIE el pilar del mercado del petróleo durante el próximo lustro es, por supuesto, el fracking norteamericano. Se hacen diversas loas a la ventaja que tiene el procesar un petróleo tan ligero, que simplifica el procesamiento en las refinerías y que permitirá reducir la inversión en las mismas, aunque deliberadamente soslayan la baja calidad del LTO incluso para la producción de gasolina y la imposibilidad económica de utilizarlo para producir diésel. Lo más curioso, sin embargo, se encuentra en la transparencia 5: las previsiones que hace la AIE para la producción de fracking estadounidense en los próximos años dependiendo del precio del barril de petróleo.


Pero si recuerdan lo que decía la misma AIE en su último informe anual, se necesita que la producción de shale americana llegue hasta los 15 Mb/d en 2025 para evitar el peor de los escenarios posibles (que en todo caso ya era muy malo), puesto que es la única fuente de hidrocarburos líquidos en el mundo que aún podría crecer. Con lo que todo apunta que vamos a un caso peor que el de referencia. Fíjense además que con el escenario de referencia (curva rellena inferior) la producción de LTO (o shale oil, en la nomenclatura de la AIE) estaría a punto de estancarse.

Y como el shale oil, como hemos dicho, es demasiado caro de procesar para producir diésel pero es en lo único que podemos confiar para compensar cualquier crecimiento de demanda en los próximos años, el mismo informe pone una gráfica bastante preocupante sobre la demanda del sector marítimo, por la necesidad de adaptarse a la nueva normativa marítima internacional que entra en vigor el 1 de enero de 2020.


En fin, como ven vamos a un escenario muy incierto en los próximos años, y ya no estamos hablando de décadas sino de los próximos 4-5 años. Y si, como algunos apuntan, en realidad el LTO ya está tocando su máximo físico (cosa que el propio escenario de referencia de la AIE parece confirmar) se podría desencadenar una tormenta perfecta, con un descenso del suministro de petróleo del mundo y una crisis financiera asociada al hundimiento del fracking. 

Salu2.
AMT

viernes, 5 de abril de 2019

Adulterando la verdad

Queridos lectores:

Hace unos días participé en un programa de Radio Nacional de España, en el que discutimos acerca del futuro del petróleo y los problemas asociados a su declive (por ejemplo, el pico del diésel). En la tertulia participaba un representante de la industria española de los hidrocarburos; una persona educada, correcta y muy respetuosa, por ser justos. Sin embargo, para mi fue bastante decepcionante que el argumento de base para esta persona fuera la cifra de reservas probadas de hidrocarburos líquidos (no le llamemos a eso petróleo, ya que son muchas cosas diversas). Volvimos a repetir que el problema no son las reservas sino la producción, explicamos una vez más el concepto de peak oil, pero eso no cambió el argumento de base de nuestro interlocutor (que acabó haciendo recurso al manido y bastante mal traído aforismo de "la Edad de Piedra no acabó por falta de piedras"). Me resultó curioso, a la par de frustrante, que él no disputó en ningún momento mis argumentos, que reconoció incluso que eran sólidos pero que no parecía que tuvieran que hacerle cambiar en nada su posición. Así que de nada sirvió, en aquella conversación, que yo comentara que el propio presidente de Repsol afirmara hace meses que su compañía ya no buscará más yacimientos de petróleo y que se centraría en otras actividades (fenómeno éste, el de la desinversión en petróleo, que se está dando con intensidad en todo el mundo); o que la propia Agencia Internacional de la Energía (AIE) anticipe una caída en la producción total de "petróleo" (léase "hidrocarburos líquidos de todo tipo") de aquí a 2025 (¡solo 6 años!) que causarán varios picos de precio. Nada de eso modificó la postura de nuestro contertulio, basada en lo grandes que son las reservas probadas, y que de hecho fue el único dato que aportó.

Es completamente imposible que a estas alturas de la película, cuando la producción de petróleo crudo lleva ya más de 13 años en caída (leve, pero caída) y que sea bien conocida la ruina económica que es el fracking, en la industria aún no se hayan enterado de cuáles son los problemas y los riesgos de cara al futuro. Es obvio que, delante de una realidad incómoda - y que cada vez lo será más - se ha escogido cerrar los ojos a la verdad y se pretende que no pasa nada. Pero pasa.

No hace mucho dos refinerías coreanas rechazaron varios envíos de petróleo ligero estadounidense por su baja calidad. Noticia muy interesante por un par de motivos.

La primera cosa que llama la atención es que EE.UU., un país cuya producción de petróleo solo representa el 60% de su consumo a pesar de la "revolución del fracking", pueda estar exportando petróleo. La razón es que en EE.UU. lo que verdaderamente ha subido en los 8 últimos años es la producción mediante fracking del petróleo ligero de roca compacta (light tight oil, LTO, a veces también designado como shale oil), un hidrocarburo líquido muy ligero que, por ejemplo, no sirve para producir diésel y que proporciona una gasolina de baja calidad. Llamarle a eso "petróleo" solo sirve para alimentar la confusión, porque en EE.UU. se necesita petróleo, sí, pero del que sirve para refinar diésel, keroseno y otros productos. Por ese motivo los EE.UU. tienen que importar del exterior más de lo que se podría suponer, ya que una parte de su LTO no lo pueden aprovechar; y por ese motivo ese LTO excedente lo deben exportar, a ver si en algún sitio les sirve para algo.

La segunda cuestión es por qué ese petróleo estaba contaminado, hasta el punto de que en esas refinerías no lo quisieron (cabe notar que más tarde una parte de esos envíos se pudo redirigir a una refinería en Malasia donde no fueron tan remilgados). Se cita en el artículo la presencia de diversos contaminantes, entre los que se citan metales pesados, limpiadores y unos compuestos en particular inconvenientes, identificados como oxigenados. Se ve que estos compuestos oxigenados se usan como aditivos en la gasolina, pero su presencia en el proceso de refinado degrada la calidad del producto final e inclusive pueden causar daños al equipamiento de la propia refinería. Mientras que la explicación que se está dando de esta contaminación es que se han usado oleductos que se habían usado previamente para transportar otros tipos de combustible, la presencia de los oxigenados es inquietante puesto que no son aditivos que se usen con el petróleo crudo, solo con productos refinados como la gasolina - que no se suelen distribuir por oleductos - y tampoco es probable que se estén usando como limpiadores. Cabe plantearse si la presencia de oxigenados es debido a su uso en el propio proceso de extracción del LTO, con lo que la calidad de este tipo de hidrocarburo, ya baja per se, se degradaría aún más. Y es que es posible que los yacimientos de shale oil que van quedando, una vez agotados los sweet spots que se explotaron masivamente hace unos años, sean ya tan marginales que requieran el uso de sustancias más agresivas para la extracción de este hidrocarburo, sustancias que a la postre degradan el producto extraído. Un problema añadido a la presunta bonanza del shale oil del que seguramente no oirán hablar en los medios de comunicación, pero que probablemente va a acelerar la caída en desgracia de este tipo de explotación. Y recuerden que en este momento el shale oil es la única tabla de salvación que encuentra la AIE para amortiguar, tan solo parcialmente, las crisis de precios del petróleo que tendremos que aquí a 2025.


Resulta, por tanto, que mientras se celebra que el mundo ha superado, algunos meses, la marca de 95 millones de barriles diarios de "petróleo" producido, no se tiene en cuenta que en esa contabilidad se acumulan sustancias muy dispares, alguna de ellas de tan baja calidad como es este shale oil americano. Se inflan, por tanto, las estadísticas oficiales y no se entiende que lo que estamos amontonando en esa cuenta no es todo bueno y no todo vale para cualquier uso. Un problema de especial gravedad, que ya hemos abordado en este blog, es el del máximo de producción y declive del diésel. Y es que muchos de los "petróleos no convencionales", léase hidrocarburos líquidos alternativos que se han introducido para compensar la inexorable caída del petróleo crudo convencional, no son tan versátiles como el líquido al que pretenden sustituir. En particular, algunos de estos "petróleos no convencionales" no sirven para refinar diésel, o pueden producirlo en cantidades muy pequeñas, o de manera excesivamente cara. Eso está creando una verdadera crisis global con la producción de diésel (producción que habría comenzado a descender hace unos 3 años) y con la del resto de fuelóleos (que llevan ya 7 años en caída y acumulan una pérdida del 25% respecto a su máximo). Es por esta razón que se necesitan tomar medidas de choque para intentar reducir el consumo de diésel y poder afrontar su escasez aunque solo sea por unos pocos años, y por ese motivo se demoniza actualmente al coche privado de diésel. Un problema verdaderamente grave que queda oculto detrás de la cortina de humo de la producción global de petróleo, entendiendo como petróleo cosas que ciertamente lo son y otras que sin duda no deberían considerarse como tal.


Esa manía de camuflar la verdad para intentar aparentar que estamos mejor de lo que verdaderamente estamos no se restringe exclusivamente a la producción de sucedáneos de petróleo, sino también afecta al petróleo propiamente dicho, es decir, al crudo convencional.  La adulteración de la verdad llega a su súmmun, en lo que al petróleo se refiere, con el reciente reconocimiento de Arabia Saudita (una vez superada su auditoría interna, la cual plantea más incógnitas que respuestas) de que campo supergigante de petróleo por excelencia, el campo de Ghawar, está en una fase de declive productivo mucho más pronunciada de lo que nadie se esperaba. Si bien hace unos años Arabia Saudita afirmaba que ese campo producía más de 5 millones de barriles diarios (ahí es nada, más del 6% de la producción mundial de petróleo él solito), resulta que en realidad en la actualidad produce 3,8 millones de barriles diarios. Una marca impresionante aún, pero que evidencia que este viejo campo dejó atrás ya sus mejores momentos, y que anticipa que Arabia Saudita está a punto de superar su peak oil particular, si no es que lo ha pasado ya. Una noticia de tanta relevancia y que inexplicablemente ha pasado bastante desapercibida en los medios generalistas. ¿No les parece relevante que el principal exportador de petróleo del mundo haya tocado techo y que a partir de ahora exportará menos petróleo cada año a nuestras economías, necesitadas del líquido negro para su normal funcionamiento? ¿Creen de verdad que el inexorable declive de Arabia Saudita no va a traer graves consecuencias globales? ¿Piensan que nos va a salvar de este problema el quimérico y completamente accesorio coche eléctrico?
 
El problema es tan generalizado que no se habla de lo que está pasando ni siquiera en los países donde el problema no es algo en un futuro probablemente próximo, sino que ya es algo del pasado. Hace unos pocos meses México dejó de ser un exportador de petróleo. No es algo que sea verdaderamente una sorpresa; antes al contrario, este evento hacía más de una década que se había anticipado. El precipitado declive del campo de Cantarell, el más importante del Golfo de México, anunciaba a las claras lo que iba a pasar. Y, sin embargo, ¿han oído Vds. mencionar este hecho en las noticias? ¿Creen Vds. que los mexicanos, que se están enfrentando a diversas crisis de suministro de gasolina en los últimos años, tienen presente esta realidad, consecuencia inexorable de la geología y la física? En medio de las recurrentes discusiones que tienen lugar en ese país acerca de la reforma energética, ¿creen Vds. que alguien explica a la población que no va a ser con más inversión y tecnología que se va a poder revertir una situación que viene totalmente condicionada por los límites a la capacidad de extracción de petróleo? Y ya no solo en México; vayamos directamente a mi país, España. ¿Qué piensa el gobierno español de todo esto? ¿No le interesa saber que el país que fue el segundo proveedor de petróleo de España en 2018 ha dejado de exportar petróleo? ¿Qué piensan, que el problema se solucionará importando aún más petróleo de Nigeria, nuestro primer proveedor? ¿No se han enterado de cuál es la situación de ese país? ¿Con quién contamos si no, con Argelia? Teniendo en cuenta el escenario de fuerte declive global de producción que anticipa la AIE, como hemos comentado más arriba, ¿nadie en España se ha planteado que deberíamos tomar medidas preventivas delante de los problemas de aprovisionamiento de petróleo que se pueden producir en un plazo nada dilatado de tiempo?

Y ya que hablamos de los problemas de aprovisionamiento de España, sería quizá conveniente empezar a discutir la cuestión del aprovisionamiento del gas natural y Argelia. España importa alrededor del 60% del gas natural que consume desde este país norteafricano, pero Argelia no ha conseguido incrementar su producción de gas desde el año 2003 (con una bajada pronunciada de entre 2005 y 2015), mientras que su producción de petróleo cae desde 2008.

Datos del Departamento de Energía de los EE.UU. Imagen del blog de Jean-Marc Jacovici, https://jancovici.com/en/energy-transition/societal-choices/italy-and-energy-a-case-study/. 

En España (y Francia) se alimenta la quimera de que con más inversión se podría aumentar la producción de gas en Argelia ya que se explotarían algunos campos nuevos. Lo cierto es que los datos apuntan a que Argelia está prácticamente en su máximo productivo, y aunque podría mantenerse en estos mismos niveles durante algunos años, al aumentar su consumo interno las exportaciones decaerán (y eso asumiendo que la creciente inestabilidad interna del país no le lleve a una nueva guerra civil). Siendo la cuestión del gas argelino tan importante para la economía de España, ¿cómo es que no se habla públicamente más sobre este tema? ¿Cómo es que no es está discutiendo qué alternativas tendremos cuando los suministros que nos vengan de Argelia inevitablemente decrezcan? ¿Nos creemos que por no hablar de este problema simplemente no va a suceder? La adulteración en el caso argelino no solamente es la de la verdad y del necesario debate, sino incluso del propio gas natural. Es un secreto a voces que varias de las interrupciones de suministro del Medgaz (el gasoducto que conecta España con Argelia), atribuidas a causas técnicas, tenían más que ver con la deficiente calidad del gas que nos llegaba desde el país norteafricano. Esa adulteración del gas probablemente tiene mucho que ver con las dificultades que está teniendo Argelia para mantener su nivel de producción y de exportaciones (recuerden lo que pasó en enero de 2017 en España y Francia). Mientras desde algunos gabinetes de estudio en España se venden las bondades de la inversión en nuevas explotaciones gasísticas en Argelia, lo cierto es que los indicios apuntan a una realidad mucho más desagrabale contra la que vamos a darnos de bruces en unos pocos años. Un problema al que deseo más que espero que no le demos la falsa respuesta habitual.

Engañarnos a nosotros mismos de la manera que lo estamos haciendo solo puede traer consecuencias nefastas. Los grandes agentes sociales y económicos se están comportando como niños, poniéndose los dedos en los oídos mientras gritan "La, la, la, no te escucho", como si esconder la cabeza debajo del ala fuera a hacer desaparecer el grave problema que tenemos por delante. Mientras estos agentes sigan utilizando información de tan baja calidad, que se acepta acríticamente sin ningún análisis, harán que los problemas que vienen sean inevitables. No solo la adulteración de los combustibles fósiles es mala para la sociedad; posiblemente lo es mucho más la adulteración de la verdad.


Salu2.
AMT