Mostrando entradas con la etiqueta inestabilidad geopolítica. Mostrar todas las entradas

miércoles, 8 de enero de 2025

The Oil Crash: Año 19


Queridos lectores:

Con un retraso de unos días, les presento el resumen de los hechos más destacados del año 2024 en materia de sostenibilidad, y particularmente tanto en los aspectos ambientales.

Como suele pasar, este año ha estado cargado de muchas noticias y en general el tenor, en cuestiones de sostenibilidad, ha sido considerablemente peor que el de años precedentes. De hecho, hay tantas noticias que es completamente imposible glosarlas aquí todas, así que discúlpenme si algo muy notorio acaba quedándose en el tintero.

+ Creciente caos climático: El año 2024 ha estado caracterizado por una enorme cantidad de eventos extremos, con lluvias y vientos anómalos en todos los continentes, en ocasiones con efectos muy destructivos. Lo más preocupante es la ocurrencia de estos fenómenos en lugares donde no hay constancia en décadas, a veces incluso en siglos, de nada parecido. Desde inundaciones en Arabia Saudita a nieve en Marruecos. Puestos a destacar eventos particularmente destructivos, señalaríamos el huracán John en Acapulco (por segunda vez en 11 meses se produce un huracán en esa zona que sufre una intensificación explosiva hasta categoría 5 en menos de 24 horas), el huracán Helene en los EE.UU. (que trajo la devastación a estados hasta ese momento considerados seguros, como Carolina del Norte), las catastróficas inundaciones en Katmandú (más de 200 muertos), las inundaciones en Polonia, Hungría y Austria de septiembre y las repetidas inundaciones de Turquía (cada pocos meses se producen nuevas) y, en el caso de España, la DANA de Valencia.

+ Preocupación creciente con los puntos de no retorno climáticos: Durante el 2024 ha vuelto con fuerza la discusión sobre una posible ralentización e inclusive eventual detención del brazo atlántico de la Corriente Meridional del Lazo (Atlantic Meridional Overturning Current o AMOC), a partir de diversas publicaciones que, analizando datos recientes, ponen de relieve que el peligro puede ser más cercano de lo que nos pensamos (escribí un post sobre uno de esos artículos). Los hallazgos que se han ido publicando con posterioridad durante 2024 y la investigación en curso empujaron a 44 científicos a escribir una carta al Concilio Nórdico alertando sobre el peligro para sus países de una parada abrupta de la AMOC. Por desgracia, una eventual parada de la AMOC es solo uno más de los puntos de no retorno que podríamos cruzar en los próximos años, los cuales incluyen también la sabanización de la Amazonia o el deshielo de la capa de hielo continental de la Antártida Occidental, entre otros, y encima todos ellos tienen dependencias mutuas, así que sobrepasar uno puede empujar a otro, pudiéndose producir una cascada de puntos de no retorno. Por cierto que un punto de no retorno del que no se habla porque no ha sido catalogado como tal, a pesar de que parece estar en peor estado que los anteriormente mencionados, es el colapso de la SMOC (Southern Ocean Meridional Overturning Current, a veces designado también por SOOC), aunque probablemente se empiece a hablar mucho próximamente (a lo que espero que nuestro propio trabajo de investigación aporte su granito de arena).

+ Desestabilización geopolítica masiva: Durante el año 2024 ha continuado la guerra en Ucrania, pero también se recrudeció la masacre en Gaza y Cisjordania que comenzó a finales de 2023; ambos conflictos representan un grave problema para los países occidentales y particularmente para Europa, por motivos diferentes: en el caso del primero, porque el temor existencial a un conflicto en suelo europeo está empujando a una creciente militarización del Viejo Continente, pero también a un creciente rechazo a que se destinen más recursos en una Europa donde cada vez escasean más; en el caso del segundo, por el rechazo expresado por la ciudadanía europea a la masacre indiscriminada de la población civil, lo cual compromete el discurso de superioridad moral que es tan del gusto europeo. Al tiempo, el golpe de estado en Níger en 2023 ha puesto en jaque la hegemonía de Francia en el Sahel, sobre todo al fracasar la coalición de países africanos con la que Francia quería recuperar el control al producirse sendos golpes en Malí y Burkina Faso. Ahora, los países díscolos se proponen salir de esa agrupación cooptada por Francia, la ECOWAS, lo cual está debilitando aún más el poder francés en esta parte de África. La última gran noticia a nivel geopolítico del año de 2024 es el colapso de Siria bajo la ofensiva de un grupo islamista radical, un suceso tan turbio (del que rápidamente han intentado sacar provecho tanto Turquía como Israel) que daría para hablar durante años. Se publicará en breve un programa de Radioactividad con David Feria y un servidor donde se abordan éste y otros temas.

+ Problemas con el acceso a los combustibles: El 2024 se ha caracterizado por problemas crecientes en el abastecimiento de combustibles, sobre todo en África y América Latina, con algunos países de Asia afectados como Pakistán. Algunos eventos de 2024 asociados con las dificultades para mantener el abastecimiento de combustibles derivados del petróleo fueron el paro de camioneros en Colombia, la escasez en Venezuela, en Bolivia, en Ecuador, en Perú y en Argentina, pérdidas en la agricultura en Bolivia, protestas por la falta y encarecimiento de los combustibles en Nigeria, y problemas en muchos países africanos: Malawi, Egipto, Burundi, Tanzania, Sudáfrica, ... El problema empieza a estar tan extendido que parece ridículo que algunos nieguen que hay un problema global con el petróleo, simplemente porque no les afecta a ellos (aún).

 + La recesión se afianza en Alemania: Desde 2020 hasta 2024, el 20% de la industria pesada alemana ha desaparecido, y las perspectivas no pintan demasiado bien. Se anuncian despidos y reducción de actividad en multitud de empresas sistémicas, como BASF, Siemens o Volkswagen. La incapacidad de tener materias primas y energía a un precio adecuado para la industria alemana está provocando la destrucción económica del país, y tiene una buena parte de responsabilidad en la caída del Gobierno alemán. El problema es que Francia y otros países de la UE tampoco están en una situación muy boyante, excepto España.

+ Retroceso democrático en Occidente: El ascenso de los partidos radicales en Europa es innegable: la ultraderecha gobierna en Italia, en Hungría, en Polonia o en los Países Bajos, y podría dar un gran salto adelante en las elecciones alemanas de febrero de 2025 o en las presidenciales francesas de 2027. La fuerte represión de las protestas por la matanza en Gaza (hasta el punto de detener a gente por exhibir banderas palestinas, aparte del uso indiscriminado de antidisturbios), la persecución a los grupos ambientalistas y, en general, la crispación y las amenazas en las redes sociales, junto con un control cada vez más sesgado de la información que se difunde, van lentamente llevando a Europa hacia una nueva pesadilla totalitaria. En EE.UU., la victoria de Donald Trump augura cuatro años de retroceso en las libertades a nivel doméstico y una política populista y radicalizada.

+ El "oasis" español: En medio de la debacle económica y de la agitación política de Europa, España es actualmente una especie de oasis tanto en lo político como en lo económico (hasta el punto locomotora económica). En lo económico, España aportó el 40% del exiguo crecimiento del 0,8% de la Eurozona durante el 2024 (lo que es más una muestra de la debilidad económica europea que de la fortaleza de España). En lo político, el acuerdo con casi todos los partidos del arco parlamentario excluyendo la derecha nacional continúa apuntalando al Gobierno de coalición entre PSOE y Sumar, a pesar de los múltiples bandazos y anuncios de abandono, y que el propio Sumar perdió a su coordinadora, Yolanda Díaz, dimitida después de los malos resultados en las europeas, y la mala noticia de que uno de sus socios principales, Más País, haya perdido a su miembro más carismático y fundador, Íñigo Errejón (cosa que, dada la política de acoso de ese particular partido contra los académicos españoles, solo puedo contemplar con cierto alivio). Contra viento y marea, España es aún un país económicamente solvente y políticamente... bien, no diremos que estable, pero sí más afianzado que otros de nuestro entorno. Ahora bien, viendo lo que se avecina para los próximos meses (motivo del siguiente post) veremos cuánto dura esto.


En una nota más personal, este año ha visto la publicación de mi quinto libro de ensayo, el tercero que publico en solitario: "El futuro de Europa". En él recojo tanto un análisis de los problemas de sostenibilidad que nos aquejan cómo de la inviabilidad del modelo de Renovable Eléctrica Industrial, pero también (y ésta es la parte más extensa del libro) discuto sobre soluciones y aproximaciones técnicas para conseguir mejorar nuestro aprovechamiento de la energía y acercarnos a un modelo verdaderamente sostenible.

Volvemos en breve con la previsión para 2025. Permanezcan en sintonía.

Salu2.

AMT 

martes, 25 de febrero de 2014

Guerras de prestado


Queridos lectores,

Parece que este año 2014 rápidamente degenera hacia una situación de conflicto y violencia generalizados por todo el globo. Por desgracia la violencia es algo muy común en nuestro mundo, en sus múltiples formas, desde las más individuales a las más colectivas; lo grave es que se está extendiendo a países donde hacía tiempo que no se veía (aunque nunca fue olvidada).

Ahora mismo uno de los focos más calientes de la atención occidental se sitúa en Ucrania, donde la reiterada ocupación de la calle por un movimiento que esgrime la bandera pro-UE y pro-occidental y que exige un cambio de Gobierno acabó llevando a una sangrienta represión de la policía y la lógica escalada de violencia, que en los últimos días ha llevado al presidente del país a huir hacia la pro-rusa región oriental del país. Muchas capas se solapan en el conflicto en Ucrania, algunas internas (la crisis económica, el paro, la insatisfacción con la falta de reformas desde la Revolución Naranja) y otras externas, con una fuerte carga de juego de ajedrez geopolítico entre Rusia y los EE.UU. (Rusia ve con enorme recelo tener un país pro-occidental en su misma frontera, mientras que Europa ve una gran oportunidad de expandirse hacia el Este y para los EE.UU. cualquier iniciativa que acote el poder ruso es bienvenida). No es ajena a la crisis en Ucrania la entrada en funcionamiento del gasoducto Nordstream en Diciembre pasado. Si hacen memoria recordarán que los últimos inviernos recurrentemente Rusia amenazaba con cortar el suministro de gas natural a Ucrania, pues este país no pagaba los precios que los rusos querían cobrar, y al final le cortaba el suministro unos pocos días pero en seguida tenía que volver a abrir el paso puesto que ese mismo gasoducto que atraviesa tierras ucranianas es el que lleva a un buen cliente, Alemania, y tensar demasiado esa cuerda llevaría a la nación teutona a buscar otras vías de aprovisionamiento quizá más caras pero más seguras. Todo eso se acabó con el nuevo gasoducto, que atraviesa el mar Báltico y va directamente de Rusia a Alemania. No es por tanto casualidad que este año no se haya escenificado el amago de corte de suministro, puesto que los rusos pueden cerrar ya el grifo con tranquilidad y el gobierno ucraniano ha tenido que administrar la escasez como ha podido, a pesar de la crisis y el descontento popular; también es significativo que justamente una de las contrapartidas que ha ofrecido Rusia durante estas confusas semanas es el suministro de gas a Ucrania a buen precio.

Pero volviendo a los sucesos en las calles de Kiev y de otras ciudades ucranianas, es difícil saber con precisión qué pasa porque la información que difunden los medios occidentales está sesgadísima. Parece que una parte de los manifestantes en el Maidán está pertrechada casi militarmente, en medio de una masa de inocentes ciudadanos que sólo quieren expresar su hartazgo con una situación que no mejora (y que al final se retiran al crecer la violencia). El conflicto parece ir degenerando hacia una guerra civil más o menos abierta, de manera similar a lo que pasó en Siria, de dónde tampoco es posible obtener una visión fiable de qué es lo que pasa en este momento (y se habrán fijado que de Siria últimamente casi no se habla en los medios: ha pasado a ser prácticamente un no-tema, a pesar de que obviamente sigue la guerra civil en aquel país).

Al parecer la agitación también crece en Venezuela, aunque de nuevo es muy difícil en Occidente (irónico llamar Occidente a unos países que están más al este o al norte que Venezuela) acceder a una información fiable sobre lo que está pasando actualmente. Al margen de los detalles, casi inasibles desde aquí, de nuevo uno intuye una situación semejante a la de Ucrania: por un lado hay un Gobierno resultante de las urnas que se enfrenta a una situación interna muy complicada que le lleva a veces a huidas hacia adelante y a medidas de carácter autoritario, y por el otro un cierto de nivel de protesta ciudadana azuzada por el descontento y en medio de la cual se camufla una fuerza emergente, de mucho menor tamaño pero cada vez mejor armada, con pretensión de deponer al Gobierno por el medio que sea. Si es un proceso completamente interno o azuzado desde el exterior es complicado de saber, aunque seguramente hay mezcla de ambos: problemas internos de los que agentes externos (y de nuevo muchos dedos señalan a los EE.UU.) intentan sacar provecho.

De entre los diversos factores internos que contribuyen al malestar en Venezuela es importante resaltar la cada vez menos disimulada caída de la producción de petróleo y de sus exportaciones, como muestra la siguiente gráfica (sacada como siempre de la web Flujos de Energía); tengan en cuenta que sólo llega hasta 2012, así que la situación ahora mismo puede ser sensiblemente peor:


Si comparan esta gráfica con la de otros países que se han visto envueltos en procesos semejantes (y que comentamos en el correspondiente post) se diría que a Venezuela le quedan por lo menos cinco años antes de que comiencen los problemas graves con la caída de ingresos del petróleo. Sin embargo, aproximadamente una tercera parte del petróleo que produce Venezuela ahora mismo es crudo extrapesado, de baja Tasa de Retorno Energética (TRE), lo cual quiere decir que la energía neta proveniente del petróleo de Venezuela es bastante menor de lo que indica el volumen bruto, y eso en particular implica que el rendimiento económico es bastante menor de lo que cabría esperar; probablemente este hecho influye en los problemas de la nación caribeña. No casualmente, EE.UU. importa petróleo de Venezuela y tiene gran interés  en que el petróleo siga fluyendo (a pesar de los cantos de sirena que hablan de una falaz independencia energética de los EE.UU.); no es por tanto de extrañar que, en medio de la confusión reinante y quizá en parte provocándola, algunas personalidades políticas estadounidenses estén reclamando ya a Obama que invada Venezuela.

Mientras tanto, Yemen, país en el punto de mira, se acerca con paso firme a su colapso final; son frecuentes los atentados en aquel país, mientras que el poder político trata de frenar su inevitable descomposición con una medida descentralizadora (dividir el país en seis estados confederados, a pesar de su pequeña extensión). Dada la rapídisima caída de las exportaciones de petróleo de un país tan dependiente del exterior el desastre es más que previsible: es una certeza. Siendo un país limítrofe con la crucial Arabia Saudita es obvio que no se permitirá que el país explote descontroladamente, y en algún momento las tropas saudíes, apoyadas por  EE.UU. directa o indirectamente, entrarán en el país, de modo análogo a lo que ya hicieron en Bahrein en 2011 (por cierto, a tiempo para que se pudiera celebrar el Gran Premio de Fórmula 1 de ese año, BAU a ultranza).

Por su parte, Egipto no se ha estabilizado tras las revueltas del hambre de 2011 (cínicamente bautizadas aquí como "primavera árabe") y el ejército se resiste a ceder el poder a la sociedad civil de un país superpoblado (85 millones de habitantes) y empobrecido. Para acabarlo de rematar, los planes de Etiopía, otro país superpoblado (92 millones) y empobrecido, de hacer una presa en el Alto Nilo amenaza con desencadenar una verdadera guerra por el agua (como ya explicamos, otra forma más de las Guerras del Hambre) mientras que en Egipto se privatiza el acceso al agua y se da un acceso preferente a las clases pudientes: una forma, aún más vil, de la Gran Exclusión, en un país sediento y abarrotado. Tantos problemas sólo pueden acabar en desastre. Pero Egipto es un enclave estratégico por la presencia del Canal de Suez, por lo que es de esperar que más pronto o más temprano las tropas extranjeras hagan su aparición al menos en la franja del canal, mientras dejan que el resto del país se suma en el caos y la miseria.

Todos los ejemplos arriba muestran casos de países con graves problemas internos, en todos ellos profundizados por su declive energético (a excepción de Ucrania, todos ellos son o eran hasta recientemente exportadores de petróleo) y en todos ellos grandes potencias extranjeras desempeñan o acabarán desempeñando un papel principal, en ocasiones luchando entre ellas a través de bandos locales. Son las nuevas Proxy Wars o guerras subsidiarias: guerras librados por otros en beneficio no declarado (y a veces desconocido por los propios combatientes) de intereses de las grandes potencias, una tradición que data de los comienzos del capitalismo y que tuvo su auge en el siglo XX. Son las nuevas guerras de prestado que por desgracia parece que van a caracterizar nuestro declive energético.

Pero el problema no son sólo estas guerras de prestado que se van a librar en suelo de los principales productores de petróleo y de otros recursos. Incluso sin llegar a la intensidad de una guerra, la inestabilidad crece a escala mundial. Por ejemplo, la población de un país tan futbolero como Brasil se revuelve contra los dispendios el Mundial de fútbol, odiosos en un país sometido a muchas estrecheces y recortes (de nuevo "La parábola del lago" resulta oportuna). Recuerden también como en Argentina hubo revueltas y saqueos hace sólo un par de meses. Mientras tanto, la economía China se está ralentizando y crece el descontento popular pues se subvierte la base del contrato social implícito (no reclaméis democracia y os dejaremos medrar e incluso enriqueceros si trabajáis duro); es cuestión de tiempo que estalle, también allí, una revuelta.

¿Y qué pasa en Europa Occidental? Grecia sufre, Portugal padece, Italia desvaría, Irlanda parece bastante tranquila, Francia languidece, Alemania espera... Y en cuanto a España, algunos días diría que estamos haciendo una cuenta atrás colectiva, silenciosa, que no sé muy bien hacia dónde nos lleva.


Salu2,
AMT

viernes, 26 de abril de 2013

La barrera de precios


Queridos lectores,

Durante las últimas semanas se ha visto una bajada vigorosa del precio del petróleo (y aún más pronunciada en el caso de ciertas materias primas); en cuestión de días el barril de crudo Brent, que en algún momento del los últimos meses coqueteó con los 120$, llegó a bajar ligeramente por debajo de los 100$. Tal desfallecimiento del precio del petróleo es la señal que algunos analistas llevan años esperando, y a raíz de ella han comenzado a decir que se esperan bajadas aún mayores, que el precio del barril se desplomará en breve por debajo de los 50 o incluso los 30$ y otras afirmaciones rotundas por el estilo.


De entre los que eso afirman una parte cree en ese conocimiendo shamánico que se ha dado en llamar "análisis técnico" y que básicamente consiste en proyectar en el futuro lo que se ha visto que ha pasado con el precio del petróleo en el pasado. Tan simplista aproximación sólo tendría sentido si para conocer los precios del futuro la única variable relevante, de modo efectivo, fuesen los precios pasados del propio petróleo. En una situación en la que el resto de factores permanece más o menos iguales tal suposición podría ser más o menos razonable, pero justamente en este momento de cambios tan profundos en los patrones de producción y consumo a nivel mundial es cuando la inferencia del futuro a través de la evolución pasada del precio es más infundada que nunca.


Otros analistas que esperan la bajada de precios, sin embargo, tienen una posición más apoyada en razones fundamentales del mercado. Interpretan la caída de precios como un signo de debilidad en la demanda y ésta como un rasgo inequívoco del desarrollo de la nueva fase de depresión económica del mundo. A una menor demanda le tiene que seguir por lógica una caída de precios, y he ahí la razón por la que hacen esa apuesta. Y aunque su razonamiento es completamente lógico y natural, sin embargo no tienen en cuenta otros factores, y en particular la imposibilidad económica de bajar los precios que tienen los países productores. Simplemente, si los precios bajan de un cierto umbral los países productores reducirán su oferta porque de otro modo perderán dinero. Así pues, el factor que regula actualmente los precios no está sólo en el lado de la demanda, sino también en el de la oferta. Para muchos economistas de la Tierra plana, que no creen que puede haber limitaciones a la oferta (a pesar de que hasta la Agencia Internacional de la Energía lo va reconociendo a regañadientes y que de hecho estamos ya en el ocaso del petróleo), la regulación de precios desde el lado de la oferta sólo puede responder a factores financieros. Sin embargo, como explicaremos ahora, las razones son más simples y prosaicas, y con los pies anclados en el mundo físico.


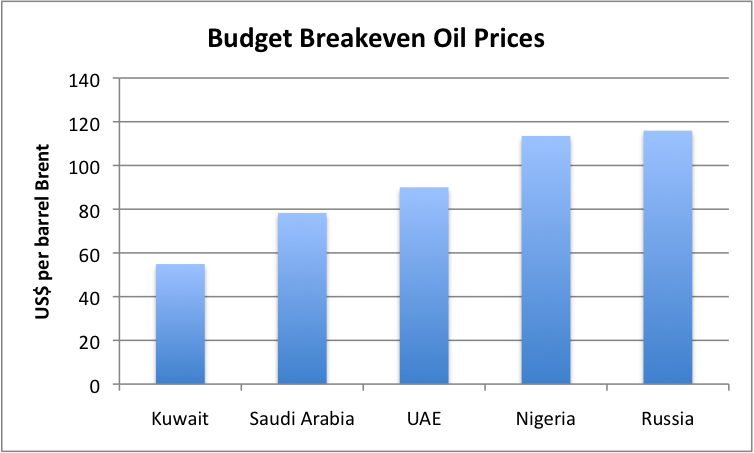
Gail Tverberg hizo recientemente un esclarecedor análisis en su blog Our Finite World, de donde tomo la siguiente gráfica:


El gráfico representa el precio mínimo al que cinco de los principales productores tienen que vender el barril de petróleo si quieren equilibrar sus cuentas públicas, habida cuenta de los ingresos que han presupuestado. Se podría decir que son los costes de producción totales, que incluye el coste técnico (lo que realmente cuesta producir el petróleo) y el coste de mantenimiento social (que como sabemos es especialmente oneroso en países como Arabia Saudita). Sólo Kuwait tienen unos costes de producción relativamente moderados, alrededor de los 55 dólares por barril. En el caso de Arabia Saudita este precio mínimo alcanza casi los 80 dólares, mientras que Rusia no está demasiado lejos de los 120. Es decir, que con los actuales niveles de precios países como Rusia o los Emiratos Árabes Unidos no pueden equilibrar sus presupuestos y se verían, más pronto que tarde, obligados a hacer recortes de importancia. La actual bajada de precios es por tanto un problema puntual: el precio no bajará durante los próximos meses de un cierto nivel superior a 90$/barril, puesto que si no la desviación entre presupuesto e ingresos sería demasiado elevada para varios productores importantes - y lógicamente no lo van a consentir.


Considerando ahora el problema desde el punto de vista de la demanda, ya hemos explicado en múltiples ocasiones que hay un precio máximo que cada nación importadora puede tolerar, so pena de entrar en una recesión profunda si tal límite es superado. Es el umbral de Hamilton, formulado por el profesor de Economía James Hamilton de la Universidad de California San Diego. Tal umbral viene determinado por la fracción máxima del PIB que un país se puede gastar en la factura petrolífera, que Hamilton estima en el 5,5% del PIB en el caso de los EE.UU. Con los parámetros de EE.UU. (consumo de petróleo de 18,6 millones de barriles diarios, es decir, unos 6.800 millones de barriles al año, y un PIB de 15,8 billones de dólares) ese umbral se sitúa en 127$/barril en dólares de 2013. Si asumimos que el valor del 5,5% del PIB que propone Hamilton es válido para todas las naciones industrializadas podemos sacar conclusiones interesantes mirando a dónde se encuentra este umbral en el caso de otros países. Tomando España por ejemplo, en la actualidad el consumo de petróleo se sitúa alrededor de los 1,25 millones de barriles diarios, 470 millones de barriles al año, y con un PIB (oficial) de aproximadamente 1 billón de euros nuestro umbral de Hamilton sería de 117$/barril (sin embargo, algunos analistas dicen el PIB real de España estaría por debajo del que indican las estadísticas oficiales, en torno a los 800 millardos de euros, lo que rebajaría el umbral de dolor a los 93$/barril, más coherente con la situación de recesión permanente que estamos viviendo). Es interesante también el caso de China: con un PIB de 8,2 billones de euros y un consumo de petróleo que pasa ya de los 10 millones de barriles diarios, 3.650 millones de barriles al año, su umbral de Hamilton sería de 123 dólares por barril; es decir, que en la situación actual China comenzaría a sufrir un poco antes que los EE.UU. En resumen, los umbrales de Hamilton de estas tres naciones (y en realidad de la mayoría de las naciones industrializadas) han ido convergiendo a lo largo de estos 6 años de crisis. Hace 5 años, EE.UU. consumía un 18% de petróleo más que ahora, mientras que España se "bebía" un 28% más de lo que puede ahora pagarse; por el contrario, China ha incrementado su propio consumo en ese período en más de un 30%. Los países de la OCDE en general se han visto obligados a disminuir su consumo por no poder pagar un petróleo cuya producción lleva prácticamente estancada desde 2005, y así han mejorado su umbral de Hamilton; se podría decir que han ganado "competitividad", aunque de la peor manera posible: destruyendo aquellas industrias más dependientes directa o indirectamente del petróleo. Por otro lado, las potencias emergentes han aumentado su consumo de petróleo en mayor medida de lo que lo ha hecho su PIB, lo que ha conllevado una reducción del umbral de Hamilton y una pérdida relativa de competitividad. Al final, se está produciendo una convergencia histórica en la que todos los países industrializados acabarán teniendo el mismo umbral del dolor, que en dólares de 2013 se situará en algún punto entre los 120 y los 130 dólares por barril. Tal convergencia nos aproxima a la siguiente fase de la crisis energética: el momento en el que la recesión causada por el inevitable descenso de la producción de petróleo será generalizada, sin que existan países oasis que puedan crecer mientras los demás se hunden.

Nos acercamos, pues, a una situación en la que los intereses de los países importadores se alinearán casi de manera perfecta en cuanto al nivel del precios por ellos tolerados, lo cual acaba trasladando toda la presión al lado de la oferta: al final los EE.UU., la UE y China acabarán presionando a  los países exportadores para que reduzcan sus márgenes y les vendan el petróleo al precio que ellos pueden pagar. Sin embargo, los países exportadores no pueden reducir mucho sus márgenes sin entrar en peligrosos déficits fiscales que al final acaban amenazando la estabilidad social y en última instancia su capacidad de producir petróleo (imagínense una revuelta o una guerra civil en Arabia Saudita), por lo que su precio final no puede desviarse mucho de los valores que daba más arriba. Por tanto, la tendencia de los países exportadores será a no dejar que el precio del petróleo caiga demasiado, y por ese motivo los analistas que vaticinan caídas adicionales de varias decenas de dólares por barril se equivocan de parte a parte.


¿Qué pasará en el futuro? Como ya pasó en 2008 el petróleo se tiene que vender dentro de la ventana de precios viable, que en estos momentos estaría por encima de los 100 o 110$ (Rusia) por barril y por debajo de los 120-130$ que pueden tolerar los países importadores. Una ventana estrecha que tenderá a cerrarse puesto que límite inferior sube a medida que la producción de petróleo se hace más difícil y escasa y por tanto más cara. La única adaptación posible será que los países importadores aumenten aún más su umbral de Hamilton, es decir, que reduzcan su consumo de petróleo y que por tanto entren en o profundicen su recesión. Pero es que al mismo tiempo, al disminuir la cantidad de petróleo producida el precio por barril que necesitan los países exportadores (la gráfica de más arriba) subirá aún más rápido, porque el coste de sus programas sociales seguirá siendo el mismo, pero se tendrá que costear con cada vez menos barriles. Esta acelerada carrera entre los límites inferior y superior de la ventana de precios posibles sólo puede acabar desencuadradando esa ventana, cuando el mínimo necesario acabará superando al máximo soportable de manera permanente. Y eso supondrá un colapso inevitable por el conflicto de intereses entre países exportadores e importadores.


Justamente la imposibilidad de mantener el precio del petróleo en unos valores que concilien los intereses de los dos grupos de países es una más de las inestabilidades de nuestro actual sistema, el cual acumula ya muchos desequilibrios y puntos de tensión. En un post futuro analizaremos cuáles de esos puntos de tensión pueden causar una quiebra del sistema global en los próximos años. O meses.

Salu2,
AMT